名寄帳とは?相続で見落とすと大損する理由と固定資産課税台帳との違い
親や親族が亡くなった際、避けて通れないのが遺産相続の手続きです。預貯金や有価証券と並び、相続財産の大きな割合を占める不動産ですが、実は「毎年送られてくる固定資産税の納税通知書さえ見れば所有不動産はすべて把握できる」と思い込み、深刻なトラブルや想定外の金銭的損失に直面するケースが後を絶ちません。
そこで不動産の全容を正確に洗い出すために不可欠となる公的書類が「名寄帳(なよせちょう)」です。2024年4月に相続登記が義務化され、登記漏れに対する過料ペナルティも現実味を帯びる中、名寄帳の重要性はかつてないほど高まっています。本稿では、名寄帳の基本的な定義から、固定資産課税台帳や評価証明書との決定的な違い、見落とすと大損する構造的リスク、さらには市役所窓口や郵送での最新取得手順まで、現場の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:名寄帳とは、同一市区町村内に所在する同一名義人の「すべての土地・家屋」を一覧化した公的帳簿である。
- 要点2:課税明細書には記載されない「非課税の私道や山林」も網羅されるため、相続手続きにおける財産漏れを未然に防ぐ必須書類となる。
- 要点3:自治体ごとの管轄制限に注意し、郵送取り寄せや代理人申請(委任状)を正しく活用することが確実な財産調査の鍵を握る。
【基礎知識】名寄帳とは?固定資産課税台帳・評価証明書との決定的な違い
名寄帳(正式名称:固定資産課税台帳名寄帳、または土地・家屋名寄帳)とは、特定の個人や法人が同一の市区町村内に所有している土地・家屋の情報を1つにまとめて一覧化した帳簿を指します。昔の税務処理において、分散していた課税対象を納税者ごとに「名を寄せて集計した」歴史的経緯からこの名称で呼ばれています。
不動産実務や相続現場では、よく似た名称の書類が複数存在するため混乱を招きがちです。特に「固定資産課税台帳」「固定資産評価証明書」「納税通知書(課税明細書)」との違いを把握しておくことは極めて重要です。
| 書類の名称 | 主な記載内容と特徴 | 非課税物件の記載 | 一般的な取得費用(相場) | 専門家・編集部による主な用途評価 |
|---|---|---|---|---|
| 名寄帳 | 同一市区町村内の全所有不動産一覧(土地・家屋の現況、評価額、課税標準額など) | 記載される(私道・免税点未満・非課税地など) | 閲覧:無料〜300円 写し交付:1通200円〜400円程度 | 不動産調査の起点として必須。財産漏れ防止に最大の威力を発揮する。 |
| 固定資産評価証明書 | 個別の不動産ごとの評価額、公課証明、地目、地積などの公的証明書 | 基本的に課税対象物件が中心(非課税は証明書形式による) | 1通(1筆・1棟)あたり300円〜400円 | 登記申請や相続税申告の添付書類。法務局や税務署への正式提出用。 |
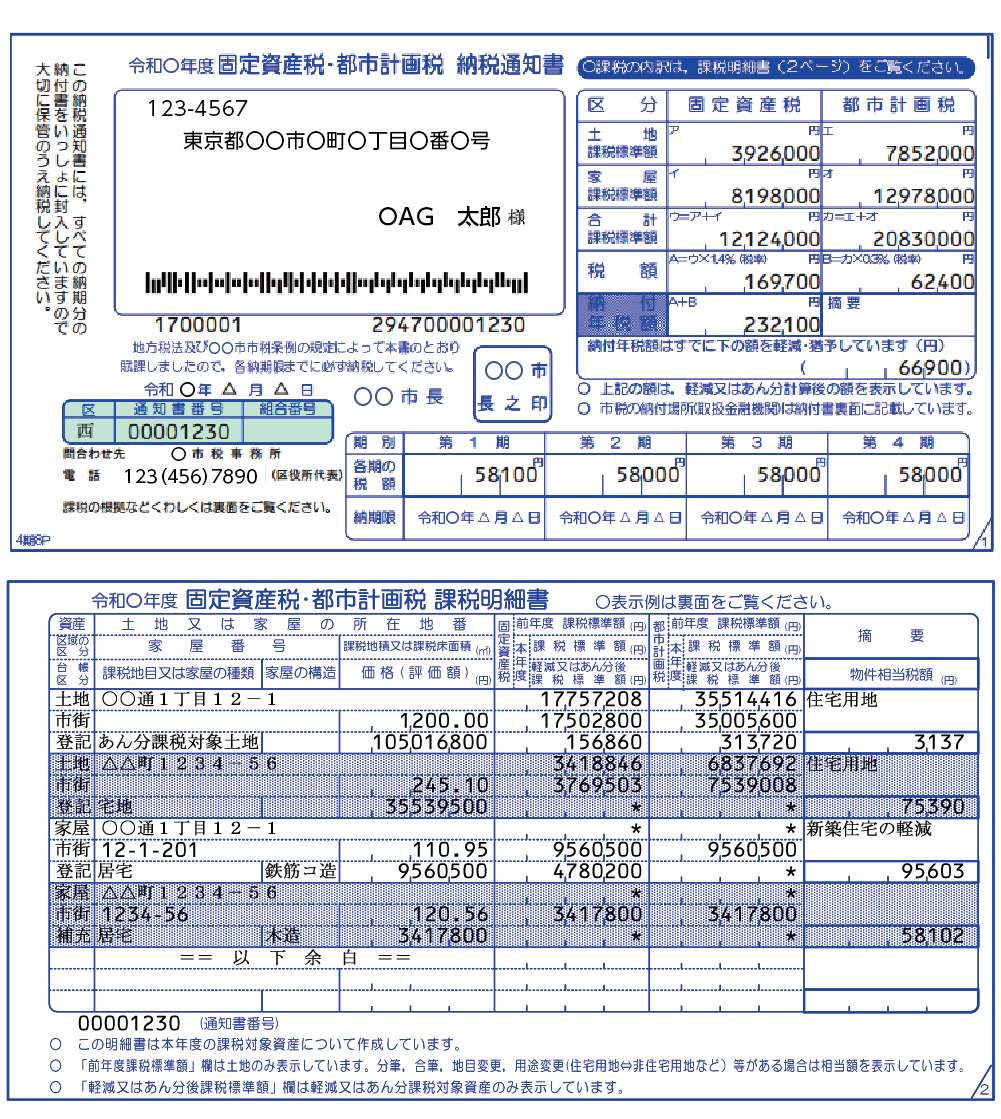
| 課税明細書 (納税通知書同封) | 毎年4月〜6月頃に自治体から納税義務者へ郵送される税額計算の内訳書 | 記載されないことが多い(自治体により異なる) | 無料(自動送付) | 毎年の税額確認には十分だが、相続時の財産調査には不完全。 |
実務上の定義として、名寄帳は「固定資産課税台帳」の内容を納税義務者ごとに編集・出力したものです。法律上(地方税法第382条の2など)は固定資産課税台帳の閲覧制度として位置づけられていますが、実質的に同一のデータソースから生成されます。一方で、法務局での登記申請に必要な「固定資産評価証明書」は不動産単体に対する公的な価格証明であり、全容を一覧化する名寄帳とは役割が明確に分かれています。
【相続手続きの落とし穴】名寄帳を見落とすと大損する3つの理由
不動産の相続手続きを進める際、手元にある「固定資産税の納税通知書・課税明細書」だけで済ませてしまう方が少なくありません。しかし、名寄帳を取得せずに手続きを完了させると、後から取り返しのつかない損失や二度手間を被るリスクがあります。
1. 非課税物件(私道持分や山林)の相続登記漏れが発生する
納税通知書に同封される課税明細書は、あくまで「税金を徴収するための明細」です。そのため、固定資産税が非課税となっている私道(公衆用道路)の持分や、課税標準額が免税点(土地30万円・家屋20万円)未満の不動産は記載が省略されるケースが多々あります。
名寄帳には、課税・非課税を問わず、その自治体内でその人が権利を持つすべての土地・家屋がリストアップされます。名寄帳を確認しないまま遺産分割協議を終えてしまうと、私道の持分だけが亡くなった被相続人名義のまま放置され、将来その土地を売却しようとした際に「私道の名義変更ができておらず売却決済ができない」という致命的な事態に陥ります。
2. 2024年4月義務化に伴う「過料ペナルティ」のリスク
法改正により、不動産を取得した相続人は「相続の開始および所有権取得を知った日から3年以内」に相続登記を申請することが義務付けられました。正当な理由のない不履行には10万円以下の過料が科される可能性があります。「非課税で存在に気づかなかった」という言い訳は通用しないため、名寄帳による網羅的な物件洗い出しが不可欠です。
3. 遺産分割協議のやり直しによる高額な専門家報酬と親族トラブル
登記完了後に新たな不動産の存在が発覚した場合、原則として相続人全員で再度「遺産分割協議書」を作成し直さなければなりません。関係が疎遠な相続人がいる場合や、認知症などで判断能力を失った親族がいる場合、協議のやり直しは極めて困難を極め、司法書士や弁護士への追加報酬を含めて多大な金銭的・精神的コストが発生します。
【実態検証】利用者の生の声と現場目線で見えたリアル
司法書士事務所や税理士法人の相談現場、不動産取引の現場からは、名寄帳の取得を軽視したことによるリアルなトラブル事例が日々報告されています。
典型的なのが、住宅地の一角にある戸建て住宅を相続した事例です。自宅敷地と建物は課税明細書を見て名義変更を完了させたものの、数年後に売却査定を出した段階で、道路部分の1/6の私道共有持分が被相続人の名義のまま残っていたことが発覚しました。すでに相続人の1人が他界しており、その子(甥や姪)を含めた総勢8名での再協議を余儀なくされ、売却までに1年以上の遅延と数十万円の追加費用が発生したケースがあります。
また、地方の山林や原野商法で購入した原野など、固定資産税が課税されていない「負動産」が名寄帳によって初めて浮き彫りになり、早期に相続放棄や処分計画の検討へ舵を切ることができたという肯定的な声もあります。不動産の資産価値の多寡にかかわらず、現場において「名寄帳の取り寄せは不動産相続のファーストステップ」というのが専門家の揺るぎない共通認識です。
【名寄帳の見方と重要項目】手元に届いたら確認すべきポイント
市役所から名寄帳の写しを取得した際、どこをチェックすべきか。帳票のレイアウトは自治体ごとに若干異なりますが、記載されている重要項目と見方のポイントは共通しています。
1. 所有者区分(単独名義か共有名義か):
名寄帳は「単独所有分」と「共有代表者分(または共有持分)」で別々のシートに分かれて出力される自治体があります。共有不動産がある場合は、共有名寄帳の出力漏れがないか窓口で確認が必要です。
2. 所在・地番・家屋番号:
登記簿謄本(全部事項証明書)と照合し、地番や家屋番号が一致しているかを確認します。未登記家屋がある場合、「未登記」や固有の家屋番号が付されていることがあります。
3. 地目・現況地目と地積:
「登記地目」と「現況地目」が異なる場合があります(例:登記は山林だが現況は宅地など)。評価額や相続税評価に直結するため確認を怠らないようにしましょう。
4. 価格(評価額)と課税標準額:
「価格(固定資産税評価額)」は登録免許税の算出基準となる数値です。一方の「課税標準額」は税率(標準1.4%)を掛ける前の基礎数値であり、住宅用地の特例などが適用されて価格よりも低く設定されているのが一般的です。
5. 非課税・減免の表示:
「非課税」「公衆用道路」「保安林」などの記載がある物件は、納税通知書には出てこない重要物件です。これらこそが名寄帳を取得した最大の成果といえます。
【完全ガイド】名寄帳はどこで取る?市役所窓口・郵送取り寄せと代理人申請
名寄帳は全国統一の窓口ではなく、不動産が所在する各自治体で取得手続きを行います。
取得場所:
不動産が所在する市区町村役場の「資産税課」「税務課」「固定資産税係」などの窓口です(※東京都23区内の場合は区役所ではなく、各区を管轄する「都税事務所」が窓口となります)。
窓口申請と郵送取り寄せの必要書類
名寄帳は個人の資産情報に関わる重要書類であるため、閲覧や交付を受けられる人は「所有者本人」「相続人」「委任を受けた代理人」などに厳格に制限されています。
【本人が申請する場合】
・固定資産閲覧・交付申請書(窓口または自治体HPよりダウンロード)
・申請者の本人確認書類(マイナンバーカード、運転免許証など)
・交付手数料(1通あたり200円〜400円程度、縦覧期間中は無料の自治体あり)
【相続人が申請する場合】
・被相続人(亡くなった方)の死亡事実が確認できる戸籍謄本または除籍謄本
・申請者が被相続人の正当な相続人であることを証明する戸籍謄本(法定相続情報一覧図の写しがあれば1枚で完結可能)
・申請する相続人の本人確認書類
【郵送で取り寄せる場合】
遠方の自治体に請求する場合は郵送請求を活用します。以下の4点を同封して送付します。
1. 記入済みの申請書(日中連絡が取れる電話番号を明記)
2. 本人確認書類のコピー+相続関係を証明する戸籍謄本等のコピー
3. 手数料分の「定額小為替」(郵便局で購入、無記名で同封)
4. 返信用封筒(切手を貼付し、申請者の住民票上の住所・氏名を記載)
代理人申請と委任状の書き方
司法書士や家族などの代理人が申請する場合、本人の「委任状」が必要です。自治体指定の様式、または任意の白紙に以下の項目を漏れなく記載します。
・委任者(頼む人)の住所・氏名・生年月日・押印(認印で可能な自治体が多いが、実印推奨の場合もあるため要確認)
・受任者(代理人)の住所・氏名・連絡先
・「私は上記の者を代理人と定め、固定資産課税台帳(名寄帳)の閲覧および写しの交付申請・受領に関する一切の権限を委任します」という委任文言
・作成年月日
【プロの結論】名寄帳の取得が必須な人・見送るべき人の特徴
【必ず取得すべき人】
・被相続人が所有していた不動産の全体像(私道や山林の有無)が曖昧な人
・遺産分割協議書をこれから作成する人、相続登記を控えている人
・住宅地で私道持分を含めた分譲開発地に自宅がある人
【取得を省略できる可能性がある人】
・単独所有の分譲マンション1室のみを所有しており、敷地権が登記簿謄本と課税明細書で完全に確認できている人
・生前に全財産の権利証・登記識別情報通知が完璧にファイリングされており、専門家のチェックが完了している人
一般に知られていない盲点とネットの誤解
名寄帳に関してネット上でよく見られる最大の誤解は、「名寄帳を取れば、亡くなった親が全国に持っている不動産がすべて一覧で出てくる」というものです。
名寄帳はあくまで「各自治体(市区町村)」が課税のために調製している帳簿です。したがって、A市に自宅があり、B町に別荘、C市に先祖伝来の山林がある場合、A市・B町・C町の3箇所の役所へ個別に名寄帳を請求しなければなりません。1箇所の市役所で日本全国の不動産を取り寄せることは不可能です。
どこに不動産があるか全く見当がつかない場合は、権利証の手がかりを探すか、過去の確定申告書、通帳の引き落とし履歴、または法務局で「所有不動産記録証明制度」(登記基準での名寄せ制度)の活用を併せて検討する必要があります。
【名寄帳とは】に関するよくある質問(FAQ)
Q1:名寄帳はオンライン(電子申請やマイナポータル)で取得できますか?
A1:一部の先進自治体ではマイナンバーカードを用いたオンライン申請やスマート申請に対応し始めていますが、相続人からの申請(戸籍確認を要するもの)については、郵送または窓口対応のみに限定している自治体が依然として主流です。事前に管轄役所のホームページをご確認ください。
Q2:名寄帳の手数料が無料になる時期があるというのは本当ですか?
A2:本当です。毎年4月1日から最初の納期限(多くは5月末〜6月頃)までの「縦覧(じゅうらん)期間」中は、納税者本人が自己の資産を確認するための名寄帳閲覧や交付を手数料無料としている自治体が多く存在します。ただし、期間外の取得や証明書形式の発行には所定の手数料(200円〜400円程度)がかかります。
Q3:親が亡くなったのですが、名寄帳の年度は「最新年度」だけで十分ですか?
A3:基本的には「死亡した年」および「最新年度」のものを取得します。不動産の評価額は3年に1度の評価替えで変動するため、相続発生時点(課税時期)の評価額を確認する必要があるためです。登記手続きのみであれば最新年度の評価証明で足りることも多いため、提出先(法務局や税理士)の指定を確認することをおすすめします。
まとめ:名寄帳を正しく活用し、円滑な不動産管理と相続を実現しよう
名寄帳は、土地や家屋の所有状況を正確に浮き彫りにする、不動産管理および相続手続きにおける極めて強力なツールです。納税通知書だけを過信して手続きを進めてしまうと、私道や非課税地を見落とし、将来的な相続登記のやり直しや金銭トラブルといった手痛い代償を払うことになりかねません。
特に相続手続きにおいては、初動の段階で不動産が所在する市区町村役場へ名寄帳を請求し、すべての所有物件を網羅することが、確実で無駄のない遺産分割と適正な登記への最短ルートです。取得手順や必要書類を正しく整理し、万全の態勢で不動産手続きを進めていきましょう。 (出典: 名寄 帳 と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
