内縁の妻は遺産ゼロの危機?相続権の真実と遺族年金・遺言書対策
長年連れ添い、実質的には夫婦同然の生活を送っていても、婚姻届を提出していない「内縁の妻」の法的立場は極めてシビアです。社会的な多様性が浸透した現在でも、日本の民法と税制は「法律婚」を基軸に設計されており、万が一パートナーに先立たれた際、無対策のままでは住居や生活資金を一瞬にして失うリスクを孕んでいます。
パートナーの急死によって数千万円規模の遺産を血族にすべて奪われたり、税制上の優遇措置を受けられず多額の納税に追われたりするトラブルは後を絶ちません。本稿では、法律婚や事実婚との厳密な相違点を整理しつつ、内縁の妻に遺産を遺すための法的防衛策、遺族年金や社会保険の受給要件、最新の法実務に即した権利防衛の要点を徹底取材に基づき解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内縁の妻には法律上の相続権が一切存在せず、生前の対策(公正証書遺言など)がなければ遺産承継は原則不可能。
- 要点2:遺族年金や社会保険の扶養、生前の離別による財産分与は認められる一方、税制上の配偶者控除や死別時の財産分与は適用されない。
- 要点3:住民票の「妻(未届)」記載や生計同一の客観的証拠を早期に固め、遺留分対策を講じることが最善の防衛策となる。
【法律婚・事実婚との違い】内縁関係の法的定義と住民票・税金のリアル
日常会話では「内縁」と「事実婚」が混同されがちですが、法的な保護要件は共通しています。法的に内縁関係(事実婚)として認められるためには、「婚姻意思(夫婦として共同生活を営む合意)」と「夫婦としての共同生活の実態(同居や家計の共有)」の双方が満たされていなければなりません。単なる同棲や恋人関係とは明確に区別されます。
公的な関係性を担保する第一歩となるのが、自治体への届出による内縁の妻の住民票における続柄記載です。世帯を一つに統合し、続柄を「妻(未届)」または「夫(未届)」と記載することで、第三者に対する強力な共同生活の証明書となります。
しかし、公法上の権利と税制面では冷酷な格差が存在します。内縁の妻への扶養手続において、健康保険などの社会保険では「年収130万円未満かつ被保険者の年収の半分未満」などの生計維持要件を満たせば被扶養者として加入可能です。これに対し、内縁の妻に対する税金の配偶者控除や配偶者特別控除は、所得税法・地方税法上「民法上の配偶者」に限定されており、1円の控除も適用されません。
【相続権の真相】遺産ゼロを防ぐ遺言書の作成と特別縁故者のハードル
内縁関係における最大の盲点が内縁の妻の相続権です。日本の現行法規上、何十年連れ添い看病を尽くしたとしても、内縁の妻の法定相続分は完全にゼロです。配偶者としての相続資格は戸籍上の妻にしか与えられていません。
もしパートナーが遺言を残さずに亡くなった場合、遺産はすべてパートナーの親・子ども・兄弟姉妹といった血族へ渡ります。最悪の場合、共有名義ではない自宅から退去を迫られる事態に陥ります。
パートナーに財産を遺す唯一にして絶対的な手段が、内縁の妻を受遺者とする遺言書の作成です。自己流の自筆証書遺言では形式不備による無効化や偽造の疑いによる親族間トラブルが頻発するため、公証役場で作成する「公正証書遺言」による遺贈指定が実務上の鉄則です。
万が一遺言書がなく、法定相続人が誰もいない(血族が完全に存在しない)ケースに限り、家庭裁判所に申し立てることで特別縁故者への財産分与が認められる道はあります。しかし、家庭裁判所の審判手続きは通常1年以上の歳月を要し、確実に全額が認められる保証はありません。2026年最新の相続法改正や登記義務化の流れを踏まえても、事前の生前対策を怠れば財産が国庫に帰属するリスクが高まります。
【権利徹底比較】内縁の妻が受け取れる権利・受け取れない権利一覧表
内縁の配偶者に認められている権利と、法律婚でしか得られない権利の境界線を整理しました。制度ごとの適用基準を客観的な数値・データとともに把握しておく必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法定相続権 | 0%(法律上なし) ※遺言による遺贈でのみ取得可能 | 法律婚配偶者は常に1/2以上の法定相続分を保有 | 最大の落とし穴。遺言がない限り不動産も預貯金も1円も承継不可。 |
| 遺族年金の受給権 | 満額受給可能 (遺族厚生年金+中高齢寡婦加算等) | 受給要件:生計維持関係+前年年収850万円未満 | 社会保障制度上は法律婚と同等。受給のための客観的証拠保全が命綱。 |
| 破綻時の財産分与 | 請求可能(原則1/2) ※生存中の関係解消時のみ | 共同生活中に形成した共有財産を折半 | 生前解消時は民法の財産分与規定を類推適用。死別時は適用外となる点に注意。 |
| 相続税の配偶者控除 | 適用不可(0円) +相続税額の2割加算対象 | 法律婚は最低1億6,000万円まで相続税非課税 | 遺贈で財産を取得できても、重い税負担が発生するため納税資金の確保が必須。 |
| 健康保険の扶養 | 適用可能 (国民健康保険・社会保険共) | 被保険者と同居+年収130万円未満(60歳以上は180万円) | 生計同一が証明できれば経済的負担を大幅に軽減可能。 |
【実態検証】遺族年金の受給・子供の認知で生じる現場の摩擦と証明手続
制度上は請求権がある内縁の妻への遺族年金ですが、年金事務所の審査現場では厳格な立証責任を課されます。「事実上婚姻関係と同様の事情にあったこと」を証明できなければ、不支給決定が下されます。
日本年金機構の審査で求められる内縁関係の証明方法には、以下のような実体資料が不可欠です。
- 「妻(未届)」と記載された世帯全員の住民票(同居期間の証明)
- 生活費の送金記録や共有家計口座の通帳履歴
- 賃貸借契約書の同居人欄への記載や緊急連絡先登録
- 親族・友人・近隣住民による「夫婦関係の証明申立書」(複数人分)
- 連名で届いた郵便物、冠婚葬祭の案内状、日常的な写真データ
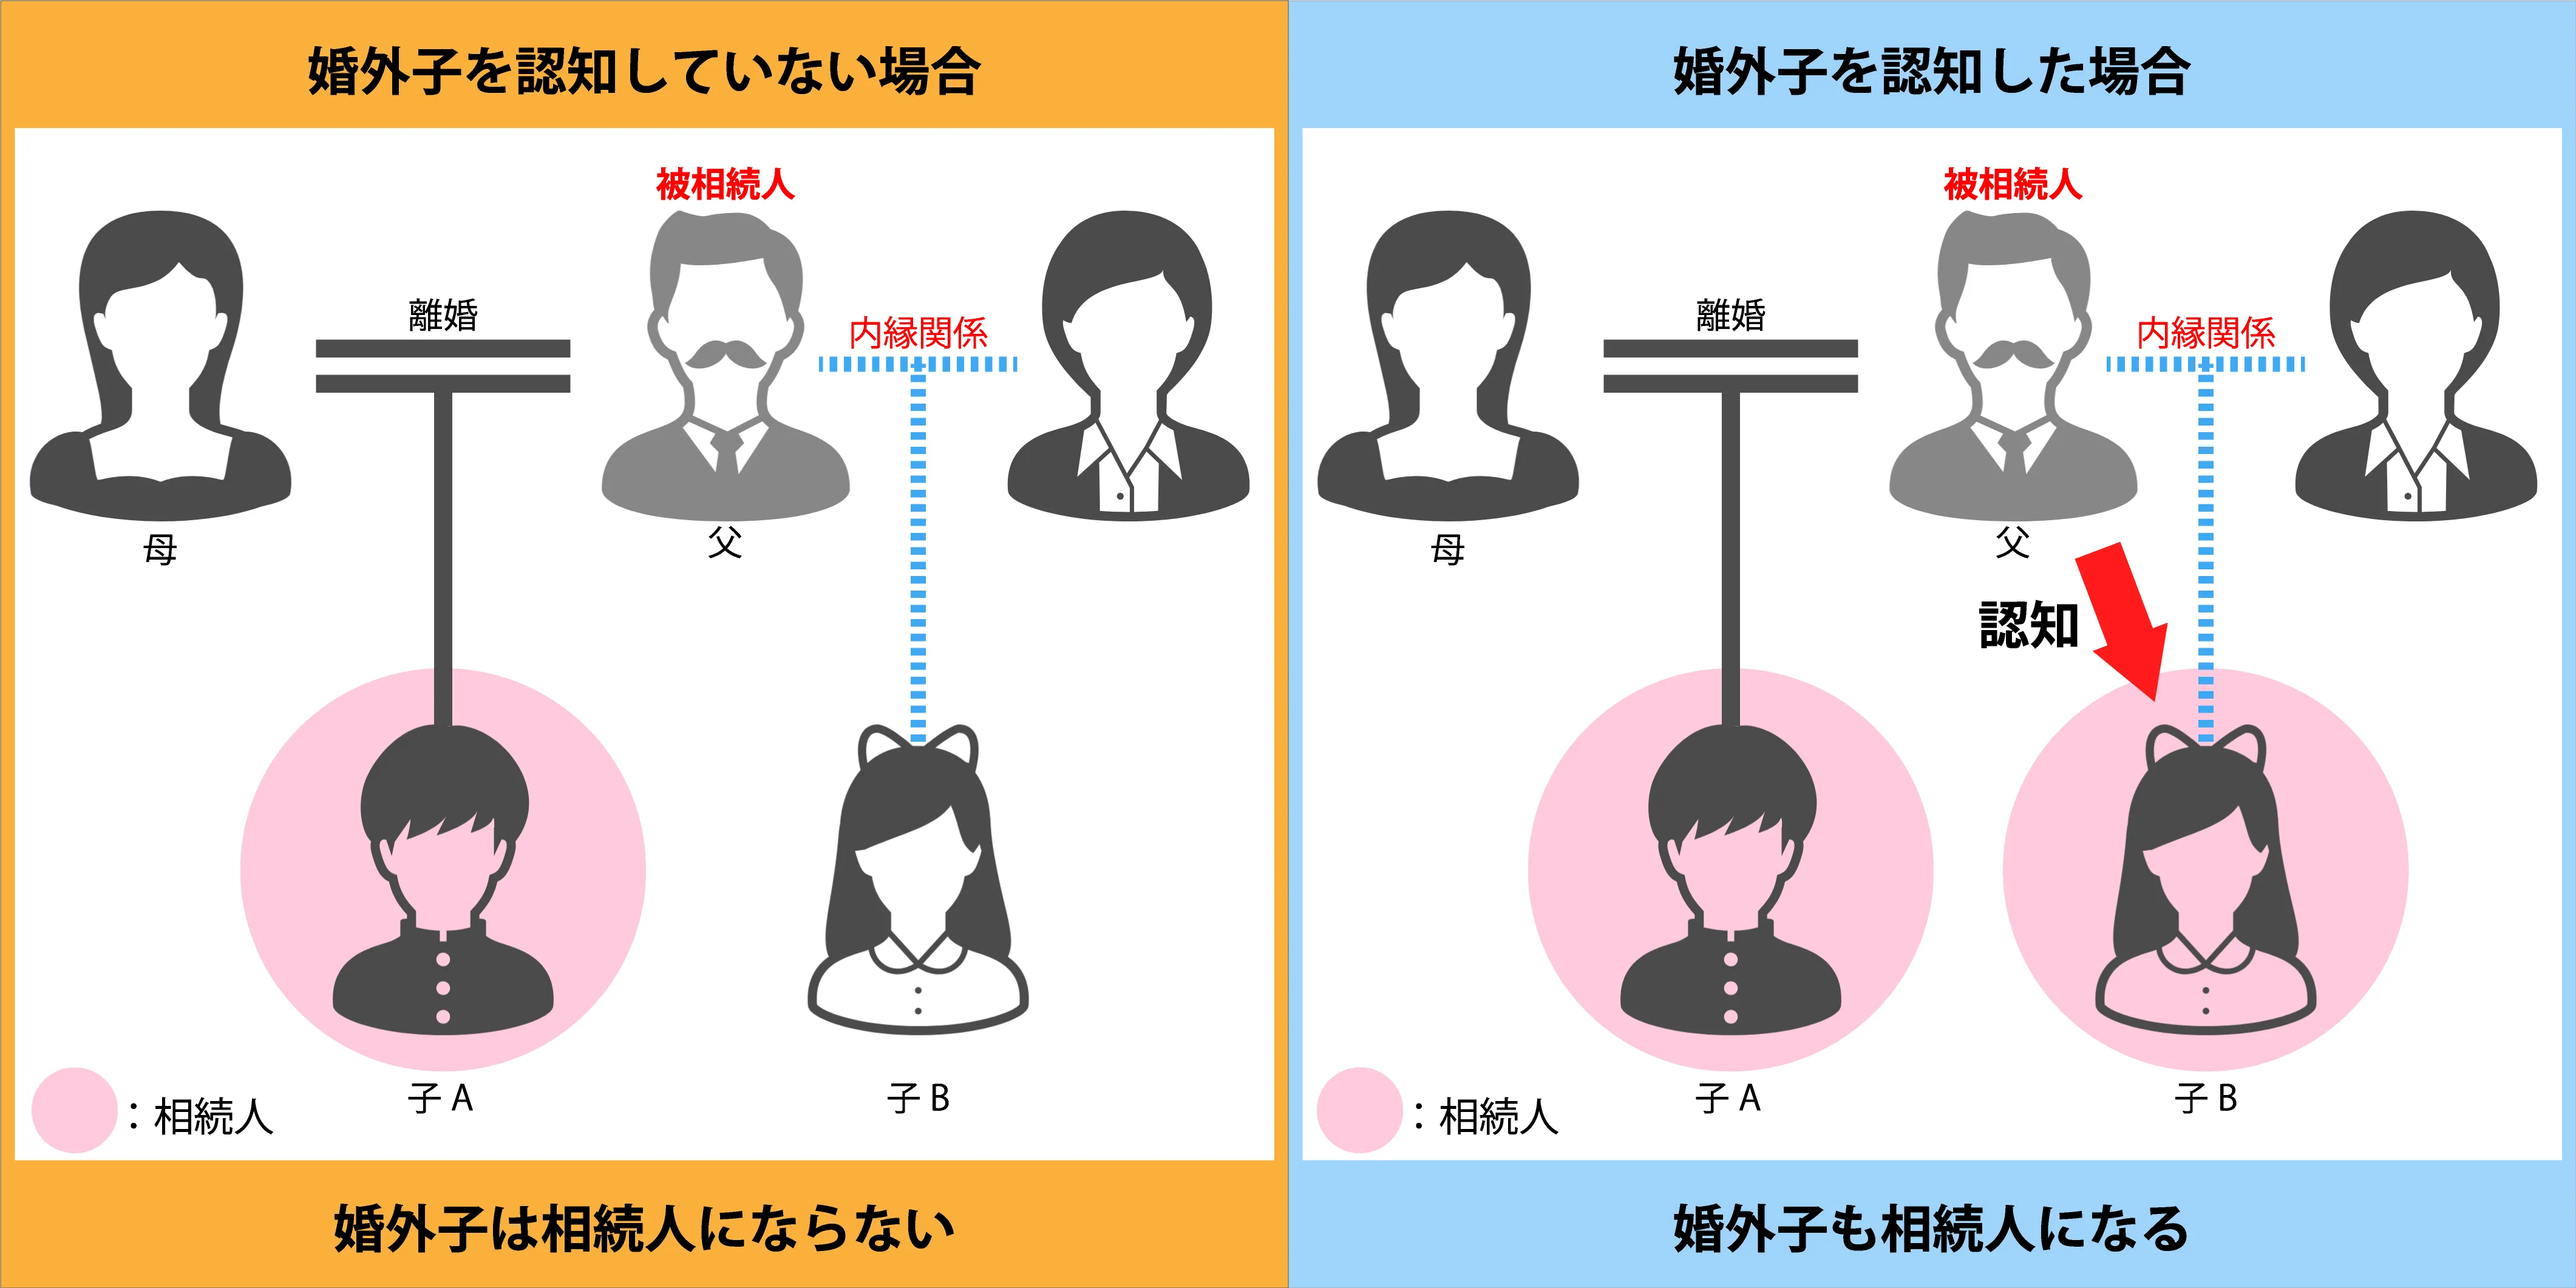
また、二人の間に子どもが誕生した場合、婚姻関係がないため子どもは母親の戸籍に入り、そのままでは父親との親子関係が生じません。内縁の妻との子供の認知手続き(任意認知または裁判認知)を行わなければ、父親に対する扶養義務や父親からの相続権は発生しない点に十分留意してください。認知が完了すれば、子どもの法定相続分は法律婚の子と同等の権利を持ちます。
さらに複雑を極めるのが重婚的内縁関係の判例が絡む事案です。パートナーに戸籍上の妻が残っている状態で内縁関係を結んでいた場合、最高裁判所の判例上、戸籍上の婚姻関係が「実質的に破綻して形骸化していた」と立証されない限り、内縁の妻への遺族年金受給や権利行使は原則として却下されます。
一般に知られていない盲点とネットの誤解|「死別時の財産分与」という幻想
インターネット上の法律相談やQ&Aサイトで頻繁に見受けられる致命的な誤解が、「長年同居していれば、別れたときと同じように遺産も財産分与してもらえる」という言説です。
内縁の妻の財産分与において、生前に性格の不一致などで関係を解消した場合には、民法768条の類推適用により財産分与請求が可能です。しかし、最高裁判所の確定判例(平成12年3月10日決定)により、「死亡による内縁解消時には財産分与の規定は類推適用されない」と明確に否定されています。
「死別したから生前形成した財産の半分を分けてほしい」と相続人(パートナーの血族)に請求しても、法律上は門前払いを食らいます。血族側が任意で譲渡に応じない限り、1円も回収できません。この法構造の非対称性を理解していない当事者が極めて多いのが実情です。
【プロの結論】事実婚・内縁関係を維持すべき人・法律婚へ切り替えるべき人の特徴
制度的なメリットとリスクを冷徹に天秤にかけたとき、現状維持でよい人と、速やかに法律婚へ移行すべき人の境界線は明快です。
内縁関係の維持が向いている人:
- 仕事上の都合やアイデンティティ保持のため夫婦別姓を絶対条件としている
- 双方が十分な自己資産・収入を持ち、互いの遺産承継を必要としない
- 公正証書遺言の作成や生命保険の受取人指定など、法的な手当てを完璧に完了させている
速やかに法律婚へ切り替えるべき人:
- どちらか一方が専業主婦(夫)やパート勤務で、パートナーの収入・資産に生活を依存している
- パートナーが高額な不動産や金融資産を保有しており、税務上の配偶者控除を活用したい
- パートナーの親族との関係性が芳しくなく、将来の相続争いが確実に予想される
【内縁の妻】に関するよくある質問(FAQ)
Q1:内縁の夫が急死した場合、住んでいる家から直ちに追い出されますか?
A1:借家の場合は、同居していた内縁の妻に「借家権の承継」が認められる判例が確立しており、直ちに退去させられることはありません。ただし、持ち家(亡くなった夫名義)の場合は、家を相続した夫の親族から明渡し請求を受けるリスクがあります。配偶者短期居住権は内縁の妻には適用されないため、住み続けるには生前に「使用貸借契約」を結ぶか、遺言書で居住権を遺贈してもらう必要があります。
Q2:住民票に「妻(未届)」と記載する手続きはどうすればいいですか?
A2:市区町村役場の市民課(戸籍住民課)窓口で「世帯合併届」または「世帯変更届」を提出します。その際、続柄欄に「妻(未届)」と記載する申し出を行います。自治体によっては、双方が独身であることの確認(戸籍謄本の提示)や同一世帯としての生活実態の簡単な聞き取りが行われる場合があります。
Q3:パートナーの遺産を遺贈された場合、相続税はどうなりますか?
A3:内縁の妻は民法上の配偶者ではないため、「配偶者の税額軽減(1億6,000万円までの非課税枠)」が一切使えません。さらに、一親等の血族及び配偶者以外の者が財産を取得したとみなされ、算出された相続税額が2割加算されます。高額な不動産などを遺贈される場合は、あらかじめ死亡保険金の受取人指定(生命保険会社所定の手続きが必要)などで納税資金を準備しておく設計が不可欠です。
まとめ:今後の動向と失敗しないための判断基準
家族形態の多様化に伴い、内縁関係や事実婚に対する社会的な受容度は高まっています。しかし、法制度、とりわけ財産承継と税制の分野においては、依然として法律婚との間に巨大な格差が横たわっています。「互いに信頼しているから大丈夫」という主観的な確信は、法的な効力を持ちません。
パートナーとの生活を守り抜くためには、感情論を排した法的手続きが不可欠です。住民票の「妻(未届)」記載による客観的証拠の確保、公証役場での公正証書遺言の作成、死亡保険金の受取人指定など、生前に講じられる防衛手段を今すぐ具体化してください。早期のアクションこそが、将来の法的・経済的リスクから自身を守る最大の盾となります。 (出典: 内縁 の 妻(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
