自損事故の警察報告は義務?保険等級ダウンの損益分岐点を徹底検証
深夜の住宅街でブロック塀に車体を擦ってしまったり、雪道でスリップしてガードレールに接触してしまったりした際、「相手がいない単独事故だから、警察を呼ばずにそのまま立ち去ってもいいのでは」と判断してしまうドライバーは少なくありません。しかし、その安易な判断がのちに道路交通法違反(報告義務違反)や「当て逃げ」として検挙される重大な引き金となる事実を、正しく把握している人は驚くほど少ないのが実態です。
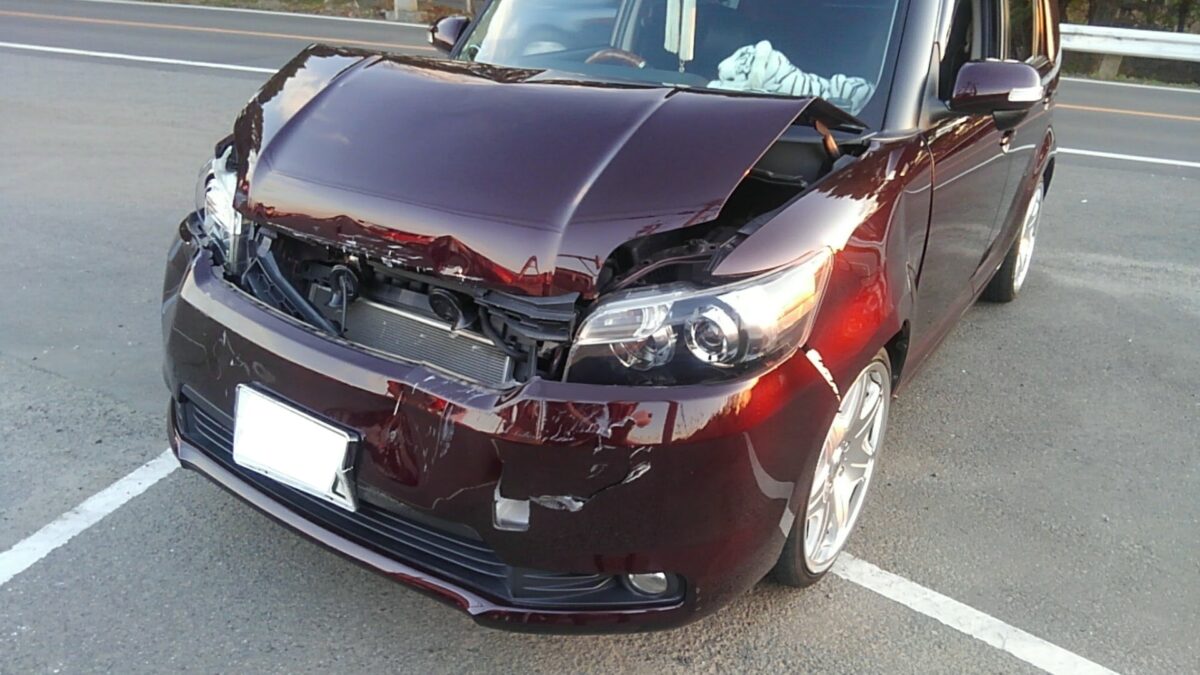
自損事故は、法律上は「物件事故(物損事故)」の一種として扱われますが、他人の所有物や公共物を破損させた場合はもちろん、純粋に自分の敷地内で愛車だけを傷つけたケースであっても、自動車保険の適用を受けるためには所定の手続きが不可欠となります。本稿では、自損事故における警察への報告義務の法的な真相から、免許の違反点数への影響、破損させた構造物の損害賠償相場、そして「車両保険を使うべきか否か」の具体的な損益分岐点まで、現場取材と最新のデータに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自損事故であっても道路交通法第72条により警察への報告義務があり、怠ると「3か月以下の拘禁刑または5万円以下の罰金」や当て逃げ扱いとなるリスクがある。
- 要点2:ガードレールや電柱などの公共物を破損させた場合、数万円から数百万円規模の賠償責任が発生し、保険請求には警察発行の「交通事故証明書」が必須となる。
- 要点3:車両保険を使うと翌年度から「3等級ダウン」および「事故有係数」が適用されるため、修理代が15万〜20万円未満であれば自腹で修理した方がトータルで得をするケースが多い。
【初動の鉄則】自損事故でも警察への報告義務がある決定的な法的理由
車を運転していて単独で衝突事故を起こした際、多くのドライバーの頭をよぎるのが「自分ひとりの失敗なのに、わざわざ警察を呼ぶ必要があるのか」という疑問です。しかし、結論から言えば、公道上で発生した事故である限り、自損事故であっても警察への報告は法律上の絶対義務です。
道路交通法第72条第1項後半(通称:報告義務)には、「当該車両等の運転者は、警察官が現場にいるときは警察官に、警察官が現場にいないときは直ちに最寄りの警察署等の警察官に、事故が発生した日時及び場所、損壊した物及び損壊の程度などを報告しなければならない」と明記されています。ここには「相手がいる事故に限る」といった文言は一切存在しません。
現場から警察を呼ばずに立ち去る「報告義務違反」を犯した場合、道路交通法違反として3か月以下の拘禁刑または5万円以下の罰金が科される可能性があります。さらに、電柱、ガードレール、標識、街路樹、他人の家の塀などを破損させたにもかかわらず立ち去った場合は、いわゆる「当て逃げ(危険防止等措置義務違反・報告義務違反)」とみなされ、違反点数5点(危険防止等措置義務違反)+報告義務違反(2点)が加算され、一発で免停処分となる危険性すらあります。
また、実務上の大きなリスクとして「交通事故証明書」が発行されない点が挙げられます。自動車保険(車両保険や対物賠償責任保険)を請求する際、保険会社は原則として警察が発行する事故証明書を事故事実の公的確認として求めます。警察への届出を怠ると、保険金の支払いが拒絶されたり、手続きが大幅に難航したりする致命的な不利益を被ることになります。
【損害賠償相場】ガードレール・電柱・標識を壊した際のリアルな費用一覧
自損事故で公共物や他人の財産を破損させた場合、その損害賠償請求は想像以上に高額になるケースがあります。「ただの鉄の板」に見えるガードレール1枚でも、部材費だけでなく現場の道路使用許可申請費用、警備員の配置費用、舗装復旧工事費用が上乗せされるためです。
以下は、取材および損害保険各社の実務データから算出した、代表的な構造物の破損時における賠償相場の一覧です。
| 破損対象物 | 損害賠償費用の相場 | 付帯費用の内訳・特徴 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| ガードレール(1スパン) | 約10万〜35万円 | 支柱埋設工事費、夜間割増施工費、警備員日当 | 複数スパンにわたって変形させた場合、50万円を超えることも珍しくない。 |
| コンクリート製電柱 | 約100万〜300万円 | 電柱本体代、トランス(変圧器)代、通信回線張替工事費 | 変圧器が付属している電柱を倒壊させた場合、賠償額は300万円規模へ跳ね上がる。 |
| 道路標識・カーブミラー | 約15万〜50万円 | 標識板・支柱の基礎工事費、ミラー本体の交換費用 | 標識の種類(大型案内標識など)によっては100万円を超えるケースも存在する。 |
| 民家のブロック塀・門扉 | 約15万〜100万円 | 解体撤去費、左官工事費、意匠の一体化に伴う全体補修費 | 一部の破損であっても、美観上の観点から広範囲の作り直しを請求されるリスクがある。 |
| 高速道路の中央分離帯 | 約30万〜150万円 | 特殊ガードレール部材代、夜間車線規制費用、緊急出動費 | 車線規制に必要な規制車両や誘導員の費用が膨大になり、請求額が膨らみやすい。 |
これら対象物への賠償は、任意保険の「対物賠償責任保険」から支払われます。対物賠償を「無制限」で契約していれば自己負担は発生しませんが、前述の通り警察への事故届出を行っていなければ対物保険の使用自体が極めて困難になります。
【行政処分と点数】自損事故でゴールド免許は剥奪されるのか?物損事故との違い
ドライバーが最も気にするポイントの一つが、「自損事故を起こしたら免許の点数が引かれるのか」「ゴールド免許からブルー免許に格下げされてしまうのか」という点です。
法律上、自損事故は相手が存在しないため、基本的には「物損事故(物件事故)」として処理されます。道路交通法において、他人に怪我を負わせていない純粋な物損事故に対しては、原則として違反点数の加算(行政処分)はありません。したがって、信号無視や大幅なスピード違反といった明らかな違反行為が事故の直接原因でない限り、ゴールド免許をそのまま維持することが可能です。
しかし、例外的に違反点数が引かれ、免許停止などの厳しい処分が下されるパターンが3つ存在します。
- 事故原因に重大な交通違反がある場合:酒気帯び運転、居眠り運転(安全運転義務違反)、過度な速度超過などがあった場合、その違反行為自体の点数が加算されます。
- 警察へ報告せず現場を立ち去った場合:「当て逃げ」と認定された場合、危険防止等措置義務違反(5点)などが加算され、過去の累積点数がなくても即座に免停処分の対象となります。
- 同乗者を負傷させた場合:自分以外の同乗者が怪我をした場合、事故は「人身事故」へと切り替わります。運転手には安全運転義務違反(2点)に加え、被害者の傷害の程度に応じた付加点数(3点〜13点程度)が加算されます。
【実態検証】車両保険は使うべきか?3等級ダウンと保険料値上げの損益分岐点
自損事故で自車の修理が必要になった際、加入している車両保険を使うべきかどうかは非常にシビアな計算が求められます。「せっかく高い保険料を払っているのだから使わなければ損」と考えるのは危険です。
3等級ダウンと「事故有係数」のダブルパンチ
自損事故で車両保険を使用すると、翌年度の契約において等級が3等級ダウンします。さらに、通常よりも割引率が大幅に低くなる「事故有係数適用期間」が3年間付加されます。これにより、翌年から3年間にわたって支払う保険料が急激に跳ね上がることになります。
大手損害保険会社の試算モデルによると、例えば「現在15等級で年間保険料が6万円」のドライバーが自損事故で車両保険を1回使った場合、3年間の保険料の増額分(差額の累計)はおよそ10万〜15万円程度に達します。若年層や元々の等級が低いドライバーの場合、保険料の上昇幅は20万円を超えるケースも珍しくありません。
保険を使うか自腹で直すかの「損益分岐点」
現場取材に基づき、保険を使うべきかどうかの判断基準を整理したのが下図の判断フレームです。
- 修理代が10万円未満の場合:迷わず自腹修理(保険不使用)を選択すべきです。等級ダウンによる将来の保険料増加額の方が確実に高くつきます。
- 修理代が10万〜20万円程度の場合:グレーゾーンです。保険会社や担当代理店に「保険を使った場合の今後3年間の保険料差額」をシミュレーションしてもらい、免責金額(自己負担額)と合算して比較検討する必要があります。
- 修理代が30万円以上、または全損の場合:車両保険を使用するメリットが大きいと言えます。等級ダウンによる保険料上昇分を差し引いても、手元の現金支出を大幅に抑制できます。
【プロの結論】車両保険を使うべき人・見送るべき人の境界線
車両保険の使用が適しているのは、「フレームや足回りに深刻なダメージがあり、修理代が数十万円規模に膨らむ人」や「ローン返済中で手元にまとまった修理資金がない人」です。一方で、「バンパーの擦り傷やドアの小さな凹み程度で修理代が10万〜15万円に収まる人」や「あと1〜2年でゴールド免許復帰や最高等級(20等級)への到達を目指している人」は、保険を使わずに自腹またはリビルト品(中古再生部品)を活用して修理するのが合理的な防衛策となります。
【盲点と落とし穴】同乗者の怪我と「当て逃げ」の境界線
自損事故において、ドライバーが見落としがちな2大リスクが「同乗者の怪我に対する補償」と「知らぬ間に当て逃げ犯にされるリスク」です。
家族や知人を乗せていた場合の保険適用
単独事故で助手席や後部座席に乗せていた同乗者が骨折やむち打ちなどの怪我を負った場合、自賠責保険や任意保険の「人身傷害保険」または「搭乗者傷害保険」から治療費や慰謝料が支払われます。
注意すべきは、親族以外の友人や知人を乗せていた場合、運転者の「対人賠償責任保険」の対象にもなり得るという点です。しかし、警察への届出をしておらず物損事故としても人身事故としても処理されていない場合、保険会社による治療費の直接支払いがスムーズに行われないケースが頻発しています。同乗者が「大した怪我じゃないから大丈夫」と言っていても、後から首の痛みなどを訴えるケースは多いため、初期段階での警察への連絡は不可欠です。
監視カメラとドライブレコーダー普及による「逃げ得」の完全消滅
「夜間で見ている人もいないし、ブロック塀を少し擦っただけだから」とその場を去る行為は、現在の交通環境下では極めて危険です。2020年代半ば以降、街頭防犯カメラの超高解像度化および駐車監視機能付きドライブレコーダーの普及率は飛躍的に向上しています。
現場周辺の防犯カメラ映像や、後続車・対向車の車載カメラのリレー捜査により、数日から数週間後に警察から出頭要請が届く事案が急増しています。現場で自ら申告していれば「単なる物損事故」として無減点で済んだものが、立ち去ったことによって「当て逃げ事件」の被疑者として取り調べを受けることになるのです。
自損事故を起こした直後の正しい対処手順【緊急時チェックリスト】
万が一、自損事故を起こしてしまった場合は、パニックに陥ることなく以下の4つのステップを順番に実行してください。
- 二次災害の防止と安全確保: ハザードランプを点灯させ、可能であれば車を路肩などの安全な場所へ移動させます。後続車からの追突を防ぐため、停止表示板(三角表示板)や発煙筒を車両後方に設置します。
- 負傷者の救護(同乗者がいる場合): 同乗者に怪我がある場合は、直ちに119番通報を行い救急車を要請します。
- 警察への通報(110番): 怪我人の有無を確認後、速やかに110番通報を行います。通報時には「事故の正確な場所」「単独事故であること」「破損させた物(ガードレール、電柱など)」「自車の損壊状況」を冷静に伝えます。
- 現場の証拠保存と保険会社への連絡: 警察の到着を待つ間に、スマートフォン等で衝突箇所の全景、破損させた構造物、自車の損傷部位、スリップ痕などを多角的に撮影しておきます。その後、加入している損害保険会社の事故受付デスクへ連絡を入れ、今後のレッカー手配や修理工場への搬送について指示を仰ぎます。
【自損事故】に関するよくある質問(FAQ)
Q1:自宅の駐車場で自宅の壁に車をぶつけた場合でも、警察を呼ぶ必要がありますか?
A1:完全に私有地内であり、他人の所有物や公共物を一切損壊しておらず、怪我人もいない場合は、警察への法的な報告義務は発生しません。ただし、自身の車両保険を使って車を修理する場合、保険会社によっては警察への事故届出(事故証明書)またはそれに準ずる事故状況報告書の提出を求められることがあるため、保険会社へ事前の確認が必要です。
Q2:ガードレールを擦ってしまい、その場を離れてしまいました。今からでも警察に行くべきですか?
A2:直ちに最寄りの警察署または事故現場を管轄する警察署へ出頭してください。時間が経過するほど「当て逃げ」の悪質性が疑われるリスクが高まります。自ら警察へ申し出ること(自首・任意申告)で、悪質な当て逃げとしての逮捕や厳しい処罰を回避し、通常の物損事故として誠実な示談手続きへ移行できる可能性が高くなります。
Q3:自損事故で車が動かなくなりました。保険のロードサービスを使うと等級は下がりますか?
A3:原則として、損害保険会社が付帯しているロードサービス(レッカー移動、落輪引き上げ、バッテリー上がり対応など)を利用するだけであれば、等級は下がりません(ノーカウント事故扱い)。車両保険を使って車の修理代を請求した場合にのみ、3等級ダウンが適用されます。
まとめ:焦らず冷静な初動が将来の金銭的・法的リスクを最小限に抑える
自損事故は誰にでも起こり得る突発的なトラブルですが、その後の対応次第で「単なる物損の軽微な事故」で済むか、「刑事罰や免停を伴う当て逃げ事件」に発展するかが明確に分かれます。
事故を起こしてしまった際は、どれほど小さな接触であっても「まず現場の安全を確保し、迷わず警察へ通報する」ことが最善かつ唯一の防衛策です。その上で、修理代の見積もりと将来の保険料上昇額を冷静に天秤にかけ、車両保険を使うか自腹で対応するかを合理的に判断してください。目先の焦りから逃げることなく、誠実で迅速な初動を取ることが、結果としてあなた自身の免許と財産を守ることにつながります。 (出典: 自 損 事故(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
