確定拠出年金と退職金の違いは?損しない受取順と税制控除の罠をプロが解説
定年や老後のリタイアメントを意識し始めた会社員にとって、避けて通れないのが「退職金」と「確定拠出年金(DC)」の出口戦略です。「どちらも会社を辞めるときにもらえるお金」とひと括りに捉えがちですが、運用のリスク所在、給付の決まり方、そして受け取り時の税制ルールには決定的な違いが存在します。
特に見落とされがちなのが、両者を同時に、あるいは数年あけて受け取る際の「税金控除枠の併用ルール」です。受け取る順番や時期の設計を1つ誤るだけで、本来払う必要のなかった税金が数十万円から数百万円単位で差し引かれ、手取り額が激減してしまう実態があります。本稿では、2026年現在の最新税制動向を踏まえ、確定拠出年金と退職金の違いから最も手元資金を残す受取戦略までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:従来の退職金(一時金や確定給付企業年金)は給付額が約束される一方、確定拠出年金は個人の運用実績によって受取額が変動する。
- 要点2:どちらも「退職所得控除」を活用できるが、受け取る順番と間隔(いわゆる19年ルール・5年ルール)によって控除枠の重複調整が入り、手取り額に大差がつく。
- 要点3:2026年以降の税制改正議論(勤続20年超の控除優遇見直しなど)を視野に入れ、60歳から75歳までの受取スケジュールを逆算して設計することが必須。
【基本構造の比較】確定拠出年金と従来の退職金・確定給付企業年金の違い
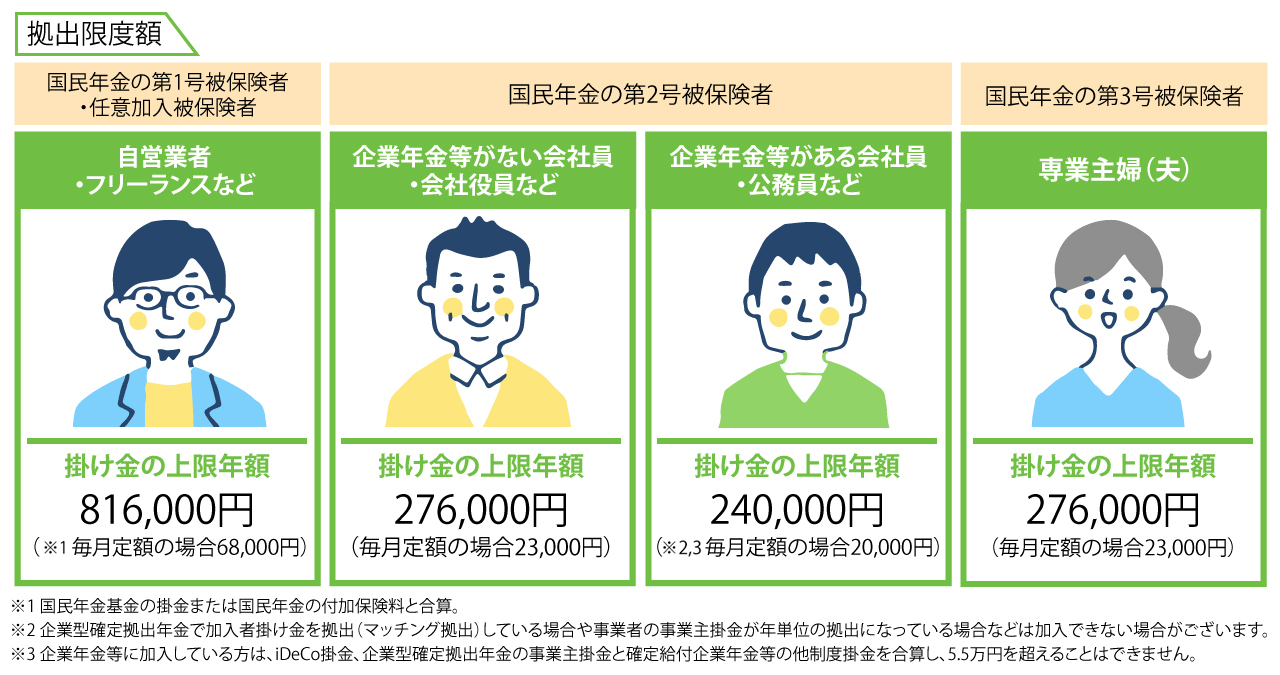
まず整理しておきたいのが、制度としての根本的な違いです。日本の企業が導入している退職給付制度は、大きく分けて「退職一時金制度」「確定給付企業年金(DB)」「企業型確定拠出年金(企業型DC)」、そして個人で任意加入する「iDeCo(個人型確定拠出年金)」に分類されます。
最も大きな違いは「運用リスクを誰が背負うか」と「将来の給付額が確定しているか」の2点にあります。
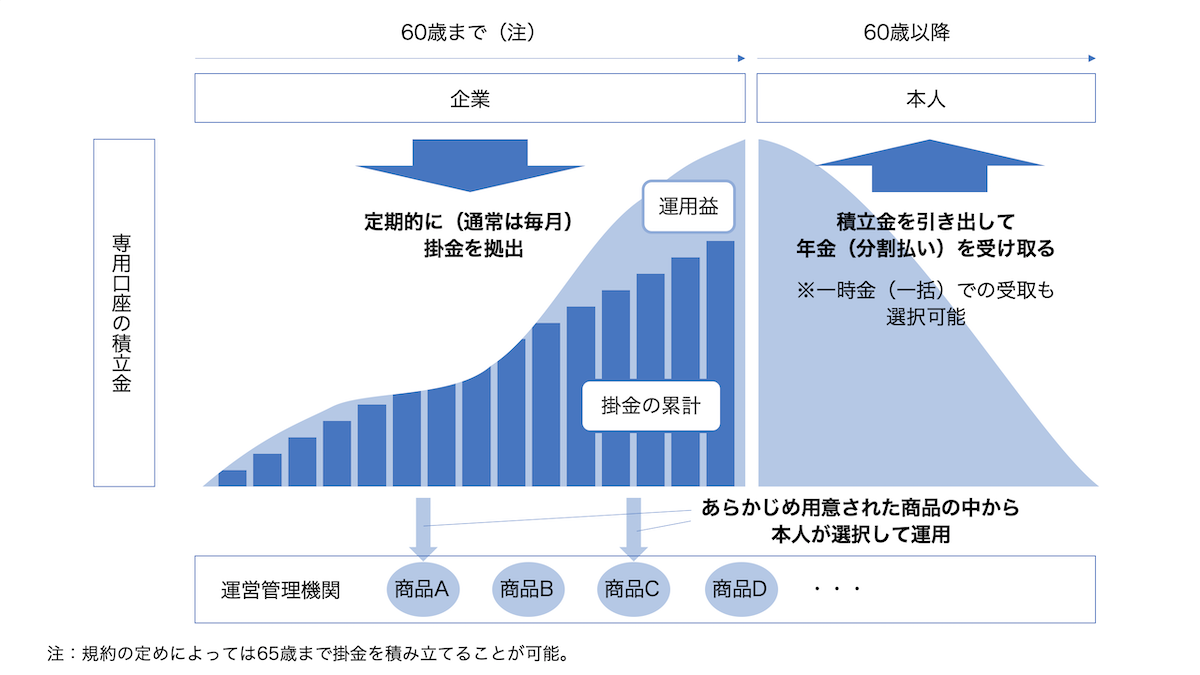
従来の退職一時金や確定給付企業年金違いの要点は、会社側が将来の受取額(または計算式)をあらかじめ約束している点です。企業の財務状況悪化という極端なリスクを除けば、従業員は安定した給付を見込めます。これに対し、企業型DCやiDeCoをはじめとする確定拠出年金は、企業や個人が毎月一定の掛金を「拠出」し、その資金をどの投資信託や定期預金で運用するかは従業員自身が判断します。運用の成果がプラスになれば将来の受取額は増えますが、元本割れのリスクも完全に自己責任となる仕組みです。
また、確定拠出年金には高い「ポータビリティ(持ち運びやすさ)」が備わっています。転職時に積み立てた資産を次の会社の企業型DCやiDeCoへ非課税で移管でき、退職時に受給要件を満たさない場合でも企業年金連合会移管手続などを経て将来に備えることが可能です。
【税金と控除枠の仕組み】退職金は一時金と年金どっちが得なのか?
受給権を得た際、多くの人が直面するのが「一時金(一括)」で受け取るか、「年金(分割)」で受け取るかという選択です。結論から言えば、税制面だけで比較した場合、多くのケースで一時金での受け取りが圧倒的に有利になります。
その最大の理由が、税法上きわめて強力な優遇措置である退職所得控除の計算枠です。一時金として受け取る退職金や確定拠出年金は「退職所得」として扱われ、他の所得(給与や事業所得など)と合算されない分離課税が適用されます。
退職所得控除額は、以下の計算式で算出されます。
- 勤続年数(DC加入期間)が20年以下の場合: 40万円 × 勤続年数(最低80万円)
- 勤続年数(DC加入期間)が20年超の場合: 800万円 + 70万円 × (勤続年数 − 20年)
たとえば勤続30年の会社員であれば、控除枠は1,500万円(800万円+70万円×10年)にのぼります。さらに、受取額からこの控除枠を差し引いた残額の「2分の1」にしか税金がかかりません。
一方で「年金」として分割受給する場合、受け取った金額は「公的年金等控除」の対象となる雑所得として扱われます。公的年金等控除の枠を超えた分は総合課税の対象となり、所得税や住民税が毎年課されるだけでなく、翌年の国民健康保険料や介護保険料などの社会保険料を引き上げる要因にもなります。「退職金一時金年金どっちが得」かを総合的な手取りベースで比較すると、一時金による退職所得控除の最大活用が定石とされている理由はここにあります。
【知らないと数十万円損する真相】併用時の「19年ルールと5年ルール」とおすすめ受取順
確定拠出年金と会社の退職一時金を両方保有している場合、最も警戒しなければならないのが確定拠出年金退職金控除枠の重複調整です。税法上、同じ人が複数の退職手当等を受け取る際、控除枠を二重取りできないようにするルールが厳密に定められています。
ここで鍵を握るのが、受給する順番によって適用期間が異なる19年ルールと5年ルールの存在です。
従来の税制では、先に確定拠出年金を一時金で受け取り、5年以上の間隔を空けて会社の退職一時金を受け取れば、それぞれの期間で退職所得控除をフルに使えるという仕組みが存在していました。しかし、相次ぐ税制適正化により、現在では「DCを先に受け取り、後から退職一時金を受け取る場合」の重複期間カウントが前年以前19年以内(実質20年の間隔が必要)へと延長されています。
一方、「先に会社の退職一時金を受け取り、後から確定拠出年金を受け取る場合」は、依然として前年以前5年以内の退職金が調整対象とされています。この受取順の違いを理解していないと、以下のような事態に陥ります。
- ケースA(失敗例): 60歳で企業型DCの一時金を受け取り、65歳で会社の退職金一時金を受け取った場合。19年ルールの対象となり、65歳時点の退職金計算で勤続期間の重複部分(60歳までの期間)の控除枠がまるごと削られ、多額の税金が課される。
- ケースB(戦略例): 60歳で定年退職時に会社の退職一時金を受け取り、確定拠出年金はそのまま運用を継続。5年以上間隔を空けた65歳以降(または70歳など)に確定拠出年金を一時金受給する。この場合、5年ルールをクリアすることでDC側の控除枠(60歳以降の加入期間等)を効率的に活用できる。
企業型DCと退職金併用やiDeCo退職金併用を行っている方は、受取順の選択ミスだけで手取りが数十万円から100万円以上減ってしまうリスクがあるため、受取スケジュールの綿密なシミュレーションが不可欠です。
【手取りシミュレーション】受け取り方と順序で手取り額はどう激変するのか?
実際の受取パターンによって、手取り額にどれほどの差が生まれるのかを具体的な数字で検証します。
【モデル条件】
・勤続年数(企業型DC加入期間):30年(同一企業に勤務)
・会社の退職一時金:1,500万円
・確定拠出年金(DC資産):1,000万円
・合計受取額:2,500万円
勤続30年に対する通常の退職所得控除枠は1,500万円です。
パターン1:60歳時点で両方を同時に一時金受取した場合
合計受取額2,500万円に対し、控除枠は重複調整により1,500万円のみ適用されます。
課税退職所得 =(2,500万円 − 1,500万円)× 1/2 = 500万円
これに対して所得税(約57万円、復興特別所得税含む)および住民税(10%=50万円)が課され、合計約107万円の税金が差し引かれます。
パターン2:受取時期をずらし、控除枠と運用益を最大活用した場合
60歳時点で退職一時金1,500万円を受給(控除枠1,500万円がフル適用され税金0円)。
DC資産1,000万円はそのまま運用を継続し、65歳以降に一時金として受給します。この際、60歳以降の再雇用期間や規約に応じた加入期間分の控除枠が再付与されるか、あるいは年金受取(公的年金受給開始前の空白期間に合わせた分割受給)を組み合わせることで、手取り額のロスを数十万円単位で圧縮することが可能になります。
確定拠出年金受け取り方税金の負担を最小限に抑えるためには、自身の退職金額面とDC残高の比率を見極めた上での個別試算が欠かせません。
【2026年最新の税制改正動向】退職所得控除の見直し議論と今後の備え
退職金を取り巻く環境でいま最も警戒されているのが、政府および税制調査会で議論が進む2026年税制改正退職金の見直し動向です。
現行の税制では「勤続20年を超えると1年あたりの控除額が40万円から70万円へ跳ね上がる」という長期勤続優遇が取られています。しかし、雇用の流動化やリスキリング推進を背景に、この仕組みが「転職の足かせになっている」との指摘が相次いでおり、勤続年数にかかわらず一律1年あたり40万円に平準化する方向での見直しが俎上に載っています。
仮に勤続30年の控除枠が一律40万円化された場合、現行の1,500万円から1,200万円へと300万円縮小します。これにより、課税対象額が150万円増大し、実質的な増税となる会社員が続出する懸念があります。
こうした税制改正の荒波に備えるためにも、確定拠出年金の出口戦略は「退職直前に考える」のでは手遅れです。確定拠出年金受取時期おすすめのタイミング(最長75歳まで繰り下げ可能)を把握し、法改正の施行時期と自身の退職年齢を照らし合わせながら、柔軟に給付申請を調整できる準備を整えておく必要があります。
【確定拠出年金と退職金の違い】に関するよくある質問(FAQ)
Q1:企業型DCとiDeCoの両方に加入していますが、退職金と合わせると控除枠はどう計算されますか?
A1:企業型DCとiDeCoの両方を一時金で受け取る場合、重複している加入期間は二重にカウントできません。原則として「最も長い期間」をベースに控除枠が算出され、同時期に会社の退職一時金を受け取る場合は合算して同一の控除枠を適用することになります。受取時期を適切にずらすことで、控除枠の重複制限を回避する工夫が求められます。
Q2:確定拠出年金は一時金と年金の「併用受取」も可能ですか?
A2:多くの運営管理機関(金融機関)で併用受取が可能です。たとえば「退職所得控除の枠内に収まる分だけ一時金で受け取って非課税にし、残りの資産を年金形式で10年〜15年に分けて分割受給する」といった柔軟な出口設計ができます。これにより、税負担と社会保険料の急増を同時に抑えられます。
Q3:退職時に確定拠出年金をそのまま放置(放置口座化)するとどうなりますか?
A3:退職や転職から6カ月以内に移管手続を行わない場合、資産は自動的に「国民年金基金連合会」へ仮預託(自動移管)されます。自動移管されると運用が停止されるだけでなく、毎月管理手数料が差し引かれ、加入期間としてもカウントされなくなるため大きな損失となります。転職先の企業型DC、iDeCo、あるいは企業年金連合会移管手続を速やかに行う必要があります。
まとめ:老後資産を守るために今すぐ確認すべき出口戦略
確定拠出年金と従来の退職金は、運用責任の所在やポータビリティだけでなく、受取時の税制上の振る舞いにおいて決定的な違いを持っています。特に「退職所得控除」という強力な非課税枠をどのように配分するかは、老後資金の手取り額を左右する極めて重要な要素です。
知らずに同時に受け取って高額な税金を引かれてしまう事態を避けるためにも、まずはご自身の「勤続年数」「DC加入期間」「退職金の見込み額」「DCの運用残高」の4点を正確に把握してください。そして、受取順(退職金先かDC先か)や受取形態(一時金か年金か併用か)を60歳到達前の早い段階でシミュレーションしておくことが、賢い資産防衛の第一歩となります。 (出典: 確定 拠出 年金 退職 金 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
