円安なのに株高はなぜ起きる?仕組みと生活への影響を徹底解説
スーパーでの食料品値上げやガソリン代の高騰が家計を直撃し、「円安による負担」を日々実感する一方で、ニュースでは日経平均株価の最高値更新や堅調な株高が報じられています。「通貨の価値が下がっているのに、なぜ国内の株価はぐんぐん上昇するのか」と強い違和感を抱く方も少なくありません。
直感的には「国の通貨が安くなる=国力が落ちて株も下がる」と思われがちですが、株式市場と為替相場には独自の力学が働いています。本稿では、円安株高が起きる決定的な仕組みをはじめ、輸出企業の構造、外国人投資家の思惑、日米金利差の背景から家計への影響と資産防衛策まで、経済の現場からわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:円安はトヨタなど主力輸出企業の円建て売上・利益を大きく押し上げ、日経平均株価を牽引する最大の原動力になる。
- 要点2:ドルを持つ外国人投資家にとって日本株に「割安感」が生じ、継続的な買い越しが市場の押し上げ要因となっている。
- 要点3:家計には物価高のデメリットが大きい一方、新NISAなどを活用した資産運用でインフレと為替変動に備える視点が欠かせない。
【基本の仕組み】円安なのに株価が上がる決定的な理由
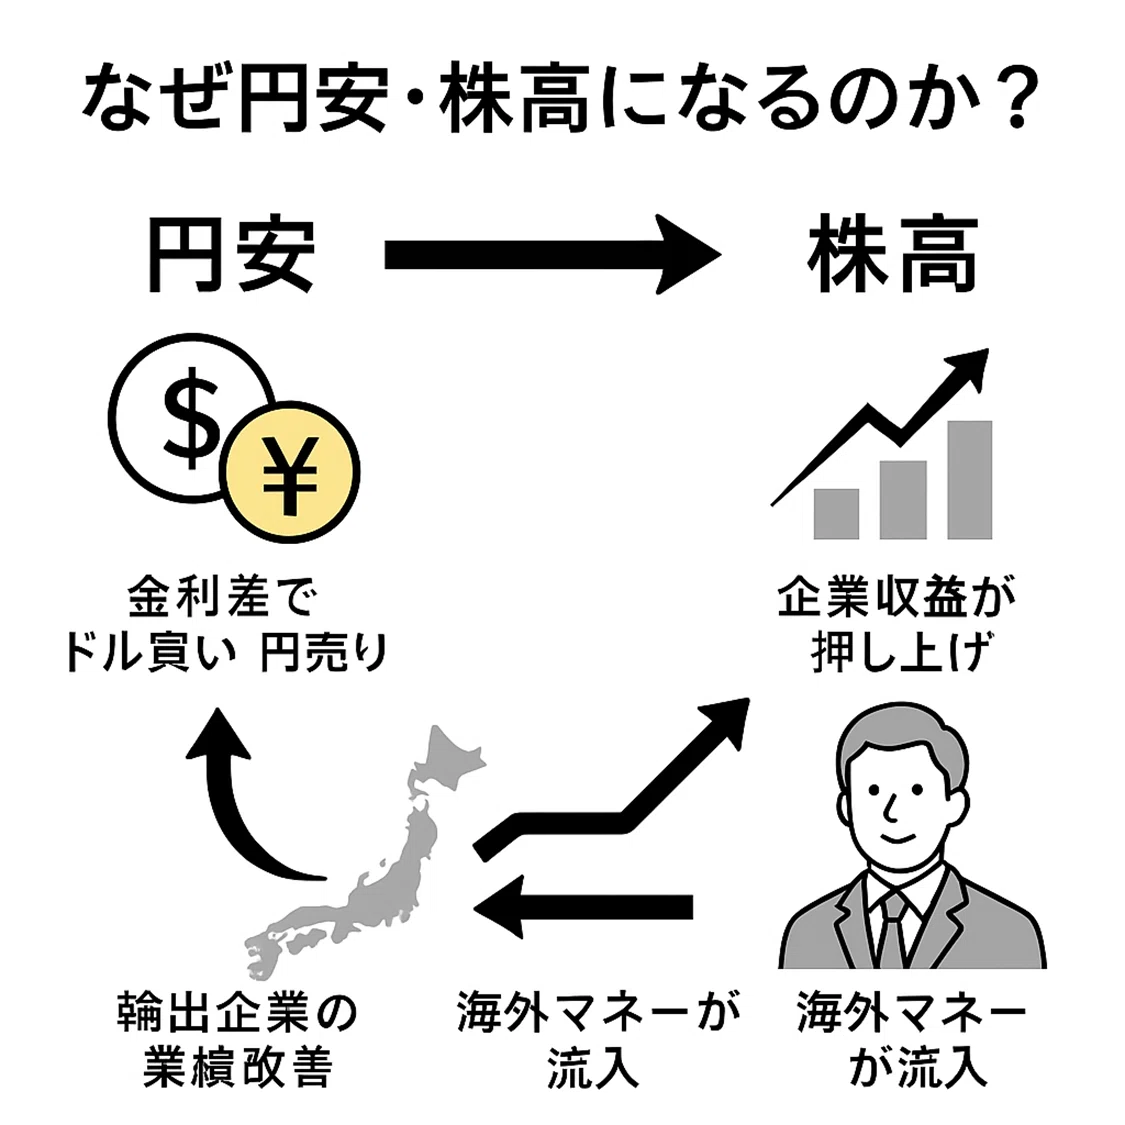
為替が円安に振れると株高になりやすい根本的な理由は、日経平均株価を構成する主力銘柄にグローバル輸出企業が集中していることにあります。日経平均株価は日本を代表する225社で構成されていますが、指数への影響力が大きい値がさ株や時価総額上位企業には、自動車、精密機械、半導体関連、総合商社といった海外売上比率の高い企業がずらりと並んでいます。
為替市場で「1ドル=130円」から「1ドル=155円」へと円安が進んだ場合、海外で同じ1万ドルの製品を販売しても、日本円に換算した売上は130万円から155万円へと跳ね上がります。現地での販売価格や数量がまったく変わらなくても、為替レートの変動だけで企業の円建て売上と営業利益が劇的に増加する仕組みが存在します。
株式市場は企業の「将来稼ぐ利益(収益力)」を評価して値付けを行う場所です。円安が進行すると、日本を代表する大企業の業績予想が一斉に上方修正され、それを好感した買い注文が殺到するため、結果として株価全体が大きく押し上げられます。
輸出企業の業績押し上げ効果と「換算益」のカラクリ
円安がもたらす企業業績への恩恵は、単なる表面上の売上増だけにとどまりません。海外に生産拠点や販売子会社を持つ巨大企業の場合、海外現地で稼いだ外貨建ての利益を日本本社の決算(円建て)に統合する際、多額の「為替換算益」が発生します。
例えば大手自動車メーカーでは、対ドルで「1円の円安」が進むだけで、年間の営業利益が数百億円規模で押し上げられるケースが珍しくありません。企業側が期初に設定していた想定為替レートよりも実際の相場が円安に推移すれば、それだけで中間決算や本決算でサプライズ決算が相次ぐことになります。
さらに、海外市場における価格競争力が高まる点も見逃せません。円安によって現地通貨建ての販売価格を引き下げる余地が生まれ、シェア拡大に打って出ることが可能になります。こうした実力以上のブースト効果が企業収益を押し上げ、株式市場で高く評価される要因となっています。
外国人投資家が日本株を「買い越し」続ける背景と割安感
東京証券取引所における売買シェアの約6割から7割を占めているのは、海外のヘッジファンドや年金基金などの外国人投資家です。日本株のトレンドを決定づける彼らにとって、円安は日本株を爆買いする強力なトリガーになります。
ドルを基準通貨とする外国人投資家から見ると、円安が進むほど「日本株をドル換算した価格」が割安に見えます。米国の主要株価指数であるS&P500などが高値圏で推移し割高感が意識されるなか、「世界的に見ても業績が好調で、ガバナンス改革が進み、ドル建てで割安に買える資産」として日本株への評価が一変しました。
加えて、東京証券取引所によるPBR(株価純資産倍率)1倍割れ企業への改善要請や、日本企業の自社株買い・増配といった株主還元強化の姿勢も外国人投資家を強烈に引きつけています。円安による割安感と構造改革への期待が重なり、巨額の海外マネーが日本市場へ継続的に流入しています。
日米金利差と金融政策|日銀の利上げでも相場が動く背景
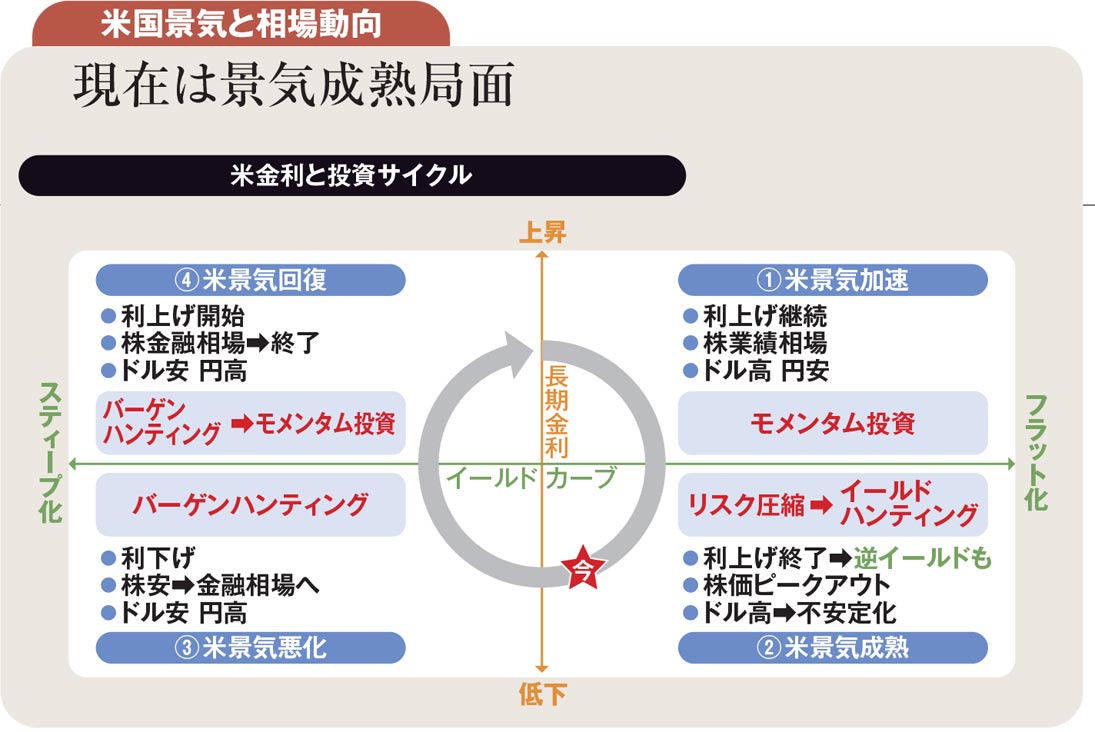
為替相場の基調を決定づけている最大の構造要因は、依然として「日米の金利差」です。米国連邦準備制度理事会(FRB)が高水準の政策金利を維持する一方、日本銀行はマイナス金利解除後も極めて緩やかな利上げペースを維持してきました。
金利がほぼゼロに近い「円」を借りて、金利の高い「ドル」で運用する「円キャリー取引」は、為替市場で構造的な円売り・ドル買い圧力を生み出します。日銀が段階的な利上げ姿勢を示しても、米国の底堅い経済指標やインフレ動向によって金利差が大きく縮小しない局面では、円安基調が長期化しやすくなります。
市場参加者は中央銀行の金融政策決定会合や要人発言を常に注視しており、日米金利差の縮小スピードが想定より遅いと判断されるたびに、円売りと輸出株買いが同時に誘発される相場環境が続いています。
円安株高のメリット・デメリットと家計・生活への影響
株価の上昇は経済指標として華々しく映りますが、私たちの日常生活においては「強い光と濃い影」の二面性をもたらします。メリットとデメリットを冷静に整理することが重要です。
【主なメリット】
- グローバル企業の業績拡大と賃上げ:過去最高益を更新した大企業を中心に、ベースアップや満額回答のボーナス支給が実現。
- インバウンド(訪日外国人観光客)需要の爆発:外国人観光客の消費額が急伸し、地方の観光産業や飲食・宿泊業が潤う。
- 株式投資家の資産増加:新NISAなどで日本株や外貨建て投資信託を保有している個人の金融資産が拡大。
【主なデメリット】
- 輸入物価高騰による家計の圧迫:エネルギー資源や食料品の多くを輸入に頼る日本において、輸入コストがダイレクトに跳ね上がり生活防衛を強いられる。
- 内需企業・中小企業の収益悪化:原材料費の高騰を価格転嫁しきれない国内向けサービス業や中小企業が厳しい状況に追い込まれる。
- 実質賃金の目減り:名目賃金が上がっても、それを上回るインフレが発生すると生活実感としての豊かさは向上しない。
2026年以降の為替展望とインフレ下における資産運用対策
今後の為替相場や株式市場を見据えるにあたり、過去の為替前提に頼った一辺倒の予測は通用しません。米国の景気動向や利下げサイクル、日銀の金融政策の正常化プロセス、地政学的リスクなどが複雑に絡み合い、ボラティリティ(価格変動幅)の高い展開が想定されます。
こうした不透明な時代において、現金を銀行預金だけに預けておくことは「インフレによる実質的な資産の目減り」を意味します。円安と物価高の双方から家計を守るためには、以下のような資産運用対策が不可欠です。
第一に、新NISA制度をフル活用し、世界株式(オルカン)や米国株(S&P500)など「外貨建て資産」への分散投資を継続することです。これらは円安局面で為替差益を得られるため、生活費の輸入物価高に対する有効なヘッジ(保険)として機能します。
第二に、国内の高配当株や株主還元に積極的な優良大型株をポートフォリオに組み入れる手法です。インフレ下でも価格転嫁力があり、円安を追い風に増配を続ける企業へ投資することで、物価上昇を上回るリターンを中長期で狙う戦略が現実的な選択肢となります。
【円安株高はなぜ起きる?】に関するよくある質問(FAQ)
Q1:円安なのに株高だと、日本経済は本当に良い状態と言えるのですか?
A1:一概に「全体が良い」とは言えません。海外で稼ぐ大手輸出企業やインバウンド関連は絶好調ですが、輸入コスト増に苦しむ内需系中小企業や一般消費者の間には格差が生じています。株高はあくまで一部のグローバル大企業の収益力や外国人マネーを反映したものであり、実体経済全体の体感温度とはギャップが生じやすいのが実情です。
Q2:円高に反転したら、日経平均株価は必ず暴落しますか?
A2:急激な円高が進んだ場合は輸出企業の採算悪化が懸念され、一時的な株価調整が起きやすくなります。ただし、円高は輸入コストを引き下げて国内消費を活性化させる好影響もあります。企業の自社株買いや国内投資の活発化など、為替以外のファンダメンタルズが強固であれば、円高下でも底堅く推移する銘柄は数多く存在します。
Q3:円安株高の恩恵を受けられない一般家庭はどう対策すべきですか?
A3:給料の上昇だけに頼るのではなく、資産の一部を「円安・インフレに強い資産」にシフトすることが有効です。新NISAを活用した全世界株式インデックス投資や、業績好調な国内高配当株への積立投資を取り入れることで、物価上昇の痛みを投資リターンで相殺する体制作りが現実的な自衛策となります。
まとめ:為替と株価の構造変化を見据えた賢い備えを
「円安なのに株高」という一見矛盾した現象の裏には、輸出主導の大企業構造、外国人投資家の買い越し、日米金利差という明確なメカニズムが存在します。この構造を正しく理解すれば、日々のニュースに惑わされることなく市場の本質を見極められるようになります。
為替と株価の相関関係は時代とともに変化を続けます。物価高という身近な課題と向き合いながら、構造変化の波に乗り遅れないよう、自身の資産形成や情報収集のアップデートを着実に進めていきましょう。 (出典: 円 安 株 高 なぜ(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
