退職後の健康保険で数万円も差が出る!任意継続・国保・扶養の正しい選び方
会社を離れる決断を下した直後、誰もが直面する現実的なハードルが社会保険の切り替えです。会社員時代は給与から天引きされ、保険料の半分を勤務先が負担(労使折半)してくれていましたが、退職した翌日からはすべての選択と支払いを自分自身で管理しなければなりません。
「手続きを後回しにしていたら、前年の所得をもとに算定された高額な納付書が届いて青ざめた」「期限を1日過ぎただけで希望の制度に加入できなかった」という現場の相談は後を絶ちません。手元に残る可処分所得を最大化し、無保険期間という最大のリスクを避けるために、2026年最新の制度設計に基づいた客観的データから最適な選択肢を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職後の健康保険は「任意継続」「国民健康保険」「家族の扶養」の3択であり、家族の扶養に入れれば保険料負担はゼロになる。
- 要点2:扶養に入れない場合、前年年収約400万〜500万円を境に任意継続と国民健康保険のどちらが得かの損得ラインが逆転する。
- 要点3:任意継続は退職翌日から「20日以内」の必着手続きが絶対条件であり、1日でも遅れると法律上いかなる理由でも受理されない。
退職後の健康保険はどれが得?3大選択肢の決定的な違いと仕組み
退職日を迎えた後、日本の公的医療保険制度(国民皆保険)において選べるルートは原則として「任意継続被保険者制度」「国民健康保険切り替え」「家族の扶養に入る条件を満たすこと」の3つに絞られます。ここで何を基準に選ぶかによって、年間で数万〜数十万円単位の金銭的差額が生じます。
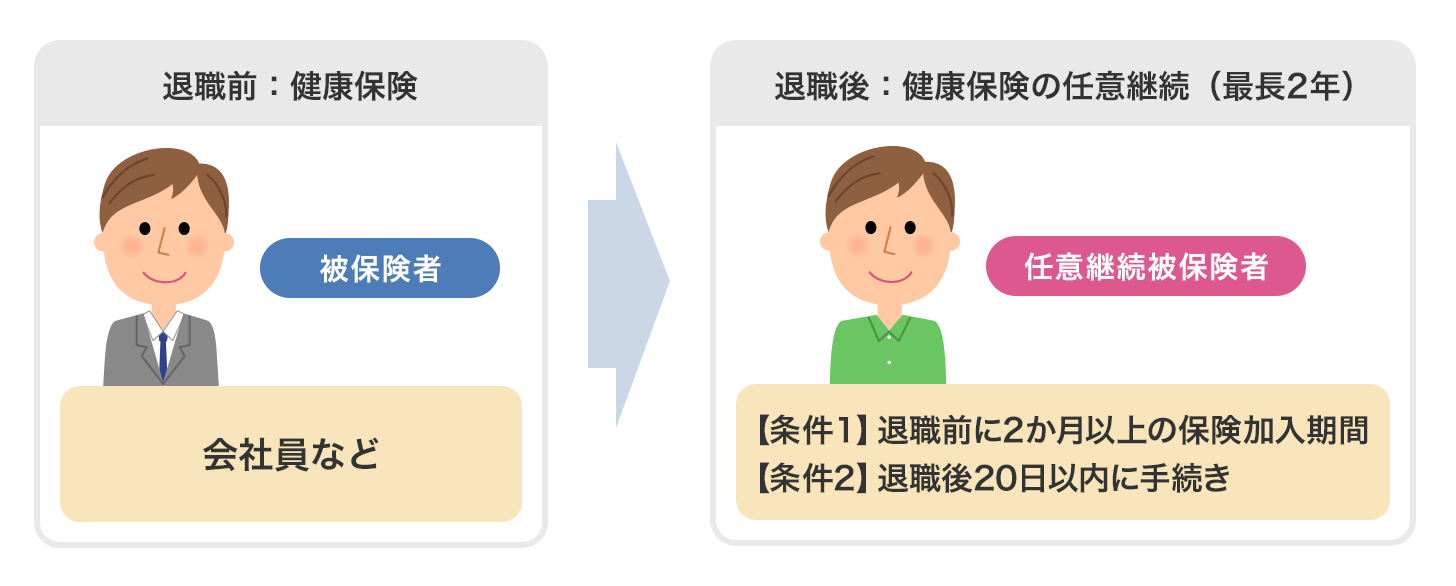
第1の選択肢である任意継続被保険者制度は、退職前に入っていた会社の健康保険(協会けんぽや健康保険組合など)に最長2年間継続して加入し続ける仕組みです。会社負担分がなくなるため保険料は全額自己負担(実質2倍)となりますが、法律によって定められた算定基礎の上限が適用されるため、在職時の給与が高かった人ほど割安になる特徴を持っています。
第2の選択肢である国民健康保険切り替えは、住民票のある市区町村が運営する国保に移行する形態です。前年(1月〜12月)の総所得金額等をもとに保険料が計算されるため、在職中に高収入だった場合、退職1年目の負担額が跳ね上がる構造的リスクを抱えています。
第3の選択肢が家族の扶養に入る条件をクリアすることです。配偶者や親、子など親族が加入している被用者保険(協会けんぽ等)の被扶養者になれば、自身の保険料支払いは完全に免除され、ゼロ円で従前と同等の医療給付を受けられます。ただし「退職後の見込み年収が130万円未満(60歳以上や障害者は180万円未満)」かつ「被保険者の年収の2分の1未満」といった極めて厳格な収入基準が存在します。

【2026年最新】退職後健康保険比較シミュレーション|年収別損得ライン
厚生労働省および各自治体・健保連の2026年度算定データに基づき、具体的に退職後の健康保険どちらが得かを比較検証します。判断の分かれ目となるのは、自身の「退職時の標準報酬月額」と「前年の年間所得」の相関関係です。
まず押さえるべきは任意継続保険料計算方法の特性です。全国健康保険協会(協会けんぽ)の場合、退職時の自身の標準報酬月額と全加入者の平均標準報酬月額(2026年基準値:30万円〜32万円程度)のいずれか低い方が適用されます。そのため、現役時代に役員報酬や高年収を得ていた層であっても、任意継続の上限額でストッパーがかかります。これに対して国民健康保険は各自治体の条例によって最高限度額(2026年最新健康保険料上限:基礎分・支援分・介護分の合計で年106万円〜108万円水準)まで前年の所得に比例して課税されます。
| 選択肢 | 詳細・数値データ(2026年基準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家族の扶養 | 保険料負担:0円(完全無料) 年収要件:向こう1年見込み130万円未満 | 日給3,611円以下の基準 失業手当受給中は原則不可 | 最優先で検討すべき最強の選択肢。手当待機期間の活用も有効。 |
| 任意継続 | 上限枠:月額約3.2万〜4.2万円程度 全額自己負担だが上限で打ち止め | 退職前年収500万円以上で 国保より圧倒的に割安になる傾向 | 扶養家族がいる場合、追加負担なしで被扶養者を包括できるのが最大の強み。 |
| 国民健康保険 | 自治体ごとの所得割+均等割 世帯人数ごとに均等割が加算 | 退職前年収350万円未満、または 倒産・解雇時の軽減該当者 | 単身で前年所得が低い場合は最安。ただし家族が多いと負担が急増する。 |
具体的な退職後健康保険比較シミュレーションを行うと、独身で退職前年収600万円の会社員の場合、国民健康保険は月額約4万5,000円前後に達するケースが多いのに対し、任意継続であれば上限規制によって月額約3万2,000円程度に収まる事例が目立ちます。差額は月1万円強、年間で15万円前後の開きとなります。逆に年収300万円未満の場合は国民健康保険の方が安くなる傾向にあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋の相談履歴を精査すると、制度の文面だけでは見えてこない行政窓口との生々しい攻防やトラブルが浮き彫りになります。
「退職証明書が会社から届かず、保険証のない空白期間が2週間以上続いて病院にかかれなかった」「任意継続の納付書が届いたが、期限日当日が祝日であることを失念し、翌日納付扱いで即資格喪失になった」といった体験談は毎年数多く投稿されています。特に注意が必要なのが、離職票の発行遅延問題です。会社側の総務手続きやハローワークの混雑により、離職票の到着には退職後2週間〜3週間を要することが珍しくありません。
こうした事態を防ぐため、市役所窓口での国民健康保険被保険者証即日発行を目指す実務経験者からは、「離職票を待つのではなく、退職日当日に会社に『退職証明書』を発行させ、それを持参して窓口へ行くべき」という知恵が共有されています。正規の退職証明書健康保険手続きを行えば、離職票が未着の状態でも身分証明書とマイナンバーを提示することで即日交付を受けることが可能です。
一般に知られていない盲点とネットの誤解|減免と失業給付の真実
情報空間に氾濫する俗説のなかでも、特に大きな経済的損失につながりかねない2つの誤解があります。
1点目は「任意継続はいつでも解約して国保に切り替えられる」という誤解です。健康保険法の改正により、現在は加入者本人の申し出による任意脱退が認められるようになりましたが、脱退の手続き完了までには一定の日数を要します。また、任意継続申請期限20日という期日は極めて厳格であり、病気や天災など正当な理由がない限り、21日目の申請は全国健康保険協会でも門前払いです。
2点目は、退職後健康保険無職の場合における減免措置の過大評価です。自治体には国民健康保険料減免制度が存在しますが、「自己都合退職で単に次の就職先が決まっていない無職」という理由だけでは、法定の減免基準を満たさないケースがほとんどです。減免が強力に機能するのは、倒産・解雇・雇い止めなどの「非自発的失業(特定受給資格者や特定理由離職者)」に認定され、雇用保険受給資格者証の離職理由コード(11, 12, 21, 22, 23, 31, 32, 33, 34)を提示できた場合に限られます。この特例に該当すると、前年の給与所得を30/100として算定するため、国民健康保険料が劇的に安くなります。
【プロの結論】ライフステージ移行期の心理的防壁と損をしない選択基準
社会学や臨床心理学の見地から見ると、退職というイベントは単なる雇用の終了にとどまらず、長年所属した組織コミュニティからの離脱に伴う「役割喪失の不安」や「自立に伴う心理的プレッシャー」を伴います。人は大きな環境変化に直面すると、認知のキャパシティが低下し、複雑な公的手続きを無意識に回避・先送りしてしまう心理的防衛機制(プロクラスティネーション)が働きます。しかし、健康保険の空白は万一の事故や突発的な傷病時に全額自己負担という破滅的リスクを招きます。感情を排し、明確な基準でシステマチックに決断を下す姿勢が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
任意継続を選ぶべき人:
- 前年の年収が約500万円以上あり、高所得帯に該当する人
- 扶養している配偶者や子どもがおり、家族全体の保険料を抑えたい人
- 退職後すぐに自営業・フリーランスとして開業し、傷病手当金以外の付加給付(健保組合独自の給付)を維持したい人
国民健康保険を選ぶべき人:
- 前年の年収が低く(目安として350万円未満)、単身で扶養家族がいない人
- 会社都合退職や雇い止めなどで、非自発的失業者の保険料軽減措置が確実に適用される人
- 退職後すぐに再就職が決まる予定があり、数週間〜1ヶ月程度の短期間だけ加入する人
家族の扶養に入るべき人:
- 退職後の収入が当面の間、年換算130万円未満(月額約10.8万円以下)に収まる見込みの人
- 失業給付(基本手当)の受給前(待期期間・給付制限期間中)にある人(受給開始後は日額3,612円以上で扶養を外れるため切り替えが必要)

スムーズに進める退職後の健康保険手続き|タイムリミットと必要書類
円滑に退職後の健康保険手続きを完遂するためのロードマップは、時間軸の管理に尽きます。
退職日の翌日からカウントが始まり、任意継続を選ぶ場合は「20日以内」に協会けんぽまたは加入していた健康保険組合へ「任意継続被保険者資格取得申請書」を提出しなければなりません。保険料の初回納付期日も指定され、1日でも遅延するとその時点で資格が喪失します。
一方、国民健康保険に切り替える場合は、退職日の翌日から原則「14日以内」にお住まいの市区町村役場の保険年金課で手続きを行います。必要書類は、健康保険等資格喪失証明書(または退職証明書)、本人確認書類(マイナンバーカード、運転免許証)、通帳などの口座情報です。マイナンバーカードを提示すれば、窓口業務のデジタル連携が進んでいる自治体では、即日窓口で被保険者証の交付またはマイナ保険証への紐付け確認が完了します。
【退職 後 健康 保険】に関するよくある質問(FAQ)
Q1:退職後、無職で収入がない状態でも国民健康保険料は高額になりますか?
A1:はい、高額になる可能性が極めて高いです。国民健康保険料は「前年(1月〜12月)の所得」を基準に計算されるため、退職して現在が無職・無収入であっても、会社員時代に給与所得があった場合はその金額に応じた保険料が請求されます。自己都合退職の場合は前年所得の減額特例が適用されにくいため、退職前年収が高い方は任意継続の上限枠を活用する方が負担を抑えられます。
Q2:失業保険(雇用保険の基本手当)をもらいながら、家族の健康保険の扶養に入れますか?
A2:受給金額によって異なります。健康保険の扶養基準は「日額3,611円以下(年換算130万円未満)」です。失業保険の基本手当日額が3,612円以上となる場合、受給中は扶養に入ることができません。ただし、自己都合退職による給付制限期間(待期期間含む)などの「失業手当を実際に受け取っていない期間」であれば扶養に入ることが認められる健保組合が多いため、受給開始前まで扶養に入り、受給開始時に国民健康保険等へ切り替える手法が有効です。
Q3:任意継続と国民健康保険、どちらが安いかを事前に調べる確実な方法はありますか?
A3:退職前の段階で、市区町村の国民健康保険課に電話または窓口で前年の源泉徴収票を持参し「概算保険料」を試算してもらうことが最も確実です。同時に、加入中の健康保険組合または協会けんぽの公式サイトで任意継続の保険料額表(標準報酬月額の上限額)を確認してください。2つの数値を並べて比較することで、数万円の損を確実に回避できます。
まとめ:制度を味方につけて退職後の生活防衛を万全にする
退職後の健康保険選びは、単なる行政手続きの一環ではなく、キャリアの移行期における最大の「固定費削減策」です。選択の鍵を握るのは、前年の所得水準、扶養家族の有無、そして退職理由の3点です。
特に「任意継続の20日期限」は不可逆的なルールであり、猶予はありません。退職日が決まった段階で市区町村窓口と健保組合の双方で試算を行い、最短ルートで申請を済ませることが、不要な出費を防ぎ、次のキャリアへと力強く歩み出すための確固たる防壁となります。 (出典: 退職 後 健康 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
