生前贈与の非課税を正しく使えてる?2026年「7年持ち戻し」で知らないと大損
税制改正の波が押し寄せるなか、長年親しまれてきた資産承継のルールが根本から塗り替えられています。家族の未来を思って行ったはずの贈与が、数年後に税務署の指摘を受け、莫大な追徴課税へと跳ね返る事態が全国の税務相談窓口で頻発しています。
生前贈与の非課税枠は、年間110万円の基礎控除にとどまりません。各種の特例制度や改正ルールの全貌を正確に掴んでおかなければ、良かれと思った対策が思わぬ損失を招きます。税務調査の現場実態と2026年時点の最新法制度に基づき、手元に残る財産を確実に守り抜くための道筋を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年贈与の「7年持ち戻しルール」が進行しており、従来の駆け込み的な相続税対策は通用しなくなっています。
- 要点2:住宅・教育・結婚特例に加え、年110万円の基礎控除が新設された相続時精算課税制度の戦略的活用が鍵を握ります。
- 要点3:税務調査の最大の標的である「名義預金」を回避するため、贈与契約書の作成と確実な証拠保全が不可欠です。
【2026年税制改正の最新注意点まとめ】110万円の壁と「7年持ち戻し」の真実
これまで相続税対策の基本として幅広く活用されてきたのが、受贈者1人あたり年間110万円まで税金がかからない暦年贈与でした。しかし、いわゆる「暦年贈与110万円の壁」を取り巻く法的包囲網は、今まさに急速な引き締めを見せています。
国税庁および財務省の公式税制改正資料によると、2024年1月1日以降に行われた暦年贈与から、相続開始前における財産の加算期間(持ち戻し期間)が従来の3年から最長7年へと段階的に拡大されています。2026年現在、制度移行の過渡期に入っており、すでに2024年以降の贈与財産は「3年超」の持ち戻し射程圏内に組み込まれ始めています。これにより、被相続人が体調を崩してから慌てて子や孫に暦年贈与を繰り返す手法は、節税策としての効果を失いつつあります。
さらに見落とされがちなのが、持ち戻し対象となるのは「相続または遺贈により財産を取得した者」であるという点です。原則として配偶者や法定相続人である子は持ち戻しの対象になりますが、遺言による遺贈を受けない孫への贈与は現行法でも持ち戻しの対象外となります。2026年税制改正の最新注意点まとめとして押さえるべきは、単に金額を刻むだけでなく、「誰に」「いつから」渡すかという時間軸と対象者の再設計が迫られているという冷徹な事実です。

【制度比較表】非課税特例の要件一覧と賢い使い分けの基準
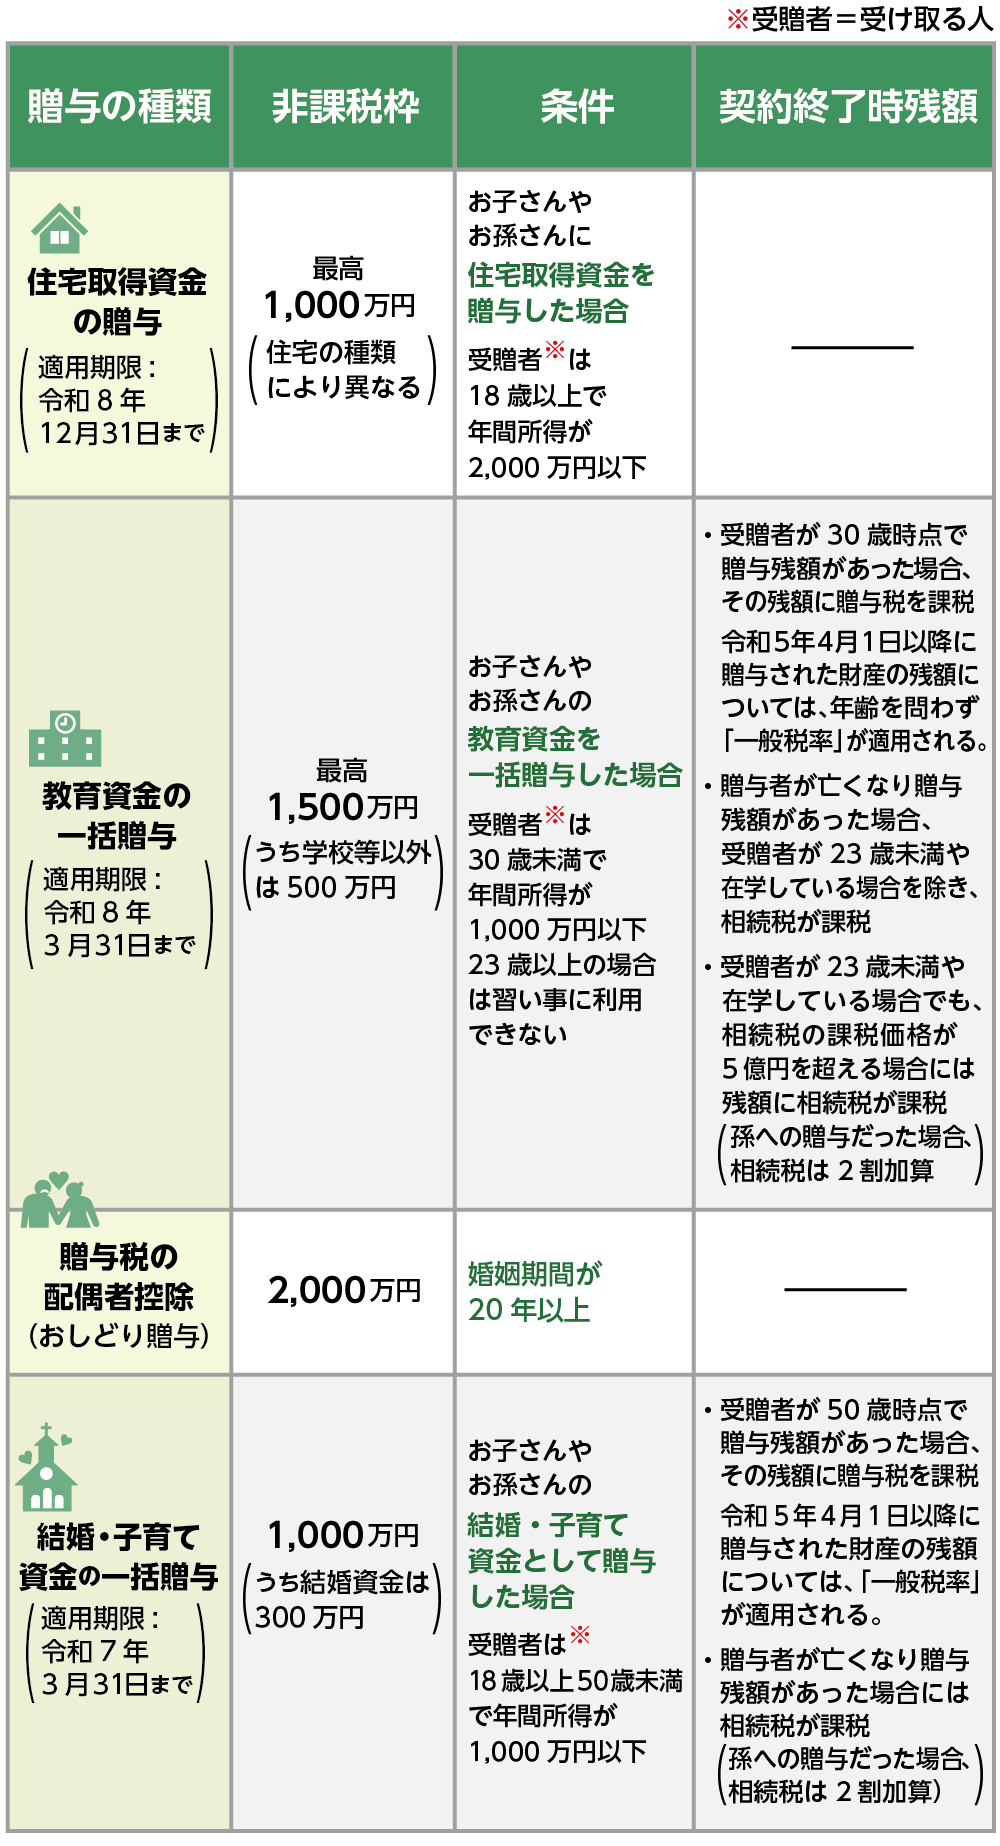
生前贈与で活用できる非課税の仕組みは多岐にわたり、目的や受贈者の属性によって活用すべき制度が根本から異なります。主要な6大制度の要件と実効性を下表に整理しました。
| 制度名称 | 非課税限度額・数値データ | 持ち戻し・適用期限 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年課税 | 年間110万円(受贈者ごと) | 段階的に最長7年へ延長 | 早期開始が前提。孫など法定相続人以外への贈与で真価を発揮する。 |
| 相続時精算課税 | 特別控除2,500万円+新基礎控除年110万円 | 新基礎控除分は持ち戻しなし | 制度選択の手間はあるが、長期的な資産移転において最有力候補へ浮上。 |
| 住宅取得資金贈与の非課税特例 | 質の高い住宅1,000万円/一般住宅500万円 | 2026年12月31日贈与分まで適用 | 住宅購入の頭金に即効性。省エネ基準の適合証明書取得が必須要件。 |
| 教育資金の一括贈与非課税制度 | 子・孫1人あたり最大1,500万円 | 信託銀行等の管理・残額は相続税対象 | 領収書提出など管理負担が大きい。都度必要な学費を払う「都度贈与」も要検討。 |
| 結婚子育て資金贈与の非課税枠 | 子・孫1人あたり最大1,000万円 | 残額は全額持ち戻し加算 | 使い切れずに残ると相続税の課税対象に戻るため、使途見極めが極めてシビア。 |
| 夫婦間居住用不動産のおしどり贈与 | 最高2,000万円(基礎控除併用で2,110万円) | 婚姻期間20年以上の夫婦が対象 | 小規模宅地等の特例との比較が必須。登録免許税・不動産取得税のコストに注意。 |
相続時精算課税制度の激変|新・基礎控除110万円と選択届出の落とし穴
税制改革の中で最大の転換点となったのが、相続時精算課税制度の抜本的なアップデートです。かつては「一度選ぶと暦年課税に戻れず、将来の相続時にすべて加算される」として敬遠されがちだった本制度に、年110万円の新・基礎控除が創設されました。
この基礎控除の特筆すべき優位性は、7年持ち戻しルールの対象外である点にあります。すなわち、亡くなる前日に相続時精算課税制度の中で110万円を渡したとしても、その金額は相続財産に加算されず、申告すら不要です。2,500万円の特別控除枠を使い切る前であっても、毎年110万円の無税枠を別腹として消化できる仕組みは、高齢期の資産移転において極めて強力な盾となります。
ただし、ここには致命的な落とし穴が潜んでいます。この恩恵を享受するには、贈与を受けた年の翌年2月1日から3月15日までの間に、管轄税務署へ相続時精算課税制度の選択届出を確実に行わなければなりません。初年度に届出を怠ると、自動的に従来の暦年課税として処理され、追徴リスクや持ち戻しの罠に嵌まることになります。また、一度この届出を提出すると、その贈与者からの贈与については二度と暦年課税へ戻ることができません。親ごとに「父からは相続時精算課税、母からは暦年課税」と切り分けるなどの高度なポートフォリオ戦略が求められます。

【実態検証】税務署は見逃さない!現場で起きた名義預金の否認と追徴課税
税務調査の現場を取材すると、国税局・税務署が最も目を光らせている案件の筆頭が「名義預金」です。「子や孫の通帳を作り、毎年110万円ずつ振り込んでいたから非課税だ」という主張が、調査官の一言でことごとく覆されています。
大手税理士法人で資産税を担当するベテラン税理士は、現場の実情を次のように明かします。
「調査官が最初に見るのは通帳の印鑑と保管場所です。『印鑑が親の普段使いのものと同じ』『通帳やキャッシュカードを親の金庫で保管していた』『受贈者である子が口座の存在や残高を知らなかった』という3拍子が揃っていれば、100%名義預金と認定されます。たとえ契約書があっても、管理権が親にある以上、税法上の贈与は成立していないと判断されるのです」
国税庁のKSK(国税総合管理)システムと金融機関のマイナンバー連携強化により、被相続人だけでなく家族名義の口座資金の移動履歴は完全に可視化されています。税務調査に入られた場合、過去10年近く遡って資金の流れを追及され、過少申告加算税や重加算税を含めた追徴課税が課されるケースが後を絶ちません。名義預金と税務調査の対策としては、受贈者本人が通帳・カード・印鑑を自身で管理し、生活費や運用など自由に使用できる状態を作っておくことが最低条件となります。
税務調査を無力化する防衛策|贈与契約書の作成方法と雛形実例
生前贈与の成立を法的に立証し、税務署からの否認を完全に防ぐ唯一の手段は「双方の合意」を物理的証拠として残すことです。民法第549条において贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによって効力を生ずる」と定められています。
口頭での贈与は極めて危険であり、実行するたびに贈与契約書の作成方法と雛形に則った書面を交わす必要があります。以下に、現場でそのまま使える契約書の標準フォーマットを示します。
【贈与契約書(標準雛形実例)】
贈与者〇〇〇〇(以下「甲」という)と、受贈者〇〇〇〇(以下「乙」という)は、以下のとおり贈与契約を締結した。
第1条(合意)
甲は、その所有する金銭のうち金1,100,000円を乙に無償で贈与することを約し、乙はこれを受諾した。
第2条(引渡し)
甲は、令和〇年〇月〇日までに、乙名義の下記金融機関口座に上記金員を振り込む方法により引き渡すものとする。
・銀行名:〇〇銀行 〇〇支店
・預金種別:普通預金
・口座番号:〇〇〇〇〇〇〇
・口座名義:〇〇〇〇
本契約の成立を証するため、本書2通を作成し、甲乙記名押印のうえ、各自その1通を保有する。
令和〇年〇月〇日
贈与者(甲) 住所:東京都〇〇区〇〇 1-2-3
氏名:〇〇 〇〇 (実印または認印)
受贈者(乙) 住所:神奈川県〇〇市〇〇 4-5-6
氏名:〇〇 〇〇 (本人の印)
振込記録通帳の摘要欄に「贈与」と記載させ、あえて111万円など基礎控除をわずかに超える金額を贈与して贈与税申告書の書き方と提出先(受贈者の住所地を所轄する税務署)を確認し、1,000円の納税記録を残すという防衛手法も現場では依然として有効です。公的な申告実績自体が、税務当局に対する強力な事実証明となるためです。
一般に知られていない盲点とネットの誤解|おしどり贈与は本当に得か?
インターネット上のマネー記事やSNSでは、「長年連れ添った夫婦なら2,000万円まで無税で自宅を贈与できる」として、夫婦間居住用不動産贈与のおしどり贈与が万能の節税策のように語られる場面が目立ちます。しかし、不動産実務と相続税務の現場では、この制度の安易な利用に対して強い警鐘が鳴らされています。
最大の盲点は、相続時に使える「小規模宅地等の特例」との衝突です。同特例を使えば、配偶者が自宅を相続する場合、330平方メートルまでの敷地評価額が80%減額されます。配偶者控除(1億6,000万円または法定相続分まで無税)もあるため、そもそも相続まで待てば不動産取得税もかからず、登録免許税も「0.4%」で済みます。
これに対し、生前におしどり贈与を使うと、登録免許税は「2.0%」(相続時の5倍)に跳ね上がり、本来相続では課されない不動産取得税(本則4%・軽減措置あり)が重くのしかかります。数百万円単位の諸費用を現金で支払った結果、相続税対策としてのトータルコストが大幅に悪化するという皮肉な逆転現象が頻発しているのです。
【プロの結論】心理的バウンダリーと資産承継の判断基準
生前贈与をめぐる失敗の本質を探ると、制度の無知以上に「家族間の共依存関係」や「親の支配欲」という心理的・社会的な病理が横たわっています。良かれと思って子の名義で勝手に資産を囲い込む行為は、家族社会学で指摘される「心理的バウンダリー(境界線)」の侵害に他なりません。子どもを独立した経済主体として認めず、親のコントロール下に置こうとする無意識の執着が、皮肉にも税務署に「名義預金」という格好の武器を与えてしまうのです。
生前贈与に踏み切るべきか否か、冷徹に判断するための基準を以下に提示します。
【生前贈与を積極的に進めるべき人】
- 現時点で資産総額が基礎控除(3,000万円+600万円×法定相続人数)を大幅に超えており、明確な相続税の発生が見込まれる人。
- 孫や子の配偶者など、持ち戻しルールの対象外となる親族へ計画的に資産を分散できる人。
- 子どもがすでに独立し、明確な使途(マイホーム購入や教育費)のために今すぐまとまった現金を必要としている世帯。
【生前贈与を今すぐ見直すべき人(おすすめできない人)】
- 将来の相続税が基礎控除内に収まる可能性が高く、節税の必要性自体が薄い世帯。
- 「通帳は自分が持っておく」といった過干渉や共依存から抜け出せず、子どもに管理権を渡せない人。
- 老後の医療費や介護費用に対する予備資金が潤沢でなく、生前贈与によって自らの生活破綻リスクを抱えてしまう高齢層。
【生前 贈与 非課税】に関するよくある質問(FAQ)
Q1:年間110万円以内の贈与なら、税務署への確定申告は一切不要ですか?
A1:暦年課税の基礎控除(110万円)の範囲内であれば、原則として申告は不要です。ただし、住宅取得資金贈与の特例や相続時精算課税制度を利用する場合は、納税額が0円であっても期限内の申告書提出が適用の絶対要件となります。申告を怠ると特例が適用されず、多額の贈与税が課されるため注意してください。
Q2:7年持ち戻しルールによって、過去の贈与はすべて相続税の対象になりますか?
A2:すべてが遡及するわけではありません。持ち戻し期間の延長は2024年1月1日以降に行われた贈与が対象であり、それ以前に行われた贈与は従来の「3年」ルールが適用されます。また、延長された4年分(4年前〜7年前)の贈与財産については、合計100万円までは相続税の課税価格に加算されないという緩和措置も設けられています。
Q3:親から学費や生活費をその都度振り込んでもらう場合も、110万円を超えたら課税されますか?
A3:扶養義務者から生活費や教育費に充てるために「必要な都度」直接支払われる金銭については、基礎控除の110万円とは別枠で非課税(相続税法第21条の3)と規定されています。ただし、数年分の学費を一括で渡して預金口座にプールさせた場合は課税対象となるため、一括で渡したい場合は「教育資金の一括贈与特例」を利用するか、請求書ベースで都度支払う必要があります。
まとめ:制度の本質を見極めて家族の絆と資産を守り抜く
生前贈与を取り巻く法制度は、かつてないスピードで厳格化と複雑化を遂げています。「毎年110万円ずつ移しておけば安心」という旧来の常識はもはや完全に崩壊しました。小手先の節税テクニックに頼るのではなく、持ち戻し期間の延長や各種特例の損得勘定を冷静に分析し、何より家族間で透明性の高い対話を重ねることが求められます。
法的要件を満たした贈与契約書を交わし、受贈者が自立した財産管理を行うこと。それは税務調査に対する最強の防御策であると同時に、親から子へと健やかな経済的自立をバトンタッチするための最も確実な道筋なのです。 (出典: 生前 贈与 非課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
