ポイント還元率が高いクレジットカード選びで損してない?2026年完全版
物価高が家計を圧迫し続ける2026年、日々の決済でどれだけ効率的に資産を防衛できるかが個人の可処分所得を左右する時代を迎えています。日常のあらゆる支払いをキャッシュレスに集約する動きが定着した一方で、主要カード会社各社によるポイント付与条件の改定や経済圏の再編が激しさを増し、「かつての最強カード」をそのまま使い続けて実質的な損失を被っている層が少なくありません。
還元率の数字だけに惑わされず、自身の支出パターンに合致した真の高還元カードを見抜くためには、表面上のスペックの裏に潜む適用条件や改定トレンドを客観的に見極める眼識が不可欠です。本稿では、最新の決済データと業界動向を徹底検証し、いま選ぶべき最適解を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の還元率は「基本還元率(常時1%以上)」と「特定店舗特化型(最大7%超)」の2極化が決定的に進行している。
- 要点2:公共料金や税金の還元率引き下げが進む中、決済ルートを組み合わせた多重取りの成否が年間数万円の差を生む。
- 要点3:ポイント獲得のための無駄な消費を防ぐ行動経済学的視点を持ち、年会費無料で実利の高いカードを厳選することが最善策となる。
【2026年最新おすすめ比較】主要クレジットカードの還元率と実質利得の実態
現在、クレジットカード業界では顧客の囲い込みを狙ったポイント経済圏の再編が完了し、各社の強みと弱みがより鮮明になっています。単に「還元率が高い」と宣伝されているカードでも、基本スペックと特定用途での還元率には大きな隔たりが存在します。
以下の比較表は、主要な年会費無料高還元カードを中心に、2026年時点における実質的な付与レートと使い勝手を客観的に整理したデータです。
| カード名 | 詳細・数値データ(基本 / 最大) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 基本0.5% / 対象店舗最大7.0%〜20.0%(スマホタッチ決済時) | 年会費無料 / 基本0.5%〜1.0% | コンビニ・飲食店利用における絶対的王者。日常の特定決済専用サブカードとして極めて優秀。 |
| JCB CARD W | 常時1.0% / Amazon・スタバ等で最大5.5%〜10.5% | 年会費無料 / 18〜39歳限定入会 | どこで使っても常時1パーセント以上を担保できる総合力。Amazon利用頻度が高い層のメイン候補。 |
| 楽天カード | 基本1.0% / 楽天市場で3.0%以上(SPU連動) | 年会費無料 / 基本1.0% | 楽天経済圏のコア。公共料金等の還元減はあるものの、楽天市場利用時の爆発力は依然として健在。 |
| PayPayカード | 基本1.0% / Yahoo!ショッピングで最大5.0% | 年会費無料 / 基本1.0% | PayPayアプリとの直接連動が強み。地方都市や小規模店舗での決済カバー率において突出。 |
各社のクレジットカード還元率比較を行う上で基軸となるのは、日常のあらゆる決済で1.0%を維持できる「基本還元型」か、特定加盟店で跳ね上がる「特化型」かという構造の違いです。この根本的な差異を理解しないまま1枚に集約しようとすると、期待していた還元恩恵を大きく下回る結果に直結します。
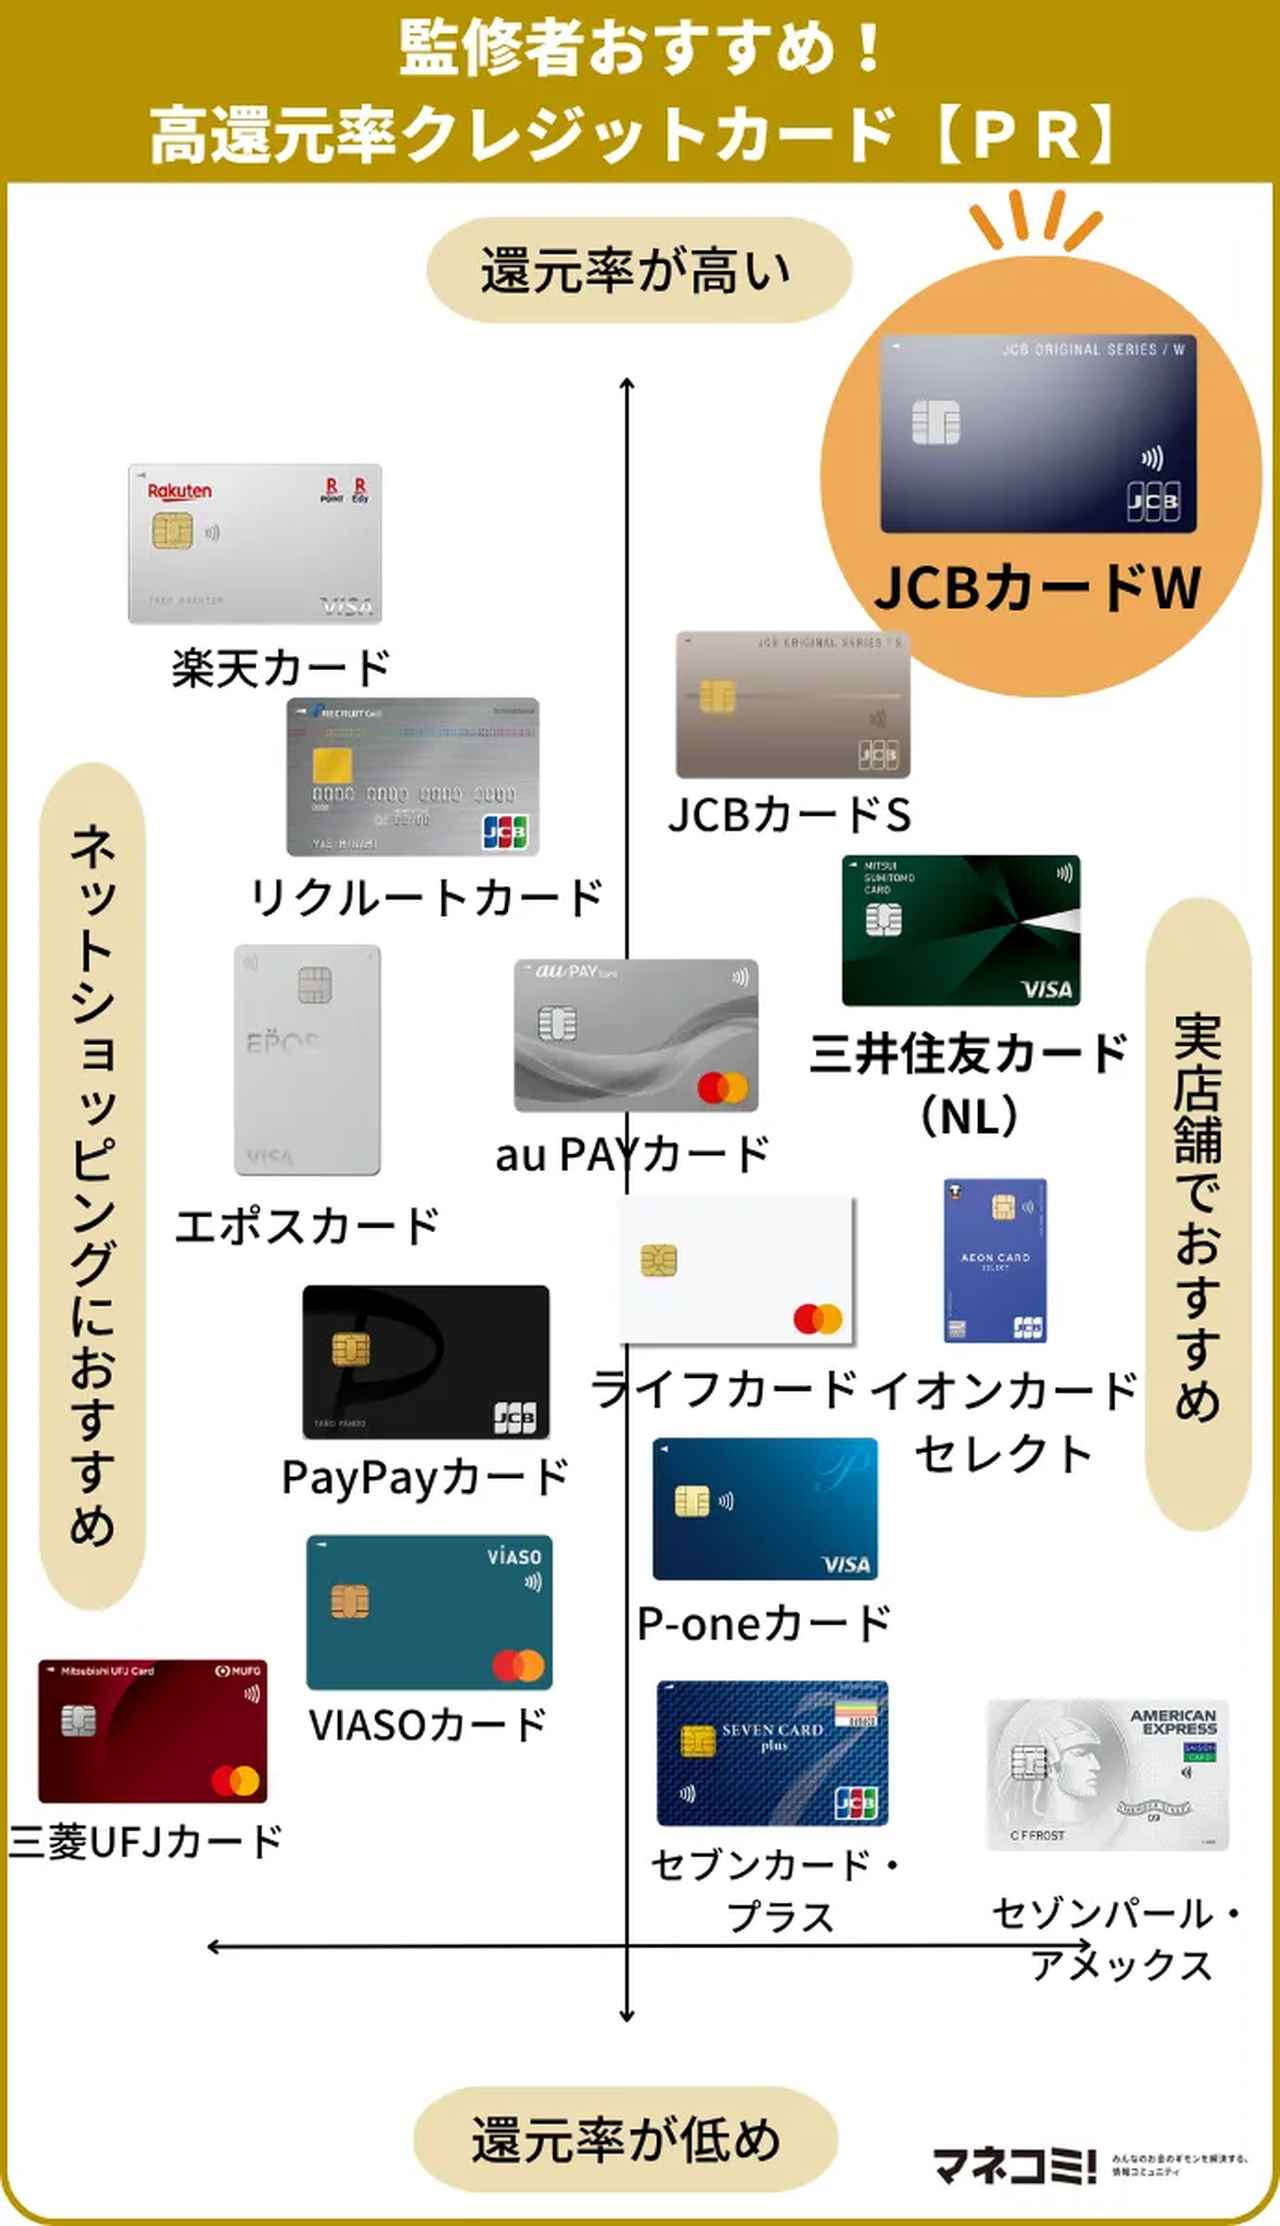
知らずに選ぶと大損する真相|「最大還元率」の甘い罠と公共料金改悪のリアル
派手な広告で謳われる「最大10%還元」「驚異の20%バック」といった宣伝文句には、厳格な適用条件が設定されています。多くの消費者が陥りがちなのが、カード提示やプラスチックカードの差し込み決済では最低水準の0.5%しか還元されず、スマートフォンの非接触決済(Visaのタッチ決済・Mastercardタッチ決済)を利用した場合のみ高倍率が適用される仕組みを見落とすパターンです。
さらに深刻なのが、公共料金ポイント還元における各社のサイレント改定です。電気・ガス・水道料金や国民年金、各種税金の支払いについて、主要カード各社は付与率を従来の1.0%から0.2%〜0.5%へ段階的に引き下げています。月間数万円に及ぶ固定費決済において、還元率が0.2%に落ち込んだカードを放置していれば、年間で数千円から1万円以上の機会損失が生じます。
高還元を謳うカードほど、固定費決済や電子マネーチャージをポイント付与対象外に指定する傾向が強まっています。表面的な最大値に目を奪われるのではなく、「自らの支出項目のうち、どこに満額の還元が適用されるのか」を峻別する作業が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
決済現場やSNSコミュニティでの評価を検証すると、カタログスペックだけでは見えてこない実務上の課題やリアルな満足度が浮き彫りになります。
三井住友カードNLのユーザーコミュニティでは、「セブン-イレブン、ローソン、マクドナルドなどでのタッチ決済による高還元は家計の大きな助けになる」という確かな手応えが語られる一方、「タッチ決済の端末操作に不慣れな店舗スタッフによる決済種別の誤認で、0.5%還元にとどまってしまった」というオペレーション上のトラブルも報告されています。コンビニ最大還元率を確実に享受するには、利用者側が決済端末の画面表示を能動的に確認するリテラシーが求められます。
一方で、JCB CARD W評判を追跡すると、39歳以下の入会制限があるものの「一度発行すれば40歳以降も年会費無料で1.0%還元が継続する安心感」を高く評価する声が根強く存在します。Amazonでの安定した優待還元やスターバックスカードへのオンラインチャージでの高レート付与など、日常的な利用シーンにおける還元漏れが少ない点が堅実な支持を集めています。
楽天カード還元率やPayPayカード還元率については、ポイントの流動性と使い道の手軽さが最大の支持要因です。期間限定ポイントであっても街中の提携店やコード決済の残高として無駄なく消化できるエコシステムの完成度が、還元率そのもの以上の実質的な価値として認識されています。
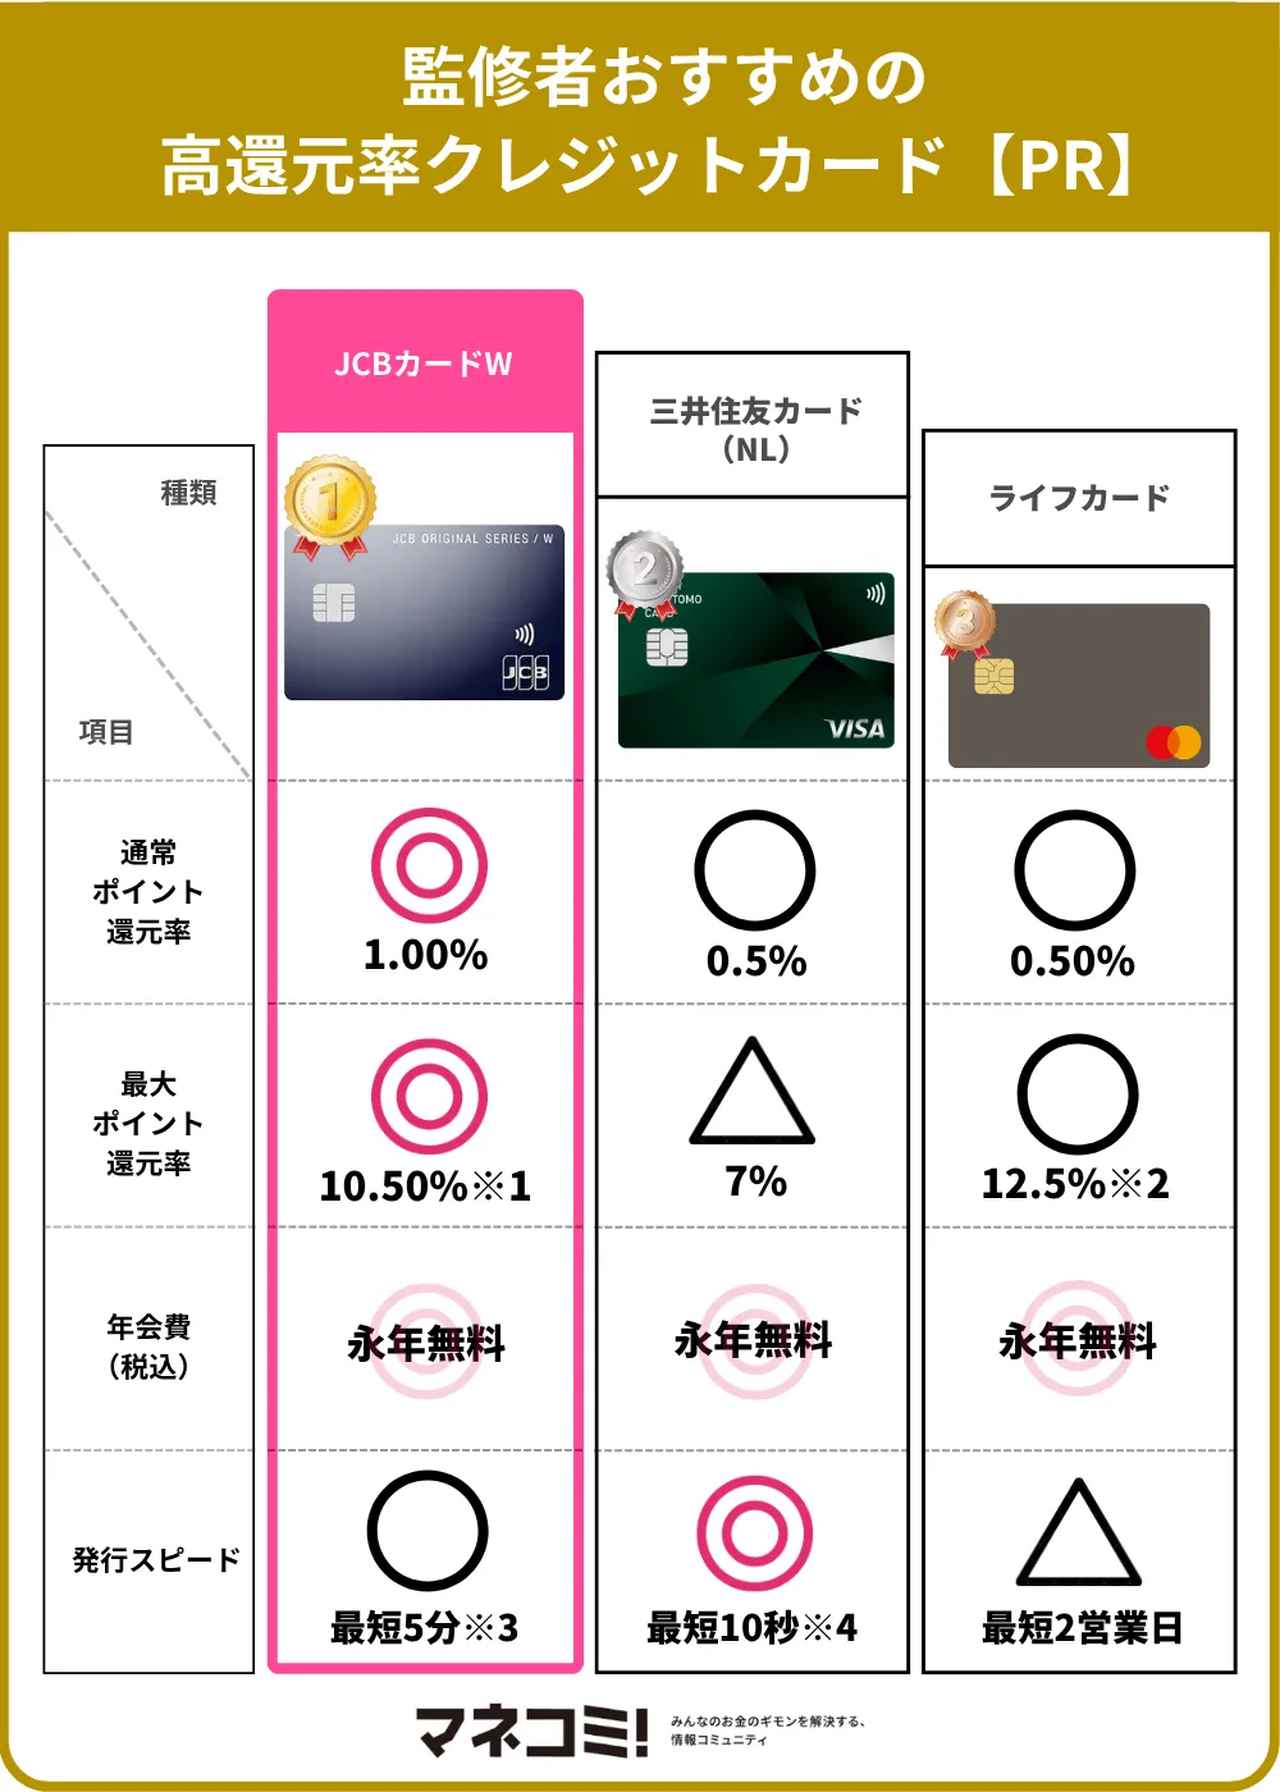
驚きの「ポイント三重取りルート」の舞台裏|2026年のチャージ&決済最適解
単一のカード決済にとどまらず、決済中継サービスやプリペイドカード、コード決済を戦略的に経由することで還元率を底上げするポイント三重取りルートは、ポイ活上級者の間で長年研究されてきました。
2026年における代表的な最適化モデルの一つが、「高還元クレジットカード ➡ ブランドプリペイド / スマートフォン決済 ➡ 共通ポイント提示」を連動させる手法です。
- 第1層(カードチャージ):年会費無料の高還元カードから特定決済サービスへチャージ(0.5%〜1.0%付与)
- 第2層(中継決済):チャージ残高を用いたコード決済・タッチ決済の実行(0.5%〜1.0%付与)
- 第3層(ポイントカード提示):加盟店での共通ポイント(楽天ポイント、Vポイント、Ponta、dポイント)提示(0.5%〜1.0%付与)
このフローを正確に構築することにより、通常の街頭ショッピングであっても合計2.0%〜3.0%の還元率をノーリスクで実現できます。ただし、カード各社によるチャージ時のポイント付与封鎖や月間利用上限の設定は随時更新されるため、定期的な公式アナウンスの確認が欠かせません。
ライフスタイル別・最適解の分岐点|マイル還元率おすすめと日常決済の使い分け
獲得したポイントの出口戦略において、共通ポイントによる現金相当値引きを目指すのか、それとも航空マイルへ移行して1ポイントあたりの価値を最大化するのかによって、選ぶべきカードは根本から分岐します。
マイル還元率おすすめの観点では、航空系提携カード(JALカード、ANAカード)やマリオット系カードが依然として有力です。一般的なポイント還元は1ポイント=1円の価値にとどまりますが、国際線特典航空券やビジネスクラスへ交換した場合、1マイルの価値は3円〜10円以上に跳ね上がります。年間利用額が200万円を超える旅行志向のユーザーであれば、年会費を支払ってでもマイル特化型カードをメインに据える方が実質的なリターンは圧倒的に高くなります。
対照的に、年間の決済額が100万円未満であり、日々の食費や消耗品費を直接圧縮したい単身者や共働き世帯にとっては、年会費無料かつ交換手間のないポイント即時充当型カードが最も堅実な選択肢となります。

【プロの結論】行動経済学から読み解く賢いカード選定と失敗しない判断基準
行動経済学の観点から見ると、クレジットカードのポイントシステムは消費者の「保有効果」と「現状維持バイアス」を巧みに刺激するように設計されています。「あと数万円使えばランクが上がる」「ポイント付与率が上がるから不要なオプションを契約する」といった心理的誘導に乗せられてしまえば、得られるポイントの数十倍の資金を無駄に流出させることになります。
クレジットカード選定における本質的な防衛策は、自らの生活動線をカードに合わせるのではなく、「すでに確定している支出動線に最も合致するカードを選ぶ」という逆転の発想です。
おすすめできる人・慎重になるべき人の明確な判断基準
- 年会費無料高還元カードを即座に導入すべき人:
- コンビニ、特定カフェ、ファストフードを週3回以上利用しており、スマホタッチ決済に抵抗がない人
- 固定費(家賃・公共料金以外)や日用品の購入先が楽天市場・Yahoo!ショッピング等に固定されている人
- カードの複数枚管理(2枚程度)を行い、用途別に機械的な使い分けができる人
- カード選びと保有に慎重になるべき人:
- ポイント獲得条件を満たすために、本来予定していなかった買い物を頻繁にしてしまう人
- リボ払い設定や分割手数料のリスクを理解せず、還元率の数字だけでカードを契約しようとしている人
- 公共料金や納税の決済メインで、還元対象外・低還元への改定情報を追いきれない人
【ポイント還元率が高いクレジットカード】に関するよくある質問(FAQ)
Q1:常時1.0%以上の年会費無料カードで、2026年現在最も汎用性が高いのはどれですか?
A1:39歳以下で発行可能な方であれば、Amazonでの優待を含めどこでも1.0%を維持できる「JCB CARD W」が有力です。年齢制限を問わず幅広い店舗と連携したい場合は、基本1.0%で街中でのPayPay決済と親和性が高い「PayPayカード」や、楽天サービスを日常使いする方向けの「楽天カード」が確実な選択肢です。
Q2:三井住友カード(NL)で最大還元を受けるための最も確実な決済方法は?
A2:対象となるコンビニ・飲食店等の店頭で、プラスチックカードを端末に通すのではなく、Apple PayまたはGoogleウォレットに登録したスマートフォンの非接触決済(タッチ決済)で支払う必要があります。ID決済やカードの差し込み決済を選択すると、通常の0.5%還元しか付与されないため注意してください。
Q3:公共料金や税金の支払いで高い還元率を維持する裏技はありますか?
A3:直接カード払いにするのではなく、高還元カードからポイント付与対象となる決済アプリ(楽天ペイの請求書払い等)やチャージ可能なプリペイドカードへ一旦資金を移し、そこから支払うルートが有効です。ただし、各社による付与対象の縮小が続いているため、最新のポイント付与規定を随時確認してください。
まとめ:今後の動向と失敗しないための判断基準
2026年のキャッシュレス決済環境は、無条件で高還元が得られた過渡期を終え、ルールを熟知した利用者だけが確かな恩恵を享受できる成熟期に入っています。メインカードとして常時1パーセント以上の基礎体力を備えたカードを1枚確保し、日常的に利用する特定店舗のみ三井住友カードNL等の特化型カードで迎え撃つ「2枚持ち体制」が、最も効率的かつ破綻のない戦略です。
ポイントのために無駄な支出を増やす本末転倒を避け、ご自身のライフスタイルに自然に溶け込む最適な組み合わせを選択してください。 (出典: ポイント 還元 率 が 高い クレジット カード(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
