なぜ優良企業はキャッシュコンバージョンサイクルを徹底管理するのか?
帳簿上は黒字であるにもかかわらず、手元の現金が枯渇して倒産危機に陥る「黒字倒産」。この企業経営における最大級のトラップを回避し、現金を最速で回収するための最重要指標として、いま国内外の財務現場で熱い視線を集めているのが「キャッシュ・コンバージョン・サイクル(CCC)」です。
仕入れ代金の支払いや在庫の滞留から、売上代金の現金回収に至るまでのタイムラグを日数で可視化するこの指標は、企業の「資金効率の健康診断書」とも呼ばれます。なぜ世界の超優良企業は血眼になってCCCを短縮し、手元現金を増やし続けているのか。財務分析の現場取材と最新決算データをもとに、計算式から業界別目安、驚異の「マイナスCCC」のカラクリまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:CCC(キャッシュ・コンバージョン・サイクル)は仕入れから現金回収までの所要日数を示し、数値が小さいほど資金繰りが安定する。
- 要点2:「売掛債権回転期間 + 棚卸資産回転期間 - 買掛債務回転期間」で算出され、Appleなどの巨大企業はマイナス領域で無借金成長を実現している。
- 要点3:短縮を急ぎすぎるとサプライヤー関係の悪化や品切れリスクを招くため、サプライチェーン全体を巻き込んだ運転資本の最適化が不可欠。
【基本構造】キャッシュコンバージョンサイクルの計算式と3大要素
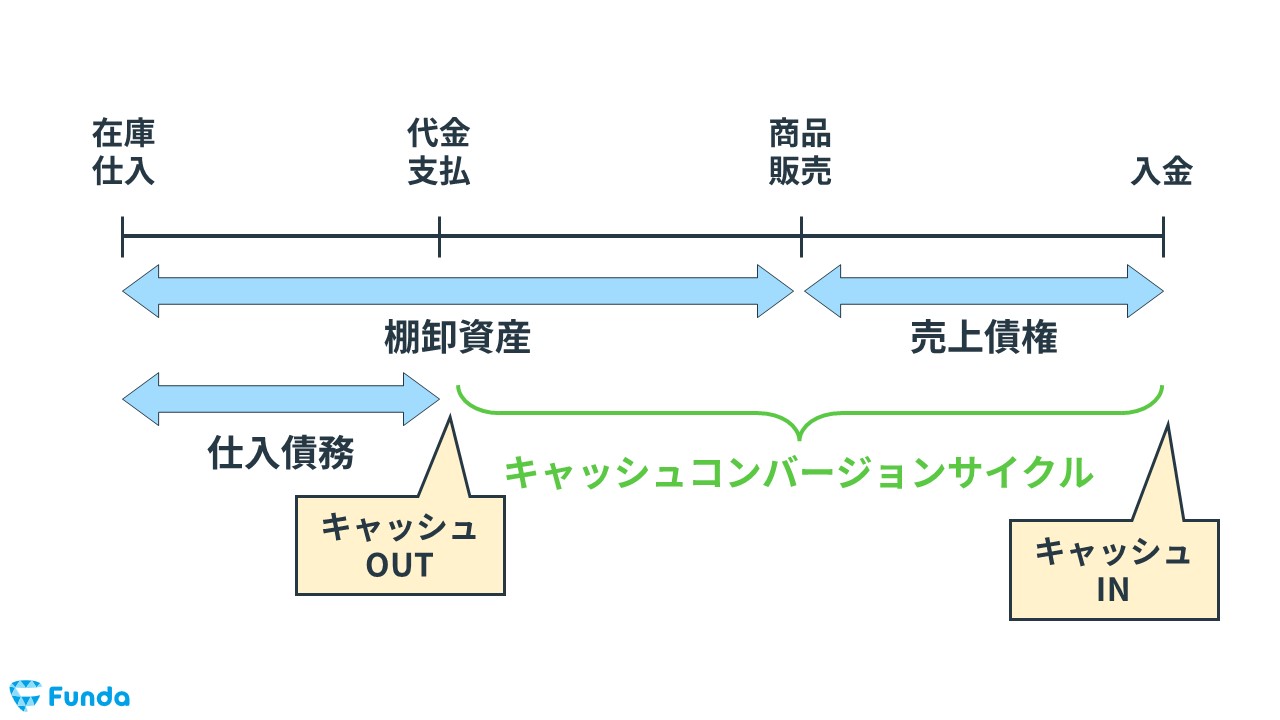
キャッシュ・コンバージョン・サイクル(CCC)とは、企業が事業活動のために現金を支出してから、商品・サービスの提供を経て最終的に現金を回収するまでにかかる「時間(日数)」を測定する指標です。仕入れから販売、代金回収までのキャッシュフローの滞留期間を浮き彫りにします。
CCCを正確に把握するためのキャッシュコンバージョンサイクルの計算式は極めてシンプルです。
CCC(日) = 売掛債権回転期間 + 棚卸資産回転期間 - 買掛債務回転期間
この計算式を構成する3つの要素は、企業の運転資本(ワーキングキャピタル)の効率性をダイレクトに反映しています。
1. 売掛債権回転期間(売上債権÷売上高×365日)
商品を販売してから代金が現金として口座に振り込まれるまでの猶予期間です。ここが長引くほど、売上は立っていても手元に現金がない「立て替え状態」が続きます。
2. 棚卸資産回転期間(棚卸資産÷売上原価×365日)
仕入れた原材料や製品が在庫として倉庫に眠り、出荷・販売されるまでにかかる日数です。過剰在庫や不良在庫を抱える企業ほどこの数値が跳ね上がり、資金が倉庫に縛り付けられます。
3. 買掛債務回転期間(仕入債務÷売上原価×365日)
原材料や商品を仕入れてから、仕入先へ実際に現金を支払うまでの支払サイト(猶予期間)です。この期間が長いほど、他人の資本でビジネスを回せる時間が長くなります。

なぜ優良企業は短縮にこだわるのか?運転資金が改善する決定的な理由
多くの経営者やCFOがCCCの短縮に執念を燃やす最大の理由は、「売上を伸ばすための追加借入が不要になる」からです。
事業規模を拡大する局面では、仕入れ増や人員増に伴って必要運転資金(売掛債権+棚卸資産-買掛債務)が雪だるま式に膨らみます。CCCが長い企業が急成長しようとすると、現金回収が追いつかずに黒字倒産の危機に直面します。
しかし、CCCを劇的に短縮できれば、事業を回すために拘束されていた運転資金が即座にフリーキャッシュフローとして解放されます。外部の金融機関から高い利息を払って資金調達することなく、自社の稼ぎ出した現金だけで新規事業への投資や研究開発、株主還元へと資金を再配分できる強靭な財務体質が完成します。これが、運転資金の改善理由としてCCCが真っ先に挙げられる背景です。
【業種別比較】CCCの目安一覧と財務インパクト検証
CCCの適正水準は、ビジネスモデルや業界構造によって大きく異なります。製造業のように原材料調達から加工、出荷まで長期間を要する業態と、現金即時決済が基本の小売業では、構造的な日数の差が生じます。
| 業種分類 | CCC平均目安(日数) | 構造的特徴と要因 | 財務リスク・評価 |
|---|---|---|---|
| IT・SaaS・情報通信 | 約15日〜30日 | 物理在庫がゼロであり、サブスク課金等で前受金回収が進む | 資金効率が極めて高く、先行投資を自己資金で賄いやすい |
| 食品スーパー・小売業 | 約-10日〜10日 | 顧客からは現金・電子決済で即時回収し、仕入れ代金は後払い | 棚卸資産の高速回転が命。在庫ロス対策が最優先課題 |
| 自動車・重工業(製造業) | 約60日〜90日 | 部品調達から組み立て、完成品在庫の滞留まで工程が長期化 | サプライチェーンの最適化(JIT等)で日数の圧縮を図る |
| 建設・不動産開発 | 約100日〜180日以上 | 用地買収から竣工・引き渡しまで年単位のタイムラグが発生 | CCCが極端に長いため、金融機関との強固な融資枠確保が前提 |
【衝撃の真相】「CCCがマイナス」とはどういう状態なのか?
財務諸表の分析において驚異的な力を発揮するのが、「キャッシュコンバージョンサイクルがマイナス」という現象です。通常、日数はプラスになるはずですが、マイナスとは一体何を意味しているのでしょうか。
結論から言えば、「仕入れた製品の代金をサプライヤーに支払う前に、顧客から現金を受け取っている状態」を指します。つまり、顧客の現金や仕入先の信用(ツケ)を使ってビジネスを回しており、実質的に「無利息で他人のお金を運転資金として借りて運用している」のと同じ構図が生まれます。
アップル(Apple)に学ぶCCC驚異の成功事例
このマイナスCCCを武器に巨大なキャッシュマシーンを構築した代表格がAppleです。Appleのサプライチェーン統括を担当していたティム・クックCEOの手腕により、同社は数週間に及ぶ「マイナス数十日」のCCCを達成したことで知られます。
Appleはサプライヤーに対して強力な購買交渉力を持ち、支払いサイト(買掛債務回転期間)を90日〜100日超に引き延ばす一方で、直営店やオンラインストアでの製品販売は即座にクレジットカード等で現金回収します。さらに、徹底的な需要予測と受託製造(ファウンドリ)モデルにより、在庫回転期間を極限まで短縮しました。
製品が売れて現金が入ってきてから、数ヶ月後にようやく部材メーカーへ支払いを行うため、事業が拡大すればするほど手元にフリーキャッシュが自動的に積み上がる仕組みを確立しています。
CCC短縮のメリット・デメリット|やってはいけない強引な圧縮
資金繰り改善に絶大な効果を持つCCCですが、現場の実態を無視した強引な数値改善は、時に企業を破滅へ追い込みます。
| 施策区分 | もたらされる具体的メリット | 潜むデメリット・副作用 |
|---|---|---|
| 売掛債権の短縮 | 貸倒リスクの低減、現金化の加速による資金繰り安定 | 支払い条件の厳格化により、競合他社へ顧客が流出するリスク |
| 棚卸資産の削減 | 倉庫保管コストの削減、陳腐化・廃棄損の防止 | 過度な在庫削減による「欠品・機会損失」、突発的な需要増への対応不能 |
| 買掛債務の延長 | 手元現金の温存、無利息での事業運転の実現 | 下請法抵触リスク、サプライヤーの離反や単価引き上げ要請 |

【実務ノウハウ】資金繰りを根本から改善する運転資本最適化の手法
財務現場のヒアリング調査やコンサルティング現場の実態から見えてきた、持続可能で効果的なCCC改善アプローチは以下の3点に集約されます。
1. 与信管理と早期回収インセンティブの導入
取引先ごとに厳格な与信限度額を設定し、請求書の発行遅延を完全になくす社内オペレーションを構築します。また、早期入金に対する割引(キャッシュディスカウント)や、電子決済・ファクタリングの適切な活用によって売掛金の現金化サイクルを前倒しします。
2. 需要予測AIとSCM(サプライチェーン管理)の高度化
在庫を減らすために仕入れを一律にカットすると欠品を招きます。過去の販売データや季節変動を需要予測アルゴリズムに連動させ、SKU単位で発注ロットとリードタイムを最適化。滞留在庫・不動在庫は早期に値引き処分して現金化するルールを徹底します。
3. サプライヤーとの共存共栄型ファイナンス
単なる支払サイトの強引な延長は下請法違反のリスクを孕みます。大企業の高い信用力を活かしてサプライヤーが早期現金化できる「サプライチェーン・ファイナンス(リバースファクタリング)」を導入するなど、双方にメリットがある枠組みを構築することが不可欠です。
【プロの結論】CCC改善に取り組むべき企業・慎重になるべき企業の判断基準
自社でCCCの圧縮プロジェクトを始動させるにあたり、推進すべき環境と慎重を期すべき状況を切り分ける必要があります。
【今すぐCCC改善に注力すべき企業】
・売上は増加しているのに、通帳の現金残高が一向に増えない企業
・倉庫に1年以上動いていない滞留在庫・型落ち品が山積みになっている現場
・請求書発行が月締め作業で遅延し、取引先ごとの入金期日管理が曖昧な組織
【強引なCCC短縮を避けるべき企業】
・業界内での価格支配力やバイイングパワーが弱く、サプライヤー依存度が高い企業
・カスタムメイド製品や個別受注開発など、構造的に製造リードタイム短縮が不可能な業態
・欠品が直接的な信用失墜・契約解除につながる医療機器や精密部品関連の現場
【キャッシュ コンバージョン サイクル】に関するよくある質問(FAQ)
Q1:CCCと「黒字倒産」にはどのような関係がありますか?
A1:損益計算書上の売上が伸びて黒字であっても、CCCが長く現金回収までに時間がかかると、先に支払期日が到来した仕入代金や人件費が払えなくなり、黒字倒産に至ります。CCCを短縮して回収と支払いのズレを縮めることが、黒字倒産の最大の防壁になります。
Q2:CCCの計算で日数を「365日」ではなく「12ヶ月」で計算してもよいですか?
A2:計算可能です。月単位で把握する場合は売上高を月商に置き換えて計算します。ただし、現場の業務改善や在庫回転のスピード感を把握する上では、より細微な変化をキャッチできる「日数(365日)」での算出が財務実務では標準的です。
Q3:CCCはマイナスであればあるほど常に優良企業と言えますか?
A3:一概には言えません。AppleやAmazonのような強固なプラットフォームと需要予測力があれば極めて有利ですが、単に仕入先への支払いを不当に遅延させてマイナスにしている場合、サプライチェーンの崩壊や法的制裁を招く深刻な経営リスクとなります。
まとめ:今後の動向と失敗しないための判断基準
世界的な金利環境の変化やサプライチェーンの地政学リスクを背景に、企業の「自活的なキャッシュ創出力」の価値はかつてないほど高まっています。PL(損益計算書)の売上高や営業利益を追うだけの経営から、BS(貸借対照表)とキャッシュフローを連動させたCCC経営へのシフトは、もはや待ったなしの状況です。
ただし、数字を良く見せるための場当たり的な買掛金の延長や過度な在庫削減は、取引先の離反や機会損失という大きなしっぺ返しを食らいます。回収サイト・在庫管理・調達関係の3つのバランスを保ち、サプライチェーン全体を最適化する視点を持つことこそが、キャッシュリッチ企業へと生まれ変わる唯一の道です。 (出典: キャッシュ コンバージョン サイクル(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
