勤労学生控除とは?年収130万の罠と親の扶養が外れる理由【2026】
アルバイトに励む学生の間で「年収130万円まで税金がかからない裏ワザ」として知られる勤労学生控除。学費や生活費を自分で賄う学生にとって心強い制度である一方、安易に利用すると「世帯全体の手取りが10万円以上も減る」という深刻なトラブルが毎年のように現場で発生しています。
本記事では、勤労学生控除の仕組みと適用条件を整理した上で、知恵袋やSNSでも悲鳴が上がる「親の扶養から外れる罠」のカラクリ、年末調整や確定申告の正確な手続き手順、そして2026年現在の最新動向までを客観的なデータとともに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除を使えば、学生本人のアルバイト年収は130万円まで所得税が非課税になる。
- 要点2:年収103万円を超えた時点で「親の税法上の扶養」から外れ、親の税負担が急増するため世帯単位では大赤字になりやすい。
- 要点3:親からの仕送りなしで自活している学生以外は、原則として年収103万円以内に抑えるのが最も合理的である。
【制度の基本】勤労学生控除とは?年収130万円まで所得税がかからない仕組み
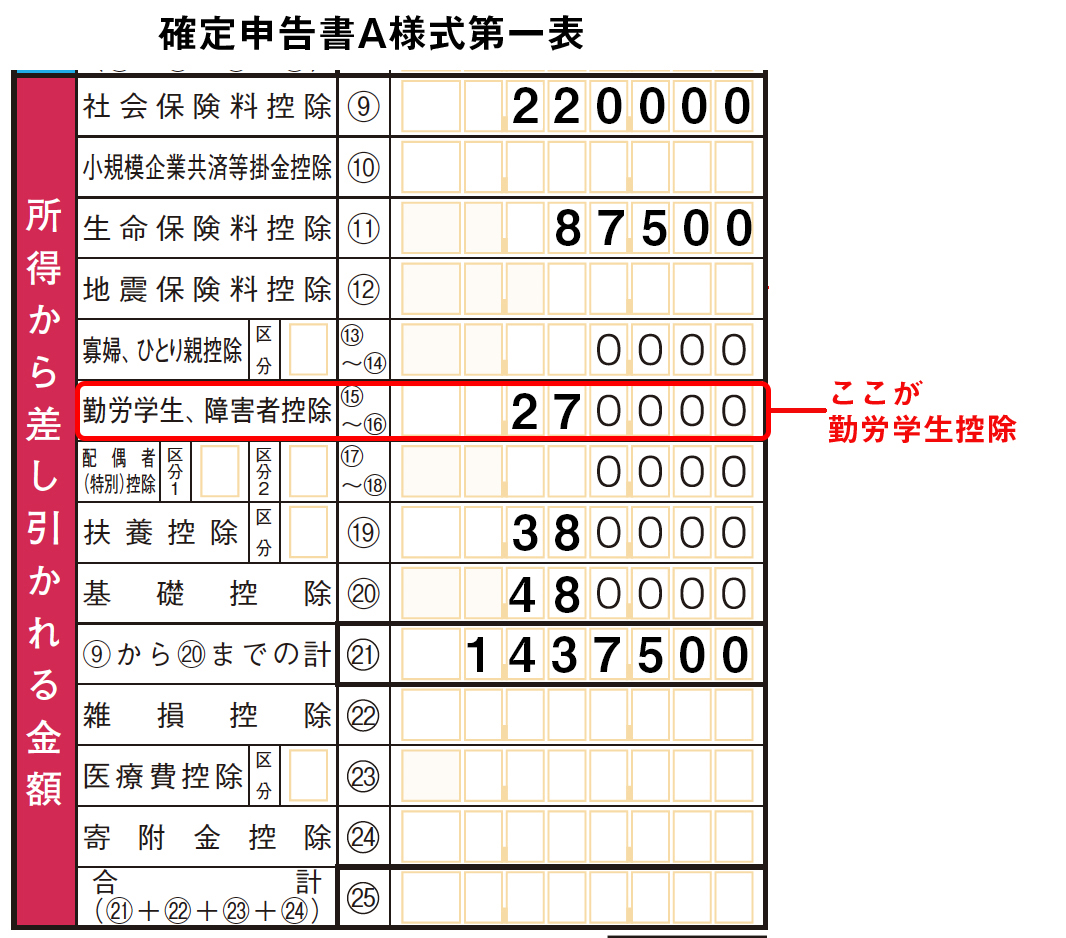
勤労学生控除とは、働きながら学ぶ学生の税負担を軽減するために国税庁が定めている所得控除制度の一つです。給与所得者である学生がこの控除を適用すると、通常の基礎控除などに加えて一律27万円の所得控除が上乗せされます。
一般的な給与所得者の場合、所得税が発生しない上限ラインは「給与所得控除55万円+基礎控除48万円=合計103万円」です。これが世に言う「103万円の壁」の正体です。しかし、勤労学生控除が認められると、さらに27万円の枠が加算されるため、合計130万円まで学生本人の所得税が0円になります。
ただし、ここで注意しなければならないのは「所得税」と「住民税」の基準差です。所得税は130万円まで非課税ですが、住民税における勤労学生控除は26万円、基礎控除は43万円となるため、自治体によって年収約124万〜126万円を超えると住民税(均等割・所得割)が発生します。「130万円までは完全無税」と思い込んでいると、翌年春に思わぬ納税通知書が届くことになります。
【最大の落とし穴】「親の扶養から外れる罠」の真相と世帯手取り激減リスク
勤労学生控除について最も多くの学生と保護者が誤解しているのが、「自分が130万円まで非課税になるなら、親にも迷惑はかからないだろう」という思い込みです。結論から言うと、この判断は世帯全体の収支を大きく狂わせる危険をはらんでいます。
国税庁の規定において、親が子どもを「税法上の扶養親族」として控除申告できる基準は、子どもの合計所得金額が48万円以下(アルバイトの給与年収で103万円以下)と厳格に定められています。勤労学生控除は「学生本人の所得税を計算するときだけ」に使える特例であり、親の扶養控除の判定ラインを130万円に引き上げる効果は一切ありません。
高校生や大学生(19歳以上23歳未満)の子どもを持つ親は、通常「特定扶養控除」として所得税から63万円、住民税から45万円の控除を受けています。子どもが年収103万円を1円でも超えてしまうと、この控除が完全に消滅します。親の課税所得水準にもよりますが、所得税率20%の世帯であれば住民税と合わせて年間約15万〜18万円前後の大増税が親に直接のしかかる計算です。
【条件一覧】対象となる学校の種類と所得制限の詳細まとめ
勤労学生控除はすべての学生が無条件に使えるわけではありません。法令で定められた明確な学校要件と所得制限が存在します。
対象となる学校は、学校教育法第1条に規定される小学校・中学校・高等学校・大学・大学院・高等専門学校(高専)のほか、一定の要件を満たす専修学校・各種学校です。専門学校や各種学校の場合、「修業年限が2年以上」「年間授業時間数が680時間以上」「職業に必要な技術を教授する課程」といった認可要件を満たしている必要があります。
また、所得制限として「年間の合計所得金額が75万円以下(給与年収で130万円以下)」かつ「給与所得以外の所得(株式配当や事業所得など)が10万円以下」であることも必須です。副業でWebライティングや動画編集などを行い、雑所得や事業所得が10万円を超えている場合は適用外となります。
【データ比較】学生アルバイトが知るべき年収ラインと税・社会保険の境界線
学生のアルバイト収入にまつわる主要な年収ラインと、本人および世帯全体への影響を以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁 | 給与所得控除55万+基礎控除48万 | 学生本人の所得税発生ライン | 親の扶養控除(特定扶養控除63万円)が維持される上限。実家暮らしなら死守が鉄則。 |
| 約124万〜126万円 | 住民税の非課税限度額(自治体別) | 本人の住民税発生ライン | 勤労学生控除を使っても、この水準を超えると年数千円〜数万円の住民税が課税される。 |
| 130万円の壁 | 勤労学生控除適用時の所得税非課税枠 | 本人の所得税非課税上限 | 所得税はゼロだが、親の扶養から外れるため世帯全体では10万円以上の大赤字になる。 |
| 社会保険の130万円枠 | 親の健康保険の被扶養者から外れる基準 | 年間見込み年収130万円以上 | 国民健康保険料と国民年金保険料の自己負担が発生。年約20万〜25万円前後の支出増。 |
【実態検証】「控除を使って後悔した」現場の声とリアルな損益分岐点
税理士相談窓口や大手ポータルサイトのコミュニティ掲示板には、年末調整や確定申告の時期になると「子どもが勤労学生控除を使ったせいで、父親の給料から大量の税金が天引きされた」「知らずに120万円稼いでしまい、親に差額を補填させられた」といった相談が数多く寄せられています。
現場取材で見えてきた典型的な失敗パターンは、アルバイト先から「勤労学生控除の書類を出せば130万まで税金取られないよ」と軽く勧められ、親に相談せず提出してしまうケースです。学生本人は「バイト代が満額入って得をした」と感じていても、翌年春から親の給与明細で扶養控除が外され、家庭内トラブルに発展する例が後を絶ちません。
【プロの結論】勤労学生控除を使うべき人・絶対に避けるべき人の条件
税務の観点および家計防衛の観点から、本控除の利用可否に関する客観的な判断基準を提示します。
【おすすめできる人(適用すべきケース)】
・親からの仕送りを一切受けず、学費や家賃・生活費を完全に自己資金で賄っている自活学生。
・親が非課税世帯であるか、そもそも親の扶養に入っていない(親が退職・無職など)学生。
・親の扶養から外れることを合意の上で、年間160万円以上稼いで自立して生活する学生。
【絶対に避けるべき人(使ってはいけないケース)】
・親(特に中高所得層)の健康保険・税法上の扶養に入っている実家暮らし・仕送り学生。
・年収が「104万〜129万円」の中途半端なゾーンに収まりそうな学生(本人の手取り微増に対して親の増税額が上回るため確実に損をします)。
【手続き完全ガイド】年末調整の書き方と確定申告の流れ
自身が条件に合致し、勤労学生控除を受けると判断した場合の実務手続きを解説します。
アルバイト先が1箇所のみの場合は、毎年秋頃に配布される「給与所得者の扶養控除等(異動)申告書」の該当欄に記入します。「勤労学生控除」のチェックボックスに印を付け、通学している学校名、入学年月日、所得の見積額(給与収入から55万円を引いた額)を記載します。
大学・短大・高専の場合は一般的に「学生証のコピー」の提示で足りますが、専修学校や各種学校の場合は、学校の事務窓口で発行される「勤労学生控除に関する証明書」の原本添付が必須となります。この証明書がないと会社側で処理できず、控除が弾かれるため事前の準備が欠かせません。
複数のアルバイトを掛け持ちしている場合や、年末調整書類の提出期限に間に合わなかった場合は、翌年2月16日〜3月15日の期間中に所轄の税務署へ確定申告書を提出することで控除の適用を受けることができます。現在はスマートフォンとマイナンバーカードを用いた「e-Tax」で自宅からでも数分で申告が完了します。
【2026年最新動向】年収の壁見直し議論と学生アルバイトへの影響
2026年現在、いわゆる「103万円の壁」「106万円の壁」「130万円の壁」を巡る税制および社会保険制度の抜本的見直し議論が国政において活発に進められています。物価上昇や最低賃金の大幅引き上げに伴い、基礎控除の引き上げや特定扶養控除の要件見直しが検討課題として浮上しています。
しかし、現行の法制度が直ちに撤廃されたわけではありません。報道で「壁の引き上げ」が話題になっていても、実際の税法上の判定基準は現行法令がベースとなります。「ニュースで引き上げられると聞いたから」と自己判断で働きすぎると、従来の制度に引っかかり親へ多大な税負担を強いることになります。必ず最新の確定した法令情報を確認した上でシフトを調整してください。
【勤労 学生 控除 と は】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親の会社にアルバイト年収がバレませんか?
A1:高確率で判明します。年収103万円を超えると親の年末調整で扶養親族から除外されるため、親の勤務先経理担当者や税務署を通じて親に確認が入ります。内緒で適用することは実質不可能です。
Q2:予備校生や通信教育を受けている社会人は対象になりますか?
A2:一般的な大学受験予備校は各種学校の認可基準を満たしていない場合が多く、対象外となるケースがほとんどです。また、通信制大学の正規課程であれば対象になりますが、単なる民間の通信講座受講生は対象になりません。
Q3:過去に申請し忘れていた場合、さかのぼって控除を受けられますか?
A3:はい、過去5年以内であれば「還付申告(更正の請求)」を行うことで過去分の税金の還付を受けることが可能です。当時の源泉徴収票と在学証明書を用意して税務署に申告してください。
まとめ:今後の動向と失敗しないための判断基準
勤労学生控除は、自力で進学・生活を支える勤労青年を守るための正当な税制上の優遇措置です。しかし、親の扶養に入っている一般的な学生にとっては、「本人の所得税が数千円浮く代わりに、親の税金が十数万円跳ね上がる」という罠になりかねません。
アルバイトのシフトを組む際は、自分個人の手取り額だけでなく「実家全体の収支バランス」を視野に入れることが不可欠です。年収103万円を超える可能性がある場合は、必ず事前に保護者と相談し、本当に控除を使って働くべき状況なのかを冷静に見極めましょう。 (出典: 勤労 学生 控除 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
