テンバガーとは?株価10倍を掴む特徴と2026年最新の発掘法
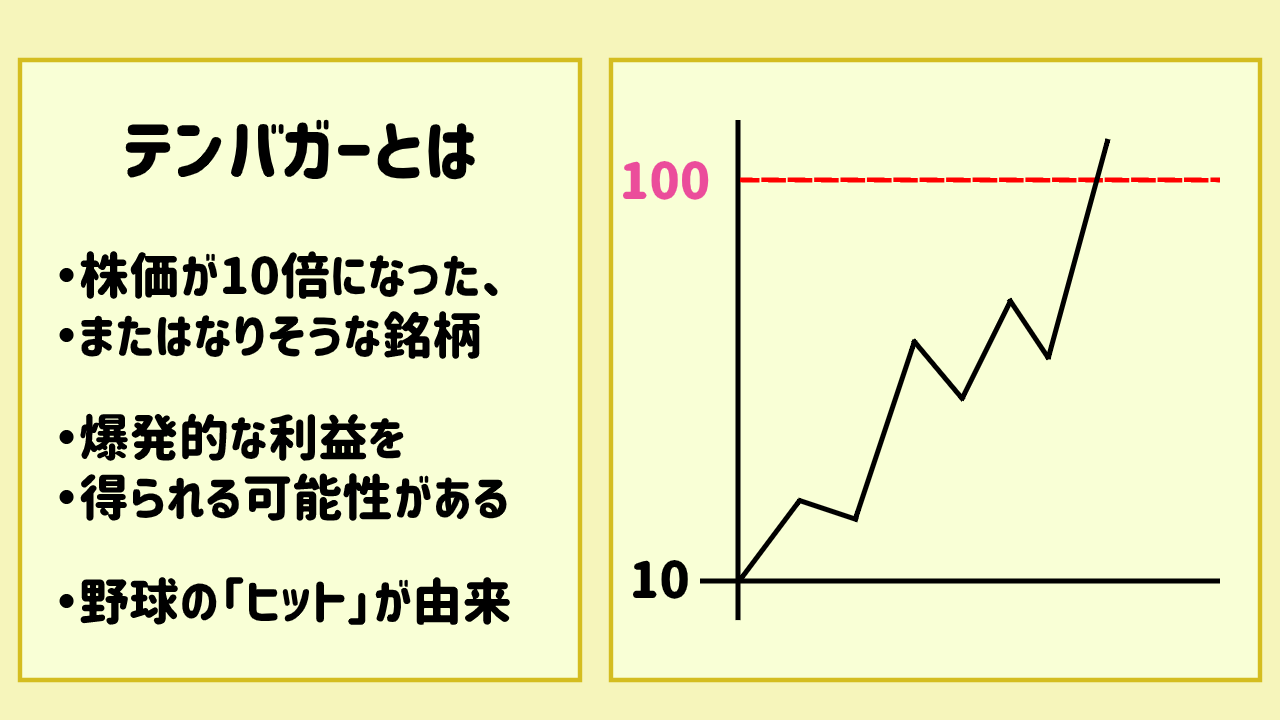
株式市場で投資家を惹きつけてやまない最大のロマン、それが「テンバガー(株価10倍株)」です。元手100万円が1,000万円に化ける爆発的なリターンは、決して一部の機関投資家だけの特権ではありません。過去の日本株や米国株の歴史を振り返っても、無名の小型株から社会を塗り替える成長企業へと駆け上がった銘柄が数多く存在します。
しかし、単に値動きの荒い小型株を闇雲に買い集めるだけでは、資産を大きく削る「逆テンバガー(株価10分の1)」の罠に陥るのがオチです。金利環境の変化や産業構造の再編が進む2026年の相場において、大化け銘柄を手にするためには、過去の共通項に裏打ちされた冷徹なスクリーニング基準と、ビジネスモデルの本質を見抜く眼力が欠かせません。本記事では、テンバガーの基礎知識から具体的な見つけ方、実例、そして出口戦略までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:テンバガーとは購入時から株価が10倍以上に高騰した銘柄を指し、元伝説的ファンドマネージャーのピーター・リンチ氏が広めた投資用語。
- 要点2:過去の達成銘柄には「時価総額300億円以下の小型株」「高い売上高成長率(年20%以上)」「創業者社長の高い持株比率」という明確な共通パターンが存在する。
- 要点3:2026年の市場では生成AI・自律型ロボティクス・人手不足解消DXなど、構造的な産業変革を牽引するグロース市場のニッチトップ企業に大化けの好機が眠る。
【語源と本質】テンバガーの意味とピーター・リンチが説いた真実
テンバガー(Ten Bagger)という言葉の起源は、米国の国民的スポーツである野球に由来します。野球用語で塁打を「バッグ(Bag)」と呼び、1試合で10塁打(例えば本塁打2本と二塁打1本など)を記録するような驚異的な大活躍を指すスラングでした。これを株式投資の世界に持ち込み、定着させたのが、米フィデリティ・マゼラン・ファンドを率いて驚異的な運用成績を叩き出した伝説の投資家ピーター・リンチ氏です。
リンチ氏は著書『ピーター・リンチの株式投資の極意(原題:One Up On Wall Street)』の中で、日常生活の身近な観察や、ウォール街のアナリストが見落としている地味な成長企業にこそテンバガーの種が潜んでいると説きました。投機的なマネーゲームではなく、「企業の純利益(EPS)の急拡大」と「市場からの評価倍率(PER)の上昇」が掛け合わさる(ダブル・パンプ)ことによって、必然的に株価が10倍に跳ね上がる構造を喝破したのです。
国内市場においては、東証グロース市場などの新興市場市場やスタンダード市場に上場する中小型株から誕生するケースが圧倒的多数を占めます。企業の成長スピードがそのまま株価のモメンタムに直結するダイナミズムこそが、テンバガー投資の最大の醍醐味といえます。
【過去の実績データ】日米市場で株価10倍を達成した大化け銘柄一覧
テンバガーは決して机上の空論ではありません。日本の株式市場においても、数年単位で株価が10倍、ときには数十倍から100倍以上に跳ね上がった銘柄が定期的に登場しています。以下は、過去に市場を揺るがした代表的な日本株・米国株の実績データをまとめた比較表です。
| 銘柄名(市場・コード) | 大化けの主因・ドライバー | 上昇率・達成期間 | 編集部の構造的分析・評価 |
|---|---|---|---|
| レーザーテック(東証P・6920) | EUV露光装置向けマスク検査装置で世界シェア100%独占 | 約100倍(約5年間) | 最先端半導体プロセスの不可欠なボトルネックを押さえた技術的参入障壁が株価を押し上げた典型例。 |
| ガンホー・オンライン(東証P・3765) | スマホゲーム『パズル&ドラゴンズ』の空前絶後のメガヒット | 約100倍(約1年強) | デジタルコンテンツの爆発的課金モデルによる利益率の急拡大。短期間で達成された極端な事例。 |
| MonotaRO(東証P・3064) | 間接資材の通信販売で中小製造業の調達を劇的にDX化 | 約40倍(約10年間) | 地味ながら強固なプラットフォーム型ビジネスによる長期連続増収増益の複利効果。 |
| エヌビディア[NVDA](米国NASDAQ) | 生成AI開発に不可欠なGPUおよびCUDAエコシステムの世界的寡占 | 約30倍超(2020年〜2024年) | 巨大テック企業の巨額AIインフラ投資を一身に受け止め、時価総額数兆ドル規模でテンバガーを達成。 |
これらの事例から浮き彫りになるのは、「産業の構造変化に乗るニッチ独占企業」か、あるいは「爆発的な需要を生み出した革新的なサービス」のいずれかが必ずトリガーになっている点です。
【スクリーニングの極意】大化け候補を絞り込む「4つの鉄則条件」
約4,000社存在する上場企業の中から、将来のテンバガー候補を効率的にスクリーニングするためには、プロのファンドマネージャーも注視する以下の4つの定量・定性条件を設定するのが鉄則です。
① 時価総額が300億円以下(できれば100億円未満)
すでに時価総額が1兆円ある大企業が10倍の10兆円になるには莫大なエネルギーが必要ですが、時価総額50億円の小型企業が500億円に成長することは事業の成功次第で十分に現実味があります。伸び代(アップサイド)の大きさは時価総額の小ささに比例します。
② 売上高成長率が「前年同期比+20%以上」で継続している
株価の大化けには利益の伸びが不可欠ですが、成長の源泉はトップライン(売上高)の拡大です。コスト削減による一時的な増益ではなく、市場シェアを急速に奪いながら売上を年率20%以上伸ばし続けている企業にターゲットを絞ります。
③ 創業者や経営陣が筆頭株主で、高い持株比率(20%以上)を有する
オーナー経営者は株価上昇が自身の資産拡大に直結するため、株主価値の向上と事業成長に対するコミットメントが極めて強固です。迅速な意思決定と大胆な投資判断ができるリーダーシップは小型成長株の生命線となります。
④ 上場後5年以内(IPO直後の初値天井からの調整完了局面)
上場から年月が経ちすぎた企業は成長が鈍化しているケースが目立ちます。上場後数年以内で、公開時の公募割れや上場ゴールといった過剰な期待の剥落を経て、本格的な事業収益化ステージに入った銘柄が最も狙い目となります。
【2026年最新展望】次のテンバガーを生む有望セクターと構造的変革
マクロ経済の地殻変動が続く2026年の市場環境において、過去の成功体験をそのままなぞるだけでは不十分です。現在進行形で進む技術革新と社会課題の交差点に位置するセクターからこそ、次の10倍株が生まれます。
筆頭として挙げられるのが「フィジカルAIと自律型ロボティクス関連」です。ソフトウェア上のAIから、現実空間で物理的な作業を代替する自律ロボット・ドローン・スマートファクトリーへと開発競争の主戦場が移っており、それらに組み込まれる超高精度センサーや特定用途向け半導体、制御ミドルウェアを手がける新興企業に強烈な資金が流入しています。
さらに、深刻化する生産年齢人口の急減を背景とした「バーティカルDX(業界特化型SaaS)」および「医療・バイオインフォマティクス」も有力な震源地です。単なる汎用クラウドではなく、建設・物流・介護など人手不足が極限に達している現場のオペレーションを丸ごと刷新するソリューションを持つ小型株は、不況下でも強固な価格決定力を発揮し、業績を急拡大させています。
【実態検証】投資家の生の声と現場目線で見えたリアルな失敗談
テンバガーを夢見て新興市場に飛び込む個人投資家の多くが、実際には手痛い損失を被って退場を余儀なくされています。SNSや投資家コミュニティの現場から聞こえるリアルな失敗談を検証すると、共通する致命的なミスが浮き彫りになります。
「SNSの煽り屋に乗っかって高値掴みした結果、株価が急落して塩漬けになった」(30代・兼業投資家)
「赤字バイオ銘柄の『画期的な新薬開発』というIRを信じて買い増しを続けたら、臨床試験の頓挫で株価が90%暴落した」(40代・個人投資家)
現場で最も頻発している失敗は、「数字(売上・利益)の裏付けがない期待先行の仕手株・テーマ株」に飛びついてしまうことです。真のテンバガーは思惑だけで買われる銘柄ではなく、毎四半期の決算短信で市場予想を上回る実績を積み上げる企業からしか生まれません。流動性が乏しいグロース株で業績の下方修正が発表された場合、買い手が消失してストップ安が連続し、逃げることすらできなくなるリスクを常に肝に銘じる必要があります。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログや動画配信では「テンバガーは一度買ったら10倍になるまで絶対に手放してはいけない」という極端なバイ・アンド・ホールド至上主義が語られがちですが、これはプロの視点から見れば極めて危険な誤解です。
現実の相場において、株価が一直線に10倍まで上昇することはまずありません。大化け銘柄であっても、その過程で全体相場の暴落や一時的な業績の足踏みにより、株価が30%〜50%急落する激しいドローダウンを2〜3回は経験するのが普通です。
したがって、賢明な投資家は以下のような現実的な出口戦略を実践しています。
- 2倍〜3倍達成時の元本回収:保有株の半分を利益確定し、投下した初期元本を回収する。残りのポジションを「ノーリスク」の状態で10倍まで引っ張る。
- 投資ストーリー崩壊時の即時損切り:四半期決算で売上成長率が急減退したり、競合他社にシェアを奪われたりした場合は、株価がいくらであろうと即座に撤退する。
【プロの結論】おすすめできる人・見送るべき人の特徴
テンバガー狙いのグロース株投資は、投資家自身の性格やリスク許容度によって向き不向きがはっきりと分かれます。
▼ テンバガー投資に向いている人
・企業の決算短信や有価証券報告書を読み解くことが苦にならない人
・短期的な数割の株価乱高下に動じず、3〜5年スパンで成長を見守れるメンタルを持つ人
・ポートフォリオの一部(資産の10〜20%程度)に限定してリスクを取れる人
▼ 見送るべき人(おすすめできない人)
・日々の評価損益の変動にストレスを感じて夜眠れなくなる人
・生活防衛資金や直近で使う予定のある資金を運用しようとしている人
・インフルエンサーの推奨銘柄を鵜呑みにして自分で調べる習慣がない人(インデックス投資や高配当株投資に専念すべきです)
【テンバガー と は】に関するよくある質問(FAQ)
Q1:初心者がテンバガーを狙うのは危険ですか?
A1:全財産を一点集中で小型成長株に投じるのは極めて危険です。まずは全世界株式やS&P500などのインデックス投資で資産運用の基盤を作った上で、余剰資金の範囲内で1〜2銘柄の有望候補に分散して投資することをおすすめします。
Q2:NISA(新NISAの成長投資枠)でテンバガーを狙うのはありですか?
A2:税制メリットを最大化できるため非常に有効な戦略です。通常なら10倍の利益に対して約20%の税金(約180万円など)が引かれますが、NISA口座なら完全に非課税となります。ただし、損益通算ができないため、業績悪化時の損切り基準をより厳格に設定する必要があります。
Q3:株価が10倍になるまでにどのくらいの期間がかかりますか?
A3:銘柄によって異なりますが、一般的には「3年〜5年程度」を要するケースが最も標準的です。ガンホーのように1年強で急騰する特異なケースもありますが、基本的には複数年にわたる業績の複利成長を腰を据えて待つ姿勢が求められます。
まとめ:今後の動向と失敗しないための判断基準
テンバガー(株価10倍株)の発掘は、一攫千金を狙うギャンブルではなく、世の中の不便を解決し、新しい市場を切り拓く企業の成長に伴走する知的な投資活動です。時価総額の小ささ、継続的な高い売上成長、経営者の強いリーダーシップという条件を愚直に精査し、期待先行の熱狂から距離を置くことが成功への最短ルートとなります。
2026年以降の相場環境では、表面的な流行にとらわれず、強固な参入障壁と確固たる収益力を兼ね備えた「本物のニッチトップ企業」を見つけ出せるかどうかが勝敗を分けます。まずは自身の投資方針とリスク許容度を再確認し、入念な決算分析に基づいた確固たる一歩を踏み出してください。 (出典: テンバガー と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
