【2026年最新】贈与税とは?110万非課税枠の罠と税制改正の全貌
「子どもや孫に資金を援助したいけれど、税金はいくら引かれるのか」「銀行振込で親から子へお金を移動させると税務署に把握されるのか」――資産承継や生前贈与を検討する際、真っ先に直面するのが贈与税の壁です。贈与税は個人から財産を無償で受け取った際にかかる国税ですが、その仕組みや税率を正確に把握していないと、知らぬ間に多額の追徴課税を受けるリスクを孕んでいます。
特に税制改正の本格適用が進む2026年現在、暦年課税の生前贈与加算(持ち戻し期間)の延長や、相続時精算課税制度への基礎控除の新設など、従来の常識を覆すルール変更が現場を揺るがしています。本稿では、贈与税の基礎知識から具体的な計算方法、非課税特例の賢い活用法まで、損をしないための実践知識を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税は1年間(1月1日〜12月31日)に受け取った財産が110万円を超えると発生し、受贈者(もらう側)に納税義務が生じる。
- 要点2:税制改正により暦年課税の持ち戻し期間が従来の3年から「最大7年」へ段階的延長中であり、早めの対策が必須。
- 要点3:相続時精算課税の年110万円基礎控除や住宅・教育資金の特例を正しく使い分けることで、合法的に大幅な節税が可能。
贈与税とはどんな税金?課税の仕組みと「いくらからかかるのか」を徹底解説
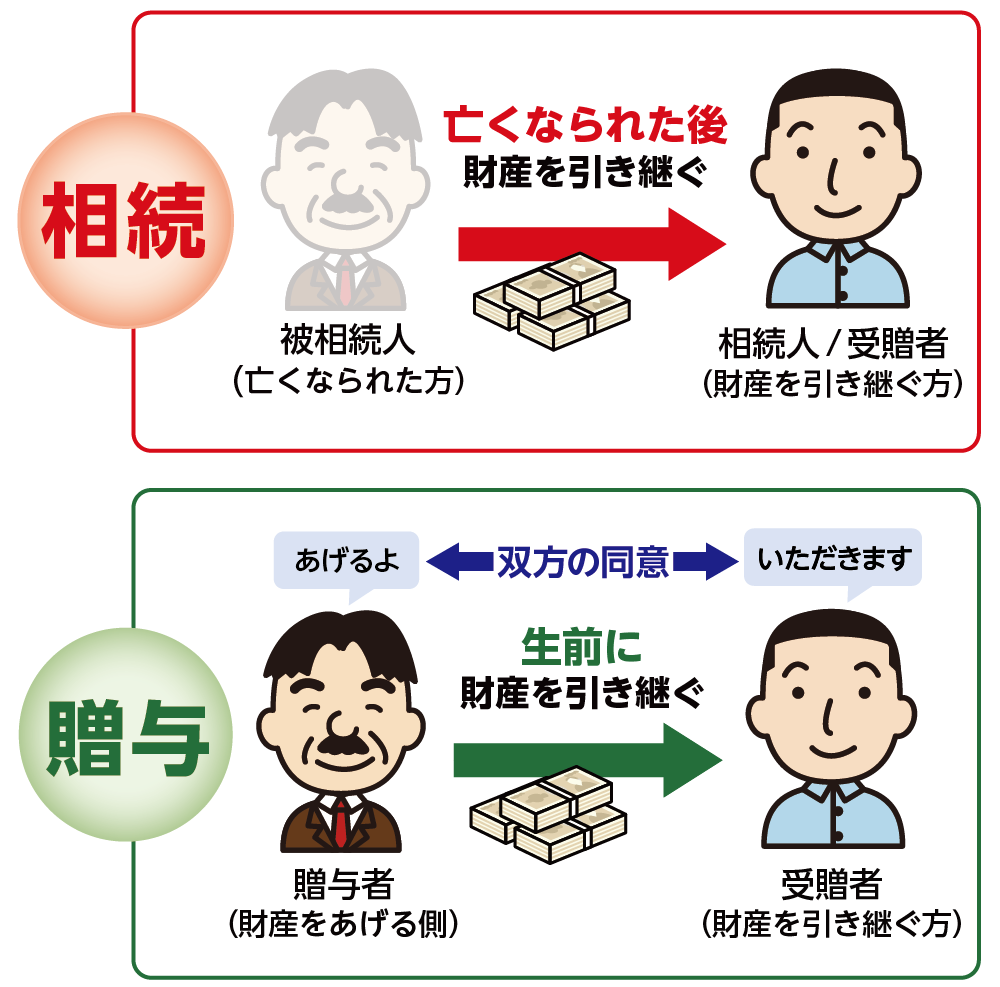
贈与税とは、個人から年間(1月1日〜12月31日)に無償で財産をもらった際、その財産の合計額に対して課される税金です。法人からの贈与には所得税がかかるため、あくまで「個人対個人」の財産移転が対象となります。最大の特徴は、財産を渡した側(贈与者)ではなく、財産を受け取った側(受贈者)が申告・納税する義務を負う点です。
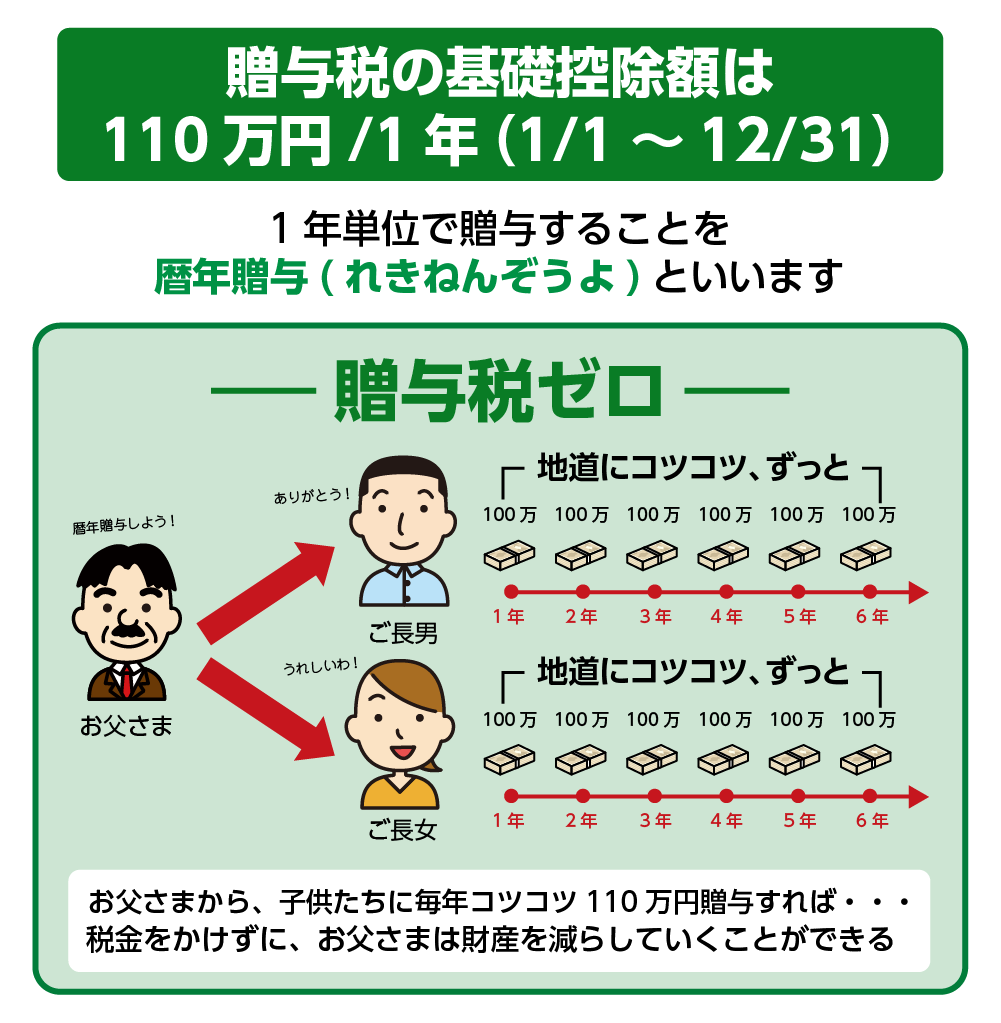
「贈与税はいくらからかかるのか」という疑問に対する基本の答えは、「年間110万円超」です。贈与税の代表的な課税方式である「暦年課税」には、受贈者1人あたり年間110万円の基礎控除が認められています。つまり、1年間に受け取った財産の総額が110万円以下であれば、原則として贈与税はかからず、税務署への申告手続きも一切不要です。
ここで多くの人が見落としがちなのが、「贈与者ごと」ではなく「受贈者(もらう人)基準」で合算されるというルールです。例えば、1人の子が父から100万円、母から100万円を同一年中に受け取った場合、合計受贈額は200万円となります。この場合、110万円の基礎控除を差し引いた残り90万円に対して課税されるため、親ごとに分けて送金しても非課税にはなりません。
【早見表で比較】贈与税の計算方法と「特例・一般」税率の違い
贈与税の税率は累進課税となっており、課税対象額が大きくなるほど税率が高くなります。さらに、誰から誰へ贈与するかによって「特例贈与財産」と「一般贈与財産」の2種類に区分され、適用される税率構造が大きく異なります。
- 特例贈与財産(特例税率):直系尊属(父母や祖父母など)から、その年の1月1日時点で18歳以上の子や孫へ贈与する場合に適用。税率が優遇されています。
- 一般贈与財産(一般税率):兄弟間、夫婦間、親から未成年の子への贈与、あるいは第三者からの贈与に適用。特例税率よりも税負担が重くなります。
贈与税の計算手順は、まず「1年間の贈与総額 − 110万円(基礎控除)= 基礎控除後の課税価格」を算出し、その金額に対応する「税率」を掛けて「控除額」を差し引きます。
| 基礎控除後の課税価格 | 特例税率(18歳以上の子・孫) | 一般税率(兄弟・夫婦・未成年など) | 編集部の見解・税負担の差 |
|---|---|---|---|
| 200万円以下(贈与額310万円) | 10%(控除額:なし) | 10%(控除額:なし) | 少額域では税率同一。手軽な支援向け |
| 300万円以下(贈与額410万円) | 15%(控除額:10万円) | 15%(控除額:10万円) | 300万円以下までは実質税負担に差なし |
| 400万円以下(贈与額510万円) | 15%(控除額:10万円) | 20%(控除額:25万円) | ここで5%の差が発生。特例が明確に有利 |
| 600万円以下(贈与額710万円) | 20%(控除額:30万円) | 30%(控除額:65万円) | 一般税率は30%へ跳ね上がり負担急増 |
| 1,000万円以下(贈与額1,110万円) | 30%(控除額:90万円) | 40%(控除額:125万円) | まとまった資金移動は直系尊属特例が必須 |
| 4,500万円超(最高税率) | 55%(控除額:640万円) | 55%(控除額:400万円) | 控除額の差により特例の方が240万円軽減 |
具体例として、祖父から20歳の孫へ500万円を贈与した場合を試算します。課税価格は「500万円 − 110万円 = 390万円」です。特例税率を適用すると「390万円 × 15% − 10万円 = 48.5万円」が納めるべき贈与税額となります。
【2026年最新】税制改正で何が変わった?生前贈与加算7年と相続時精算課税の劇的変化
資産承継の現場で今最も注視されているのが、近年の税制改正によるルールの激変です。特に「暦年課税の持ち戻し期間延長」と「相続時精算課税制度の使い勝手向上」の2点は、すべての家庭の相続戦略に影響を与えています。
1. 暦年課税における「生前贈与加算(持ち戻し期間)」が最大7年に
被相続人が亡くなった際、亡くなる直前に贈与された財産を相続財産に足し戻して相続税を計算する「生前贈与加算」。従来は死亡前「3年間」の贈与が対象でしたが、税制改正により段階的に「最大7年間」へと延長されています。2026年時点の相続においては、持ち戻し対象期間がすでに4年を超えて延長局面にあり、駆け込みの生前贈与による節税効果が大幅に封じられています。ただし、延長された4年間に受けた贈与のうち、総額100万円までは加算対象から除外される緩和措置も設けられています。
2. 相続時精算課税制度に「年110万円の基礎控除」が新設
原則60歳以上の父母・祖父母から18歳以上の子・孫へ、通算2,500万円まで無税で贈与できる「相続時精算課税制度」。かつては一度選択すると1円の贈与でも申告が必要で暦年課税に戻れないデメリットがありましたが、制度改正により「年110万円の基礎控除」が別途新設されました。この110万円分については将来の相続財産への持ち戻しが不要で、申告義務もありません。これにより、資産規模によっては従来の暦年課税よりも相続時精算課税を選択する方が有利になるケースが急増しています。
【実態検証】親子の送金で税務署が動く瞬間と現場目線のリアル
国税庁の統計や税理士の現場取材データによると、「家族間の送金だからバレない」という思い込みによる申告漏れが後を絶ちません。税務署は国税総合管理システム(KSK)を活用し、個人の過去の確定申告データ、不動産登記情報、そして金融機関の入出金記録を網羅的に照合しています。
特に税務署が目を光らせるトリガーは、受贈者の「不動産購入」や「多額の預金増加」です。年収500万円の会社員が自己資金として頭金1,500万円を一括で支払った場合、資金の出所について「お尋ね」と呼ばれる照会文書が届く確率が極めて高くなります。ここで親からの無申告の資金移動が発覚し、本税に加えて重い附帯税を課されるケースが多発しています。
また、実務上で極めてトラブルが多いのが「名義預金」の存在です。親が子どもの名義で口座を作り、毎年100万円ずつ預金して通帳や印鑑を親自身が管理していた場合、税務上は「贈与が成立していない親の財産」と判定されます。将来親が亡くなった際、その預金全額が相続税の課税対象として追徴課税を受ける原因になるため、贈与契約書の作成と通帳の本人管理が不可欠です。
親から子へのお金の移動で損をしない「主要非課税特例」一覧
住宅購入や進学、結婚など、人生の大きな節目においてまとまった資金を援助する場合、要件を満たせば数百万円から千万円単位で贈与税が非課税になる強力な特例が用意されています。
- 住宅取得等資金の贈与税の非課税特例:直系尊属からマイホームの購入・新築・増改築資金の贈与を受ける場合、省エネ等住宅なら最大1,000万円、一般住宅なら最大500万円まで非課税となります(受贈者の所得要件等あり)。
- 教育資金の一括贈与非課税制度:祖父母などから30歳未満の子・孫へ教育資金を一括信託等で贈与する場合、最大1,500万円(学校外の塾・習い事等は500万円)まで非課税となります。
- 結婚・子育て資金の一括贈与非課税制度:18歳以上50歳未満の子・孫へ、結婚や出産・育児のための資金を一括贈与する場合、最大1,000万円(結婚費用は300万円)まで非課税となります。
- 生活費・教育費の都度贈与(原則非課税):扶養義務者相互間において、通常必要と認められる生活費や教育費(学費、教材費、仕送りなど)を「その都度」必要な分だけ直接支払う場合、金額に関わらず贈与税は課税されません。
ここで決定的に注意すべきは、「住宅取得資金贈与」などの特例を受ける場合、税額がゼロであっても必ず翌年に税務署へ確定申告をしなければ特例が適用されない点です。申告期限を過ぎると特例自体が無効になり、通常通りの高額な贈与税が請求されるリスクがあります。
一般に知られていない盲点と申告漏れのペナルティ
贈与税の申告期間は、財産をもらった翌年の2月1日から3月15日までです。この期限までに申告・納付を怠った場合、あるいは税務調査によって申告漏れを指摘された場合、以下のような重いペナルティが課されます。
- 無申告加算税:期限内に申告しなかったことに対する罰金。自主的に遅れて申告した場合は5%、税務調査の通知以降は納税額に応じて10%〜20%、悪質な無申告は最大30%が加算されます。
- 延滞税:納付が遅れた日数に応じて課される利息相当の税金。最高で年14.6%相当(年ごとの基準により変動)の高い利率で日割り計算されます。
- 重加算税:意図的な事実の隠蔽や仮装工作(架空口座の利用や契約書の改ざんなど)が認められた場合、最大40%〜50%の極めて重い税率が本税に上乗せされます。
贈与税の時効(除斥期間)は原則6年、悪質な偽り不正行為がある場合は7年です。「数年間バレなかったから逃げ切れた」と油断していても、相続発生時の反面調査などで過去7年分の銀行取引記録を洗い直され、巨額の延滞税とともに請求される事例が現場では日常茶飯事となっています。
【プロの結論】暦年課税と相続時精算課税、どちらを選ぶべきか?
「暦年課税」が向いている人:将来の相続発生までに10年以上の十分な時間的余裕があり、複数の子や孫に対して毎年コツコツと110万円ずつの分散贈与を長期継続できる資産規模の家庭。
「相続時精算課税」が向いている人:親が高齢で持ち戻し期間7年のリスクを避けたい家庭、収益物件や将来値上がりが確実な株式を一気に移転させたい家庭、あるいは年110万円の基礎控除を使いながら確実に非課税で早期移転を進めたい家庭。
【贈与 税 と は】に関するよくある質問(FAQ)
Q1:生活費や学費の仕送りも年間110万円を超えたら贈与税がかかりますか?
A1:かかりません。民法上の扶養義務者(親から子など)から支払われる「通常必要な生活費や教育費」を、その都度必要な分だけ充当している限り、非課税となります。ただし、学費名目で数百万円を一括で受け取り、預金口座にプールして余剰分を投資や貯蓄に回した場合は、課税対象と判断される可能性があります。
Q2:車やブランド品、貴金属をプレゼントされた場合も贈与税の対象になりますか?
A2:対象になります。贈与税は現金だけでなく、不動産、自動車、貴金属、有価証券など換金価値のあるすべての財産に適用されます。その年の受贈財産の「時価」の合計が110万円を超える場合は、現金が動いていなくても贈与税の申告と納税が必要です。
Q3:贈与税と相続税はどちらが高いですか?違いは何ですか?
A3:税率構造単体で見ると、贈与税の方が圧倒的に高く設定されています。贈与税は最高税率55%に達するハードルが低く、相続税の逃れを防ぐ補完税としての性格を持つためです。ただし、基礎控除や各種特例を計画的に組み合わせることで、生前贈与を活用した方がトータルの税負担を大幅に抑えられるケースが一般的です。
まとめ:今後の動向と失敗しないための判断基準
贈与税は、単に「110万円を超えたら税金がかかる」という単純な制度ではありません。2026年現在の資産税制においては、暦年課税の持ち戻し期間延長(最大7年)や、相続時精算課税制度の新基礎控除、さらには各種非課税特例の正確な理解が不可欠です。
資産移転を検討する際は、自己判断で曖昧に送金するのではなく、必ず「誰が・いつ・いくら贈与したか」を明確にする贈与契約書を作成し、受贈者本人の口座で証拠を残すことが最大の防衛策となります。家庭ごとの資産構成や年齢に応じた最適な選択肢を見極め、早い段階から計画的な生前対策を進めていきましょう。 (出典: 贈与 税 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
