新NISA複数口座の真相!SBI楽天併用ルールと2026最新乗り換え術
新NISAの普及が加速し、資産形成が日常に定着した2026年現在、投資家の間で頻繁に持ち上がるのが「NISA口座は複数の証券会社で持てないのか」という疑問です。「ポイント還元率が高い楽天証券と、取扱商品が豊富なSBI証券の両方を使い分けたい」「つみたて投資枠と成長投資枠で金融機関を分けたい」と考える人は後を絶ちません。
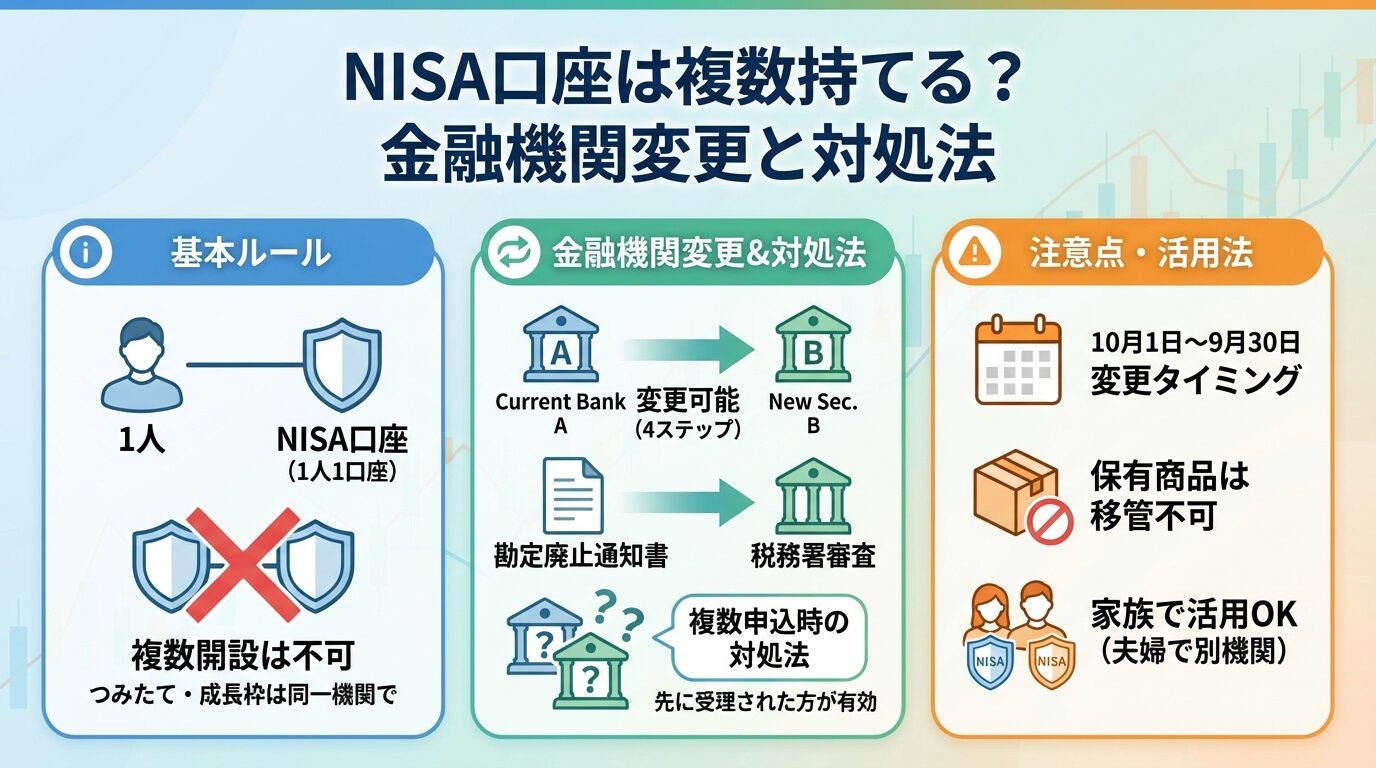
結論から明かすと、新NISAにおいて同一年内に開設できる口座は全金融機関を通じて「1人1口座」のみと法律で厳格に定められています。しかし、制度の仕組みを正しく読み解けば、過去に投資した資産を旧口座に残したまま別の金融機関へ乗り換える「実質的な複数口座保有」は可能です。本稿では、複数口座が禁止されている構造的理由から、金融機関変更の落とし穴、2026年最新の賢い使い分け戦略まで徹底取材に基づき解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新NISAは税務上の名寄せ管理のため「1人1口座」が鉄則であり、同一年に複数社での開設や枠ごとの別口座利用は不可。
- 要点2:年単位の「金融機関変更手続き」を行えば、既存の非課税資産を維持したまま別会社で新規投資を行う実質的な使い分けは可能。
- 要点3:乗り換えには「勘定廃止通知書」の取得とタイミング厳守が必須であり、当年の投資実績が1度でもあると翌年まで変更できない。
【制度の根本理由】新NISAで複数口座が開設できない「税務上の決定打」
なぜ新NISAでは銀行や証券会社をまたいで複数の口座を作ることができないのでしょうか。その最大の理由は、国税庁による非課税保有限度額(生涯投資枠1,800万円)の一元管理にあります。
新NISAは生涯にわたって最大1,800万円(うち成長投資枠は1,200万円まで)の非課税枠が与えられ、売却すれば翌年以降にその枠が復活するという非常に柔軟な構造を持っています。もし個人が複数の証券会社で自由にNISA口座を開設できてしまうと、どの金融機関でいくら枠を消費し、いくら枠が再利用可能になったのかを正確に把握することが極めて困難になります。
そのため、口座開設申請時には必ずマイナンバーを用いた税務署審査が行われ、国税庁のシステム上で名寄せ処理が実施されます。仮にA証券とB証券へ同時に開設申込を行った場合、先に税務署へ届いた一方のみが開設され、もう一方は「重複開設」として確実に却下(エラー)されます。
「つみたて枠は楽天、成長枠はSBI」は可能?ネットの誤解と併用の実態
投資コミュニティなどで頻繁に見られる誤解が、「つみたて投資枠と成長投資枠を別々の金融機関で併用できるのではないか」という仮説です。2024年の制度抜本改正以降、2つの枠は完全に一体化されたため、同一年に異なる金融機関へ枠を分割して割り振ることは不可能となっています。
しかし、ネット上で「楽天証券とSBI証券を併用している」と語る投資家の多くは、以下のいずれかの合法的なアプローチを実践しています。
第一に、「NISA口座はSBI証券に置き、楽天証券では特定口座(課税口座)を使って楽天カード積立のポイントを獲得する」という手法です。特定口座であれば開設数に法的な上限はないため、何社でも併用可能です。
第二に、「年単位の金融機関変更手続き」を活用し、過去に購入した商品を旧口座で非課税運用し続けながら、今年からの新規積立を新口座で行うという手法です。これにより、手元の口座としては複数社にNISA資産が分散して存在することになります。
【徹底比較】2026年最新NISA制度における主要証券会社の乗り換え損得勘定
主要ネット証券各社はポイント還元率やクレカ積立の上限改定を巡って競争を繰り広げています。2026年時点における主要プラットフォームの特徴と、金融機関変更を検討する際の判断基準を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 口座開設の自由度 | 同一年に利用可能なのは1人1口座のみ | 特定口座は無制限に開設可能 | NISA枠の分散は不可。主軸とする1社を厳選する必要がある |
| クレカ積立上限額 | 月間10万円(年間120万円まで対象) | 月間5万円〜10万円 | 各社横並びだが、ポイント付与率は年会費やカードランクに依存 |
| 金融機関変更の受付期間 | 前年10月1日〜当年9月30日まで | 年1回のみ変更可能 | 当年に1円でも買付があると当年中の変更不可になるため注意 |
| 旧口座資産の非課税期間 | 売却するまで無期限で非課税保有可能 | 旧NISAは5年/20年制限 | 乗り換え後も旧口座の資産を慌てて売却する必要は一切ない |
【実態検証】金融機関変更手続きの現場と「勘定廃止通知書」の罠
実際にNISA口座を他社へ乗り換える場合、書面やWebによる厳格な手続きを経る必要があります。ここで多くの投資家がつまずくのが、手続きのタイミングと書類のやり取りです。
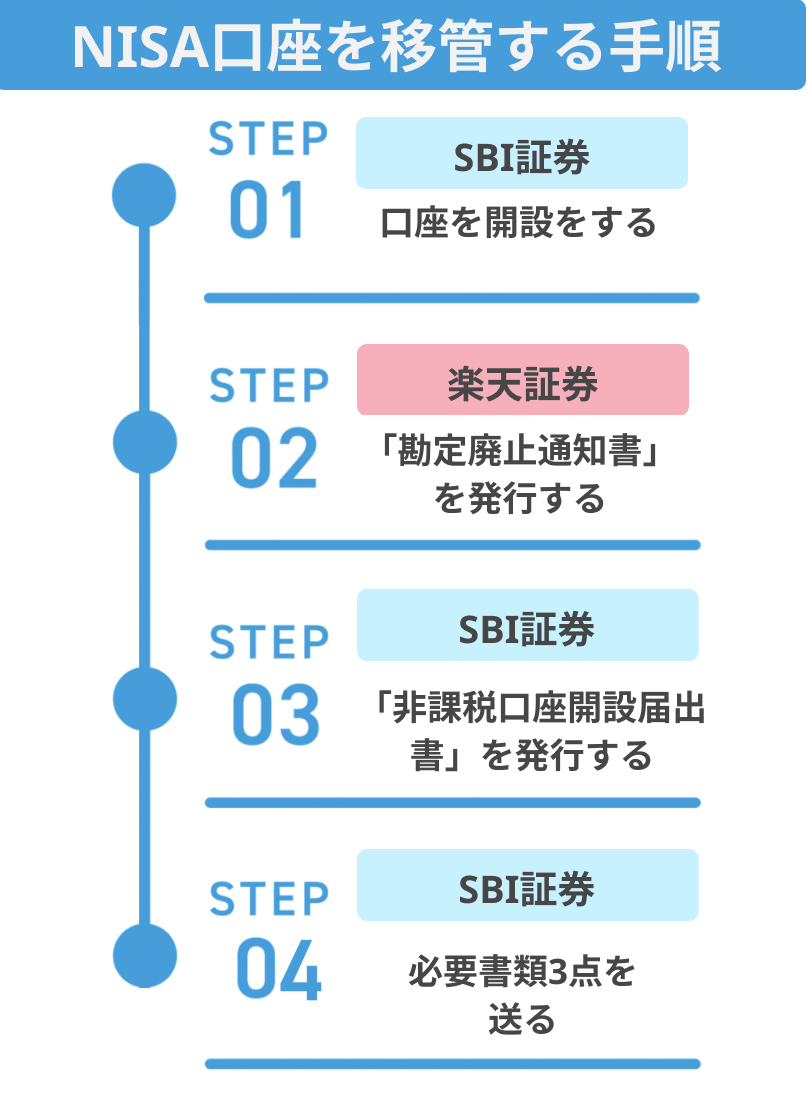
金融機関変更の基本ステップは以下の通りです。
1. 現在NISA口座を開設している金融機関に「金融機関変更(勘定廃止)」を申し込む。
2. 旧金融機関から郵送または電子交付で「勘定廃止通知書」(または非課税口座廃止通知書)が届く。
3. 新しく利用したい金融機関へNISA口座開設を申し込み、手元に届いた「勘定廃止通知書」を提出する。
4. 新金融機関および税務署での審査完了後、新口座での取引が開始される。
現場で最も多発しているトラブルが、「当年の1月以降に自動積立が一度でも執行されてしまった」というケースです。例えば2026年分のNISA口座を変更したい場合、2026年1月1日以降に1度でも買付約定が発生していると、同年中の変更は一切受け付けられず、変更できるのは最短でも2027年分からとなります。年明けに慌てて手続きを始めても間に合わないため、前年秋(10月〜12月)のうちに積立設定を解除し、書類を取り寄せるのが鉄則です。
一般に知られていない盲点とネットの誤解
複数口座や乗り換えに関して、投資初心者が陥りがちな「3つの大きな誤解」を是正します。
誤解①:金融機関を変えると、前の口座で持っていた株や投信が新口座に引き継がれる?
これは完全な誤りです。NISA口座内の資産を別会社のNISA口座へ直接「移管(ロールオーバー)」することは法律上できません。旧口座で買った商品は旧口座の非課税枠に残したまま運用を続けるか、一度売却して現金化し、新口座で買い直す必要があります。
誤解②:旧口座を放置すると課税口座に払い出されて税金がかかる?
新NISA制度で購入した商品はすべて非課税保有期間が無期限です。金融機関を変更したからといって、旧口座の資産が自動的に特定口座へ移されることはありません。何年保有していても配当や売却益は非課税のまま守られます。
誤解③:複数社に資産があると生涯投資枠の計算が狂う?
国税庁のシステムが各社の利用状況を合算して管理しているため、枠の重複利用が発生することはありません。ただし、利用者側のマイページ等では「他社でいくら枠を消費しているか」が一目で把握しにくくなるという管理上のデメリットが生じます。
【プロの結論】おすすめできる人・見送るべき人の特徴
金融機関変更による実質的な使い分けが向いている人と、現状維持にとどめるべき人の境界線は明確です。
▼口座変更をおすすめできる人
・メインで利用する経済圏(楽天、三井住友、ドコモ、au等)が完全に移行した人
・購入したい投資信託や個別株が現在の証券会社で取り扱われていない人
・UI/UXの使い勝手やアプリの操作性に強いストレスを感じている人
▼現状維持をおすすめする人(見送るべき人)
・数百円程度のポイント付与率の差だけを目的に乗り換えを検討している人
・複数口座に資産が分散すると管理が煩わしくなり、パスワード管理や確定申告時の照会を放置しがちな人
・年間の積立設定が順調に回っており、投資行動そのものを自動化・放置したい人
【NISA複数口座】に関するよくある質問(FAQ)
Q1:過去に作った旧NISA(つみたてNISA・一般NISA)の口座と、新NISA口座は別々の証券会社で持てますか?
A1:はい、可能です。旧NISA口座(2023年までに購入した分)はそのまま旧金融機関で非課税期間満了まで運用が継続され、新NISA口座のみを別の金融機関で開設して新規投資を行うことができます。
Q2:NISA口座の開設先を毎年変更することはペナルティなく可能ですか?
A2:制度上、年単位での変更は何度行ってもペナルティはありません。ただし、変更するたびに「勘定廃止通知書」の発行依頼や郵送手続きが必要となり、資産の管理画面が社数分に分散するため、実務的な管理負担は大幅に増大します。
Q3:夫婦や親子など、家族名義の口座を1つの証券会社で複数管理することはできますか?
A3:NISA口座はあくまで個人単位(1人1口座)であるため、同一の証券会社内に夫名義のNISA口座と妻名義のNISA口座を個別に開設することは何ら問題ありません。ただし、名義貸しや資金の贈与税トラブルを避けるため、各人口座の原資は名義人本人の資金で運用する必要があります。
まとめ:今後の動向と失敗しないための判断基準
新NISAにおける複数口座の取り扱いは、「同一年内は1人1口座に厳格限定」「年単位の変更手続きによって過去資産と新規投資先を複数社に分けることは可能」というのが確定したルールです。
ポイント付与率やキャンペーンの微小な差に振り回されて頻繁に口座変更を繰り返すと、書類手続きの手間や積立停止期間による機会損失、管理の複雑化といったコストがメリットを上回るリスクがあります。自身のライフスタイルや主軸となる経済圏を見極め、中長期で腰を据えて資産形成を続けられる金融機関を厳選することが、2026年以降の資産形成における最善の戦略です。 (出典: nisa 複数 口座(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
