リースとレンタルの違いを完全図解!知らなきゃ大損する会計基準と選び方
オフィスのPC調達から社用車、複合機、工場の製造ラインに至るまで、企業や個人事業主の設備投資に欠かせない選択肢が「リース」と「レンタル」です。しかし、契約期間や総コストの表面的な安さだけで選んでしまい、数年後に「中途解約ができず多額の違約金が発生した」「故障時の修繕費が想定外の自己負担になった」と頭を抱えるケースが後を絶ちません。
両者の本質は単なる「モノの借り方」の差にとどまりません。金融取引か賃貸借契約かという根本的な法的位置づけ、税務・会計処理、そして2026年に本格適用が進む新リース会計基準による財務インパクトまで絡み合う重要な経営判断です。知っておくべき決定的な違いと、失敗しない最適な選び方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:リースは「金融取引(中途解約不可・ユーザー修繕義務)」、レンタルは「賃貸借(中途解約可能・貸主修繕義務)」という根本的な法意の違いがある。
- 要点2:長期利用では月額が抑えられるリースが割安になりやすい一方、総支払額は本体購入価格を上回り、短期利用や流動的なプロジェクトではレンタルが圧倒的に有利。
- 要点3:2026年の新リース会計基準により原則すべてのリースがオンバランス化(資産・負債計上)対象となるため、財務指標への影響を踏まえた戦略的調達が必須。
【基本構造の解剖】リースとレンタルの違いをわかりやすく解説
リースとレンタルの本質的な違いを理解する鍵は、「誰が物件を選び、何のためにお金を払っているのか」という契約の性質にあります。
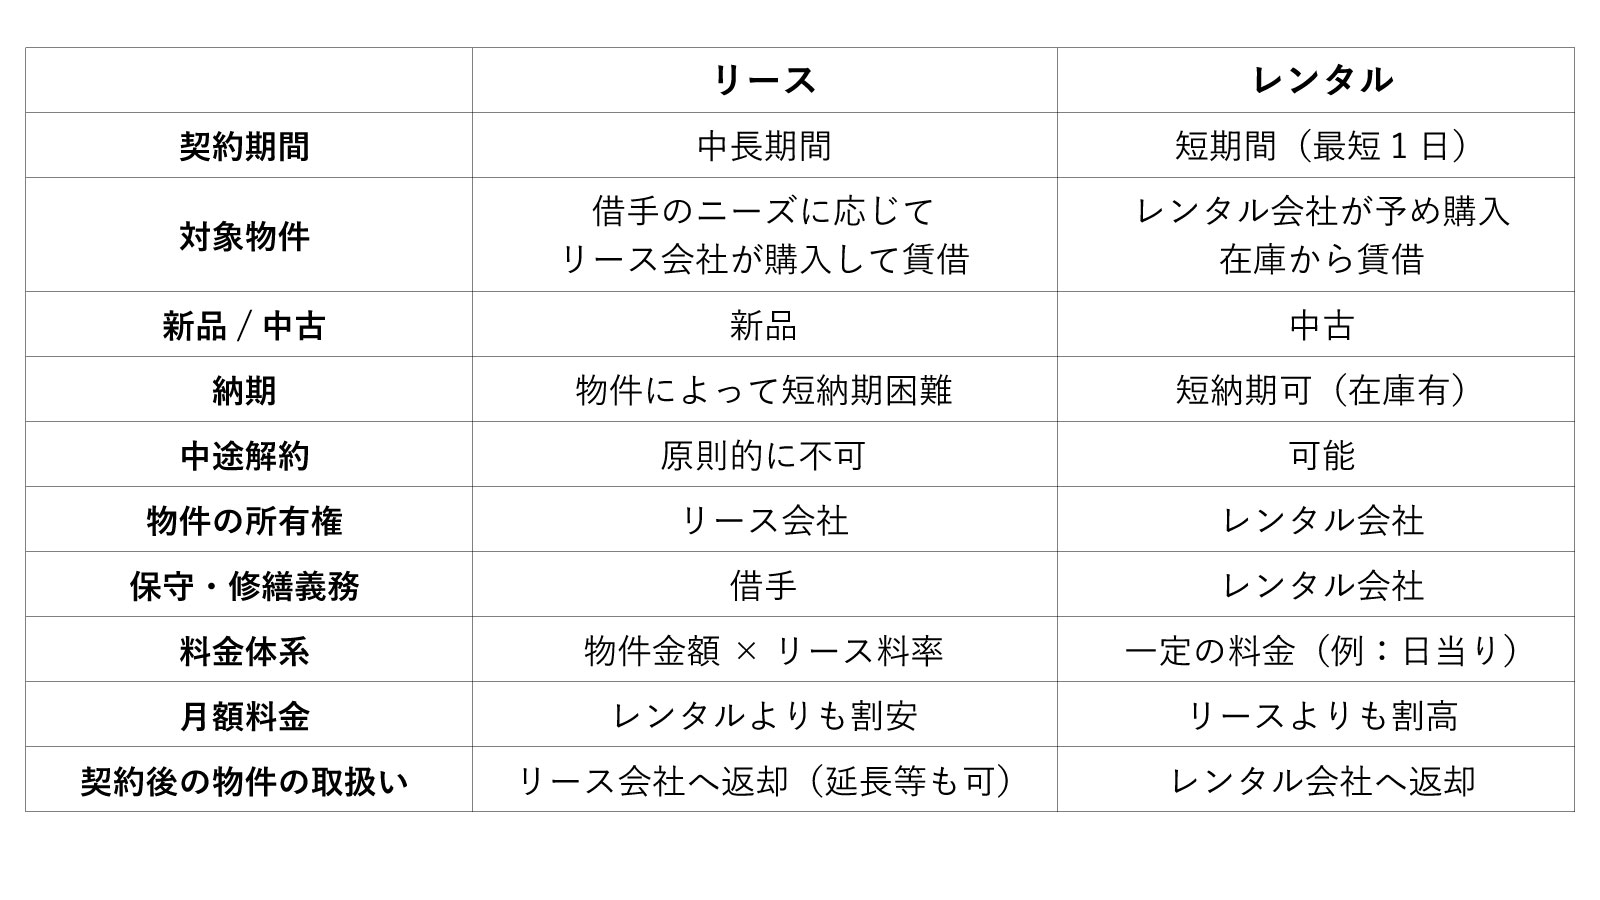
一般的なファイナンスリースの場合、ユーザーが指定した最新機器をリース会社が販売店から代理購入し、それをユーザーへ長期賃貸します。実態は「機器の購入資金を分割で融通してもらう金融取引」です。そのため、リース資産の所有権帰属はリース会社側にありますが、固定資産税の納付義務はリース会社が果たす一方で、日常の維持管理や故障時の修繕義務はユーザー負担となるのが基本原則です。
対してレンタルは、レンタル会社がすでに保有している在庫の中から機器を一時的に借り受ける「純粋な賃貸借契約」です。機器の所有権はもちろん、保守管理や修繕義務もレンタル会社が負い、万が一の故障時には代替機への無償交換が提供されるのが一般的です。
この契約構造の違いは、中途解約の可否に直結します。リースはリース会社がユーザーのために投じた購入代金を全額回収(フルペイアウト)する必要があるため、契約期間中の原則中途解約は不可と定められています。仮に解約が認められたとしても、未払いの残存リース料に相当する高額な違約金(解約損害金)の一括支払いが課される理由は、この回収スキームにあります。
【2026年徹底比較】リース vs レンタル詳細スペック一覧表
設備導入時の意思決定を明確にするため、実務上の主要項目を比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約期間 | リース:3年〜7年(耐用年数基準) レンタル:数日〜1年程度 | リースは法定耐用年数の70%(10年未満)または60%(10年以上)が下限 | 3年以上の固定設備はリース、1年以内の突発案件はレンタルが鉄則。 |
| 中途解約・違約金 | リース:原則不可(残債全額の違約金) レンタル:原則自由(予告期間あり) | リース違約金は未経過リース料の100%+所定手数料 | 事業撤退や仕様変更のリスクが高い分野でのリース契約は致命傷になり得る。 |
| 初期費用・月額負担 | リース:頭金不要・月額安価 レンタル:初期費用不要・月額割高 | PCの場合:リース月額約3,000円 / レンタル月額約6,000円〜8,000円(3年総額比) | 長期保有前提ならリースが総額で30〜40%安くなるが、資金拘束リスクと表裏一体。 |
| 保守・修繕負担 | リース:ユーザー負担(自己責任) レンタル:レンタル会社負担(無償交換等) | リースはメーカー保証外の修理代が実費発生 | 故障率の高い現場機材や過酷環境での利用はレンタルの方がトータルで安上がり。 |
| 満了時の選択肢 | リース:返却 / 再リース / 一部買取り レンタル:返却 / 期間延長 | 再リース料は年間リース料の1/10〜1/12程度が相場 | リース満了後はわずかな費用で再リース継続できる点が長期運用の強み。 |
| 審査基準・難易度 | リース:厳格な与信審査(決算書2〜3期) レンタル:簡易審査(身分証・前払い等) | 設立1年未満の法人・個人事業主のリース通過率は体感で30〜40%程度 | 創業初期や赤字決算時はレンタルで信用と実績を積むのが現実的。 |
【深掘り解説】ファイナンスリースとオペレーティングリースの違い
リース契約を検討する際、必ず直面するのが「ファイナンスリース」と「オペレーティングリース」の区分です。
日本の企業取引の大半を占めるファイナンスリースは、「解約不能(ノンキャンセラブル)」かつ「フルペイアウト(物件代金・金利・税金・保険料の全額支払い)」の2条件を満たすものを指します。さらに「所有権移転型」と「所有権移転外型」に分かれ、実務の主流である所有権移転外ファイナンスリースでは、期間満了後に所有権がユーザーに移転せず、物件を返還するか年額の約1割を支払って「再リース」契約を結ぶことになります。
一方のオペレーティングリースは、契約満了時点における物件の中古市場価値(残存価格)をあらかじめ差し引き、残りの金額のみをベースにリース料を算出する手法です。航空機や大型船舶、工作機械、一部の高級社用車などで広く活用されており、「物件価格の全額を負担しなくてよい」「中途解約の自由度が比較的高い」という特徴を持ちます。
従来の会計処理において、オペレーティングリースは「賃貸借処理(支払賃料として費用計上)」が認められ、バランスシートに負債を載せないオフバランス化の手法として重宝されてきました。しかし、この前提が今まさに大きな転換点を迎えています。
【実態検証】カーリース・パソコン調達の現場に見るリアルな落とし穴
ビジネス現場で最も身近な「社用車」と「オフィスPC」の調達実態を検証すると、ユーザーの生々しい失敗談とメリットが浮き彫りになります。
まず、カーリースとレンタカーの違いです。カーリースは希望の車種・グレード・ナンバープレート(通常の自家用白ナンバー)を指定でき、月額料金に車検代や自動車税が含まれるため経理処理が劇的に簡素化されます。しかし、「月間走行距離制限(例:月1,000〜1,500km)」が設定されている契約がほとんどで、満了時の車両査定で走行距離オーバーや内外装のキズ・凹みがあると、数百万円規模の精算金を請求されるトラブルが多発しています。営業で長距離を走る企業や繁忙期の増車には、割高でもレンタカー(または数ヶ月単位のマンスリーレンタカー)を選ぶ方が安全です。
次に、パソコンのリースとレンタルの料金比較です。最新スペックのノートPC(本体価格15万円相当)を調達する場合、4年リースなら月額約3,500円(総額約16.8万円)で済みますが、レンタルでは月額約7,000円(4年総額約33.6万円)に達します。一見するとリースが圧倒的にお得ですが、現場からは以下のような声が聞かれます。
「社員の急な退職やリモートワーク縮小でPCが10台余ったが、リース契約のため途中解約できず、倉庫に眠らせたまま月額費用だけを払い続けている」(IT系スタートアップ役員)
短期プロジェクトや退職リスクのあるポジションにはレンタルを割り当て、中核社員の固定機器にはリースを採用するという、ハイブリッド調達が現場目線のベストプラクティスです。
【2026年最新潮流】新リース会計基準が法人に与える衝撃と詳細まとめ
企業財務を取り巻く最大のトピックが、企業会計基準委員会(ASBJ)による新リース会計基準の本格的な適用です。国際財務報告基準(IFRS第16号)や米国会計基準とのコンバージェンス(統合)を目的に策定されたこの新基準により、日本企業のリース実務は劇的な変化を迫られています。
最大の変更点は、これまでオフバランス処理が認められていたオペレーティングリースや不動産の賃貸借契約を含め、原則としてすべてのリース契約を「使用権資産」および「リース負債」として貸借対照表(B/S)に計上(オンバランス化)する義務づけです。
これにより、主に上場企業およびその連結対象子会社、監査対象となる大会社において以下の影響が生じています。
- 総資産・有利子負債の急増:B/Sが膨張することで、自己資本比率の低下やROA(総資産利益率)の悪化を招くリスク。
- 損益計算書(P/L)の費用配分変化:従来の「賃借料」一括計上から、「減価償却費」と「支払利息」への分解計上に変わり、EBITDA(利払い前・税引き前・償却前利益)の見た目は改善する一方、契約初期の費用負担が重くなる(フロントローディング現象)。
なお、中小企業向けの会計指針を適用している非上場の中小企業については、従来の簡便な賃貸借処理の継続が容認されています。しかし、将来的な上場を目指す企業や、大手企業のサプライチェーンに属する法人は、2026年以降の調達において「あえてオンバランス対象外となる短期レンタルやシェアリングサービスを活用する」という構造シフトが加速しています。
一般に知られていない盲点とネットの誤解|「リース=節税」神話の真実
インターネット上で頻繁に見かける「リース契約は全額損金算入できるから最強の節税策である」という言説には、重大な誤解が含まれています。
税務上、売買処理とされる所有権移転外ファイナンスリースであっても、税法上の減価償却限度額(リース期間定額法)の範囲内でしか損金算入できません。結局のところ、自己資金で購入して減価償却する場合と長期的な損金算入総額は同等です。むしろ、リース料には機器代金に加えて「リース会社の金利・手数料・固定資産税・動産総合保険料」が上乗せされているため、キャッシュアウトの総額ベースでは一括購入よりも5〜10%割高になります。
リースの真のメリットは節税ではなく、「多額の初期キャッシュアウトを回避し、運転資金を手元に残せる資金繰り(キャッシュフロー)の平準化」にあります。この本質を見誤ると、金利負担だけが増えて財務体質を悪化させる結果となります。
【プロの結論】おすすめできる人・見送るべき人の特徴
事業フェーズや資金力に応じた明確な判断基準は以下の通りです。
▼リースをおすすめできるケース:
- 耐用年数を通じて確実に3年〜5年以上使い続けるコア設備(メインPC、複合機、基幹システム等)。
- 手元の手元流動性(キャッシュ)を減らさず、銀行借入枠(与信枠)を温存したい企業。
- 設立後2〜3期以上が経過し、決算書が黒字基調で与信審査に問題がない法人。
▼レンタルを選ぶべきケース:
- 半年〜1年以内の短期間で終了する現場事務所、イベント、期間限定プロジェクト。
- 事業のピボット(方針転換)や急激な人員増減が予想される創業初期のスタートアップ。
- 設立直後や赤字決算などで、リース会社の審査通過が難しい個人事業主・新設法人。
- 故障リスクが高く、突発的な修理代や代替機手配のダウンタイムを完全に回避したい場合。
【リース と レンタル の 違い】に関するよくある質問(FAQ)
Q1:個人事業主や設立1年未満の新設法人でもリース契約を結ぶことはできますか?
A1:審査通過のハードルは高いものの、不可能ではありません。リース会社は決算書2〜3期分の黒字実績や代表者個人の信用情報(CIC等)を厳格に審査します。実績が乏しい場合は、代表者個人の連帯保証人を求められたり、前受金の設定を提示されるケースがあります。審査に不安がある創業期は、まずは審査が柔軟なレンタルを利用して実績を作るのが堅実です。
Q2:リース期間が満了した後は、その設備を自分のもの(買取り)にできますか?
A2:原則として買い取ることはできません。一般的な所有権移転外ファイナンスリースでは、満了時に「物件を返還する」か「再リース契約を結んで継続利用する」の2択です。再リース料は年間リース料の1/10〜1/12程度(月額換算で約1ヶ月分)と大幅に安くなるため、実質的に使い倒す企業が多いのが実情です。契約当初から最終的な買い取りを希望する場合は、所有権移転型リースを選択する必要があります。
Q3:使用中に落として破損させた場合、修理費用はどうなりますか?
A3:リース物件の多くには「動産総合保険」が付保されており、火災・水災・盗難・過失による破損などは保険金でカバーされる場合があります(免責金額あり)。ただし、経年劣化や消耗品の交換、日常のメンテナンス費用は全額ユーザー負担です。一方のレンタルの場合、通常使用の範囲内の自然故障はもちろん、レンタル会社が包括的な補償プランを用意しているため、無償修理や代替機への即日交換に対応してもらえるケースがほとんどです。
まとめ:今後の動向と失敗しないための判断基準
リースとレンタルのどちらが優れているかという単純な二元論ではなく、調達する設備の「陳腐化のスピード」「使用予定期間の確実性」、そして「自社の財務状況と会計方針」に合わせたポートフォリオ設計が不可欠です。
長期にわたり確実に稼働する基幹設備はリースで手元資金を守りながら運用し、流動的なIT機器や短期プロジェクトの機材はレンタルで機動力を確保する――。それぞれの契約リスクと会計上の位置づけを正しく把握した上で、最適な調達スキームを選択してください。 (出典: リース と レンタル の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
