未支給年金とは?期限5年で消滅する落とし穴と請求順位・手続き解説
大切な家族が亡くなった際、葬儀の手配や遺産分割、名義変更など膨大な手続きに追われ、見落とされがちなのが年金の手続きです。年金制度は受給者が亡くなった月まで支払われる仕組みですが、本人が受け取る前に亡くなった場合、その未払分は自動的には遺族の口座に振り込まれません。この未受取分を遺族が受け取るための公的制度が「未支給年金」です。
日本年金機構の受給統計や相続現場の実態を取材すると、申請を行わないまま権利を失ってしまうケースが後を絶ちません。「遺産相続を放棄したから関係ない」「別居していたから権利がないはずだ」という思い込みが原因で、本来受け取れる数十万円規模の給付金を逃してしまう事例も頻発しています。本記事では、未支給年金の正確な定義から受給権者の優先順位、必要書類、税務上の落とし穴まで、2026年現在の最新実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:未支給年金は亡くなった月の分まで支給されるが、受給には「5年以内の請求手続き」が必須であり自動給付はされない。
- 要点2:受給権者には法律上の明確な優先順位があり、同居家族だけでなく生計維持関係を証明できれば別居家族でも請求が可能である。
- 要点3:最高裁判例により「相続財産」ではなく遺族固有の権利と定義されているため、相続放棄をしていても受け取れ、税務上は一時所得として扱われる。
【基本解説】未支給年金とは?仕組みと遺族年金との決定的な違い
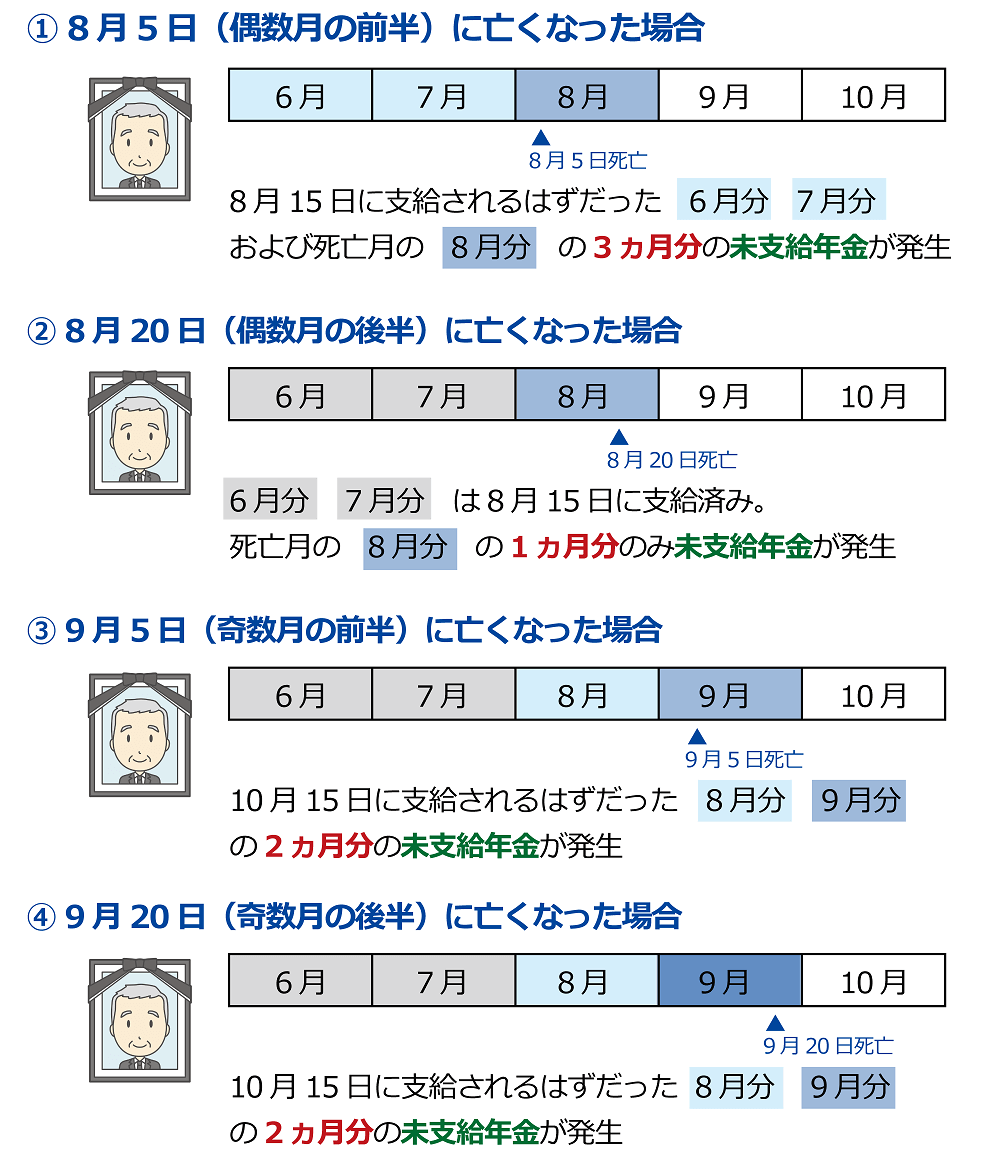
公的年金(国民年金・厚生年金)は、原則として偶数月の15日に「前月および前々月の2か月分」が後払いで支給されるシステムを採用しています。また、年金を受ける権利は「受給権者が死亡した月」まで発生します。例えば、10月5日に亡くなった場合、10月分までの年金を受け取る権利がありますが、10月分の支給日は本来12月15日であるため、本人は生きているうちに受け取ることができません。
この「本来もらえるはずだったのに、本人が受け取れずに残された年金」を法的に請求して受け取る仕組みが未支給年金です。多くの人が混同しやすいのが未支給年金と遺族年金の違いです。遺族年金は「生計維持されていた遺族の今後の生活を支えるため」に継続して支給される年金ですが、未支給年金は「故人に支払われるはずだった過去の未払分を1回限りで精算する給付」という明確な違いがあります。
年金受給者が亡くなった場合、日本年金機構へ死亡の届出を行いますが、マイナンバーと基礎年金番号が結びついている場合は原則として死亡届の提出が省略可能となっています。ただし、未支給年金を請求するためには、自動処理される死亡届とは別に、遺族自身が主体となって未支給年金請求手続きを行わなければ一切振り込まれません。
【要注意】受給権者の優先順位と「生計同一要件」のリアルな判断基準
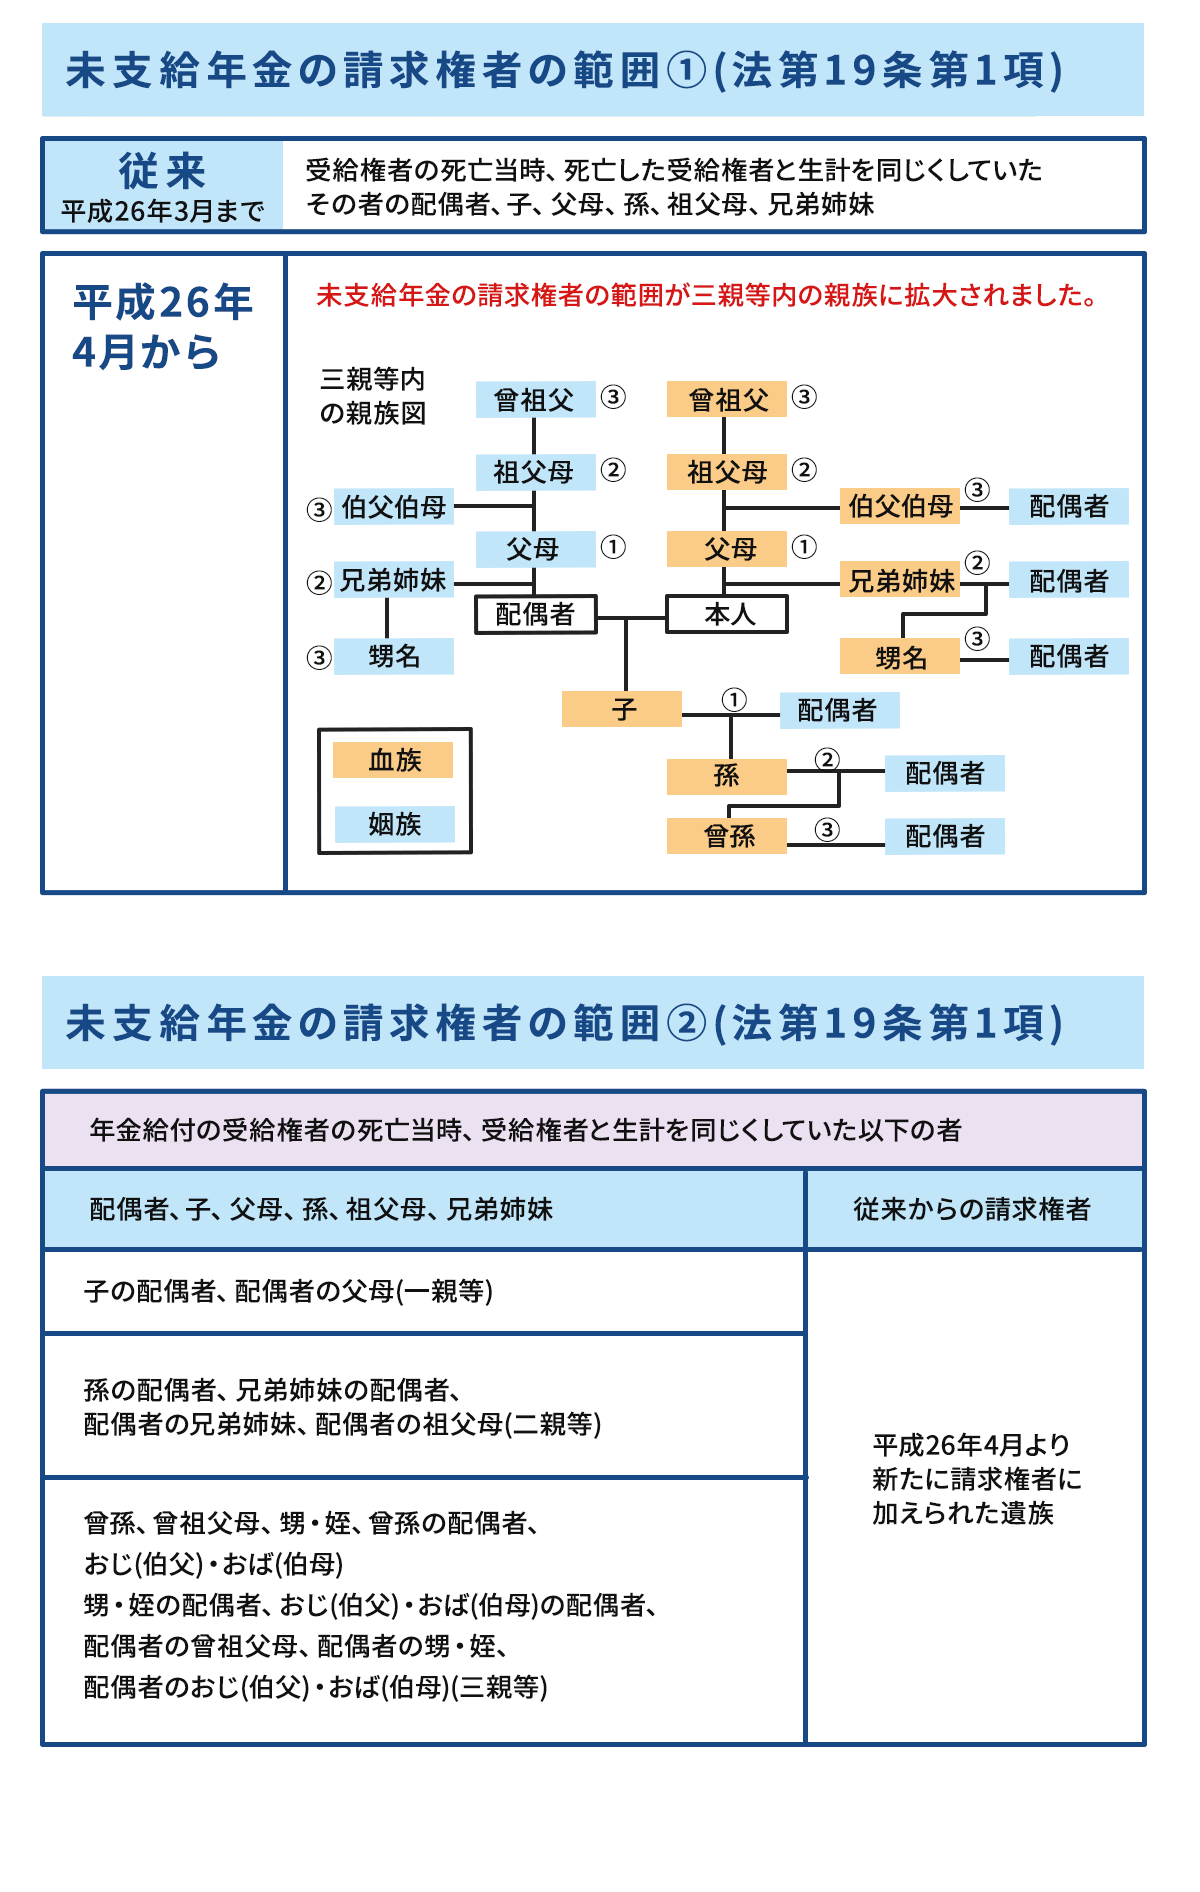
未支給年金は、誰でも自由に請求できるわけではありません。国民年金法および厚生年金保険法によって、受け取ることができる遺族の順位が厳格に定められています。
法律で定められた未支給年金受給権者順位は以下の通りです。
- 配偶者(事実婚・内縁関係を含む)
- 子
- 父母
- 孫
- 祖父母
- 兄弟姉妹
- その他、3親等以内の親族(甥・姪、叔父・叔母など)
重要なのは、先順位の者が1人でもいれば、後順位の者は一切請求できないという点です。例えば、亡くなった方に配偶者がいる場合、子がどれだけ介護に尽くしていても、法律上の請求権者は配偶者のみとなります。同順位の者が複数人いる場合(例:子が3人いる場合)は、代表者1人が請求を行い、全員のために全額を受け取る形を取ります。
さらに見落とせないのが未支給年金生計同一要件です。請求者は「亡くなった当時、その方と生計を同じくしていたこと」が必須条件となります。住民票上同居していれば要件を満たすと推定されますが、仕事や住宅の都合で離れて暮らしていた未支給年金別居家族の請求であっても、以下の実態があれば認められます。
- 生活費や医療費の仕送り、または経済的援助の受給を行っていたこと(通帳の送金履歴など)
- 定期的な訪問、連絡、見守り、介護などの事実があったこと
- 「生計同一関係に関する申立書」に民生委員や第三者、親族の証明を添えて年金事務所へ提出すること
【データ比較】未支給年金の手続き・税務処理と相続財産の相違点
未支給年金を取り扱う上で、一般の遺産相続と最も異なるのは「相続財産に含まれるかどうか」と「課税区分」です。以下の表で、実務上の重要データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 請求期限(時効) | 死亡日の翌日から5年以内(未支給年金時効5年) | 一般債権の時効は5年、相続税申告は10か月 | 5年を過ぎると権利が完全消滅するため、葬儀後の早い段階で着手すべき。 |
| 相続財産該当性 | 該当しない(最高裁判決 平成7年11月7日) | 預貯金や不動産は遺産分割協議の対象 | 遺産分割協議書への記載は不要。相続放棄者でも全額受給可能。 |
| 税金の取り扱い | 請求者の一時所得(未支給年金確定申告一時所得) | 通常の遺産は相続税の課税対象 | 受け取った遺族自身の所得税対象となるが、50万円の特別控除枠が適用される。 |
| 振込までの期間 | 申請受理から約2か月半〜4か月 | 通常の年金改定等は約1〜2か月 | 未支給年金振込日いつという疑問が多いが、偶数月15日に指定口座へ着金する。 |
一般に知られていない盲点とネットの誤解
相続の実務相談において最も多い誤解が「未支給年金相続財産該当性」をめぐるトラブルです。民法上の相続財産と公法上の受給権は明確に区別されています。
誤解1:親に多額の借金があり相続放棄したから、未支給年金ももらえない?
これは完全な誤解です。最高裁判所の判例により、未支給年金の請求権は「遺族自身の生活保障のために法律が直接認めた固有の権利」と規定されています。したがって、家庭裁判所で相続放棄の手続きを完了させた相続人であっても、生計同一要件を満たしていれば未支給年金を堂々と受け取ることができます。受給したとしても「単純承認(相続を認めたこと)」には該当しません。
誤解2:故人の銀行口座に振り込まれる?
故人の口座は金融機関が死亡を把握した時点で凍結されます。未支給年金は故人の口座ではなく、「請求手続きを行った遺族名義の金融機関口座」に直接振り込まれます。そのため、口座凍結の解除手続きを待たずに申請・受領が可能です。
誤解3:受け取った年金は非課税である?
未支給年金は、故人の所得税や相続税の対象にはなりませんが、請求者の「一時所得」として所得税の対象になります。ただし、一時所得には最高50万円の特別控除が設定されています。その年に他に一時所得(生命保険の満期保険金や懸賞金など)がなく、未支給年金の受給額が50万円以下であれば、所得税の申告や納税は発生しません。この未支給年金税金控除の枠組みを正しく理解しておくことが重要です。
【完全手順】未支給年金請求手続きの流れと必要書類一覧
手続きは、亡くなった方の住所地を管轄する年金事務所または街角の年金相談センターで行います。スムーズに完結させるための標準フローと未支給年金必要書類一覧をまとめました。
まず、窓口へ行く前に未支給年金死亡届年金事務所の処理状況を確認します。故人のマイナンバーが日本年金機構に収録されている場合は死亡届を別途出さずに「未支給年金・未支払給付金請求書」を提出できますが、未収録の場合は「受給権者死亡届(報告書)」の同時提出が必要です。
【申請に必要な提出書類チェックリスト】
- 未支給【年金・保険給付】請求書(年金事務所の窓口または日本年金機構ホームページで入手)
- 亡くなった方の年金証書(見つからない場合は紛失届を兼ねて申立可能)
- 亡くなった方の住民票の除票(世帯全員の記載があるもの)
- 請求者の世帯全員の住民票
- 亡くなった方と請求者の身分関係を証明する書類(戸籍謄本または法定相続情報一覧図の写し)
- 生計同一関係に関する申立書(別居していた場合や、住民票上の世帯が分かれていた場合に必須)
- 請求者名義の預金通帳(またはキャッシュカードのコピー)
書類提出後、日本年金機構での審査を経て「未支給年金・保険給付支給決定通知書」が郵送されます。通知書が届いてから約3週間〜1か月後の偶数月15日に指定口座へ一括で振り込まれます。
【実態検証】利用者の生の声と現場目線で見えたリアル
相続現場や自治体の相談窓口を取材すると、申請者がつまずくポイントは共通しています。特に「別居していた親子」のケースでは、生計同一要件の立証に苦労する声が目立ちます。
「遠方に住む一人暮らしの母が急逝した際、生計同一申立書の記載で戸惑いました。毎月母の口座に生活費を振り込んでいた通帳のコピーと、母の担当ケアマネジャーから『週に一度は娘さんが食料を届けていた』という一筆をもらうことで無事に受理されましたが、知らなければ諦めていたところです」(50代・会社員女性)
一方で、時効による失権も現場では深刻です。年金の時効は5年ですが、他の相続手続きが1〜2年で一段落した後に「そういえば親の最後の年金はどうなったのか」と思い出し、5年の期限ギリギリで駆け込むケースが少なくありません。5年を1日でも過ぎると法律上いかなる理由があっても請求が却下されるため、初動の早さが明暗を分けます。
【プロの結論】請求すべき人・不要または注意が必要な人の条件
【必ず請求すべき人】
- 故人と同居していた配偶者や子(生計同一の証明が極めて容易なため)
- 生前、故人に仕送りをしていた、あるいは故人から経済的支援を受けていた別居親族
- 相続放棄を選択したが、故人の生計を支えていた遺族
【慎重な判断・確認が必要なケース】
- 故人と長年音信不通で、経済的支援や生活の連絡が一切なかった親族(生計同一要件を満たせず却下されるリスクが高い)
- すでにその年に数百万円規模の一時所得(不動産売却益や高額保険金など)を得ている人(未支給年金全額が所得税課税対象となり、確定申告の手間と納税額が増加する可能性がある)
【未支給年金とは】に関するよくある質問(FAQ)
Q1:親が月の初日(1日)に亡くなった場合でも、その月の年金は未支給年金になりますか?
A1:はい、受け取ることができます。公的年金は「死亡した日の属する月」まで支給されます。1日に亡くなっても末日に亡くなっても、その月全体の受給権が発生するため、未受取分の月数に含まれます。
Q2:未支給年金の請求を行わないと、すでに振り込まれた年金はどうなりますか?
A2:死亡月より後に過誤払いで振り込まれた年金がある場合、それは「過払い」となり国へ返還しなければなりません。一方、正当な受給権のある未支給年金は、遺族が請求しない限り国庫に留まり、5年を経過すると時効によって消滅します。
Q3:故人に配偶者はおらず、兄弟2人が残されました。2人とも同時に請求する必要がありますか?
A3:同順位者が複数いる場合、代表者1人が請求手続きを行います。受給額は代表者の口座へ全額一括で振り込まれますが、受取人となった代表者は他の同順位者に対して法定持分に応じた配分責任を負うのが原則的な解釈です。
Q4:未支給年金を受け取ったら、会社員でも確定申告が必要ですか?
A4:受け取った金額が未支給年金のみで50万円以下であり、他に一時所得(保険の一時金など)がなければ、特別控除の範囲内となるため確定申告は不要です。ただし、他の一時所得と合算して控除枠を超える場合や、年間所得の状況によっては申告義務が生じます。
まとめ:今後の動向と失敗しないための判断基準
未支給年金は、長年保険料を納め続けてきた故人の正当な権利を、生計を共にしていた遺族が引き継ぐ重要な公的救済措置です。行政のデジタル化が進んだ現在でも、未支給年金だけは「遺族からの請求」がなければ1円も支払われません。
「5年という時効期限」「相続放棄でも受け取れる法的性質」「別居でも生計同一を証明できる余地」の3点を正しく把握しておくことが、後悔しないための最大の防衛策です。家族が亡くなった際は、遺産分割や法要の段取りと並行して、できるだけ速やかに年金事務所へ足を運び、請求要件と必要書類を確認することをおすすめします。 (出典: 未 支給 年金 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
