選択制DCはやらない方がいい?手取りと年金減額の真相【2026最新】
勤務先の人事部から「選択制確定拠出年金(選択制DC)」の導入や加入選択を案内され、手続きをどうすべきか悩む会社員が増加しています。税制優遇によって「手取りが増える」「節税になる」とアピールされる一方で、ネット上や社内の口コミでは「手取りが減った」「将来もらえる年金が目減りするからやらない方がいい」という懸念の声も飛び交っています。
給与体系や社会保険の仕組みと深く連動している選択制DCは、表面的なメリットだけで判断すると後悔につながりかねません。2026年現在の最新の年金制度動向を踏まえ、手取りや将来の受給額に与える実際の影響と、後悔しないための判断基準を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:選択制DCは給与の一部を「掛金」か「現金受取」か選ぶ仕組みであり、拠出した分だけ毎月の現金手取りは確実に減少する。
- 要点2:社会保険料が下がるため目先の税金は減るものの、標準報酬月額の低下によって将来の厚生年金や各種給付金が減額されるリスクを孕む。
- 要点3:インフレ局面における資産形成手段としては強力だが、キャッシュフローに余裕のない若手層や直近で育休・傷病手当金等の受給予定がある人は慎重な判断が求められる。
【仕組み解説】企業型確定拠出年金と選択制DCの決定的な違い
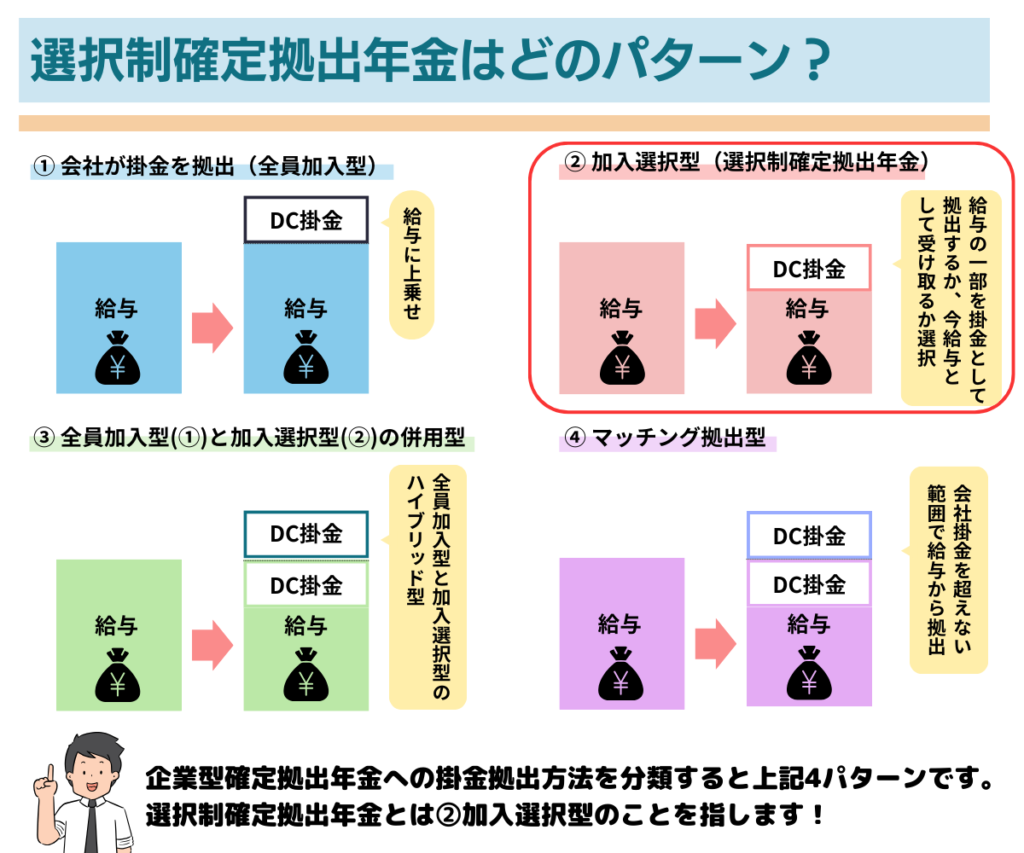
確定拠出年金を理解する上で最初に押さえるべきは、通常の「企業型DC」と「選択制DC」の構造的な差異です。一般的な企業型DCは、会社が従来の給与とは「別枠」で掛金を全額拠出します。これに対して選択制DC(選択制確定拠出年金)は、あらかじめ設定された手当(生涯設計手当など)の中から、「掛金として積み立てる」か「給与として現金で受け取る」かを従業員自身が選択する仕組みです。
掛金を選択した場合、その金額分は給与の基本枠から控除される形をとるため、税制上は「給与の切り下げ」に近い扱いになります。この給与切り下げに伴う影響こそが、メリットとデメリットの双方を生み出す根本的な要因です。
噂の真偽を検証|「手取りが減る」「将来の年金が下がる」と言われる理由
ネット上のコミュニティ等で「選択制DCはやらない方がいい」と主張される背景には、主に2つの明確な理由が存在します。それぞれのメカニズムを解説します。
1. 毎月の現金手取りが減る直接的な要因
選択制DCで掛金を拠出すると、その金額は給与口座へ振り込まれず年金資産口座へ直接回ります。所得税や住民税、社会保険料の計算基礎が下がるため「実質的な税負担」は軽減されますが、銀行口座に振り込まれる現金の総額自体は掛金分だけ減少します。生活資金に余力がない状態で満額拠出を選択すると、日々の家計が圧迫される要因になります。
2. 厚生年金と社会保障給付の減額トラップ
掛金を拠出することで「標準報酬月額」の等級が下がった場合、健康保険料や厚生年金保険料の自己負担額が減るという恩恵があります。しかし、これは裏を返せば将来受け取る老齢厚生年金の受給額が減少することを意味します。
さらに見落とされがちなのが、標準報酬月額をベースに計算される「傷病手当金」「出産手当金」「育児休業給付金」などの支給額も連動して下がるという点です。万が一の病気・ケガやライフイベント時の公的保障が目減りする点は、事前に必ず把握しておくべき構造的リスクといえます。
【データ比較】選択制DCのメリット・デメリットと経済的インパクト
選択制DCを利用した場合のプラス面とマイナス面を、客観的な数値基準に基づいて比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税・社会保険料の軽減効果 | 年収500万円・月2万円拠出時、年間約4.5万〜5.5万円の負担減 | 所得税(約10%)+住民税(10%)+社会保険料(約15%) | 即効性のある手取り維持効果として非常に高い節税パフォーマンス |
| 将来の厚生年金への影響 | 月2万円を20年間拠出時、将来の厚生年金が年額約2.6万円減少 | 厚生年金給付乗数(約0.005481)に基づく試算 | 運用利回りが年2〜3%以上であれば、運用益で十分にカバー可能な水準 |
| 公的給付金への連動リスク | 傷病手当金や育児休業給付金が標準報酬月額の低下により数千円〜数万円減少 | 休業前給与の約50%〜67%が支給基準 | 数年以内に育休取得や長期休職の可能性がある場合はデメリットが顕著 |
| 資産の流動性(資金拘束) | 原則として60歳到達まで中途引き出し不可 | 中途解約要件は法令で極めて厳格に制限 | 教育資金や住宅購入の頭金など、10年以内に使う資金の充当は厳禁 |
【実態検証】利用者の生の声とネットの評判から見えた盲点
SNSやオープンワーク等の口コミ分析を行うと、選択制DCに対する評価は利用者のライフステージによって二極化しています。
肯定的な意見としては、「給与天引きで強制的に長期投資へ回せるため貯蓄体質になった」「運用益が非課税になる恩恵が大きく、複利効果を実感できる」という声が多数を占めます。一方で否定的な意見としては、「転職時に移換手続きが煩雑だった」「60歳まで資金が完全ロックされるとは思わなかった」「住宅ローン審査で借入可能額の試算が下がった」といった現場ならではの摩擦が目立ちます。
特に途中解約に関しては、「経済的事情による解約」が認められる条件が極めて厳格であり、一度拠出を始めた資金は老後まで使えない前提で向き合う必要があります。
【2026年最新】拠出上限額と失敗しないおすすめ運用商品の選び方
選択制DCを活用する場合、2026年時点におけるルールと運用商品の選定基準を正しく理解することが不可欠です。
拠出上限額は、他制度(確定給付企業年金など)の導入状況によって異なりますが、他制度なしの場合は月額55,000円、他制度ありの場合は月額27,500円が基本上限です。法改正により他制度との合算枠管理が進んでいるため、企業ごとの規約を必ず確認してください。
運用商品の選定においては、以下のアプローチが推奨されます。
- 元本確保型(定期預金・保険):インフレ局面では実質的な資産価値が目減りします。社会保険料削減による年金減少分をカバーできないリスクがあるため、全額を元本確保型にする選択は避けるのが賢明です。
- 低コストインデックス投信(株式型):信託報酬が年0.1%前後に抑えられた全世界株式型やS&P500連動型の投資信託を中核に据えることで、長期の複利効果と世界経済の成長の恩恵を享受しやすくなります。
【プロの結論】選択制DCに向いている人・やらない方がいい人の境界線
選択制DCは万人に適した制度ではありません。自身の家計状況と将来計画に照らし合わせた見極めが肝要です。
おすすめできる人(加入すべき条件)
- 生活防衛資金(生活費の6ヶ月〜1年分)を普通預金で確保できている人
- 課税所得が高く、所得税率が高い層(節税効果が厚生年金減額分を大きく上回る)
- 今後5〜10年以内に大きな資金需要(住宅頭金や大学進学費用など)が控えていない人
- 老後に向けた長期積立投資の枠組みを自動化したい人
やらない方がいい人(見送りを検討すべき条件)
- 入社数年目で手取り現金が少なく、毎月の生活費に余裕がない若手層
- 1〜2年以内に出産・育児休業の取得を予定している人(給付金減少の打撃が大きいため)
- 投資信託などの運用を行わず、全額を元本確保型(預金)に据え置く予定の人
- 近々独立や転職を予定しており、資金の流動性を最優先したい人
【選択制DC】に関するよくある質問(FAQ)
Q1:選択制DCの掛金額は後から変更できますか?
A1:年に1〜2回(企業ごとの規約で定められた改定月)であれば掛金額の変更や拠出の一時停止が可能です。ただし、随時自由に変更できるわけではないため、無理のない金額設定から開始することが推奨されます。
Q2:将来転職や退職をした場合、積み立てた資金はどうなりますか?
A2:転職先に企業型DCがあればその口座へ移換可能です。転職先に制度がない場合や独立した場合は、個人型確定拠出年金(iDeCo)へ資産を移換して運用を継続できます。手続きを放置すると自動移換され、管理手数料が差し引かれるため注意が必要です。
Q3:iDeCoと選択制DCは併用できますか?
A3:原則として併用可能です。ただし、選択制DCの掛金とiDeCoの掛金の合計額が法定上限額(月額55,000円など)の範囲内に収まっている必要があります。
まとめ:制度の本質を見極めて後悔のない選択を
選択制DCは、適切に活用すれば税制優遇と長期運用を両立できる優れた資産形成プラットフォームです。しかし、「給与枠の切り下げ」に伴い、手元現金の減少や将来の社会保障給付への影響といったトレードオフが確実に存在します。
単に「会社に勧められたから」「節税になるから」という理由だけで加入するのではなく、自身の収支状況、ライフステージ、リスク許容度を総合的に勘案した上で、掛金の配分を決定することが重要です。 (出典: 選択 制 dc(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
