【2026年最新】保険の種類一覧と選び方|9割が見落とす見直し基準
「社会人になったから」「結婚したから」「子どもが生まれたから」と、言われるがままに複数の保険に加入し、毎月多額の保険料を引き落とされていないでしょうか。生命保険、損害保険、医療保険、がん保険と、市場に並ぶ商品はあまりに複雑で、自分が何にいくら払っているのかを正確に把握できている人は決して多くありません。
日本は世界屈指の手厚い公的医療保険制度を持つ国です。それにもかかわらず、多くの世帯が民間保険へ「過剰加入」し、家計を圧迫させている現実があります。2026年の現在、インフレや長寿化が進むなかで、保障の過不足を放置することは資産形成における致命傷になりかねません。保険の全体像を3つの分野から整理し、無駄な支払いを確実にカットするための実践的な見直し基準を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険は法律上「第1分野(生命保険)」「第2分野(損害保険)」「第3分野(医療・介護)」の3つに分類され、重複契約を防ぐ整理が最優先。
- 要点2:9割の人が見落としている削減基準は「高額療養費制度など公的保障の正確な把握」と「生活防衛資金との明確な線引き」。
- 要点3:物価上昇局面の2026年においては、インフレに弱い貯蓄型保険の過度な信用を捨て、掛け捨て型+NISA等による投資の分離が合理的な解となる。
【全体像を整理】保険の分類一覧|生命保険・損害保険の違いと3つの分野
無数にあるように見える保険商品ですが、保険業法に基づく法的な枠組みでは、わずか3つの分野に集約されます。この大枠を頭に入れるだけで、自分が検討している商品がどのような役割を持つのかがクリアになります。
まず押さえるべきは、生命保険会社が扱う「第1分野」と、損害保険会社が扱う「第2分野」、そしてその中間領域として双方が取り扱う「第3分野」の区分です。
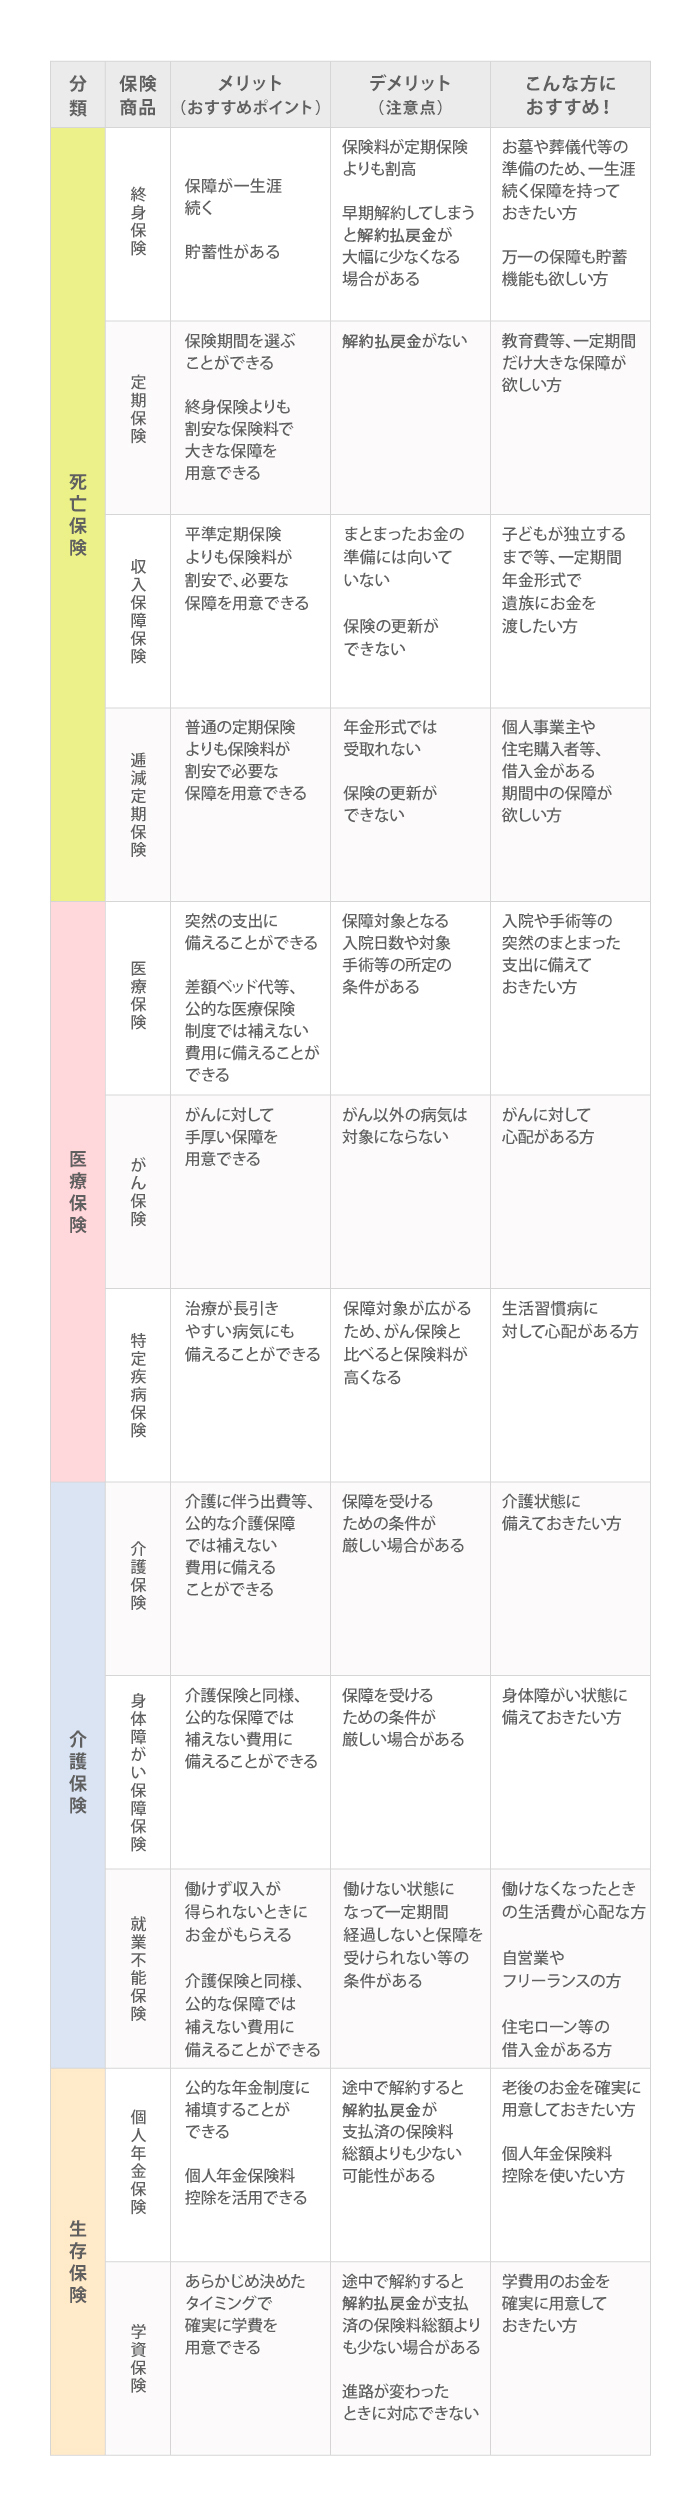
- 第1分野(人の生死に関わる保険):終身保険、定期保険、養老保険など。人の生死を保険事故とし、あらかじめ定められた定額の保険金が支払われます。
- 第2分野(モノや損害賠償に関わる保険):自動車保険、火災保険、地震保険、個人賠償責任保険など。突発的な事故や自然災害によって生じた「実損額」を補償します。
- 第3分野(病気やケガに関わる保険):医療保険、がん保険、介護保険、就業不能保険など。医療技術の進歩や入院短期化に伴い、特約を含めて商品開発がもっとも激しい領域です。
生命保険と損害保険の決定的な違いは、「定額払い」か「実損払い」かという点にあります。生命保険は契約時に決めた数千万円といった定額が支払われる一方、損害保険は原則として発生した損害以上の金額は受け取れません。窓口で勧められた特約が第何分野に属し、何を目的としたものかを分解して把握することが、無駄な保障の重複を避ける第一歩となります。
【データ比較】掛け捨て型vs貯蓄型の損得勘定と年代別保険料相場
生命保険文化センターが公表した調査データによると、日本の世帯における生命保険の年間払込保険料は平均約37.1万円(月額約3.1万円)に達しています。しかし、この保険料のうち大きな割合を占めているのが「貯蓄性」を謳ったパッケージ商品です。
保障を手厚くしながら家計負担を抑えるには、「掛け捨て型」と「貯蓄型」の構造的なコスト差を客観的データで理解しなければなりません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年代別の月額保険料相場 | 20代:約1.2万〜1.8万円 30代:約2.2万〜3.1万円 40代:約3.5万〜4.8万円 50代:約4.2万〜5.5万円 | 手取り月収の5%〜7%以内が家計の安全圏(独身は3%以下) | 40代以降で月5万円を超える世帯は、過去の積立型特約が重荷になっているケースが極めて多い。 |
| 掛け捨て型 (定期保険・共済等) | 30歳男性・死亡保障3,000万円(10年定期):月額2,500円〜3,500円前後 解約返戻金:なし | 純粋なリスクヘッジとして費用対効果が圧倒的に高い | 万一の際の高額保障を安価に確保できるため、子育て世帯の死亡保障には最適解。 |
| 貯蓄型 (終身保険・学資・年金) | 30歳男性・死亡保障1,000万円(60歳払済):月額2万5,000円〜3万5,000円超 実質利回り:年0.5〜1.5%程度 | 低解約返戻金型でも早期解約は元本割れリスク大 | 2026年のようなインフレ局面では貨幣価値の目減りに弱く、保障と貯蓄は分離すべき。 |
生命保険会社の手数料(付加保険料)は貯蓄型商品ほど不透明かつ高額に設計されており、貯蓄と保障を一括で任せるコストは決して低くありません。保障は掛け捨てでミニマムに抑え、浮いた差額を新NISAなどの非課税投資枠に回す手法が、現在の家計防衛において強固な優位性を持っています。
【9割が知らない真実】無駄な保障をバッサリ削る決定的な判断基準
なぜ多くの人が「不要な保険」にお金を払い続けてしまうのでしょうか。その根本的な原因は、日本が誇る公的医療保険と高額療養費制度の威力を正確に計算できていない点にあります。
現役世代(年収約370万〜約770万円区分)の場合、ひと月の医療費が100万円かかったとしても、高額療養費制度を適用すれば自己負担限度額は約8万7,430円で頭打ちになります。さらに直近12か月間で3回以上限度額に達した場合、4回目以降は「多数回該当」となり、上限額は月額4万4,400円まで引き下がります。
保険営業の現場では「入院1日につき1万円」といった日額保障が頻繁に提案されますが、厚生労働省の患者調査によれば、近年の平均在院日数は約27日、30代〜40代に限れば10日未満で退院するケースが全体の7割以上を占めています。10日間の入院で受け取れる給付金はわずか10万円程度です。
削るべきか残すべきかを決める唯一の判断基準は、「そのリスクが起きたとき、貯金で即座に対応できない破滅的な金額になるかどうか」です。
- 残すべきリスク(発生確率は低いが、起きたら人生が破綻する):現役世代の大黒柱の死亡(数千万円)、自動車事故による対人・対物賠償(無制限)、火災や自然災害による自宅全壊(数千万円)。
- 削るべきリスク(発生確率はそこそこあるが、貯金で耐えられる):数日〜数週間の短期入院費用、少額の通院治療費、家電の延長保証。
手元の流動性資金(生活防衛資金)が100万円〜200万円程度あるなら、日額5,000円や1万円の医療保険は大幅に縮小、あるいは解約しても生活が破綻することはありません。この優先順位を逆に捉えている世帯が、無駄な固定費を垂れ流し続ける構図になっています。
【実態検証】利用者の生の声とFP現場目線で見えたリアルな後悔
大手保険代理店や独立系FP(ファイナンシャルプランナー)の相談現場、SNSの家計見直しコミュニティを追跡すると、加入者の「リアルな後悔」には明確な共通パターンが存在します。
「社会人1年目のとき、親の知り合いの外交員に頼まれて月3万円の『更新型定期付き終身保険』に加入した。30代半ばで更新の案内が届いた際、同じ保障内容を維持するための保険料が月額5万円超に跳ね上がると知って愕然とした」(30代男性・IT企業勤務)
「子どもの学費のために返戻率重視で学資保険を組んでいたが、大学進学時の満期金200万円は昨今の物価高や学費上昇の前には目減り感が否めない。投資信託の積立を併用していた友人との資産差にショックを受けた」(40代女性・公務員)
現場のヒアリングから浮き彫りになるのは、「更新型商品のトラップ」と「貯蓄型商品のインフレ負け」です。初期の保険料が安く設定されているパッケージ型商品は、10年ごとの更新時に年齢リスクが再計算され、保険料が倍近くに急増します。定年退職を迎える時期に保険料の支払いが破綻し、もっとも病気リスクが高まる老後に保障を手放さざるを得なくなる事例が後を絶ちません。
一般に知られていない盲点とネットの誤解|医療・損保・貯蓄商品の罠
ネット上の口コミやランキングサイトでは「おすすめ保険ランキング」が乱立していますが、アフィリエイト報酬の高さや手数料率に誘導された偏った言説が少なくありません。ここでは特に誤解が蔓延している分野の真相を暴きます。
医療保険・がん保険の真実
「がん保険は不要」という極端な意見と「手厚い特約を盛るべき」という意見が二極化しています。真実はその中間にあります。がん治療は現在、長期入院から「働きながらの抗がん剤・放射線通院治療」へシフトしています。入院日額特約に重きを置いた旧来の保険は時代遅れであり、もし備えるならば「診断一時金(1回100万円〜200万円以上、複数回支払対応)」と「自由診療・先進医療特約」を軸にしたシンプルな構成が合理的です。
自動車保険・火災保険の比較ポイント
損害保険の分野では、ディーラーや不動産仲介会社経由の加入で年間数万円規模の損をしている人が散見されます。自動車保険はネット型(ダイレクト系)に切り替えるだけで、ロードサービスや補償の質を落とさずに保険料を20%〜40%圧縮できます。また、火災保険では「水災補償」が高台に住む世帯に不要であったり、自動車保険と火災保険の両方で「個人賠償責任特約」を二重契約して無駄金を払っていたりするケースが多発しています。
学資保険・個人年金保険の現在価値
金利が底を打ったとはいえ、保険会社の予定利率は依然として限定的です。途中解約ペナルティで資金が長期拘束されるリスクを考慮すると、教育資金や老後資金の調達手段として学資保険や個人年金保険を選ぶ経済的合理性はかつてほど高くありません。強制的に口座から引き落とされないと貯金が一切できないタイプの人を除き、優先順位は大きく下がります。
【プロの結論】おすすめできる人・見送るべき人の特徴
各保険商品の適否は、世帯主の資産規模と扶養家族の有無で明確に白黒がつきます。
- 掛け捨て死亡保険(定期保険)が必要な人:乳幼児や学生の子どもを抱える大黒柱。自分が死亡した際に家族の生活費・教育費がショートする世帯。
- 死亡保険が一切不要な人:独身者、共働きで子どもがいない世帯、すでに子どもが独立したシニア層、あるいは数千万円以上の金融資産を保有している人。
- 火災保険・自動車保険の対人対物無制限が必要な人:持ち家を所有する人、車を運転するすべての人(ここは絶対にケチってはいけない必須補償)。
- 民間医療保険を見送るべき人:すでに生活防衛資金として数百万円以上の預貯金があり、高額療養費制度と会社の付加給付で自己負担をカバーできる人。
【保険の種類】に関するよくある質問(FAQ)
Q1:掛け捨て型の保険は「お金をドブに捨てるようなもの」でもったいなく感じますが本当ですか?
A1:その認識は根本的な誤りです。保険は貯蓄ではなく「破滅的な損失を他社に転嫁するためのコスト(掛け金)」です。掛け捨て型は最小限の費用で数千万円という莫大な安心を買う仕組みであり、貯蓄型は割高な手数料を保険会社に払って低利回りで運用を丸投げしているに過ぎません。保障と資産形成をスパッと切り離すほうが、トータルの生涯手取り資産は圧倒的に多く残ります。
Q2:医療保険とがん保険は両方入る必要がありますか?どちらか一つならどっち?
A2:公的保障や貯蓄が一定程度あるなら、範囲が広くて給付額が限定的な一般医療保険よりも、長期治療で高額な薬剤費がかかりやすい「がん保険(診断一時金重視)」を単体でピンポイント契約するほうが費用対効果は高くなります。会社の健康保険組合に独自の「付加給付(月2万〜3万円程度の自己負担上限)」がある大企業・公務員勤務であれば、一般の医療保険はほぼ不要です。
Q3:保険の見直しはどのタイミングで行うのがもっとも損をしませんか?
A3:ライフステージが変化したタイミング(結婚、出産、住宅購入、子どもの独立)が最大の好機です。特に住宅ローンを組んだ際は「団体信用生命保険(団信)」に加入するため、既存の一般生命保険の死亡保障と完全に重複します。このタイミングで民間生命保険の保障額を大幅に削るのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
保険の本質は「起きる確率は極めて低いが、万一起きてしまったら人生が破滅する経済的危機」にだけピンポイントで備えるツールです。不安に駆られて細かな特約を山盛りに契約することは、保険会社の利益に貢献しているだけで家計をじわじわと弱体化させます。
2026年最新の保険見直し相談や家計管理において取るべきアクションは極めて明快です。
- 加入中の全証券を机に並べ、「第1分野・第2分野・第3分野」に分類する。
- 職場の健康保険証を確認し、高額療養費制度と独自の「付加給付」の有無を調べる。
- 住宅ローン団信や自動車・火災保険の特約重複(特に個人賠償)を徹底的に洗い出して解約する。
- 浮いた月数万円の固定費を生活防衛資金の確保と中長期のインデックス投資等へ振り向ける。
「勧められたから入る」受け身の姿勢を脱し、自らのライフプランに必要な防壁だけを最小限のコストで構築すること。それこそが、将来の不確実性から家族と資産を守り抜く唯一無二の防犯策です。 (出典: 保険 の 種類(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
