生命保険の相続税控除で損しない計算術と2026年最新の落とし穴
家族に万が一のことがあった際、遺族の当面の生活費や葬儀費用、さらには納税資金の大きな支えとなるのが死亡保険金です。しかし、税務相談の現場では「生命保険には非課税枠があるから無税で受け取れる」と思い込み、契約形態の不備や受取人指定の誤りによって、本来払う必要のなかった追徴課税や贈与税を課されるトラブルが頻発しています。
生前贈与の持ち戻し期間が最大7年へと段階的に長期化する2026年の税制環境下において、一括で確実な非課税枠を活用できる生命保険の価値は再評価されています。損をしないための正確な計算ルールと、見落としがちな税務上の落とし穴をプロの視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:死亡保険金の非課税限度額は「500万円×法定相続人の数」で計算され、相続人以外の受取人には1円も適用されない。
- 要点2:契約者・被保険者・受取人の名義パターン次第で、相続税ではなく高税率な所得税や贈与税が課税されるリスクがある。
- 要点3:2026年の税制改正下では、暦年贈与の7年加算リスクを回避しつつ納税資金を確保する生命保険対策が極めて有効となる。
【基本と計算式】生命保険の非課税枠はどう計算する?500万円ルールの全貌
死亡保険金は、民法上は受取人固有の財産とみなされるため、原則として遺産分割協議の対象にはなりません。しかし税法上では、被相続人の死亡を原因として財産が移転したとみなす「みなし相続財産死亡保険金」として相続税の課税対象に組み込まれます。
その一方で、残された遺族の生活保障という政策的配慮から、一定の非課税枠が用意されています。これが実務で広く知られる相続税生命保険500万円ルールです。
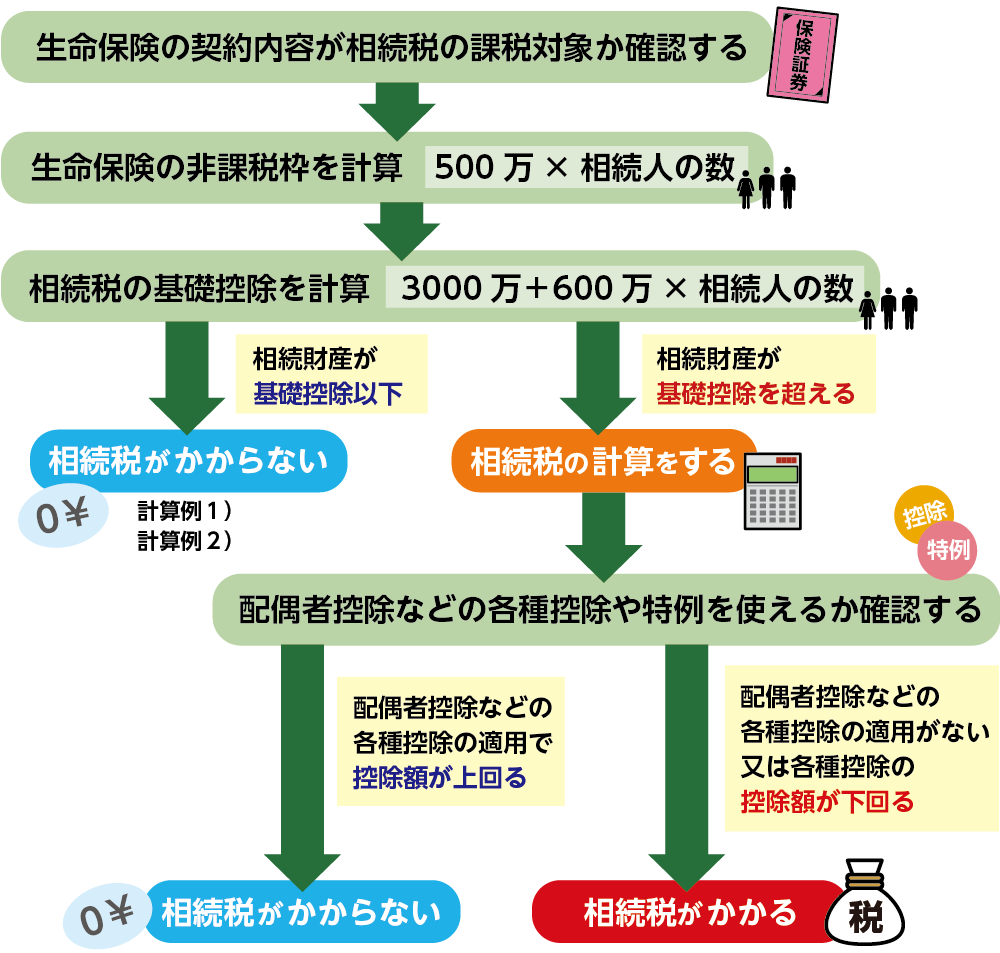
生命保険非課税枠計算方法の基本算式は以下の通りです。
死亡保険金非課税限度額 = 500万円 × 法定相続人の数
例えば、被相続人に配偶者と子ども2人がいる場合、法定相続人の数は「3人」となり、非課税限度額は1,500万円(500万円×3人)となります。仮に受け取った保険金が1,500万円以下であれば、この保険金に対して相続税は一切かかりません。
ここで極めて重要なのは、「法定相続人の数」のカウント方法です。基礎控除の計算と同様に、以下のルールが適用されます。
- 相続放棄をした人がいても、「初めから相続人であったもの」として法定相続人の頭数にカウントする。
- 被相続人に実子がいる場合、養子は1人まで法定相続人の数に含められる(実子がいない場合は2人まで)。
ただし、計算上の頭数には含まれても、非課税枠の適用を受けられるのは「実際に遺産を取得した相続人」に限られる点に注意が必要です。
【契約形態の罠】契約者・被保険者・受取人の名義で激変する税金の種類
保険金にかかる税金は、すべてが相続税になるわけではありません。保険料を誰が支払い、誰が亡くなり、誰が受け取るのかという契約者被保険者受取人課税関係によって、適用される税法が「相続税」「所得税(一時所得)」「贈与税」の3種類に完全に分かれます。
以下の比較表は、契約名義の違いによる税金区分の差異をまとめたものです。
| 契約パターン(契約者 / 被保険者 / 受取人) | 課税区分 | 非課税枠(500万円×法定相続人)の適用 | 実務上の税負担評価と注意点 |
|---|---|---|---|
| 夫 / 夫 / 妻(被相続人が自ら保険料を負担) | 相続税 | 適用あり | 最も王道な節税パターン。非課税枠をフル活用可能。 |
| 妻 / 夫 / 妻(受取人が自ら保険料を負担) | 所得税(一時所得) | 適用なし | 利益から50万円控除後、1/2に課税。状況次第では税率が低く抑えられる。 |
| 夫 / 妻 / 子(被保険者以外の第三者が負担) | 贈与税 | 適用なし | 最も税負担が重くなりやすい危険なパターン。即座に見直しが必要。 |
国税庁の統計でも誤認が多いのが、夫が保険料を払い、妻が被保険者、子が保険金を受け取るような「3者がすべて異なる契約」です。この場合、夫から子への生前贈与とみなされ、累進税率の高い贈与税が課されます。一時所得贈与税相続税違いを正しく把握し、意図せぬ贈与税課税を招いていないか証券の総点検が欠かせません。
受取人指定の落とし穴|孫への指定や相続放棄で控除が消える現場の真実
法定相続人と保険金受取人の関係性を見誤ると、せっかくの非課税枠が1円も使えなくなるケースがあります。
1. 孫を受取人にした場合の「非課税枠不適用」と「2割加算」
「孫に直接教育資金を残したい」と、生命保険の受取人に孫を指定するケースが散見されます。しかし、代襲相続人でない限り、孫は民法上の法定相続人ではありません。
相続人以外の人物が受け取った死亡保険金には、生命保険の非課税枠が一切適用されません。全額がみなし相続財産として課税対象になるだけでなく、相続税額が20%増しになる生命保険受取人孫相続税2割加算の対象となります。良かれと思った対策が、かえって税負担を重くする典型例です。
2. 相続放棄と生命保険金の関係
被相続人に多額の借金があり相続放棄を選択した場合でも、死亡保険金は受取人固有の財産であるため、受取人として指定されていれば全額受け取ることができます。ただし、税務上の取り扱いは別問題です。
相続放棄と生命保険金非課税枠の実務ルールにおいて、相続放棄をした人は「相続人としての権利を放棄した」と扱われるため、自身の受け取った保険金に非課税枠を充当することはできません。全額が課税対象として計算されます(他の相続人がいる場合、その相続人の非課税枠の計算上は頭数としてカウントされます)。
【実態検証】税務現場と相談者の生の声から浮き彫りになった3大トラブル
大手税理士法人や独立系FPへのヒアリング調査、ならびに相続実務の現場検証から見えてきた、生命保険にまつわるリアルな失敗事例を分析します。
① 「名義保険」と判定され保険金が預金扱いになるトラブル
専業主婦の妻名義で契約・支払いをしているはずの終身保険について、税務調査で「妻に保険料を支払う十分な収入・固有資産がない」と指摘され、実質的な契約者は夫(被相続人)であったと判断されるケースです。いわゆる名義保険と認定されると、過去に遡って相続税の申告漏れとなり、過少申告加算税や延滞税が課されます。
② 保険金を受け取った相続人と、受け取っていない相続人間の不公平感
死亡保険金は遺産分割協議の対象外ですが、特定の長男だけが多額の保険金を受け取ったことで、他の兄弟から「不公平だ」と強い反発を受け、結果として遺留分侵害額請求の係争に発展する事例が後を絶ちません。判例上も、保険金額が遺産総額に比して過大である場合は「特別受益に準じる」として遺留分の算定基礎に含まれるリスクがあります。
③ 非課税枠を超えた部分の申告漏れ
「生命保険=非課税」という断片的な知識だけで思い込み、非課税限度額(500万円×法定相続人数)を超えた超過分を相続税申告から除外してしまうミスです。生命保険会社から税務署へは「支払調書」が確実に送付されるため、申告漏れはほぼ100%捕捉されます。
【2026年最新】税制改正下の相続税対策と生命保険の上手な活用戦略
2026年最新税制改正相続税の実務において、最も注視すべきは「生前贈与加算期間の7年への延長」です。これまで3年だった持ち戻し期間が最大7年まで延びたことで、亡くなる直前の暦年贈与による相続税圧縮が極めて難しくなりました。
そこで真価を発揮するのが相続税対策生命保険活用です。生命保険による非課税枠の確保は、生前贈与の持ち戻しルールの影響を受けず、契約と同時に確実に非課税枠を作り出せる唯一無二の手段だからです。
【プロの結論】生命保険対策が向いている人・不要な人の判断基準
▼生命保険を活用すべき人:
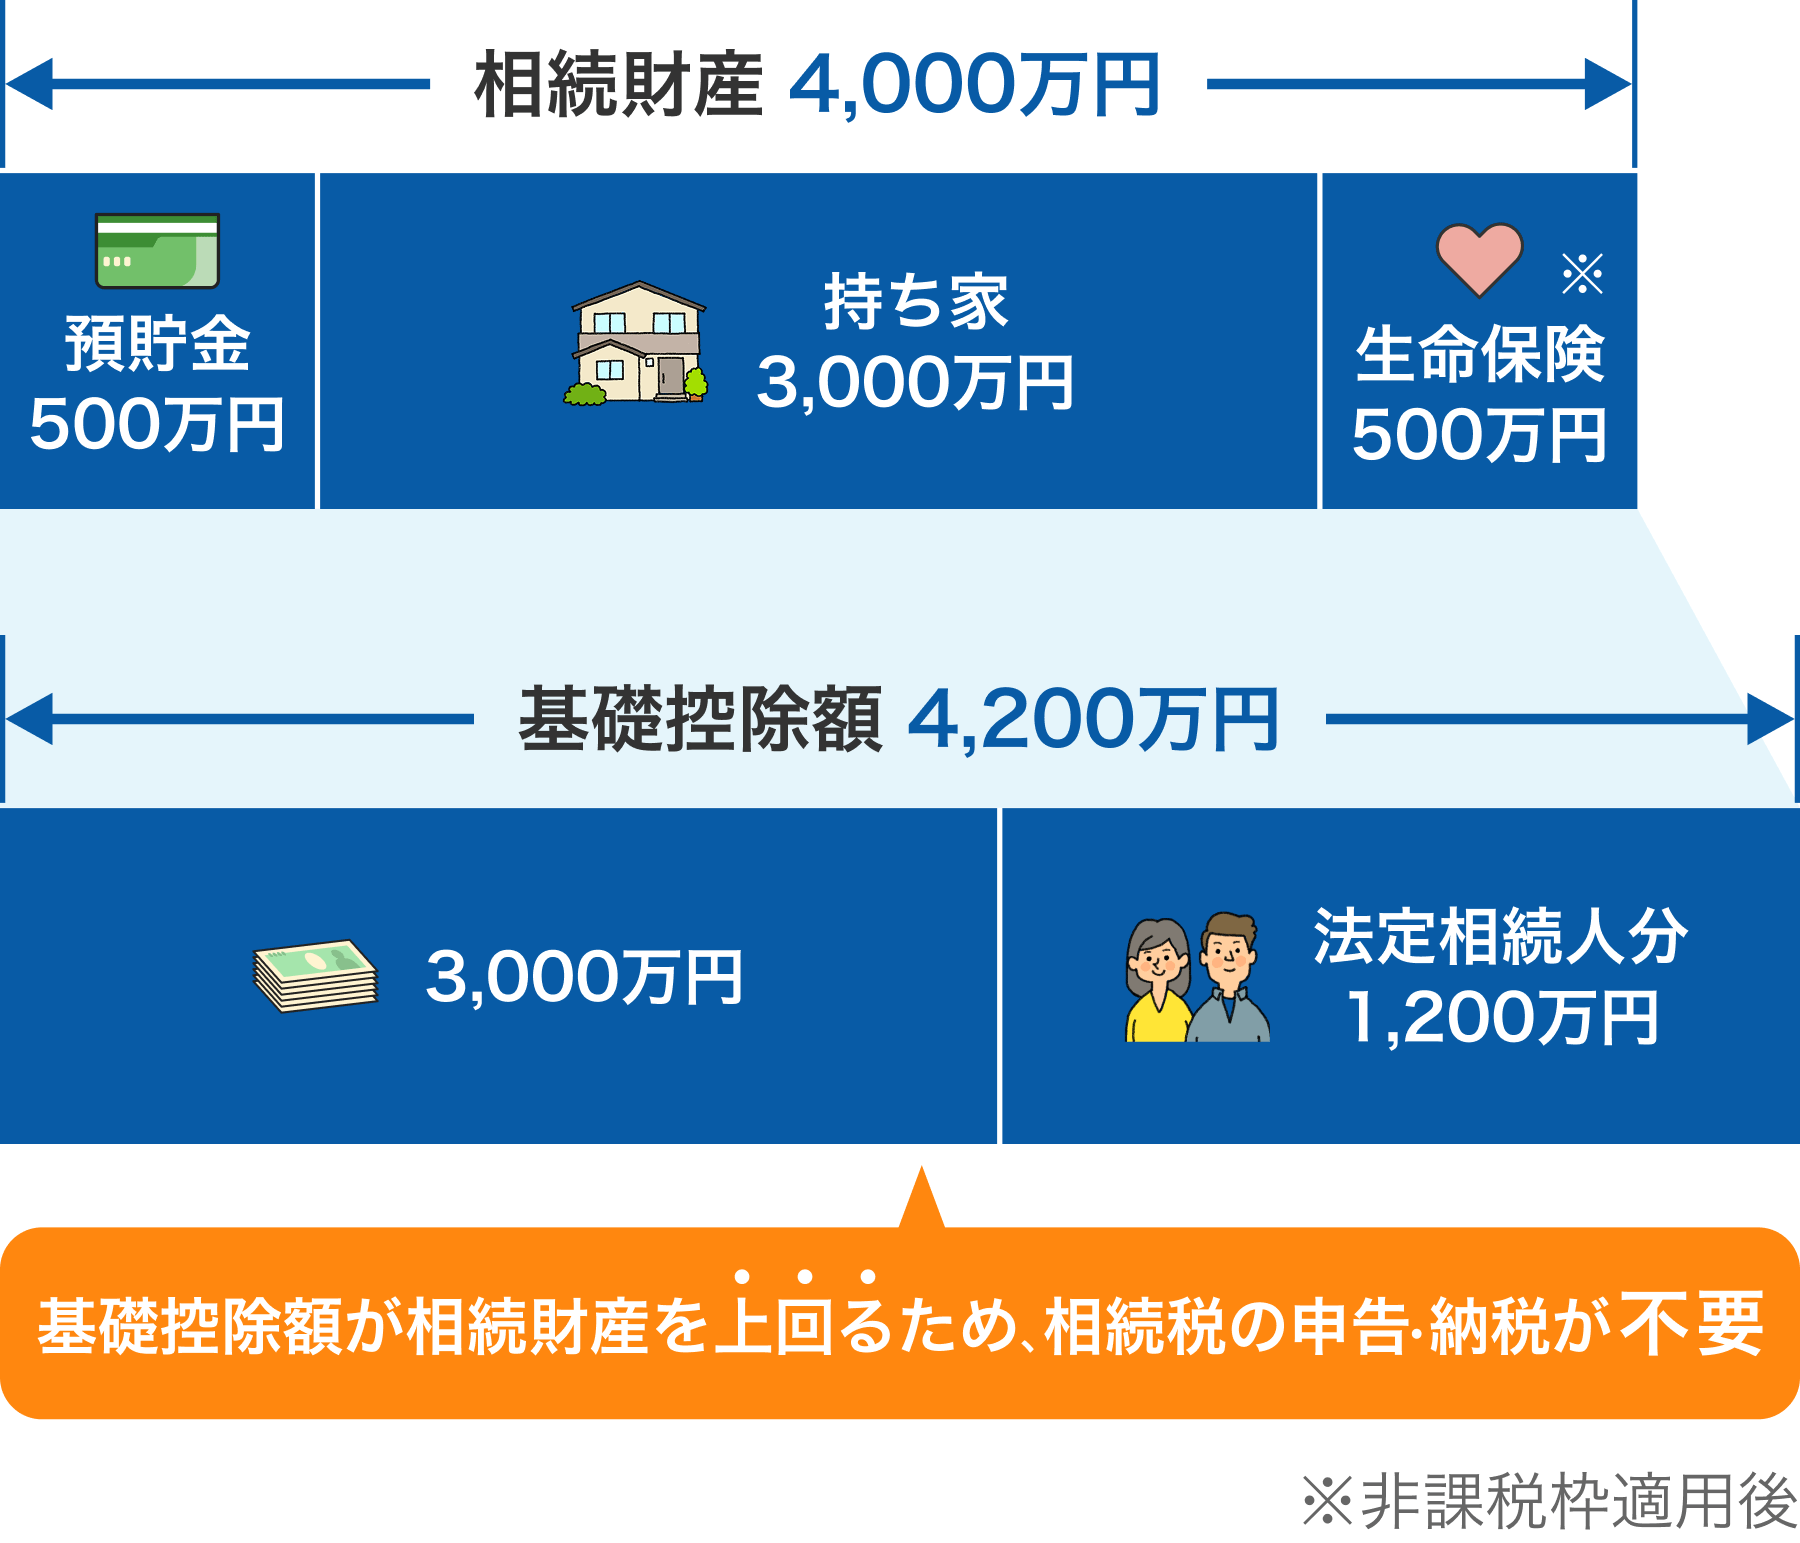
- 遺産総額が「基礎控除(3,000万円+600万円×法定相続人数)」を超えており、不動産の割合が高い家庭(納税資金の現金確保)。
- 特定の相続人に確実にお金を残したい、または遺産分割協議をスムーズにまとめたい家庭。
- 高齢や健康上の理由で、長期にわたる暦年贈与プランの実行が難しい家庭。
▼生命保険を活用しなくてもよい・見送るべき人:
- 遺産総額が基礎控除を大幅に下回っており、将来的に相続税が一切かからない見込みの家庭。
- 現預金の手元流動性が極端に低く、一時払い保険料を支払うと直近の生活資金がショートするリスクがある人。
相続税申告書「第9表」の正しい書き方と税務調査を防ぐチェックポイント
生命保険金を受け取り、相続税の申告が必要となった場合は、相続税申告書の「第9表(生命保険金などの明細書)」を作成します。
相続税申告書第9表記載方法の基本手順は次の通りです。
- 保険金受取人ごとの明細記入:保険会社名、証券番号、受取人氏名、支払われた保険金額を正確に転記する。
- 非課税限度額の計算:第9表の下部欄で「500万円 × 法定相続人の数」を算出し、全体の限度額を確定させる。
- 各相続人への按分計算:受け取った保険金の比率に応じて、各相続人に非課税枠を割り振る(保険金を受け取っていない相続人には枠を割り振らない)。
税務調査で突っ込まれやすいポイントは、「前納保険料の未経過分」や「死亡に伴い分配される据置配当金」の計上漏れです。これらもみなし相続財産として加算する必要があるため、保険会社から発行される「保険金支払通知書」の細部まで漏れなく確認することが不可欠です。
【相続税の生命保険控除】に関するよくある質問(FAQ)
Q1:相続放棄をした相続人は生命保険金を受け取れますか?非課税枠はどうなりますか?
A1:受け取ること自体は可能です。死亡保険金は民法上、受取人固有の権利とされるため、相続放棄をしても受け取りを拒否されることはありません。ただし、税務上の「500万円×法定相続人の数」という非課税枠は適用できず、受け取った全額が課税対象となります。
Q2:孫を生命保険の受取人にすると節税になりますか?
A2:原則として節税にはならず、逆効果になるケースが大半です。孫は法定相続人ではないため生命保険の非課税枠が使えず、さらに相続税額が2割加算されます。ただし、親がすでに亡くなっていて代襲相続人となっている場合や、基礎控除の範囲内である場合は例外となります。
Q3:死亡保険金が非課税枠(500万円×法定相続人)以下なら、相続税の申告は不要ですか?
A3:保険金を含めた「すべての遺産総額」が遺産の基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、申告自体が不要です。しかし、不動産や預貯金など他の財産と合算して基礎控除を超える場合は、保険金自体に税金がかからなくても相続税申告書全体の提出が必要となります。
まとめ:制度の正しい理解が確実な資産防衛への第一歩
生命保険の相続税控除は、正しく活用すれば遺族の税負担を劇的に軽減できる強力な仕組みです。しかし、名義設定のミスや受取人選定の誤解ひとつで、非課税メリットが完全に消滅してしまう繊細な制度でもあります。
生前贈与ルールの厳格化が進む2026年だからこそ、まずは現在加入している保険証券の「契約者・被保険者・受取人」の名義関係を再確認し、非課税枠が最大限に機能する状態になっているかを精査することが確実な資産承継につながります。 (出典: 相続 税 生命 保険 控除(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
