ドル建てとは?円建てとの違いやリスク・資産運用の始め方を徹底解説
日本円の預金金利だけではインフレに対抗しにくい局面が続く中、多くの投資家や一般生活者の間で「ドル建て資産」への関心が急速に高まっています。銀行の窓口やネット証券の画面で目にする機会が増えたものの、「そもそもドル建てとは具体的にどのような仕組みなのか」「為替の変動で損をしないのか」といった疑問や不安を抱く方も少なくありません。
米ドルは世界基軸通貨としての圧倒的な流通量を誇り、資産運用の選択肢として魅力的な金利水準を提供しています。本記事では、ドル建ての根本的なメカニズムから円建てとの決定的な違い、代表的な金融商品の特徴、さらには見落としがちな為替手数料のカラクリまで、2026年の最新市場動向を踏まえて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドル建てとは「契約・運用・受取を米ドル基準で行う取引構造」であり、為替レートの変動(円安・円高)によって円換算の受取額が大きく上下する。
- 要点2:日米の金利差を背景に高利回りが狙える一方、為替手数料や早期解約控除などの見えないコストが利益を圧迫するリスクがある。
- 要点3:資産防衛には「円とドルの適切な資産配分」が不可欠であり、新NISAを通じた米国株積立やドル建てMMFなど目的に応じた商品選定が成否を分ける。
【基礎知識】ドル建てとは一体どんな仕組み?円建てとの決定的な違い
ドル建てとは、金融商品の購入、利息や配当の受け取り、最終的な元本の払い戻しに至るすべての金銭取引を「米ドル(USD)」を基準単位として行う仕組みを指します。これに対して、日常生活で慣れ親しんでいる日本国内の取引のように、すべて日本円で完結する仕組みを「円建て」と呼びます。
円建てとドル建ての違いを理解する上で最も本質的な要素は、「誰が為替リスクを負うか」という点です。円建て商品は満期時に戻ってくる金額が日本円で確定しているのに対し、ドル建て商品は「ドルベースでの金額」しか保証されません。たとえば「1万ドル」で運用した資産が満期に「1万1,000ドル」へ増えたとしても、それを日本円に戻す際の為替レート次第で、最終的な円ベースの損益がプラスにもマイナスにも転じます。
日常の買い物におけるドル建て決済手数料の仕組みも同様です。海外通販サイトや海外旅行先でクレジットカード決済をドル建てで行う場合、現地のドル価格に対してカード会社所定の海外事務処理手数料(通常2.2%〜3.8%程度)と基準為替レートが適用され、後日日本円として口座から引き落とされます。為替レートの換算タイミングと手数料の存在を把握することが、ドル建て取引を安全に使いこなす第一歩となります。
【2026年最新為替動向まとめ】円安円高による影響と今ドル建てが選ばれる理由
為替市場は各国の金融政策や経済成長力の差をダイレクトに反映します。日米の中央銀行による金利政策の行方が注視される中、2026年最新為替動向まとめを読み解くと、依然として日米の金利水準には一定の開きが存在し、実質的なインフレ率の差も相まって外貨建て資産を保有する動機は根強く保たれています。
資産運用において円安円高による影響は極めて明確です。
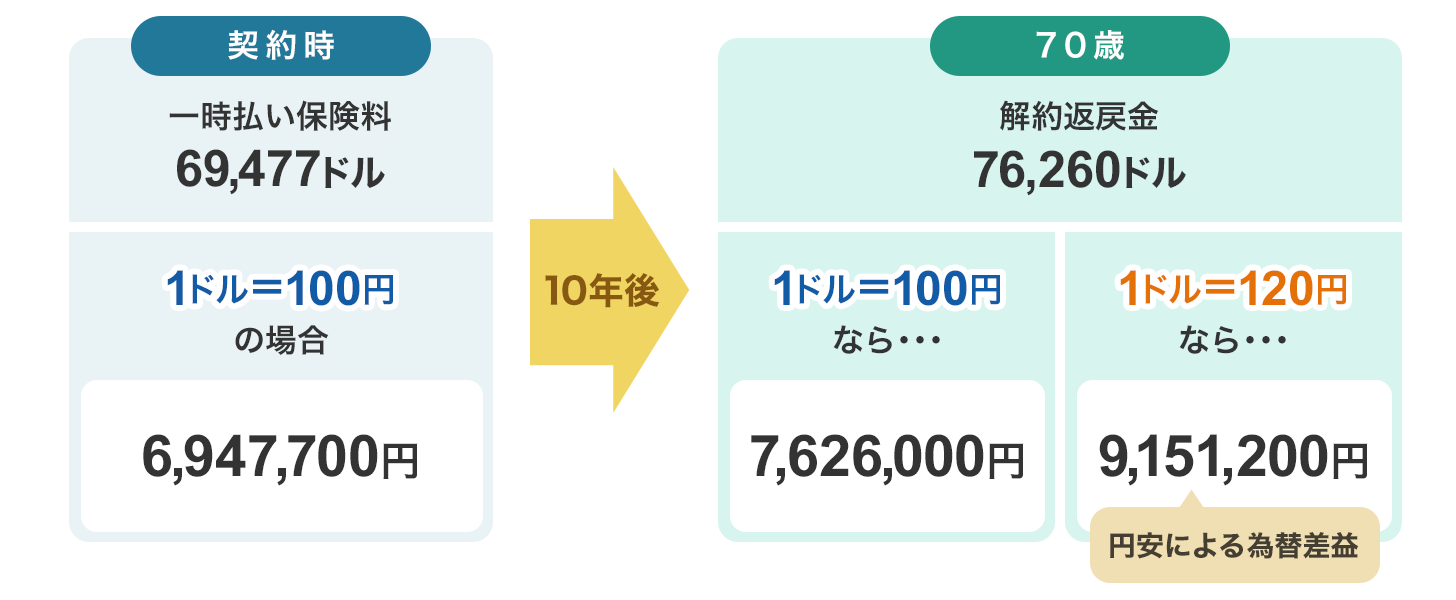
- 円安ドル高(例:1ドル=130円から155円へ): ドル建てで保有している資産の「円換算価値」が上昇します。1万ドルの資産は130万円から155万円へと25万円分価値が増加し、為替差益が発生します。
- 円高ドル安(例:1ドル=155円から130円へ): ドル建て資産の円換算価値が目減りします。ドルベースで利息が増えていても、円転した際に元本割れを起こす「為替差損」のリスクを抱えます。
日本国内の物価上昇に伴い、円の購買力低下を肌で感じる生活者が増えたことで、「資産を日本円だけに集中させておくこと自体がリスクである」という認識が定着しました。通貨を分散させて資産を守るという観点から、ドル建て商品の需要が底堅い推移を続けています。
【商品別徹底比較】外貨預金・ドル建て債券・保険・MMFの利回りと手数料
ドル建て資産運用と一口に言っても、取り扱う商品によって利回り、流動性、手数料構造は劇的に異なります。ここでは主要な4つのドル建て商品を一覧表で客観的に比較します。
| 金融商品 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ドル建てMMF | 年利4.0%〜4.8%水準(日々変動) 買付・解約手数料:無料 | 為替スプレッド片道20〜25銭 即日または翌営業日に換金可能 | 待機資金の置き場所として極めて優秀。証券口座内で手軽に高利回りを享受可能。 |
| ドル建て債券(米国国債等) | 既発債利回り年3.8%〜4.5%前後 満期:数年〜30年超 | 為替手数料(片道20銭〜50銭) 満期保有でドル元本確定 | 長期で確実なインカムゲインを固定したい人向け。途中売却時は市場価格の変動に注意。 |
| 外貨預金 | 定期預金年3.5%〜4.5%程度 普通預金年1.5%〜2.5%程度 | 為替手数料が片道50銭〜1円と高め ペイオフ(預金保険)対象外 | 銀行窓口での利便性はあるが、手数料コストや保護の観点からMMFに比べ見劣りする。 |
| 外貨建て一時払終身保険 | 積立利率年3.0%〜4.0%前後(契約時固定型) 10年程度の据置が基本 | 解約控除(早期解約ペナルティ最大数%) 初期費用・維持管理費用あり | 相続対策や死亡保障の確保には有効だが、純粋な資産形成目的としては手数料負担が重い。 |
多くの個人投資家が迷うのが外貨預金と外貨保険の違いです。外貨預金は流動性が高くいつでも引き出せる反面、預金保険制度の対象外となります。一方、外貨建て一時払終身保険は死亡保障と運用の両立が可能で、円高時に解約を待てる仕組みなどがありますが、契約初期に解約すると元本を大きく割り込む解約控除コストが差し引かれる点に留意が必要です。
また、ドル建て債券利回り比較を行う際は、表面上の利率(クーポン)だけでなく、債券の購入単価と満期までの期間を加味した「最終利回り」を確認することが鉄則です。
【実態検証】利用者の生の声から判明したメリット・デメリットの真相
SNSや金融掲示板(知恵袋・Xなど)に寄せられた実際のユーザー体験談を分析すると、ドル建て商品の明暗がくっきりと浮かび上がります。
ネット上で特に高評価を得ているのがドル建てMMF評判です。「米国株の買い付け待機資金をドル建てMMFに置くだけで、毎月しっかりとした利金が入ってくる」「ネット証券なら為替手数料も片道数銭レベルまで抑えられ、定期預金感覚で使える」といった実用性の高さを評価する声が圧倒的多数を占めます。
一方で、強い不満や後悔の声が集まりやすいのがドル建て保険のメリットデメリットに関する現場の体験談です。金融機関の窓口で「円預金よりずっと高金利」と勧められて加入したものの、「数年後に解約しようとしたら手数料が高すぎて元本を大幅に割り込んだ」「急な出費で円に戻そうとしたタイミングが円高で、為替損が二重に発生した」といったトラブルが後を絶ちません。
生命保険協会などの苦情受付データにおいても、外貨建て保険に関する説明不足や元本割れに関する相談は依然として上位に位置しています。「金利の高さ」というメリットの裏にある「流動性の低さとコストの重さ」というデメリットを契約前に把握できているかどうかが、満足度の決定的な分岐点となっています。
【一般に知られていない盲点】為替手数料の仕組みと元本割れの落とし穴
ドル建て資産を運用する上で、最も警戒すべきは「見えないコスト」です。金融機関が提示する利回りが高く見えても、実際の受取額は手数料によって削り取られます。
まず理解すべきは為替リスクと為替手数料の二重構造です。為替手数料(為替スプレッド)は、円をドルに換える往路(TTS)と、ドルを円に戻す復路(TTB)の往復で2回発生します。大手メガバンクの窓口で1ドルあたり往復1円の手数料がかかる場合、1ドル=150円の相場では往復で約0.67%の確実な損失から運用がスタートすることを意味します。
さらに、外貨保険や外貨建て仕組債などの複雑な金融商品では、為替スプレッドに加えて「契約初期費用」「保険契約維持費用」「資産運用費用」などが多重に差し引かれます。年利3%で運用されていても、年間維持コストが1.5%かかっていれば、実質利回りは大幅に低下します。ドル建て商品を検討する際は、提示された金利からすべての諸経費を差し引いた「実質ネット利回り」を必ず算出してください。
【実践ガイド】ドル建て資産運用の始め方と新NISAを活用した出口戦略
これから外貨運用を始める初心者にとって、最も合理的で失敗の少ないドル建て資産運用の始め方は、低コストなネット証券を活用したステップを踏むことです。
具体的には以下の手順が王道となります。
- ネット証券の総合口座を開設: 為替スプレッドが極小(片道数銭〜無料プログラムあり)な大手ネット証券を選定。
- ドル建てMMFの購入からスタート: 数千円〜数万円程度の少額から米ドルに両替し、米国の高金利を体験する。
- 米国株式・ETFや債券への展開: 運用の目的に合わせて、高配当ETFや米国国債の直接保有へとステップアップ。
また、日本の税制優遇制度を活用する観点から外せないのがドル建て積立NISAのやり方です。厳密には新NISA(成長投資枠・つみたて投資枠)の積立設定自体は「日本円」で行う投資信託(S&P500や全米株式インデックスなど)が主流ですが、内部の投資先はすべて米ドル建ての株式資産です。円建てで積み立てながらも、実質的に「米ドルの成長力をダイレクトに取り込む運用」を非課税で実現できます。
【プロの結論】ドル建て運用をおすすめできる人・見送るべき人の特徴
▼ ドル建て運用をおすすめできる人:
- 資産の100%が日本円になっており、インフレや円安に対する防衛策を講じたい人
- 5年〜10年以上使う予定のない余裕資金を中長期で運用できる人
- 為替レートの短期的な乱高下に一喜一憂せず、ドルベースの成長をじっくり待てる人
▼ ドル建て運用を見送るべき人:
- 1〜2年以内に住宅購入や教育費などで確実に日本円として使う予定がある人
- 元本割れのリスクを精神的に一切許容できない人
- 金融機関の窓口に勧められるがまま、手数料構造を理解せずに契約しようとしている人
【ドル建てとは】に関するよくある質問(FAQ)
Q1:ドル建てで運用していて円高になったら必ず損をしますか?
A1:為替レートが購入時より円高に振れた場合、為替差損が発生します。ただし、運用期間中に受け取った利息や配当、ドルベースでの値上がり益の合計が為替差損を上回っていれば、円換算でもトータルプラスで終えることが可能です。長期保有によって金利の複利効果を積み上げることが、為替リスクを相殺する有効な手段となります。
Q2:外貨預金とドル建てMMFはどちらが安全でお得ですか?
A2:コスト面・利回り面・税制面において、一般的には「ドル建てMMF」の方が有利なケースが多いです。外貨預金は銀行が破綻した際の預金保険(ペイオフ)の対象外ですが、ドル建てMMFは証券会社の分別管理により信託保全されます。為替手数料もネット証券のMMFの方が割安に設定されている傾向があります。
Q3:ドル建て保険を満期で受け取る際、円高だったらどうすればいいですか?
A3:多くの外貨建て保険には「据置期間」が設けられており、満期時に急激な円高となっている場合は、日本円に戻さずドルのまま据え置いて円安方向に戻るのを待つ選択肢があります。また、ドルのまま外貨口座で受け取り、別のドル建て資産に再投資することも可能です。
まとめ:今後の動向と失敗しないための判断基準
ドル建て資産の活用は、日本円の価値が揺らぐ現代において、自身の資産を守り育てるための極めて強力な選択肢です。世界経済の中心である米国の成長性と高水準な金利環境を取り込める点は、円預金だけでは得られない確かなメリットと言えます。
しかし、高利回りの裏には常に「為替リスク」と「取引コスト」が存在します。「手数料がいくらかかるのか」「急な円高に対応できる資金計画か」を冷徹に見極め、全資産を一度に投じるのではなく、時間と通貨を分散させながら無理のない配分でドル建て資産を組み入れることが、長期的な資産形成の成功を掴む鍵となります。 (出典: ドル 建て と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
