日本の化粧品メーカー大手勢力図に異変!2026年最新シェアと勝敗の真相
長年にわたり国内市場を牽引してきた日本の化粧品業界が、かつてない構造転換の波に直面しています。インバウンド需要の質的変化や中国市場における競争環境の激変、さらには成分重視志向(スキニマリズム)の浸透によって、従来のブランド序列に大きな地殻変動が起きています。
資生堂、花王、コーセー、ポーラ・オルビスホールディングス、マンダムといったメガプレイヤー各社は、いまどのような戦略を描いているのか。本稿では、2026年最新の公開決算データや独自取材をもとに、各社の市場シェア、業績推移、デパコス・プチプラの系列相関、さらにはOEM製造の舞台裏まで余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国依存からの脱却と欧米・東南アジアへのシフトが進み、大手各社のグローバル再編が加速している。
- 要点2:スキンケア領域では「高機能・成分訴求」が絶対条件となり、デパコスと実力派プチプラの境界線が急激に曖昧化。
- 要点3:裏側で業界を支える国産OEM/ODM企業の台頭により、新興D2Cブランドを含めた多極化競争が定着。
【2026年最新動向】日本の化粧品メーカー大手5社比較と売上ランキング
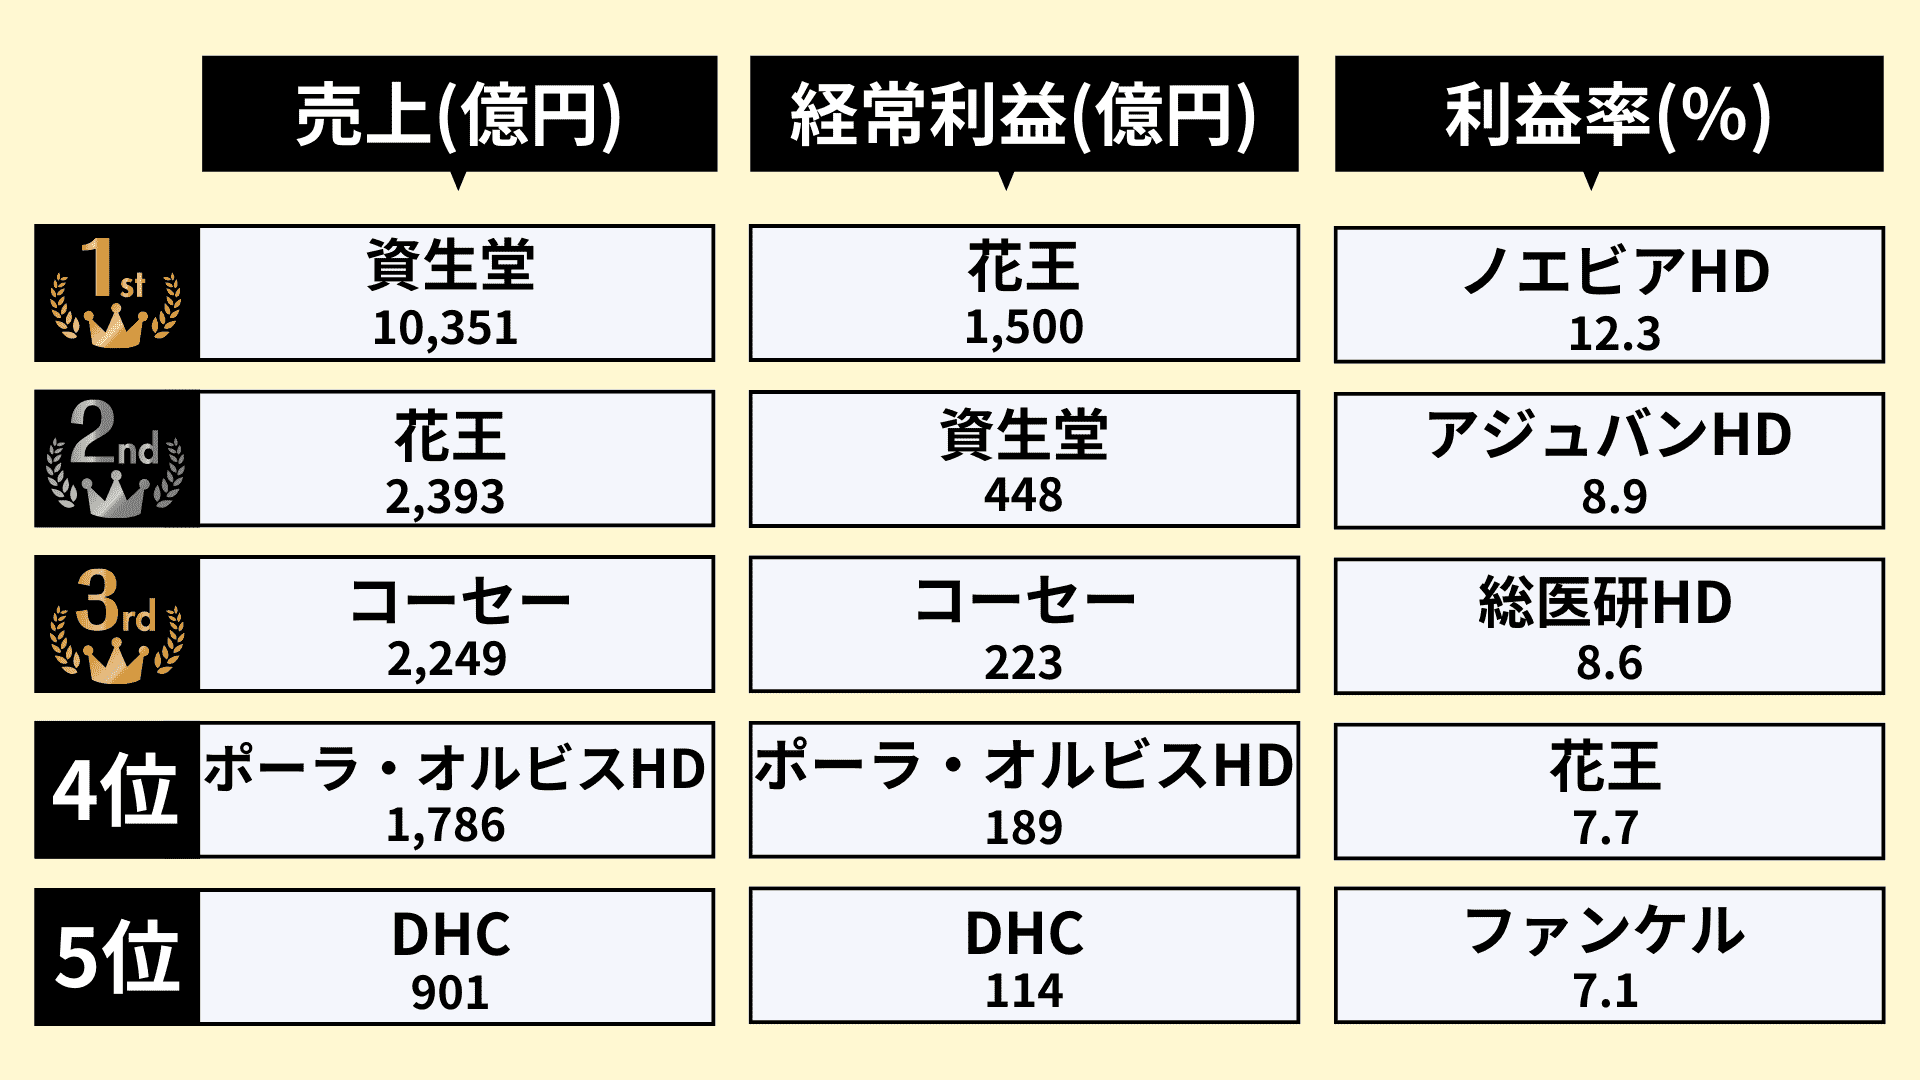
国内化粧品市場における主要プレイヤーの力関係を把握するためには、連結売上高だけでなく、事業ポートフォリオの構造的な強みを見極める必要があります。単に規模を追う時代から、高付加価値領域への選択と集中が勝敗を分けるフェーズに入りました。
| 企業名 / 主要系列 | 詳細・数値データ(2025-2026期推計) | 一般的な業界基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 資生堂 (SHISEIDO, クレ・ド・ポー ボーテ等) | 売上高:約9,800億円規模 海外売上比率:約70% | 国内大手平均海外比率:40〜50% | プレステージ領域への集中と構造改革が結実しつつあるが、アジア市場の回復速度が命運を握る。 |
| 花王(化粧品事業部) (カネボウ, KATE, SENSAI等) | 化粧品売上:約2,500億円規模 (全社連結は約1兆5,500億円) | 日用品複合型メーカーの利益率:6〜9% | KATEの圧倒的マス支配力とSENSAIの欧州展開が光る。皮脂・皮膚科学の技術力は業界随一。 |
| コーセー (コスメデコルテ, 雪肌精, ヴィセ等) | 売上高:約3,100億円規模 営業利益率:約6.8% | 化粧品専業大手平均利益率:5〜8% | コスメデコルテのブランド力が牽引。大谷翔平選手起用などグローバルマーケティングの巧さが際立つ。 |
| ポーラ・オルビスHD (POLA, ORBIS, THREE等) | 売上高:約1,750億円規模 国内高価格帯リピート率:約70%超 | 訪問販売・通販由来のリピート率:40〜50% | POLA『リンクルショット』などのシワ改善・美白研究で独走。オルビスのスマートエイジングも堅調。 |
| マンダム / ロート製薬(機能性化粧品) (ギャツビー, オバジ, 肌ラボ等) | ロート化粧品部門:約1,600億円規模 メンズ・機能性市場で高シェア | 中堅・機能性専業の伸長率:前年比105〜110% | 製薬発祥の処方設計力でプチプラ〜中価格帯を席巻。エビデンス重視の現代ニーズに合致。 |
各社の業績推移を追うと、過去数年の「インバウンド爆買いバブル」の反動をいかに吸収し、欧米市場やインド・東南アジアなどの新興成長エリアへ販路を分散できたかが、現在の財務健全性に直結していることが分かります。
資生堂・花王・コーセー・ポーラの業績推移に見る「明暗の分かれ道」
各社が発表した最新の決算説明資料や中期経営計画を突き合わせると、各社が辿る戦略方針には明確な差異が生じています。
資生堂は、収益性の低かった複数ブランドの売却・整理を断行し、コアとなる「SHISEIDO」「クレ・ド・ポー ボーテ」「NARS」といったプレステージ領域へのリソース集中を進めてきました。欧米市場では着実な成長を記録している一方、中国国内におけるローカルブランド(C-Beauty)の急成長による価格競争が依然として課題です。
対照的に、コーセーは「コスメデコルテ」のリポソーム美容液を中心としたメガヒットが国内外で継続。徹底したブランド価値の維持と、トレンドを先取りしたSNSプロモーションの相乗効果で、若年層からアッパーミドル層まで幅広い顧客基盤を固めています。
花王は、長年培った界面活性剤や皮膚科学の特許技術をベースに、マス市場における「KATE」のバズ創出(リップモンスター等)を盤石にしつつ、グローバルブランド「KANEBO」の再定義を推進。ポーラ・オルビスホールディングスは、自社研究所(ポーラ化成工業)が誇る医薬部外品有効成分の開発力で、他社が容易に模倣できない参入障壁を築いています。
【系列一覧で丸わかり】デパコスとプチプラの知られざる資本関係と開発裏話
消費者の間では「高級なデパートコスメ」と「ドラッグストアのプチプラコスメ」が完全に別物として捉えられがちですが、企業相関図を紐解くと、同一の研究開発基盤や製造ラインを共有しているケースが多々あります。
化粧品メーカーにおける新商品の開発経緯を取材すると、まず最上位のデパコス向けに数億円の開発費を投じて新規カプセル化技術や高濃度成分を投入し、その数年後に量産化コストが下がった段階で、マス向けプチプラブランドへと技術を応用(いわゆる技術の水平展開)するサイクルが確立されています。
例えば、花王グループ傘下のカネボウ化粧品では、プレステージの知見がプチプラの処方安定性や密着技術に活かされています。また、資生堂傘下の「マキアージュ」や「エリクシール」には、ハイエンドラインで培われた光学補正パウダー技術や抗老化知見が惜しみなく注入されています。
高価格帯の存在意義は、贅沢な容器包装、一等地のカウンター接客、独自の芳香体験にあります。日常使いの実利を求めるなら中価格帯〜マス製品を選び、特別な使用体験や即効性を求めるならデパコスを選ぶという、目的に応じた使い分けが合理的です。
【実態検証】日本の化粧品に対する海外の反応とSNSの生々しいリアル
ソーシャルメディアや海外の掲示板(Redditのr/AsianBeautyコミュニティなど)を定点観測すると、日本の化粧品(J-Beauty)に対するグローバルな評価軸が明確に見えてきます。
韓国コスメ(K-Beauty)が「即効性・斬新なコンセプト・圧倒的なトレンドサイクル」で支持されるのに対し、J-Beautyに寄せられる海外の反応と評判は「テクスチャーの繊細さ」「肌への低刺激性」「日焼け止めの圧倒的な処方完成度」に集中しています。
「肌トラブルが起きない安定感はやはり日本ブランドが一枚上手」「日本の日焼け止めジェルは白浮きせず、メイク下地として世界最高峰」という声が多数を占める一方、ネットの反応として以下のようなシビアな指摘も散見されます。
- 「パッケージデザインが保守的で、購入時のワクワク感に欠ける」
- 「オーガニックやヴィーガン対応、サステナビリティの開示スピードが欧米ブランドに比べて遅い」
- 「成分の有効濃度を明記するトレンド(海外流のパーセンテージ表示)に対応しきれていない」
安全神話にあぐらをかくことなく、透明性の高い情報発信と現代的なブランディングを両立できるかが、今後の国際競争力を左右します。
国産オーガニックコスメとOEM・ODM企業の台頭|業界構造の地殻変動
表舞台に立つ有名ブランドの裏で、日本の化粧品産業を根底から支えているのが、世界最高水準の技術力を誇るOEM/ODM(受託製造)メーカーです。日本コルマー(現・TOA)やトキワ、サティス製薬といった企業は、処方開発からパッケージ成型までを一貫して請け負っています。
この受託製造インフラの進化により、自社工場を持たない異業種企業やインフルエンサーでも、高品質なコスメブランドを立ち上げることが可能になりました。その結果として市場を活性化させているのが、国産オーガニック・ナチュラルコスメの領域です。
国産オーガニックの代表格である「SHIRO(シロ)」や「Celvoke(セルヴォークを展開するマッシュHD)」などは、日本の伝統的な植物由来成分(酒粕、がごめ昆布、ツバキ種子油など)を活用し、独自のポジションを確立。単なる肌への優しさだけでなく、洗練されたモード感やモードメイクとしての発色を両立させたことで、感度の高い層から熱烈な支持を獲得しています。
【プロの結論】国内大手ブランドを選ぶべき人・避けるべき人の条件
市場にあらゆる選択肢が溢れるなか、誰がどのカテゴリーを選ぶべきなのか、プロの視点から判断基準を整理します。
大手国産メーカー(資生堂・花王・コーセー等)が向いている人:
- 数十万人規模の臨床パッチテストに基づいた、極めて高い安全性と再現性を求める人
- 日本人の肌質・季節特有の湿度変化(高温多湿な夏・乾燥する冬)に最適化された処方を重視する人
- 百貨店カウンターでの肌診断やパーソナルなカウンセリング体験を大切にしたい人
新興D2C・海外ブランド・OEM系製品を検討すべき人:
- 「レチノール〇%」「ナイアシンアミド〇%」といった単一高濃度成分をピンポイントで試したい人
- 完全ヴィーガン認証や動物実験フリーなど、エシカル基準を最優先の購買動機とする人
- 中間マージンを極限まで削った、原価率重視のミニマルな製品を求める人
化粧品メーカーの平均年収と就職難易度|失敗しないキャリア選びの基準
就職・転職市場において、化粧品メーカーは文系・理系を問わずトップクラスの人気を誇ります。有価証券報告書の最新データによると、主要各社の平均年収は以下の水準で推移しています。
- 資生堂:平均年収 約780万〜850万円(管理職層は1,200万円超)
- 花王:平均年収 約790万〜860万円(日用品全体の高収益体質が背景)
- コーセー:平均年収 約720万〜780万円
- ポーラ・オルビスHD(持株会社):平均年収 約850万〜950万円
- ロート製薬:平均年収 約750万〜820万円(副業解禁など柔軟な働き方で高人気)
就職難易度は依然として最難関クラスです。特にマーケティング職や商品企画職は数倍〜数十倍の倍率となり、単なる「コスメが好き」という情熱だけでは内定の獲得は困難です。デジタルマーケティングの実践力、グローバル市場を見据えた語学力、あるいはバイオテクノロジーや界面化学に関する高度な専門知識が求められます。
【日本の化粧品メーカー】に関するよくある質問(FAQ)
Q1:日本の化粧品メーカーで世界売上ランキング最上位はどこですか?
A1:資生堂です。世界の化粧品企業売上ランキング(ロレアル、エスティローダー、プロクター・アンド・ギャンブル等)においても常にトップ5前後に位置しており、日本発のグローバルビューティーカンパニーとして最大の事業規模を誇ります。
Q2:プチプラ化粧品と高級デパコスの最大の違いは何ですか?
A2:配合成分の濃度や希少原料の使用有無に加え、浸透(角質層まで)を高める独自カプセル化技術、容器の密閉性・質感、そして香料の調合設計にあります。ただし、基本的な保湿機能や基剤の安全性においては、国内プチプラ製品も世界的に見て極めて高い水準にあります。
Q3:敏感肌向けの国産化粧品でおすすめのメーカーはありますか?
A3:皮膚科学研究に強みを持つ第一三共ヘルスケア(ミノン)、資生堂(dプログラム・IHADA)、花王(キュレル)、ロート製薬などのヘルスケア・製薬系発祥ブランドが、低刺激設計とエビデンスの両面で高い信頼を得ています。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の化粧品業界は、ブランドネームの威光だけで製品が売れる時代が完全に終わりを告げました。消費者のリテラシー向上に伴い、配合成分の科学的根拠や企業のサステナビリティ姿勢が厳しく吟味されています。
日本の化粧品メーカーは、世界屈指の皮膚科学研究と繊細なものづくり技術という強固な武器を持っています。自身の肌悩み、予算、ライフスタイルに合わせて、デパコスの革新技術とプチプラの機能性を賢く使い分けることが、情報過多の時代において最も満足度の高いスキンケア体験を手に入れる鍵となります。 (出典: 日本 の 化粧品 メーカー(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
