JA自動車共済はひどい?事故対応の遅さや悪い評判の真相を徹底検証
手頃な掛金や地域密着の手厚さを強みとして広く知られるJA共済の自動車共済「クルマスター」。しかし、インターネットやSNS上では「事故対応が遅い」「示談交渉が進まない」「支払い渋りがあるのではないか」といった厳しい意見や検索ワードが目立ち、加入を検討するにあたって不安を抱く方が少なくありません。
地域社会に根ざした非営利組織でありながら、なぜこれほどネガティブな評価が寄せられるのでしょうか。民間損保との構造的な違いや実際の口コミ、現場で発生しやすいトラブルの要因を紐解き、契約前に押さえておくべきリアルな真実を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ひどい」と囁かれる主な原因は、組織体制に起因する事故対応の初動の遅さや担当者ごとの対応品質のばらつきにある。
- 要点2:営利を目的としない共済事業ならではの掛金の安さや手厚い人身保障がある一方、専任アジャスター体制や示談代行の専門性で民間損保と差が生じやすい。
- 要点3:相手方との過失割合トラブルを防ぐには「弁護士費用特約」の付帯が事実上必須であり、自身の運転環境や期待するサポート水準に合わせた見極めが不可欠。
【噂の真相】JA自動車共済はひどい?「事故対応が遅い」「支払い渋り」の真偽
ネット上で「JA自動車共済はひどい」と検索される背景には、主に万が一の事故発生時における初動体制と補償金の支払いプロセスへの不満が存在します。特に事故の当事者となった契約者や被害者から「相手がJA共済だったが連絡が数日間来なかった」「過失割合の提示が遅い」といった声が散見されるのは事実です。
いわゆる「支払い渋り」と評される現象の多くは、共済側が悪意を持って給付を拒否しているわけではありません。共済金の支払基準が厳格に定められており、損害調査や事実関係の確認に慎重を期すあまり、民間大手損保に比べて事務処理のスピード感が遅く感じられることが主な要因です。
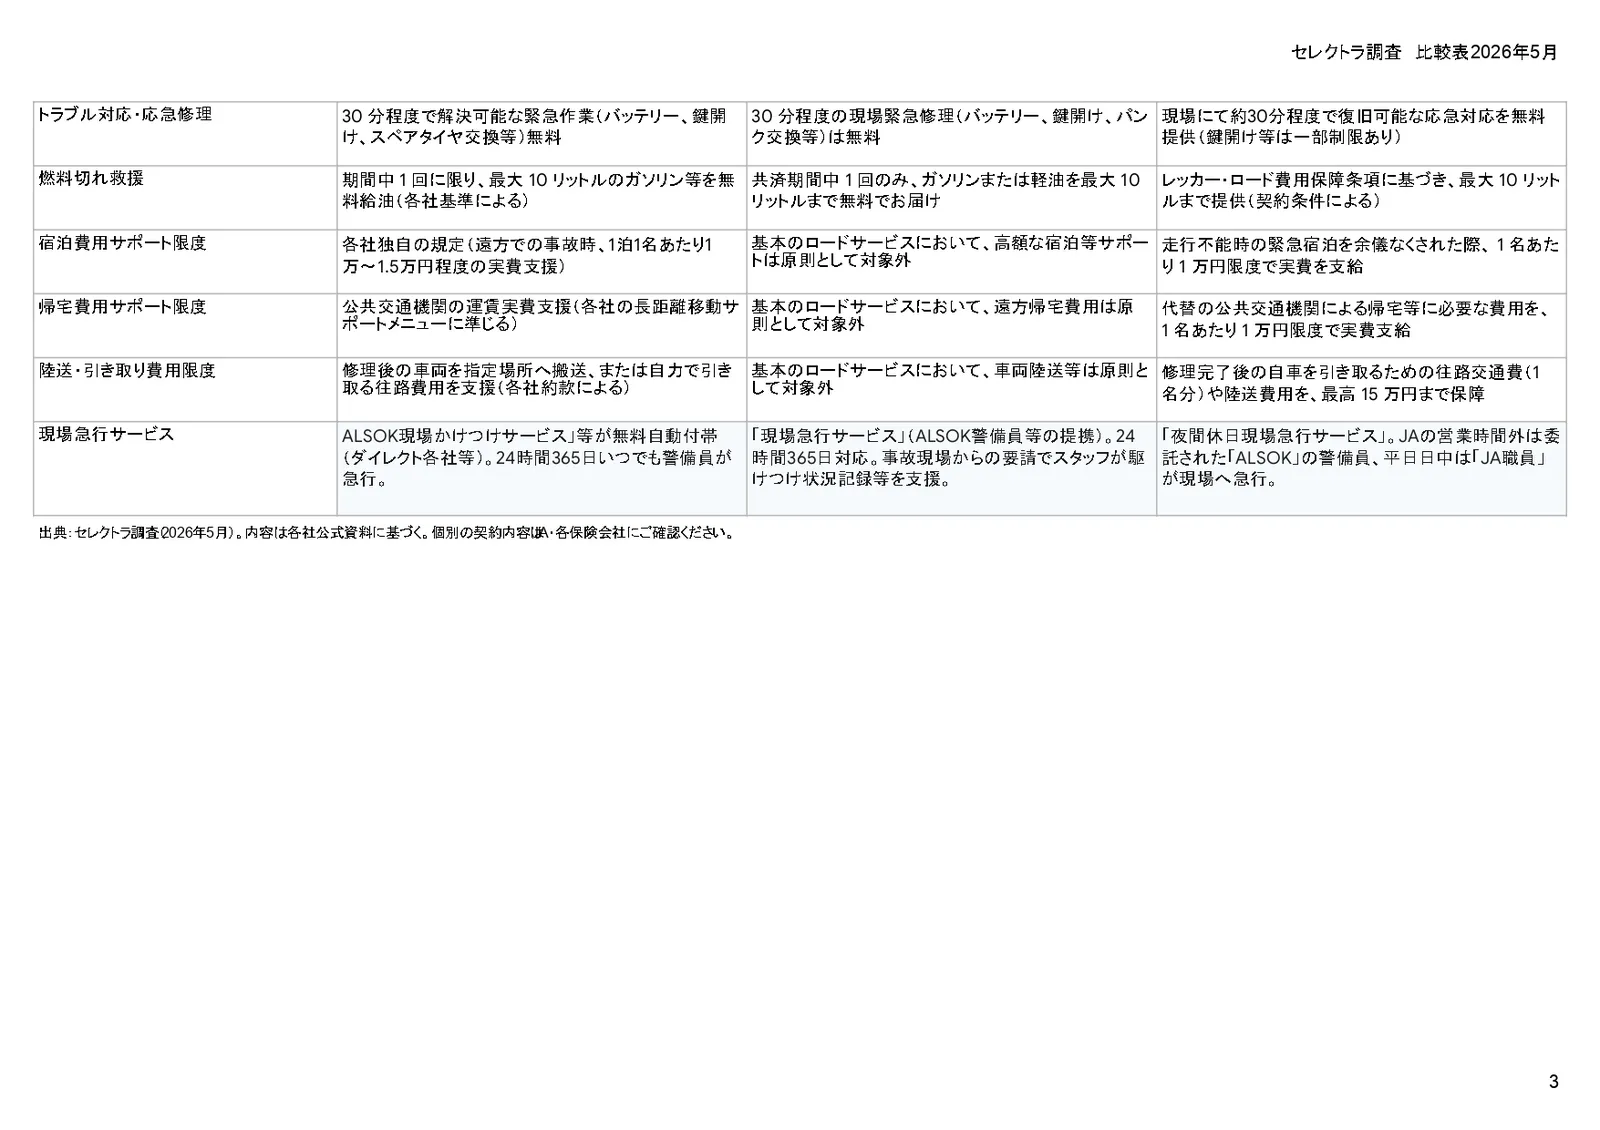
また、民間損保が24時間365日の初期対応専任チームを配備し、事故直後の代車手配や相手方へのファーストコンタクトを即日完了させる体制を整えているのに対し、JA共済では夜間・休日の受付窓口と平日の専任担当窓口が分かれているケースが多く、このタイムラグが利用者の不信感につながっています。
【徹底比較】自動車保険と共済の違い|民間損保との決定的な構造ギャップ
JA自動車共済を正しく評価するには、一般的な自動車保険(民間損保)と共済事業の根本的な成り立ちの違いを理解することが欠かせません。共済は農業協同組合法に基づき、組合員相互の扶助を目的に運営されている非営利事業です。
一方、民間損保は保険業法に基づいて運営される営利企業であり、サービス品質やデジタルツールの利便性、専任示談交渉員の育成において激しい市場競争に晒されています。この構造的な違いが、提供されるサービスの内容や現場の対応力に直結しています。
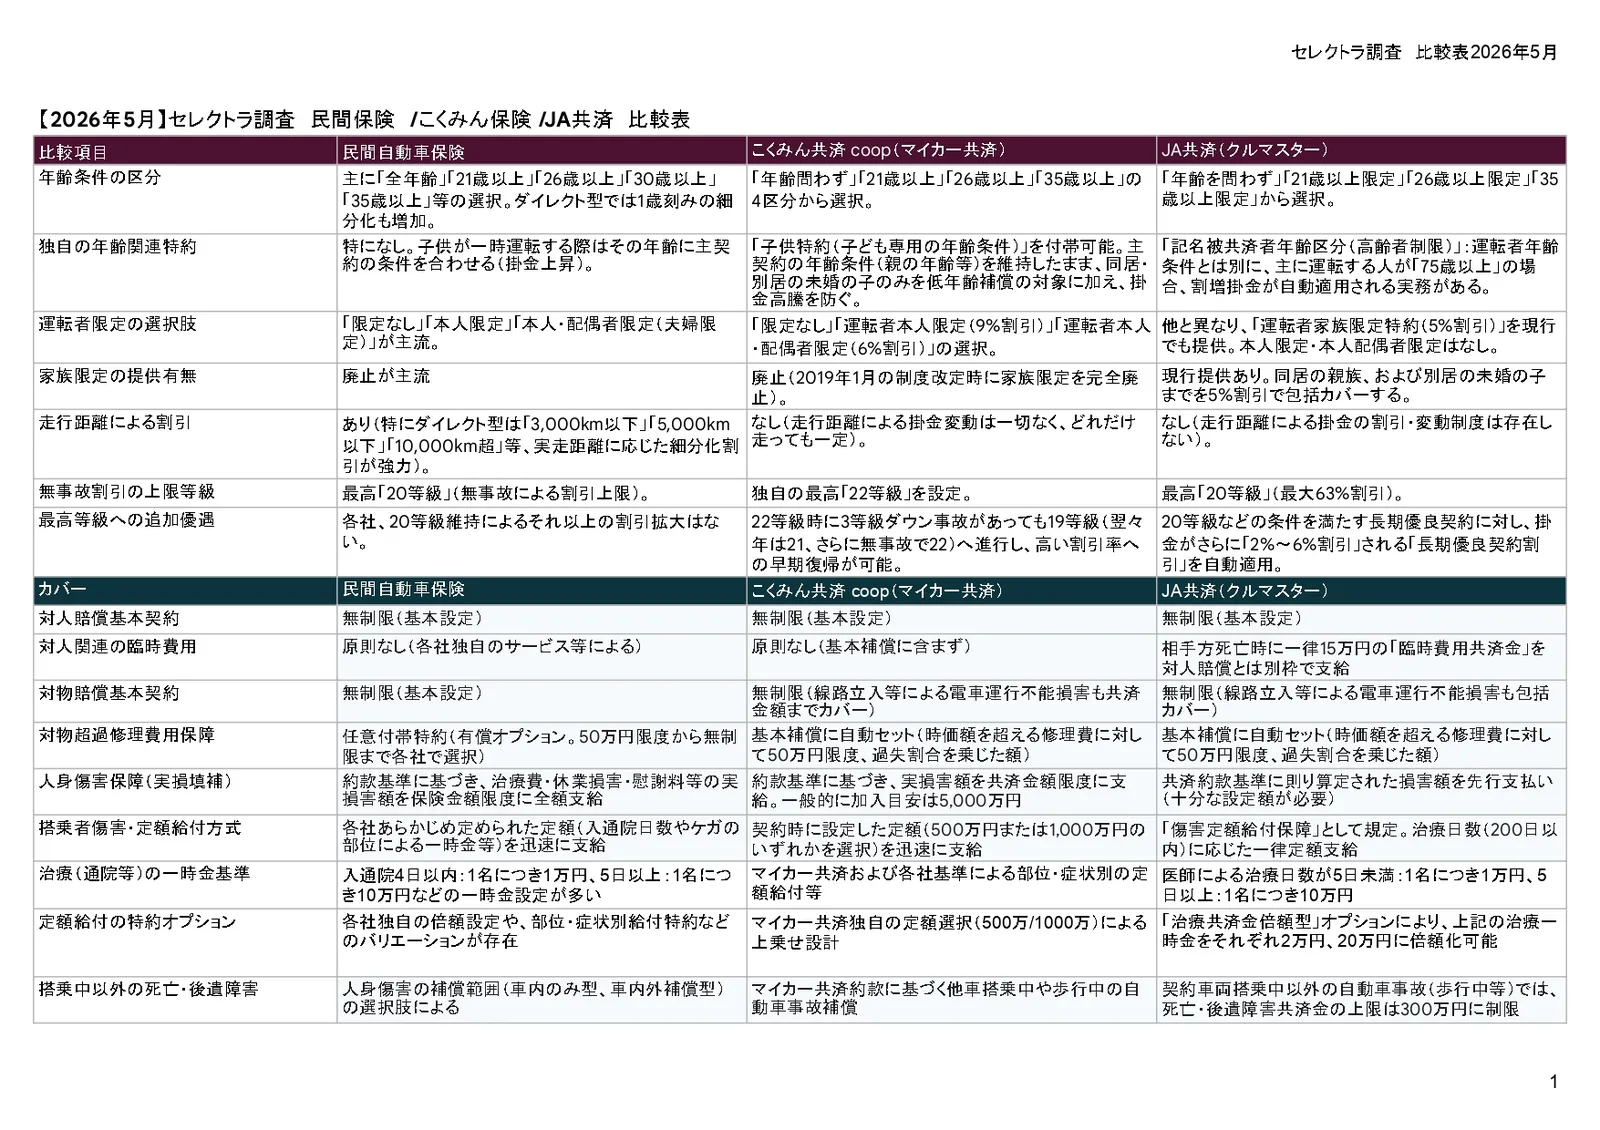
| 項目 | JA自動車共済(クルマスター) | 一般的な民間自動車保険(大手代理店型・ダイレクト型) | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法令・監督官庁 | 農業協同組合法(農林水産省) | 保険業法(金融庁) | セーフティネットの仕組みや紛争解決(ADR)の窓口が異なる。 |
| 掛金・保険料水準 | 同等補償であれば比較的割安 | ダイレクト型は格安、大手代理店型はやや割高 | 保障内容に対する基本掛金のコストパフォーマンスは共済が優勢。 |
| 事故対応・初動スピード | 窓口受付後の引き継ぎで数日を要する場合あり | 24時間365日の即日初期対応・相手方連絡が標準 | 突発的な有事におけるスピード感と安心感は民間損保に分がある。 |
| 示談交渉の専門性 | 担当者のスキルや地域本部体制に依存 | 専任の損害調査員(アジャスター)が組織的に対応 | 複雑な事故や過失割合の争いでは損保の交渉ノウハウが際立つ。 |
| 見舞金・人身保障 | 自賠責共済とのセットや独自の一時金が手厚い | 人身傷害補償が中心 | 自身や同乗者の身体的損害に対する手厚い保障設計は強み。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
主力商品である「クルマスター」の口コミや実際の契約者の動向を精査すると、評価は明確に二極化しています。日常的にJAの支店と付き合いがあり、親身なサポートを受けている層からは高い満足度が得られている一方、事故対応を経験した層から手厳しい指摘が上がる傾向が見受けられます。
担当者の当たり外れと示談交渉をめぐる不満
現場の調査で浮き彫りになるのが、担当者ごとのスキル差です。JA共済の現場職員(ライフアドバイザー等)は、自動車だけでなく生命共済や建物更生共済、営農指導など多岐にわたる業務を担っています。そのため、専任のアジャスターが事故専任で動く大手損保と比較して、交通事故特有の判例知識や示談交渉のノウハウに個人差が生じやすい構造があります。
結果として、相手方保険会社との交渉で過失割合について契約者が納得のいかない結果に終わったり、進捗報告が滞ったりすることが「示談交渉への苦情」や「解約の決定的な理由」として表面化しています。
「解約」を選択するユーザーの典型的なパターン
JA自動車共済から他社へ乗り換えた利用者の声を追跡すると、以下のような経緯が多く見られます。
- 事故時の連絡遅延:事故連絡後に相手方への連絡が翌営業日に持ち越され、相手側ドライバーを激怒させてしまった。
- 過失割合の交渉不足:過失割合の主張においてこちらの意図が相手保険会社に伝わらず、不利な条件で示談を迫られたと感じた。
- デジタル利便性の差:事故の経過報告や書類提出をスマートフォンアプリでリアルタイムに完結できる損保と比べ、電話や書面中心のやり取りに煩わしさを覚えた。
一般に知られていない盲点とネットの誤解|トラブルを防ぐ弁護士費用特約の重要性
ネット上の「JA共済は最悪」という極端な意見には、一定の誤解や知識不足によるすれ違いも含まれています。自動車事故の示談交渉において、双方が動いている事故(過失割合が10対0でない事故)では、法律上、共済や保険会社が代理交渉を行いますが、契約者に過失が全くない「もらい事故(10対0事故)」では、弁護士法72条(非弁活動の禁止)により、保険会社も共済も示談代行ができません。
この法律の壁を知らないユーザーが「JA共済が何も動いてくれなかった」と誤解し、不満を募らせるケースが後を絶ちません。こうした事態を防ぐために不可欠となるのが弁護士費用特約の付帯です。
弁護士費用特約を契約にセットしておけば、もらい事故の際も費用の心配なく弁護士へ示談交渉を一任できます。さらに、JA側の担当者の交渉力に不安を感じた場合でも、プロの弁護士を代理人に立てて正当な過失割合や損害賠償額を主張することが可能になります。
【プロの結論】JA自動車共済をおすすめできる人・見送るべき人の特徴
JA自動車共済にはデメリットばかりではなく、掛金の安さや手厚い見舞金制度といった固有のメリットも確実に存在します。重要なのは、自身のライフスタイルや求めるサービス水準と合致しているかどうかです。
JA自動車共済が向いている人
- JAの窓口や地域社会と密接な関係がある:担当職員と顔なじみであり、何かあった際に直接対面で相談できる安心感を重視する人。
- 自賠責共済とセットで掛金を抑えたい:同等の補償内容で民間大手損保よりも固定費を削減したい人。
- 搭乗者傷害や後遺障害の手厚い共済金を重視する:自身や家族が怪我をした場合の補償を手厚く確保したい人。
加入を見送り民間損保を検討すべき人
- 24時間365日の迅速な事故対応を最優先したい:夜間や休日であっても即時に専門スタッフが相手方対応やレンタカー手配を動かすことを求める人。
- アプリやWebでスムーズに手続きを完結させたい:進捗確認や事故報告をデジタル上でストレスなく管理したい人。
- 複雑な事故交渉に強い専門アジャスターを頼りにしたい:万が一の過失割合トラブルで損をしたくない人(特に長距離運転や都市部での走行が多いドライバー)。
【ja 自動車 共済 ひどい】に関するよくある質問(FAQ)
Q1:JA共済に加入していると相手の保険会社から舐められるというのは本当ですか?
A1:ネット上で囁かれる俗説ですが、組織として不当に扱われることはありません。ただし、民間損保の専任担当者と比較して示談交渉のスピードや判例に基づく反論の鋭さに差が出るケースがあり、それが「交渉力で負けている」という印象につながることがあります。対等な交渉を期すためにも弁護士費用特約のセットが推奨されます。
Q2:農家や組合員でなくてもJA自動車共済に加入できますか?
A2:農業従事者でなくても、所定の出資金(1口1,000円〜数千円程度、地域により異なる)を支払って「准組合員」になることで、一般のドライバーでも全く同じ条件で加入可能です。
Q3:民間自動車保険からJA共済への等級引き継ぎは可能ですか?
A3:原則として民間損保とJA共済の間でノンフリート等級の引き継ぎは可能です。ただし、一部の共済や特定の条件下では手続きに専用の証明書類が必要となるため、切り替え前に現在の保険会社とJA窓口へ等級継承の確認を行ってください。
まとめ:契約前に知るべき判断基準と後悔しない選択肢
JA自動車共済が「ひどい」と評される背景には、非営利組織ゆえの割安な掛金というメリットの裏返しとして、事故対応のスピード感や示談代行の専門性において民間大手損保との間に生じるギャップがありました。
地域密着の手厚い対面フォローを評価する声がある一方で、有事の際の迅速なトラブル解決を求める層にとっては物足りなさを感じる場面が存在します。自動車保険・共済を選ぶ際は、単に掛金の安さだけで決めるのではなく、事故対応体制、弁護士特約の有無、ご自身の運転頻度や走行環境を総合的に比較検討することが、後悔しないための最善の選択肢となります。 (出典: ja 自動車 共済 ひどい(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
