【2026年最新】先進医療の一覧と費用実態!特約の損得と対象外の真相
医療保険の見直しや加入時に必ず目にする「先進医療特約」。月々わずか100円前後の保険料で数百万円単位の高額治療に備えられるとされる一方、「実際に使う確率はどの程度あるのか」「具体的にどんな治療が対象なのか」を正確に把握している方は多くありません。厚生労働省が定める先進医療の対象技術は毎月のように見直しが行われており、過去に対象だった治療が公的保険に組み込まれたり、逆に除外されたりするケースが日常的に発生しています。
医療技術の進歩に伴い、陽子線治療や重粒子線治療の適応疾患が拡大するなど、制度の枠組みは常にアップデートされています。本記事では、厚生労働省の最新データをもとに現在対象となっている先進医療の一覧と自己負担額の実態、特約の必要性に関するネット上のリアルな議論、さらに対象外となった治療の知られざる舞台裏まで余すところなく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:先進医療の技術料は全額自己負担となるが、通常の診察・検査・入院費等には公的医療保険が適用され高額療養費制度も併用可能。
- 要点2:白内障の多焦点眼内レンズのように「選定療養」へ移行して先進医療から外れた技術や、公的保険適用へ格上げされたがん治療が多数存在する。
- 要点3:月額100円前後の先進医療特約は「使用頻度は極めて低いが、万が一の数百万円の自己負担を完全にヘッジできる」コストパフォーマンスに優れた防衛策となる。
【2026年最新】現在対象となる先進医療一覧とその費用|自己負担額の仕組み
公的医療保険制度における「先進医療」とは、厚生労働大臣が認可した高度な医療技術のうち、有効性や安全性が一定基準を満たし、将来的な保険収載を目指して評価を行っている段階の治療技術を指します。厚生労働省の先進医療一覧に掲載されている技術は、定期的な専門家会議(先進医療会議)の審議を経て随時更新されており、技術自体の承認取り消しや保険導入によって顔ぶれが変化します。
患者が先進医療を受ける際、最も誤解されやすいのが先進医療の費用と自己負担額の計算構造です。一般的な保険診療と先進医療を併用した場合、本来であれば保険外診療との混同を禁じる「混合診療の禁止」ルールがありますが、先進医療は例外的に保険診療との併用が認められる「評価療養」に位置付けられています。
具体的には、基本となる診察料、検査代、投薬料、入院基本料などは通常の3割負担(年齢・所得に応じた割合)となり、高額療養費制度の対象にもなります。しかし、先進医療そのものにかかる「技術料」の部分だけは公的支援の対象外となり、100%全額を自己負担しなければなりません。この技術料が数万円で済むものから300万円を超えるものまで極めて大きな幅を持っている点が、医療費計画を立てる上での最大の留意点です。
【データ比較】代表的な先進医療の費用一覧と先進医療A・先進医療Bの違い
先進医療は、その安全性や技術的成熟度、使用する医薬品の認可状況によって「先進医療A」と「先進医療B」の2つに大別されます。先進医療Aは、未承認の医薬品・医療機器を使用しない、人体への影響が比較的軽微とされる技術です。一方の先進医療Bは、国内未承認の医薬品・医療機器を用いたり、高度な医療技術を要したりするため、より厳格な臨床研究体制と審査が義務付けられています。
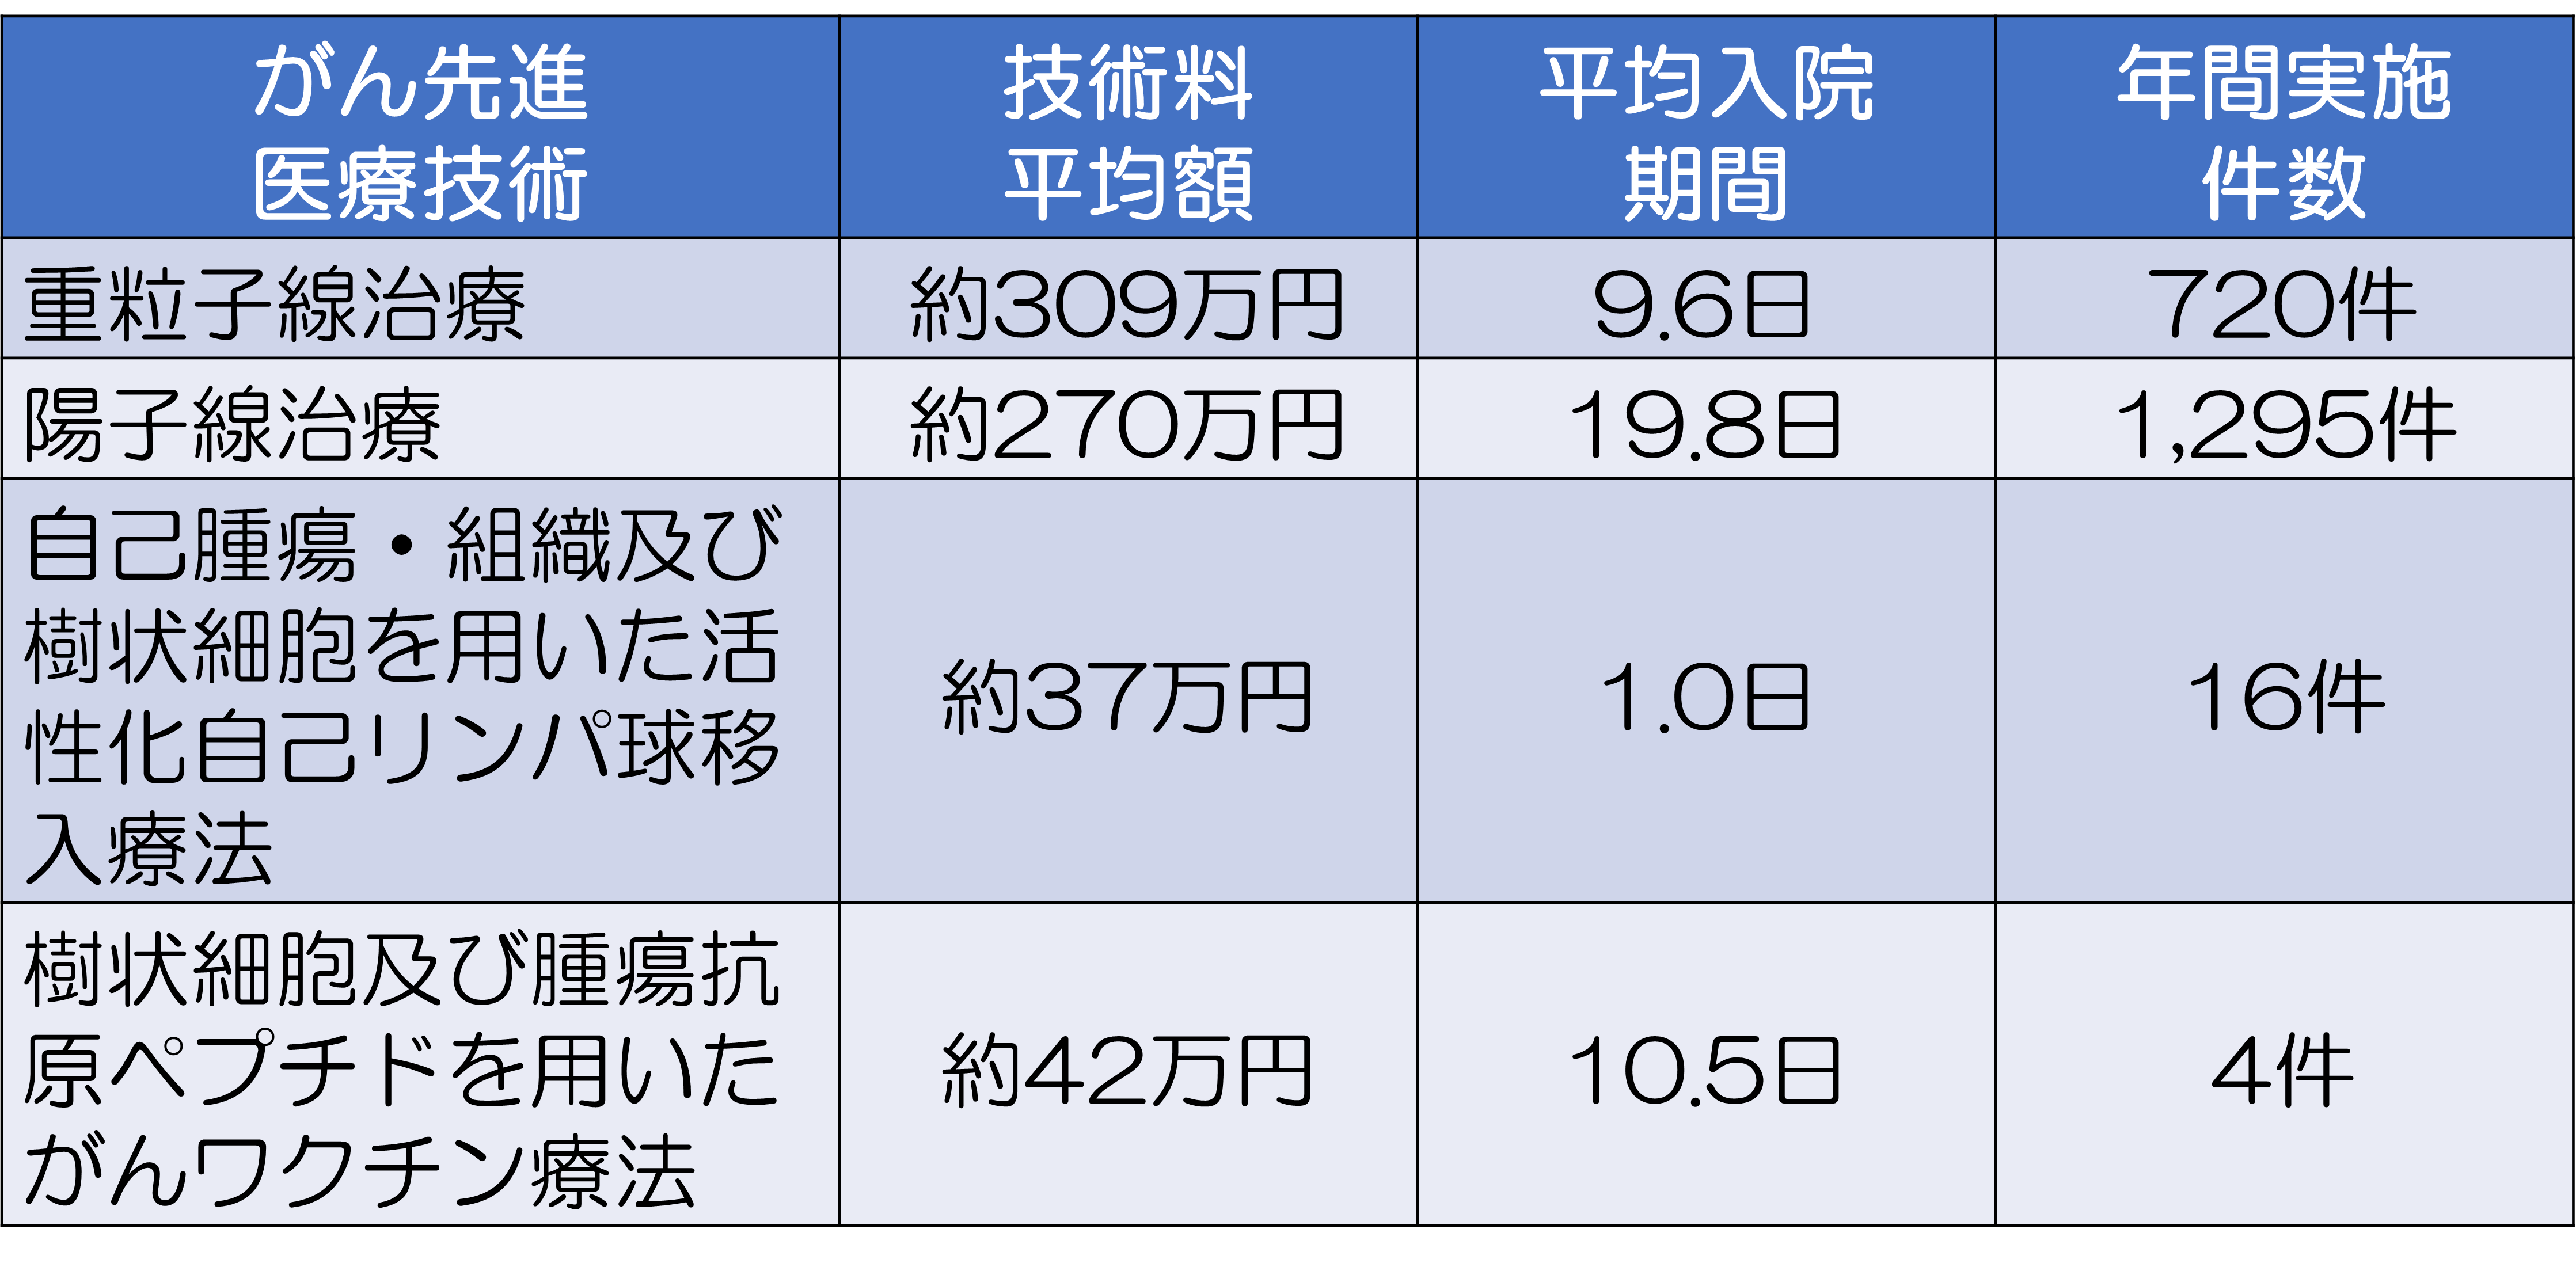
患者側にとって重要なのは、どちらに区分されているかによって治療を受けられる医療機関の基準が異なる点です。特にがん治療分野で代表的な粒子線治療をはじめ、主な先進医療の技術料と特徴を以下の比較表にまとめました。
| 先進医療の名称・技術 | 区分 | 平均的な技術料(自己負担額) | 技術の概要と主な適応症 | 編集部の見解・評価 |
|---|---|---|---|---|
| 重粒子線治療 | 先進医療A | 約300万〜330万円 | 炭素イオン線を照射し、体内深部のがん病巣をピンポイントで強力に破壊する(肺がん・肝細胞がん・局所進行膵がん等の一部)。 | 一部部位の保険適用化が進むものの、未適用部位では300万円超のまとまった一時金が必要。特約の恩恵が最も大きい領域。 |
| 陽子線治療 | 先進医療A | 約250万〜300万円 | 水素原子の原子核(陽子)を加速させてがん細胞へ集中照射し、正常組織への被ばくを低減させる放射線治療。 | 小児がんや前立腺がんなど保険適用範囲が年々拡大しているが、適応外部位の治療では依然として高額な自己負担が発生。 |
| ウイルスを用いたがん標的治療 | 先進医療B | 約100万〜250万円 | 遺伝子改変ウイルスなどを腫瘍内に直接投与し、がん細胞を選択的に溶解・破壊する最先端治療法。 | 厳格な管理下にある特定機能病院でのみ実施。先進医療B特有の長期モニタリングが必要となる。 |
| 胎児内視鏡下気管閉塞術 | 先進医療B | 約30万〜80万円 | 先天性横隔膜ヘルニアの胎児に対し、子宮内で気管をバルーンで一時閉塞して肺の発育を促す技術。 | 技術料自体は100万円未満だが、高度な専門設備を持つ国内数箇所の周産期母子センターに限定される。 |
| 抗悪性腫瘍剤併用療法(個別遺伝子検査連動) | 先進医療B | 約150万〜400万円(薬剤費依存) | がんゲノムプロファイリング検査に基づき、国内未承認・適応外の分子標的薬を組み合わせて投与する治療法。 | 薬剤の実費負担が重く、治療サイクルによって総額が跳ね上がるリスクが存在する。 |
なぜ消えた?白内障「多焦点眼内レンズ」等の対象外になった理由と制度見直しの経緯
「昔入った保険のパンフレットには先進医療と書いてあったのに、今は対象外と言われた」というトラブルが頻発しています。その象徴例が、白内障手術で用いられる「多焦点眼内レンズを用いた水晶体再建術」です。
多焦点眼内レンズは、2020年4月の診療報酬改定によって先進医療の対象から正式に外れ、「選定療養」へと移行しました。選定療養とは、患者が自己都合で追加的な特別サービス(差額ベッド代や大病院の初診料など)を選択した際に、その差額分だけを自費で支払う仕組みです。
なぜ多焦点眼内レンズは先進医療から除外されたのでしょうか。先進医療制度の見直し経緯を紐解くと、以下の3つのパターンが存在します。
- 1. 有効性・普及性が確立し「公的保険適用」へ格上げされたケース:がんの粒子線治療における小児がん、骨軟部腫瘍、頭頸部悪性腫瘍、前立腺がんなどは、臨床データが蓄積されて治療効果が証明されたため、先進医療から通常の保険診療(3割負担+高額療養費)へ移行しました。
- 2. 一般的な贅沢品・利便性向上とみなされ「選定療養」へ移行したケース:多焦点眼内レンズは視力矯正の利便性を高める選択的側面が強く、技術自体が広く一般のクリニックまで普及したため、「将来の保険収載を目指す先進技術の枠組み」から外れ、差額自己負担の選定療養へ移されました。
- 3. 臨床試験で期待された有効性・安全性が証明できず「完全廃止」されたケース:先進医療Bの枠組みで治験が進められたものの、標準治療と比較して優位性が確認できなかった技術は、厚労省の指定を取り消されます。
このように、先進医療は「恒久的なステータス」ではなく、保険適用になるか、選定療養になるか、淘汰されるかの一時的な待機ポストに過ぎません。民間保険の先進医療特約でカバーされるのは「治療を受けた時点で厚生労働省の先進医療に指定されているもの」に限られるため、契約時に対象であっても手術当日に対象外となっていれば給付金は支払われません。
【実態検証】先進医療特約の必要性|ネットの反応と現場取材で見えたリアル
SNSやネット掲示板、Q&Aサイトでは「先進医療特約は本当に必要なのか」「確率の低い無駄なオプションではないか」という議論が定期的に巻き起こります。ネット上の反応を検証すると、意見は明確に二分されています。
「不要派」の論拠としては、「生涯で先進医療を受ける確率は0.1%以下」「がんになっても大部分は標準治療(抗がん剤・手術・通常放射線)が最善手」「粒子線治療も多くが保険収載され、自己負担で受けるケースは稀」といった統計的根拠が挙げられます。確かに、年間で先進医療を受ける患者数は日本全国で数万人規模にとどまります。
一方、「必要派」が主張するのは「月々100〜150円程度の掛け金で、最大2,000万円までの巨額リスクを無効化できる圧倒的な費用対効果」です。自動車保険でいう無制限対人賠償と同じく、「起きる確率は極めて低いが、起きた場合の経済的ダメージが致命的であるリスク」に備える保険本来の役割に最も合致しています。
しかし、現場の医療現場を取材すると、ネット上の損得勘定だけでは見えてこない別の課題が浮き彫りになります。それは「先進医療の実施医療機関一覧の偏在」です。重粒子線や陽子線の治療施設は全国でも20数箇所程度しか存在せず、地方在住者の場合は遠方の大学病院やがんセンターへ数週間にわたって通院・滞在する必要があります。先進医療特約で技術料の300万円が全額下りたとしても、遠征に伴う交通費やホテル代、家族の付き添い費用は特約の技術料補償からは一切出ないという現実を見落としてはなりません。
先進医療特約のメリット・デメリットと確実な給付金申請方法
医療保険に先進医療特約を付加する際のメリットとデメリットを客観的に比較します。
先進医療特約の主なメリット
- 数百万円の突発的支出を回避:300万円超の重粒子線治療や高額な未承認薬併用療法を選択肢から外さずに済む。
- 格安の保険料設定:月額保険料が100円〜200円程度と極めて安く、家計への負担がほとんどない。
- 一時金サポートの拡充:近年の保険商品では、技術料と同額の給付に加え、交通費・宿泊費の足しになる「先進医療一時金(10万〜20万円程度)」が自動付帯するプランが増加。
先進医療特約の見落としがちなデメリット
- 10年更新型による将来的な値上げリスク:特約部分が10年定期更新の場合、将来的に先進医療の利用者が急増すると更新時の特約保険料が引き上げられる可能性がある。
- 適応外・選定療養の治療には一円も出ない:自由診療(完全自費診療)や多焦点眼内レンズのような選定療養は保障の対象外。
- 複数契約しても技術料の重複受取は不可:実費填補型(実費給付)の特約の場合、複数の保険会社で特約に入っていても、実際にかかった技術料(上限額)までしか合算して支払われない場合がある。
スムーズな給付金申請方法と注意点
先進医療の給付金請求では、事後申請による立て替え払いが基本となりますが、一時的に300万円を用立てることが困難なケースもあります。そのため、大手生命保険会社や損害保険会社では「医療機関への技術料直接支払サービス」を導入する動きが定着しています。直接支払制度を利用する場合、治療開始の2〜3週間前までに保険会社へ事前連絡し、承認を取り付ける必要があります。
事後申請の場合は、病院が発行する「先進医療に係る費用の領収書・明細書」および保険会社所定の「医師の診断書(療養証明書)」を提出します。領収書上で保険診療分と先進医療技術料分が明確に区分記載されていることが審査の必須条件です。
【プロの結論】先進医療特約を付けるべき人・見送るべき人の特徴
【付けるべき人】:貯蓄額が500万円未満で突発的な数百万円の出費に対応できない世帯、がん家系などで万が一の際に「お金を理由に治療選択肢を諦めたくない」と考える方。月100円台のコストで安心を買う手段として強く推奨されます。
【見送るべき人】:流動性の高い現預金が数千万円以上あり全額自費でも家計が破綻しない富裕層、あるいはすでに加入している共済やグループ保険等で同等の特約が重複付帯されている方です。
【先進医療一覧】に関するよくある質問(FAQ)
Q1:先進医療は全国どこの病院でも受けられますか?
A1:受けられません。先進医療は治療法ごとに厚生労働省から認可を受けた「認定医療機関」でのみ実施が認められています。認可を受けていない一般の病院やクリニックで同一の治療を行った場合は、先進医療扱いにならず、全額自費の「自由診療」となってしまい保険診療との併用もできなくなります。
Q2:高額療養費制度を使えば、先進医療の費用も安くなりますか?
A2:先進医療の「技術料(自費部分)」は高額療養費制度の対象外です。ただし、同時に発生する診察料、血液検査代、入院室料などの「保険診療部分(3割負担分)」については通常どおり高額療養費制度が適用され、自己負担限度額を超えた分は払い戻されます。
Q3:昔の保険に付いている先進医療特約と現在の特約で違いはありますか?
A3:大きな違いがあります。古い特約では「通算支払限度額が500万〜1,000万円」に抑えられていたり、交通費などを補助する「先進医療一時金」が付いていなかったりします。現在の主流は「通算2,000万円限度+一時金10万〜20万円」です。数十年前に契約した保険をそのまま維持している場合は、特約の上限設定を一度見直すことをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
先進医療は、医療技術の革新とともにその対象内容が絶えずアップデートされる動的な制度です。かつて高額な先進医療の代名詞だった重粒子線治療や陽子線治療も、適応部位によっては段階的に公的保険の対象へと組み込まれ、逆に多焦点眼内レンズのように選定療養へ移行して特約の対象から外れる治療法も存在します。
民間保険の先進医療特約は、月々わずかな保険料で最先端の治療選択肢を担保できる費用対効果の高いツールです。しかし、「何でもタダになる魔法の特約」ではなく、対象技術の指定状況や実施医療機関の立地条件、交通費等の周辺コストといった現実的な制約が存在します。加入中の保険内容を定期的に点検し、最新の医療制度に即した合理的な備えを整えておくことが肝要です。 (出典: 先進 医療 一覧(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
