契約書の印紙代はいくら?2026年最新税額と過怠税・電子契約の真実
ビジネスの契約締結現場で「この契約書にいくらの収入印紙を貼ればいいのか」「印紙代は甲と乙のどちらが負担すべきか」と頭を抱える担当者は少なくありません。紙の書面で取り交わす以上、印紙税法に基づき適正な額面の収入印紙を貼付・消印する義務が発生します。
もし貼り忘れや税額の誤りがあると、本来納めるべき税額の最大3倍にのぼるペナルティが課されるリスクも存在します。一方で、2026年現在の取引において急速に普及した電子契約なら、印紙税が1円もかからない明確な法的根拠があります。国税庁の最新指針と現場の実務慣習を踏まえ、損をしないための印紙税ルールと判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:契約書の種類や記載金額によって印紙代は非課税(0円)から数十万円まで変動し、判定ミスは最大3倍の過怠税リスクを伴う。
- 要点2:業務委託契約書は「第2号文書(請負)」か「第7号文書(継続的取引)」かで税額計算が激変するため、契約条項の精査が不可欠。
- 要点3:電子契約は印紙税法上の「課税文書の作成」に該当しないため完全非課税となり、コスト削減とコンプライアンス強化を同時に実現できる。
【2026年最新】契約書の印紙税額一覧表と金額の決まり方
紙の契約書に貼る収入印紙の額面は、印紙税法で定められた文書の種類(号数)と契約金額によって決まります。まずは実務で頻出する主要な契約類型と税額の全体像を押さえておきましょう。
| 契約書類型・文書区分 | 詳細・数値データ(印紙税額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 印紙税法第2号文書 (工事請負・成果物制作等) | 契約金額100万円超〜200万円以下:1,000円 200万円超〜300万円以下:1,000円 300万円超〜500万円以下:2,000円 (1万円未満は非課税) | 成果物の完成義務を伴う単発案件に適用 | 請負金額が上がるほど印紙代が段階的に高騰するため、紙運用のコスト負担が最も重くなりやすい領域です。 |
| 印紙税法第7号文書 (基本契約書・継続的取引) | 1通あたり一律 4,000円 (契約期間が3か月以内で更新規定がないものは除く) | 売買基本契約や月額保守などの枠組み合意 | 個別契約書に金額記載がない場合でも、契約期間が3か月を超えると4,000円が課されるため見落としに注意が必要です。 |
| 印紙税法第1号文書 (不動産売買・土地賃貸借等) | 契約金額1,000万円超〜5,000万円以下:2万円(本則) (※軽減措置の適用要件要確認) | 高額な資産移転・権利設定を伴う契約 | 金額規模が大きいため貼り間違い時の追徴課税額が莫大になりやすく、慎重な二重チェックが求められます。 |
| 非課税文書 (秘密保持契約・出向契約等) | 一律 0円(非課税) | 金銭授受や請負の性質を持たない合意書 | 無駄な印紙貼付をしてしまう企業が散見されます。条項内容を正しく判定すればコストゼロに抑えられます。 |
このように、契約書印紙税額一覧表を参照する際は、単に表題を見るだけでなく「その契約書が法的にどの号数に該当するのか」を正確に見極める必要があります。契約書印紙金額2026年最新ルールにおいても、記載された契約金額が税込か税抜かによって適用される税率区分が変わるケースがあるため、消費税額が明確に区分記載されているかの確認が必須です。
【国税庁の判断基準】課税・非課税を見分ける境界線
契約書に印紙が必要かどうかを巡り、多くの現場で誤認が発生しています。最大のポイントは、国税庁印紙税課税対象判定において「契約書のタイトル(表題)ではなく、記載されている条項の実質的な法的性質」で判断されるという点です。
典型的な例が業務委託契約書印紙代の判定です。同じ「業務委託」という名称であっても、仕事の完成を目的とする「請負」であれば印紙税法第2号文書に該当し、印紙貼付が必要です。一方、事務処理や善管注意義務に基づく「委任(準委任)」であれば、原則として非課税(第7号文書に該当する場合を除く)となります。
また、実務で頻繁に取り交わされる秘密保持契約書印紙不要の原則についても知っておく必要があります。一般的なNDA(秘密保持契約書)は情報の管理義務を定めるものであり、財産権の移転や役務提供の対価を含まないため印紙税は一切かかりません。しかし、万が一条項の中に「情報漏洩時の成果物権利移転」や「有償コンサルティングの基本合意」といった文言が混入していると、課税文書とみなされる恐れがあるため注意が必要です。
貼り忘れは最大3倍!収入印紙貼り忘れ過怠税と負担義務の真相
契約書に必要な収入印紙を貼り忘れたり、額面が不足していたりした場合、税務調査等で発覚すると本来納めるべき印紙税額+その2倍の金額(合計3倍)の「過怠税」が徴収されます。これは収入印紙貼り忘れ過怠税として法律(印紙税法第20条)に定められた重いペナルティです。
ただし、税務調査を受ける前に自ら貼り忘れに気づき、所轄税務署長に「印紙税不納付事実申出書」を提出した場合は、過怠税が1.1倍に軽減されます。万が一のミスが発覚した際は、隠蔽しようとせず速やかに自主申告することが被害を最小限に抑える鉄則です。
では、契約書印紙どちらが負担すべきなのでしょうか。印紙税法上、1つの課税文書を共同で作成した場合は双方が「連帯して納税する義務」を負います。しかしビジネス実務においては、以下のような運用が一般的です。
通常は「原本を各自1通ずつ保有する場合は各自が自社保有分に印紙を貼る(折半)」、あるいは「どちらか一方のみが原本を所持し他方がコピーを持つ場合は原本所持側が全額負担する」という取り決めがなされます。後々のトラブルを防ぐためにも、契約書末尾の締結条項に「原本作成費用(印紙代含む)の負担区分」を明記しておくことが推奨されます。
【実務の盲点】契約書割印と消印の違いと正しい押し方
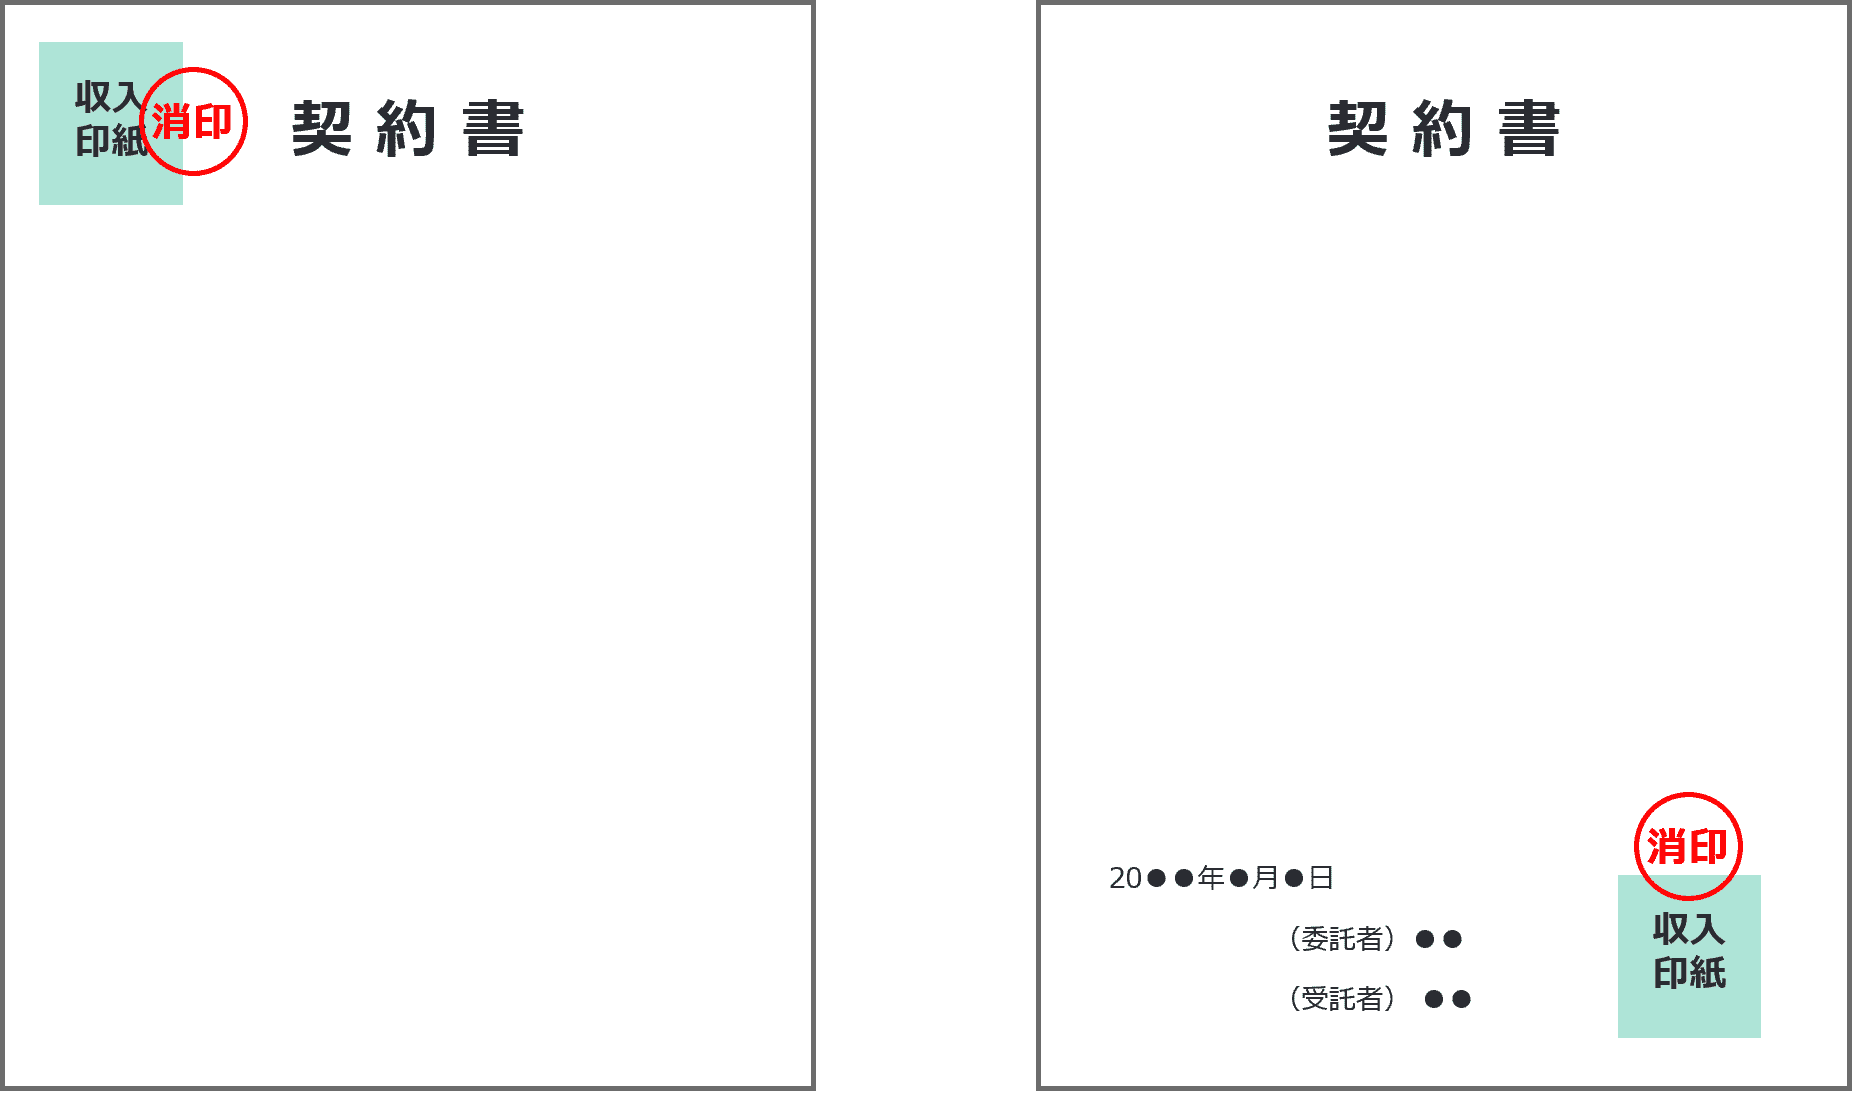
書類への押印実務において、「割印」と「消印」を混同しているケースが少なくありません。印紙税法上の義務を果たすために求められるのは「消印」です。
契約書割印と消印の違いを明確に整理すると、消印は「貼付した収入印紙が再利用されるのを防ぐため、印紙と台紙(契約書)にまたがって押す印」を指します。これに対して割印は「2通以上の契約書(甲・乙分)や正本と副本の関連性・同一性を証明するために、書類同士の境目に押す印」です。
契約書消印の正しい押し方として、押印する印鑑は契約締結時に使用した契約印(会社実印や角印)である必要はありません。担当者の認印やシャチハタ、さらにはボールペンなどによる署名(サイン)であっても、印紙と書面にまたがって消印されていれば法的に有効な消印として認められます。ただし、鉛筆などの容易に消せる筆記具は認められないため、油性ペンやインク性の高い筆記具を使用してください。
【実態検証】なぜ電子契約なら印紙が完全に不要なのか?
2026年現在、多くの企業がペーパーレス化と同時に電子契約サービスへ移行しています。その最大の経済的動機となっているのが「印紙代が0円になる」という事実です。
電子契約印紙不要理由は、印紙税法第2条および国税庁の見解(過去の国会答弁や通達)に基づいています。印紙税法は「紙の課税文書を作成・交付すること」に対して課税する法律です。クラウドサーバー上で合意締結し、PDFなどの電磁的記録でやり取りする電子契約は「文書の作成・交付」に該当しません。そのため、契約金額が1億円を超えるような超大型契約であっても、印紙税は1円も発生しないのです。
実際の企業現場でも、「年間数十万〜数百万円にのぼっていた印紙代と郵送費が完全にゼロになり、税務調査における印紙貼り忘れ指摘リスクからも解放された」という声が多数を占めています。税務コンプライアンスの観点からも、電子契約への移行は圧倒的な優位性を持っています。
一般に知られていない盲点とネットの誤解
印紙税をめぐるインターネット上の情報には、一部誤解を招く記述が存在します。特に現場で判断を誤りやすい3つの盲点を整理しました。
第一に、「電子契約で締結したPDFを印刷して紙で保管すると印紙が必要になるのか?」という疑問です。結論として、電子的に成立した契約書の控えとして印刷・保存した紙に印紙を貼る必要はありません。契約成立の事実が電磁的記録によって確定しているため、単なるプリントアウトは課税文書に該当しないと解釈されます。
第二に、「契約金額の税抜表記による節税テクニック」です。例えば消費税込みで55万円(税抜50万円)の請負契約の場合、契約書に「55万円(うち消費税5万円)」または「税抜50万円、消費税別途」と明確に区分記載していれば、課税標準は50万円となり印紙税は200円で済みます。もし「55万円」としか書かれていない場合、55万円全体が対象となり印紙代が1,000円(※金額区分による)に跳ね上がる場合があります。
【プロの結論】紙の契約を続けるべき企業・電子化へ移行すべき企業の条件
毎月複数件の請負契約や継続取引基本契約を締結している企業、または1件あたりの契約金額が1,000万円を超える取引を扱う事業者は、迷わず電子契約へ全面移行すべきです。印紙税の直接的な節約に加え、印紙の購入・貼付・割印・郵送にかかる膨大な間接コストを劇的に削減できます。
一方で、相手方が公共機関で紙の原本提出が法令指定されている場合や、ITツールに不慣れな個人事業主との単発取引が中心の現場においては、依然として紙の運用が残ります。そうしたケースでは、本記事で解説した税額判定と正しい消印手順を徹底し、追徴リスクを遮断する体制を整えておくことが賢明です。
【印紙 契約 書】に関するよくある質問(FAQ)
Q1:契約書の「覚書」や「変更契約書」にも印紙税はかかりますか?
A1:はい、かかります。書類のタイトルが「覚書」や「合意書」であっても、元の課税文書(基本契約書や請負契約書等)の契約金額を変更したり、契約期間を延長したりする重要な変更合意である場合、新たな課税文書とみなされ印紙の貼付が必要になります。
Q2:間違えて高額な収入印紙を貼ってしまった場合、返金してもらえますか?
A2:過大に貼付してしまった、あるいは非課税文書に誤って貼ってしまった印紙は、税務署で「印紙税過誤納確認申請書」の手続きを行うことで還付(銀行振込による返金)を受けられます。ただし、郵便局の窓口では返金対応を行っておらず、税務署での正式な確認手続きが必要です。
Q3:印紙に消印をし忘れた場合、どうなりますか?
A3:収入印紙が正しく貼られていても消印がない場合、印紙税法第20条第4項に基づき、消印されていない印紙の額面と同額の過怠税が課される可能性があります。「貼る」と「消印する」はセットで法定義務となっているため、必ず貼付直後に消印を行ってください。
まとめ:今後の動向と失敗しないための判断基準
契約書における収入印紙の扱いは、形式的な事務作業に見えて企業の税務リスクに直結する重要なプロセスです。紙の契約書を交わす際は、契約書の種類や実質的な条項内容を精査して正確な額面を判定し、忘れずに正しい方法で消印を行わなければなりません。
同時に、印紙税を根本から適法に削減する手段として、電子契約の活用が標準的な選択肢となっています。自社の取引形態やコスト構造を再点検し、紙と電子の使い分けを明確にすることで、無駄な出費と過怠税リスクを確実に回避していきましょう。 (出典: 印紙 契約 書(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
