ドル建て保険で後悔する理由とは?2026年最新の罠と見直し術
「円預金よりも高い利回りが得られる」「万が一の保障と将来の資産形成を同時に叶えられる」というセールストークに惹かれ、ドル建て保険を検討する方が後を絶ちません。しかし、契約後に「こんなはずではなかった」と後悔し、早期解約で大きな損失を抱えてしまう相談例が金融機関窓口やFP相談の現場で相次いでいます。
日米の金利差や為替市場が新たな局面を迎えている現在、ドル建て保険が持つリスク構造や多重手数料の仕組みを正しく把握することは極めて重要です。本記事では、後悔につながる構造的要因や最新のメリット・デメリットを徹底検証し、損をしないための実践的な判断基準を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドル建て保険で後悔する最大の要因は、為替変動による元本割れリスクと加入後10年未満の途中解約ペナルティの重さにある。
- 要点2:表面利率の高さに目を奪われがちだが、為替手数料・保険関係費用・市場価格調整(MVA)が引かれ実質リターンは目減りする。
- 要点3:「死亡保障の確保」と「為替リスクの受容」が明確な人以外は、新NISA等による直接投資との分離を検討すべきである。
【後悔の真相】「ドル建て保険はやめたほうがいい」と言われる3大要因
ネット上の掲示板やSNSで「ドル建て保険はやめたほうがいい」と強く警告される背景には、金融商品の構造的なミスマッチが存在します。契約者が直面する典型的な落とし穴は、主に3つの要素に集約されます。
1. ドル建て保険の元本割れと為替リスクの二重構造
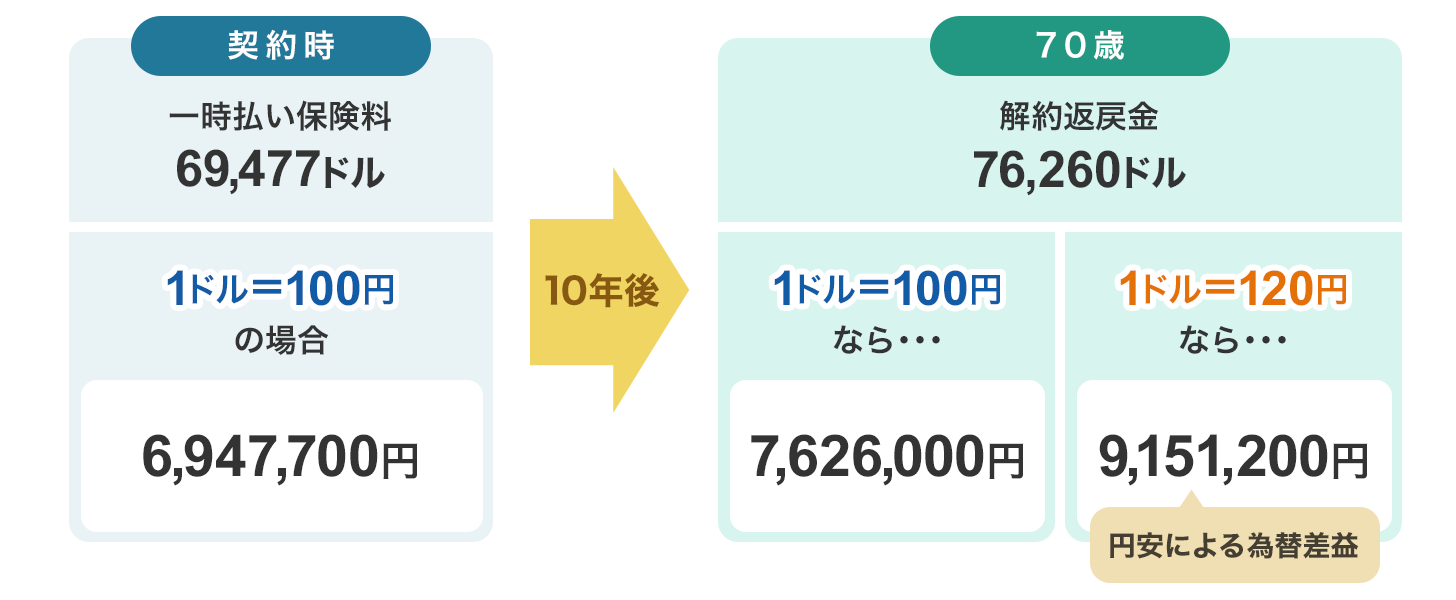
ドル建て保険は、米ドルベースでは元本や利率が保証されていたとしても、日本円に換算した時点で円高による為替差損が発生します。例えば、1ドル=150円の円安局面で毎月保険料を払い込み、満期受取時に1ドル=120円まで円高が進んでいた場合、米ドル建ての積立金が増加していても円ベースの受取額が払い込み総額を下回る元本割れが生じます。
2. 途中解約ペナルティ(解約控除)の厳しさ
まとまった資金が必要になり契約後数年〜10年以内に途中解約した場合、積立金から多額の「解約控除」が差し引かれます。さらに債券価格の変動を反映させる「市場価格調整(MVA)」が適用される商品では、米国の金利上昇局面で解約返戻金が想定以上に激減するリスクを抱えています。
3. 不透明な多重手数料による利回りの目減り
ドル建て保険には、円をドルに換える際の為替手数料に加え、保険契約の締結・維持に必要な「保険関係費用」、資産運用にかかる「運用関係費用」など、複数のコストが差し引かれます。予定利率が年3.0%〜4.0%と提示されていても、これらの手数料が控除されるため、実際の手取り利回りは大幅に低下します。
【2026年最新動向】為替相場の変動と外貨建て保険への円安・円高の影響
2026年における外貨建て保険の最新動向を押さえる上で、日米の金融政策と為替環境のシフトは見逃せません。歴史的な円安トレンドから為替のボラティリティ(変動幅)が高まる中、保険料の支払いと受取における影響は大きく変化しています。
円安時に平準払い(月払い・年払い)を続ける場合、毎月の保険料を円で支払う契約者は実質的な負担額が増加し続けます。一方、将来の受取時に円高へ振れた場合、長年積み立てた資産が一気に目減りするリスクにさらされます。為替動向を予測して保険商品で利益を出そうとするアプローチは、極めて難度が高いのが実情です。
【手数料・商品比較】主要な米ドル建て終身保険と代替手段の徹底検証
国内で代表的な外貨建て終身保険であるメットライフ生命やソニー生命の商品性と、一般的な金融商品との違いを客観的なデータで比較します。
| 比較項目 | メットライフ生命「USドル建終身保険」等 | ソニー生命「米ドル建て終身保険」 | 米国債直接保有・新NISA(投信) |
|---|---|---|---|
| 予定利率 / 期待利回り | 積立利率 年3.0%〜4.0%程度(変動型あり) | 確定利率 年3.0%前後の固定設定が主流 | 米国債利回り 約3.8%〜4.3% / 投信年4〜7%想定 |
| 実質手数料(目安) | 為替手数料(片道50銭等)+諸経費控除 | 為替手数料(片道1銭〜25銭等)+諸経費控除 | 為替スプレッド(片道数銭)+信託報酬(0.1%以下〜) |
| 途中解約の条件 | 10年未満は解約控除・MVAによる減額大 | 早期解約は元本割れリスク大(解約控除有) | ペナルティなし(市場価格でいつでも現金化可能) |
| 死亡保障機能 | 加入直後から米ドル建てで手厚く付加 | 加入直後から確定の米ドル建て死亡保険金 | なし(運用資産残高のみ) |
| 編集部の見解・評価 | 保障と運用が一体型で長期拘束される設計 | 仕組みがシンプルだが早期資金拘束が課題 | 手数料透明性と資金流動性において圧倒的優位 |
【シミュレーション】解約返戻金の推移と為替レート別の損益分岐点
ドル建て保険の解約返戻金がどのように推移するのか、典型的な30代加入・払込期間20年の米ドル建て終身保険(月払保険料:約200米ドル)をモデルケースにシミュレーションします。
契約から5年目の解約返戻率はドルベースで約60%〜70%にとどまり、この時点で解約すると確実に大きな元本割れとなります。ドルベースで返戻率が100%を超えるのは一般的に15年〜20年の払込満了前後です。
さらに円換算での損益分岐点を見ると、加入時の為替レートが1ドル=145円の場合、満期時に返戻率がドル建てで120%に到達していても、為替が1ドル=120円以下まで円高に進行していれば、円換算ではトータル収支がマイナスに転じます。為替リスクと解約控除のダブルパンチを耐え抜くには、極めて長期間の保有が前提条件となります。
【実態検証】利用者の評判・口コミと現場で見えたリアル
金融広報中央委員会等の調査データや実際の利用者からの声を分析すると、評価は満足層と不満層で極端に二分されています。
不満・後悔を感じている層の生の声:
「銀行の窓口で『定期預金より確実にお得』と勧められて契約したが、円安で毎月の保険料引き落とし額が2万円以上も跳ね上がり家計を圧迫した」「5年経過して家庭の事情で解約しようとしたら、支払った総額の半分近くしか戻ってこないと言われ愕然とした」といった声が目立ちます。リスク説明の理解不足や、流動性リスクの見落としが深刻なトラブルを生んでいます。
納得して継続している層の生の声:
「家族のために万が一のドル建て資産を残したい」「外貨資産をポートフォリオの一部として長期間一切引き出す予定がない」という明確な目的を持つ層からは、計画的な遺族保障の手段として評価されています。
一般に知られていない盲点とネットの誤解
「ドル建て保険はインフレヘッジになるから万能」という言説がネット上で散見されますが、これには重大な盲点があります。確かにドルの資産価値は保たれやすいものの、国内での生活防衛資金として活用する際には、常に為替手数料と税金(一時所得または雑所得)が発生します。
また、「生命保険料控除が使えるから有利」という点についても、一般生命保険料控除の所得税控除限度額は最大4万円(住民税は最大2.8万円)に過ぎません。年間に十数万円〜数十万円の保険料を支払う場合、節税効果は手数料コストや為替リスクに比べて限定的である点に留意が必要です。
【プロの結論】おすすめできる人・見送るべき人の特徴
ドル建て保険をおすすめできる人:
- 万が一の死亡時に、遺族へ外貨(米ドル)でまとまった資産を確実に遺したい人
- すでに十分な円建ての生活防衛資金や流動資産を確保しており、20年以上の超長期で資金を拘束されても問題ない人
- 海外移住や子供の海外留学など、将来的に米ドルそのものを現地で使う予定がある人
ドル建て保険を見送るべき人:
- 「資産運用・お金を増やすこと」だけが主目的で、死亡保障を必要としていない人
- 10年以内に教育資金、住宅購入、結婚資金などで解約・現金化する可能性がある人
- 為替レートの上下によって資産が減ることに精神的なストレスを感じる人
- コストを最小限に抑えて効率的に資産形成を行いたい人(新NISA等の活用が合理的)
【ドル建て保険】に関するよくある質問(FAQ)
Q1:すでに加入しているドル建て保険が元本割れしています。今すぐ解約すべきですか?
A1:契約年数と現在の為替レート、解約控除の残存期間によって最適な対応は異なります。加入直後で解約控除が大きい場合は、「払済保険」に変更して以降の保険料支払いをストップし、将来の円安局面や解約控除がゼロになるタイミングまで据え置く選択肢も有効です。
Q2:一時払いのドル建て保険なら、毎月の為替変動リスクを避けられますか?
A2:平準払いのような毎月の為替変動リスクはありませんが、契約時と解約(満期)時の一括為替リスクを直接負います。また、多くの商品で市場価格調整(MVA)が組み込まれているため、解約時の金利環境によって返戻金が大きく上下する点に注意が必要です。
Q3:ドル建て保険の受取金にかかる税金はどのようになりますか?
A3:満期保険金や解約返戻金を一括で受け取った場合は「一時所得」、年金形式で受け取った場合は「雑所得」として課税対象になります。為替差益が発生している場合、円換算ベースの利益に対して課税されるため、確定申告が必要になるケースがあります。
まとめ:ドル建て保険で失敗しないための最終判断
ドル建て保険は、「死亡保障」と「外貨保有」を一体化した金融商品であり、決して万能な高利回り貯蓄商品ではありません。表面上の金利やセールストークだけに惑わされず、潜在的な為替リスク、解約控除ペナルティ、多重手数料のコスト構造を冷静に天秤にかける姿勢が不可欠です。
純粋な資産形成を求めるのであれば、手数料が透明な制度(新NISAなど)を活用して「保障」と「投資」を明確に切り分けることが合理的です。自身の家計状況や将来の資金需要と照らし合わせ、納得のいくマネープランを組み立ててください。 (出典: ドル 建て 保険(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
