ファンドラップとは?「やめとけ」の真相と手数料の裏側を徹底検証
金融機関の窓口で資産運用の相談をすると、高い確率で提案されるのが「ファンドラップ」です。投資の専門家に資産配分から実際の売買、定期的なリバランスまで完全に委ねられるため、多忙なビジネスパーソンや退職金を手にしたシニア層を中心に普及してきました。2024年の新NISA導入から数年が経過した2026年現在も、残高規模は高水準を維持しています。
しかし、ネット上やSNSでは「ファンドラップはやめとけ」「手数料が高すぎて儲からない」という厳しい指摘が後を絶ちません。なぜ、プロに任せられる優れた仕組みのはずが、これほどまでに批判を集めるのでしょうか。本稿では、大手証券の営業現場がひた隠すコストの構造から、独自に入手した運用実績データ、投資信託との本質的な違いまで、忖度なしで徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファンドラップは「投資一任契約」に基づき運用を丸投げできるサービスだが、実質的なコストが年率2%超に達するケースが多発している。
- 要点2:「儲からない」「やめとけ」と酷評される背景には、市場平均(インデックス)に負ける運用成果と、二重に引かれる高額手数料の構造がある。
- 要点3:自力で低コストな全世界株式インデックス投信を運用できる人には不要だが、資産管理を完全に外注したい富裕層には一定の利用価値がある。
【基礎知識】ファンドラップの仕組み詳細まとめと投資信託との決定的な違い
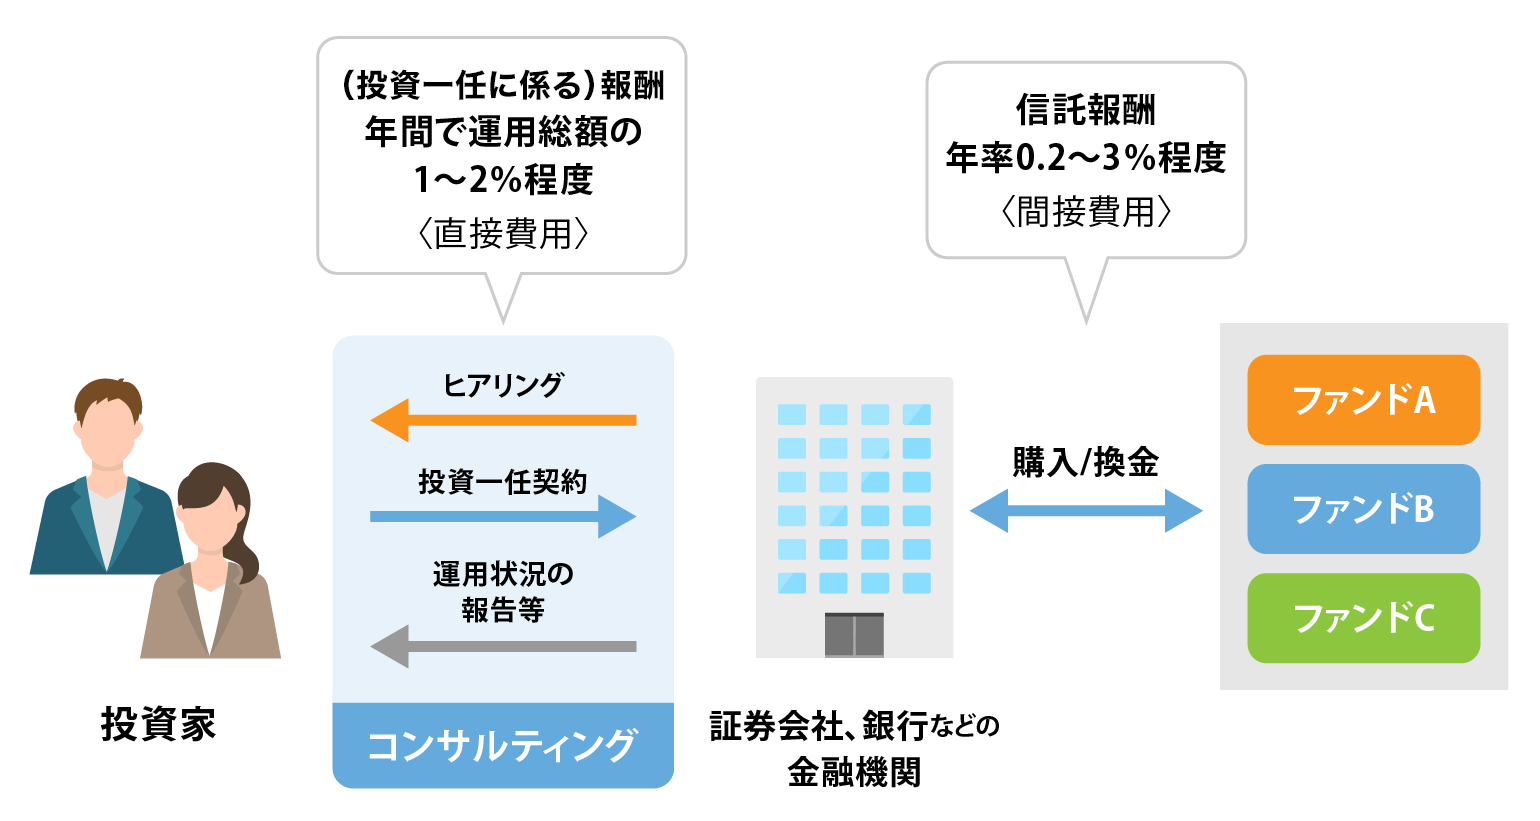
資産運用を始める際、まず理解すべきなのがファンドラップの仕組み詳細まとめです。ファンドラップとは、投資家が証券会社や信託銀行などの金融機関と「投資一任契約」を結び、資産運用・管理を包括的に代行してもらうサービスを指します。
投資家は最初に「リスク許容度」や「運用の目的」「資産規模」に関するヒアリングシートに回答します。金融機関側はそのプロファイルを独自のアルゴリズムで分析し、株式、債券、不動産(REIT)などの最適な資産配分(アセットアロケーション)を提示します。契約後は、プロが投資家に代わって複数の投資信託を自動で売買し、相場の変動によって崩れた資産比率を元に戻す「リバランス」まで全て自動で実行します。
ここで疑問になるのが、ファンドラップと投資信託の違いです。両者の決定的な相違点は「判断の主体」と「契約形態」にあります。
通常の投資信託は、投資家自身が数千本ある銘柄の中から「オルカン(全世界株式)」や「S&P500」などを選び、毎月の積立額や売却のタイミングを自己判断で決定します。これに対し、ファンドラップは「どの投資信託を、いつ、いくら売買するか」という判断そのものを金融機関に丸投げします。いわば、投資信託が「料理の単品メニュー」であるのに対し、ファンドラップは「専属シェフにおまかせするコース料理」のような関係性です。
【疑惑の検証】「ファンドラップはやめとけ・儲からない」と言われる理由と手数料の真相
手離れが良く初心者に親切に見えるサービスでありながら、なぜファンドラップはやめとけと言われる理由がネット上でこれほど叫ばれるのでしょうか。取材班が金融業界関係者へのヒアリングを重ねて見えてきたのは、投資家が背負わされる「過剰なコスト構造」と「期待外れのリターン」というシビアな現実です。
「やめとけ」と言われる最大の原因は、ファンドラップ手数料の真相にあります。多くの対面型金融機関では、表面上のパンフレットに「投資一任受任料(年率約1.0%前後)」のみを大きく記載していますが、実際には以下の「二重・三重のコスト」が投資家の資産から差し引かれています。
- 投資一任受任料:運用を委ねる対価として支払う手数料(年率0.5%〜1.5%程度)
- ファンドラップ口座管理手数料:口座の維持管理にかかる固定費(年率0.2%〜0.5%程度)
- 組み入れ投資信託の信託報酬:実際に買い付ける投資信託の運用管理費用(年率0.3%〜1.2%程度)
これらを合算すると、実質的な総コストは年率1.5%〜2.5%超に跳ね上がります。年利回り4%〜5%が一般的な資産運用の世界において、毎年無条件で2%以上の手数料が引かれる事実は致命的です。仮に年間3%の運用益が出たとしても、手数料を差し引けば手元には1%未満しか残りません。
これこそが、ネット掲示板やSNSでファンドラップ儲からない噂の真相として批判される正体です。特に相場が横ばい、あるいは下落した局面では、資産が目減りしているにもかかわらず毎年2%前後の手数料が機械的に徴収され続けるため、顧客の不満が極限まで高まる構造になっています。
【データ比較】大手ファンドラップと主要投資手法のコスト・利回り徹底比較
ファンドラップの立ち位置を客観的に把握するため、ネット証券で買える一般的なインデックス投資信託、および近年のロボアドバイザーと比較検証したデータをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間実質コスト | 年率1.8%〜2.5%(一任料+信託報酬合算) | インデックス投信:年率0.05%〜0.15% | 競合商品と比較して10〜20倍高額。長期運用での複利効果を著しく毀損するリスク大。 |
| 最低投資金額 | 300万円〜1,000万円(対面大手) | 投信:100円〜 / ロボアド:1万円〜 | 富裕層や退職金層向けに設定されており、少額から始めたい現役世代には敷居が高い。 |
| リバランス頻度 | 年1〜2回または乖離時自動実行 | 自力運用の場合は年1回の自己調整 | 完全自動化の恩恵はあるものの、2%以上の手数料に見合う付加価値かは疑問が残る。 |
| 対面コンサルティング | あり(専任担当者による定期面談) | ネット証券:なし(AIサポートのみ) | 相場急落時のメンタルケアや相続相談を重視するシニア層にとっては唯一無二の価値。 |
| 新NISA対応状況 | 一部コースの成長投資枠のみ対応(限定的) | つみたて投資枠・成長投資枠ともフル対応 | 非課税枠の最大活用という観点では、信託報酬最安のインデックス投信に軍配が上がる。 |
データを見れば明らかなように、純粋なコストパフォーマンスという観点では、低コストインデックス投信に対して大幅なディスアドバンテージを抱えています。毎年2%のコスト差は、20年の運用期間を経ると最終資産残高に30%以上の開きを生じさせる破壊力を持っています。
【実態検証】利用者の生の声と主要各社(野村・大和など)の実績・評判
実際の現場ではどのような評価が下されているのでしょうか。大手証券の運用実績と、ファンドラップ評判とネットの反応を多角的にリサーチしました。
国内のツートップである野村證券のファンドラップ実績と大和証券ファンドラップの評判を精査すると、運用の質そのものは決して粗悪ではありません。例えば野村證券の「野村ファンドラップ」は、グローバルな市場分析力と緻密なクオンツ運用を強みとしており、世界株高の波に乗ってリーマンショック以降の長期パフォーマンスで手堅いプラスリターンを記録しています。大和証券の「ダイワファンドラップ」も、顧客のライフプランに合わせた細やかなヒアリングとゴールベースアプローチで高い残高シェアを誇ります。
それにもかかわらず、SNSや相談コミュニティ(Yahoo!知恵袋、X、みん評など)に投稿される生の声には、以下のような生々しい不満が散見されます。
「退職金の運用を窓口で勧められて1,000万円預けたが、3年経ってもほとんど増えていない。明細書を見たら毎年20万円以上が手数料として引かれていて愕然とした」(60代元会社員)
「担当者が頻繁に交代し、そのたびにリスク許容度の見直しや別のコースへの乗り換えを勧められる。結局、証券会社の手数料稼ぎに使われている気がして解約した」(50代自営業)
証券各社はかつて株式や投信の頻繁な売買手数料(回転売買)で稼ぐビジネスモデルを採っていましたが、金融庁の厳格な指導により、残高連動型のフィービジネスへの転換を迫られました。その受け皿として強力に営業推進されたのがファンドラップです。つまり、金融機関にとっては「一度契約すれば毎年安定して高額な手数料が入るドル箱商品」であるという構造的な側面を忘れてはなりません。
【落とし穴】ファンドラップ解約ペナルティの経緯と途中解約のリスク
ファンドラップを契約した後に後悔し、解約を検討する利用者が直面するのが「出口のハードル」です。ここでは、ファンドラップ解約ペナルティの経緯と見落としがちな実務上のリスクを整理します。
法的な観点から言えば、現代のファンドラップには「中途解約違約金」のような直接的な金銭ペナルティは基本的に設定されていません。投資一任契約は民法上の委任契約に準じるため、顧客は原則としていつでも中途解約が可能です。かつて一部の金融商品でみられた「3年以内の解約で資産の〇%を徴収する」といった露骨な解約制限は、金融庁の顧客本位の業務運営(フィデューシャリー・デューティー)ガイドラインの浸透に伴い、ほぼ撤廃されました。
しかし、制度上の違約金が存在しないからといって、無傷で撤退できるわけではありません。実質的な「見えないペナルティ」として以下の3点が存在します。
- 信託財産留保額および解約コスト:組み入れられている投資信託を市場で一括売却する際、ファンドによっては基準価額の0.1%〜0.3%程度の解約ペナルティ(信託財産留保額)が発生します。
- 現金化までのタイムラグ:保有している国内外の複数の投信を順次解約・精算するため、解約手続きを開始してから指定口座に着金するまでに通常1週間から10営業日程度の日数を要します。急な資金需要に即座に対応することは困難です。
- 含み損の確定リスク:相場が下落しているタイミングで解約すると、高額な手数料を支払った上に大きな元本毀損を確定させることになります。担当者から「今解約すると損ですよ」と引き止められ、心理的な足止めを食らうケースも目立ちます。
【2026年最新動向】AIラップの台頭とおすすめ比較|向いている人・見送るべき人の境界線
資産運用を取り巻くテクノロジーは急速に進化しています。ファンドラップ2026年最新動向として特筆すべきは、従来型の「店舗窓口系ファンドラップ」と、機械学習を活用した「ネット系AIラップ・低コストロボアドバイザー」との二極化です。
ネット証券が提供するAIラップは、人間のファンドマネージャーを介さないことで総手数料を年率0.6%〜1.0%程度に抑えつつ、相場の下落シグナルを事前に検知して自動で債券やゴールドの比率を引き上げるなど、対面型以上の機動力を発揮する事例が増えています。
市場環境を踏まえ、業界の勢力図を反映したファンドラップおすすめ比較の観点から、各ジャンルの特徴を整理しました。
- 店舗窓口型(野村・大和・信託銀行):手数料は年2%前後と最高峰だが、対面での資産承継、税務相談、家族信託など富裕層向けの総合サービスが付帯する。
- ネット証券・AIラップ型(ウェルスナビ、400F、大和コネクト等):手数料は年0.7%〜1.0%程度。スマホ完結で少額から積立可能。資産配分の自動最適化に特化。
- 自力運用(ネット証券での全世界株式インデックス投信):手数料は年0.05%〜0.1%。最も低コストで長期的な資産形成効率は極めて高いが、銘柄選択とメンタル管理は自己責任。
【プロの結論】おすすめできる人・見送るべき人の特徴
以上の構造的要因とデータ分析から導き出される、ファンドラップを選ぶべき人と選ぶべきではない人の条件は明確です。
【ファンドラップを見送るべき人】
・これから資産形成を本格化させる20代〜40代の現役世代
・ネット証券の口座開設や積立設定を自力で完了できる人
・新NISAの非課税メリットを最大限に享受したい人
・1円でも無駄なコストを削り、資産効率を最大化させたい人
※こうした読者は、迷わず「低コストな全世界株式またはS&P500インデックスファンド」をネット証券で積み立てるのが合理的です。
【ファンドラップの利用を検討しても良い人】
・手元に数千万円以上の退職金や資産があり、ネット操作に強い不安があるシニア層
・相場急落時にパニック売りをしてしまうため、運用に関与せず誰かに全権を委ねたい人
・資産運用だけでなく、相続対策や生前贈与を含めて対面で担当者に相談したい富裕層
【ファンドラップとは】に関するよくある質問(FAQ)
Q1:ファンドラップで元本割れするリスクはありますか?
A1:明確に元本割れのリスクがあります。ファンドラップは預金ではなく、国内外の株式や債券などで運用する金融商品です。プロが資産配分を最適化するとはいえ、市場全体の暴落時には損失が発生します。元本保証は一切ありません。
Q2:新NISA制度の中でファンドラップを利用することは可能ですか?
A2:金融機関によっては「成長投資枠」の一部としてファンドラップ専用ファンドを取り扱っている場合があります。ただし、つみたて投資枠との併用が制限されたり、低コストな一般投信に比べて商品ラインナップが限られるなどの制約が多いため、NISA制度の旨味を活かしきれないケースが大半です。
Q3:契約後に解約したくなった場合、手続きはすぐに完了しますか?
A3:手続き自体は窓口やオンラインで可能ですが、口座内の全資産を現金化して引き出すまでには1〜2週間程度の時間がかかります。また、市場が下落しているタイミングで解約すると大きな売却損が確定するため、解約時期の判断には注意が必要です。
まとめ:甘い営業トークに惑わされず納得の資産運用を選ぶ基準
「専門家にすべてお任せで安心」という甘美な言葉の裏には、年率2%前後に及ぶ重いコスト負担というシビアな現実が潜んでいます。ファンドラップは決して詐欺的な商品ではありませんが、その仕組み上、得られるリターンの大部分を手数料として金融機関に吸い上げられやすい構造であることは否定できません。
運用コストの差は、10年、20年という長期スパンで見たときに老後資金の残高を数百万円単位で左右します。「窓口の担当者に勧められたから」という理由だけで契約するのではなく、自分が支払う手数料の総額と、それに見合う価値が本当にあるのかを冷静に見極めてください。現代の資産運用において最も大切な防御策は、商品の実質コストを正しく知り、納得した上で自分に合った手段を選択することです。 (出典: ファンド ラップ と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
