なぜ大企業は指名委員会等設置会社を選ぶのか?3大機関設計の違いと実態を徹底解剖
日本企業のコーポレートガバナンス改革が加速する中、日立製作所やソニーグループをはじめとするグローバル展開企業が相次いで採用しているのが「指名委員会等設置会社」です。かつて主流だった従来の監査役会設置会社から、なぜこれほど強固なガバナンス体制へ移行する企業が増えているのでしょうか。
投資家からの透明性要求が高まる一方、現場からは「社外取締役の確保が困難」「経営スピードが本当に上がるのか」といった疑問や懸念の声も上がっています。本記事では、会社法に基づく3つの機関設計の構造比較から、3大委員会(指名・報酬・監査)の強力な法的権限、移行によって得られるメリット・見落とされがちなデメリットまで、現場の最新実態を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:指名委員会等設置会社は「監督と執行の分離」を最も徹底した機関設計であり、取締役会は監督、業務執行は執行役・代表執行役に大幅委任される。
- 要点2:指名・報酬・監査の各委員会は「過半数が社外取締役」で構成され、経営トップの首切りや報酬決定権を握るためガバナンスの透明性が極めて高い。
- 要点3:意思決定の迅速化と海外投資家の評価向上が期待できる反面、優秀な独立社外取締役の確保コストや、経営陣と委員会の対立リスクという現実的な壁が存在する。
【なぜ今移行するのか】大企業が「指名委員会等設置会社」に舵を切る真相
東京証券取引所による市場再編やコーポレートガバナンス・コードの改訂以降、上場企業には「形式的な体制」から「実質的な企業価値向上」へと踏み込んだガバナンスが求められています。その中で、日本を代表する巨大企業が指名委員会等設置会社への移行理由として挙げる最大の要素は、「監督と執行の完全な分離」による経営の機動性と透明性の両立です。
従来の日本企業で一般的だった監査役会設置会社では、取締役会が「日々の業務執行の決定」と「業務の監督」の両方を担っていました。結果として、社長をはじめとする社内取締役が自らの業務を自分で評価する構造になりやすく、不祥事の隠蔽や非効率な事業ポートフォリオの放置につながる弱点が存在したのです。
指名委員会等設置会社へ移行すると、取締役会は会社の基本方針策定と監督業務に特化し、日々のスピーディな事業投資やM&Aといった業務執行の大部分を代表執行役および執行役に委任します。海外機関投資家比率が高いグローバル企業ほど、欧米標準に近いこの構造を採用することで、市場からの信頼を獲得し資本コストを低減させる狙いがあります。
【徹底比較】3大機関設計の違いと特徴|監査役会・監査等委員会との決定打
会社法において企業が選択できる主な機関設計は、「監査役会設置会社」「監査等委員会設置会社」「指名委員会等設置会社」の3種類です。それぞれ取締役・社外取締役の要件や権限範囲が大きく異なります。
| 比較項目 | 監査役会設置会社 | 監査等委員会設置会社 | 指名委員会等設置会社 |
|---|---|---|---|
| 監督機関 | 監査役会(3名以上、半数以上が社外) | 監査等委員会(3名以上、過半数が社外) | 3委員会(指名・報酬・監査、各過半数が社外) |
| 社外取締役の必須性 | 法的には1名以上(実務上はコードで2〜3名以上推奨) | 必須(監査等委員の過半数) | 必須(各委員会の過半数、実質多数の社外が必要) |
| 業務執行の委任 | 原則として取締役会が決議(委任範囲は限定的) | 定款等の定めにより重要な業務執行の大部分を委任可能 | 原則として執行役へ大幅委任(極めて高い機動性) |
| 役員人事・報酬の決定 | 取締役会(社内主導になりやすい) | 取締役会(監査等委員会に意見陳述権あり) | 指名委員会・報酬委員会が法的に単独決定 |
| 東証上場企業の採用比率 | 約58%(依然として過半数を占める) | 約40%(近年急速に増加) | 約2〜3%(大企業・グローバル企業中心) |
近年、監査役会から移行する企業の多くは移行手続きが比較的容易な「監査等委員会設置会社」を選びますが、本質的に「トップ人事や報酬の透明性」まで法的に担保し切るには、3つの独立した委員会を持つ指名委員会等設置会社が最も強固な形態となります。
【権限の構造】3つの委員会と執行役のリアルな力関係
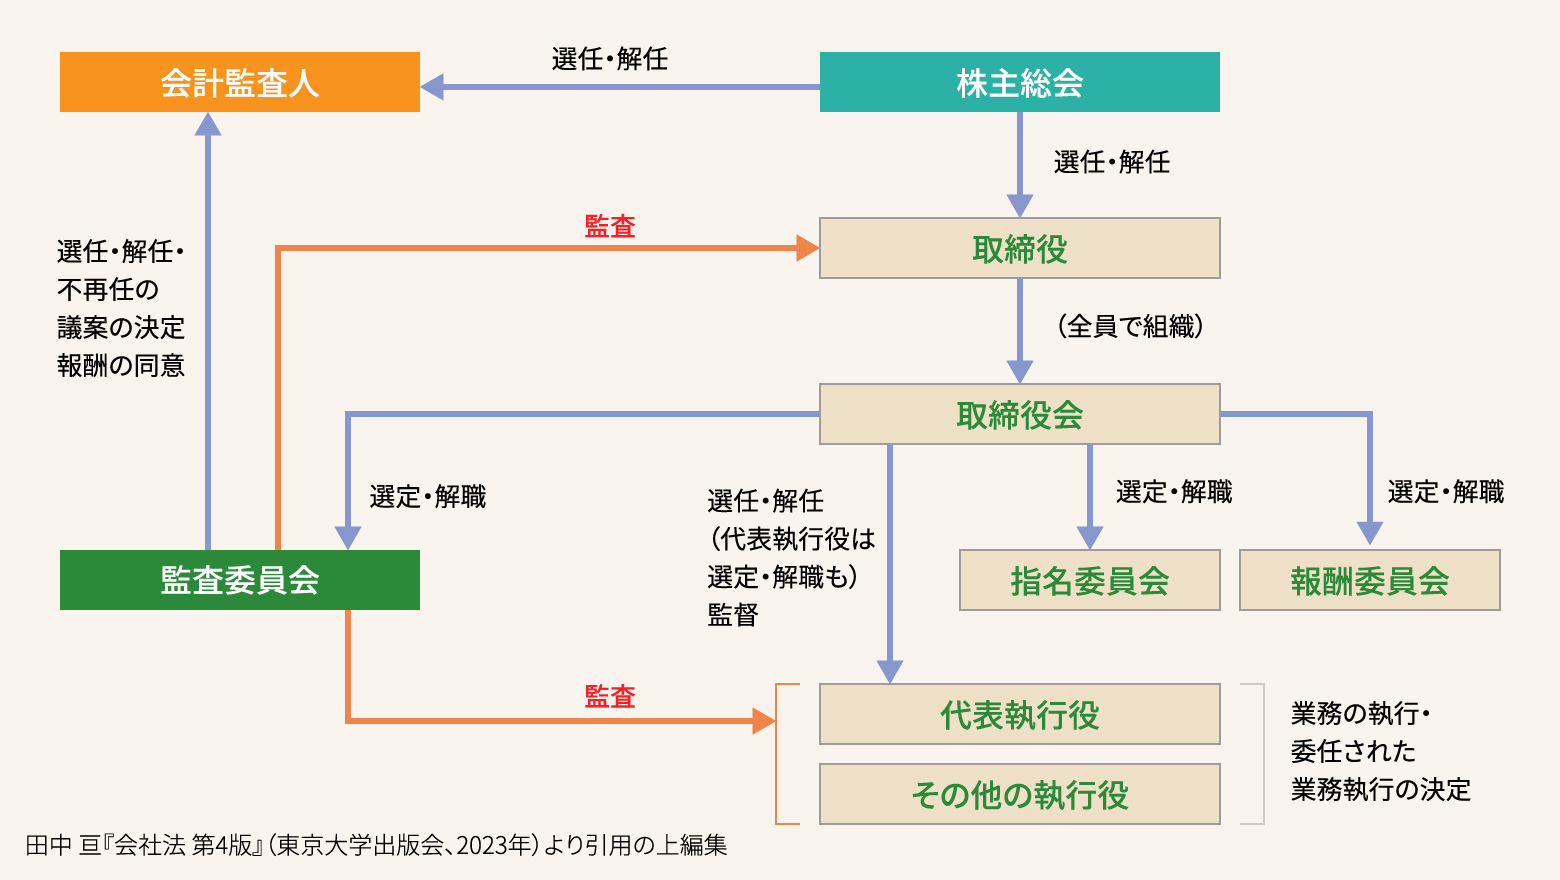
指名委員会等設置会社の最大の特徴は、取締役会内部に設置される「指名委員会」「報酬委員会」「監査委員会」という3つの委員会にあります。各委員会は3名以上の取締役で構成され、その過半数は社外取締役でなければなりません。
1. 指名委員会:社長の任免権を握る最高権力
株主総会に提出する取締役の選任・解任議案の内容を決定します。さらに、取締役会が執行役(代表執行役を含む)を選任・解任する際にも、指名委員会の審議が決定的な影響を持ちます。従来の「前社長が後継者を密室で指名する」慣行を完全に排除し、経営トップの評価・解任を客観的な基準で行う仕組みです。
2. 報酬委員会:お手盛り報酬を完全排除
取締役および執行役の個人別の報酬内容(基本報酬、業績連動賞与、ストックオプション等)を決定します。業務執行を行うトップが自身の報酬を決められない構造を作ることで、株主利益に連動した規律あるインセンティブ設計を実現します。
3. 監査委員会:違法性だけでなく妥当性も監視
執行役および取締役の職務執行の適法性・妥当性を監査します。従来の監査役と異なり、監査委員は取締役としての議決権を持つため、取締役会内部から直接的に是正を迫る強い監督権限を有しています。
執行役・代表執行役の権限と取締役会の役割
この体制下での取締役は「監督のプロ」であり、原則として個別の業務執行には口を出しません。実際の事業運営は、取締役会から権限委譲された執行役が担います。そのトップである代表執行役は、法的な代表権を持ち、巨額の設備投資や事業売却などの判断を電光石火のスピードで下すことが可能になります。
【光と影】導入するメリットと現場が直面するデメリット
ガバナンス先進企業に見える指名委員会等設置会社ですが、実際に運用する上では大きなメリットと看過できないコスト・課題が存在します。
導入による主なメリット
- 圧倒的な意思決定スピード:取締役会の承認を待たずに執行役の専決で大型投資や組織再編が進められるため、市場変化への対応速度が劇的に上がります。
- 海外投資家からの高評価:権力集中を防ぐ構造が明快であり、ESG投資の潮流において最高水準のガバナンス評価を獲得できます。
- 後継者育成の透明化:次期リーダー候補の選定プロセスが客観化され、企業理念に基づいたサステナブルな経営体制を築けます。
直面するリスクとデメリット
- 優秀な社外取締役の獲得コスト:3つの委員会すべてで過半数を社外で満たす必要があり、業界知見と経営監督能力を併せ持つ社外取締役への高額な報酬や探索費用が発生します。
- 社外取締役への情報格差:執行と監督が完全に分かれるため、執行側が都合の悪い情報を意図的に隠した場合、社外取締役が実態を把握するのに時間がかかるリスクがあります。
- 経営方針の衝突による混乱:現場感覚を持つ代表執行役と、客観性を重視する各委員会が対立した際、経営が停滞する摩擦が生じるケースがあります。
【実態検証】導入企業から見えた成功要因と現場のリアル
日本国内で指名委員会等設置会社を採用している企業は、日立製作所、ソニーグループ、オムロン、HOYA、パナソニック ホールディングス、イオンなど、業界を代表する大手企業が中心です。
日立製作所が大規模な事業ポートフォリオ変革(「ルマーダ」を軸とするIT・社会インフラへの集中とグループ上場子会社の再編)を完遂できた背景には、指名委員会等設置会社の仕組みにより、社外取締役の強力な後押しを受けつつ代表執行役が迅速な撤退・買収判断を下せた実態があります。
一方、ネットや経済誌でしばしば囁かれる「社外取締役が形骸化し、単なるお飾りになっているのではないか」という疑念について、実際の機関投資家インタビューや役員OBの証言を検証すると、「形骸化するかどうかはスキルマトリックスと情報共有体制の設計次第」という事実が浮き彫りになります。単に著名な学者や弁護士を揃えるだけでは機能せず、自社のビジネスモデルに精通した実務経験者を社外取締役に迎え、監査委員会専従スタッフを配置している企業において真のガバナンス改革が実現しています。
【プロの結論】導入に向いている企業・見送るべき企業の条件
【向いている企業】
- グローバル展開を加速させ、海外売上高比率や外国人株主比率が高い企業
- 多角化した事業のポートフォリオ見直しや迅速なM&Aを日常的に行う必要のある企業
- 創業家からの脱却を図り、客観的な後継者指名システムを確立したい企業
【見送るべき企業】
- トップダウンの創業者精神で超高速な判断を武器に成長している新興企業
- 十分な報酬を用意できず、必要な頭数の独立社外取締役を確保できない企業
- 実務執行とガバナンス監督を兼任したい取締役が多数を占める中堅企業(※この場合は監査等委員会設置会社のほうが親和性が高い)
【指名 委員 会 等 設置 会社】に関するよくある質問(FAQ)
Q1:指名委員会等設置会社と監査等委員会設置会社の一番の違いは何ですか?
A1:最大の決定打は「指名」と「報酬」の決定権です。指名委員会等設置会社では、社外取締役が過半数を占める独立した委員会が法的に役員人事と報酬を単独で決定します。一方、監査等委員会設置会社では、人事や報酬の決定権は依然として取締役会にあり、委員会側には意見を述べる権利(意見陳述権)が認められているに留まります。
Q2:代表取締役と代表執行役の違いは何ですか?
A2:代表取締役は取締役会の中から選任され、取締役として会社の業務執行と対外的な代表権を持ちます。一方、代表執行役は指名委員会等設置会社において取締役会から選任される「業務執行の最高責任者」です。代表執行役は取締役を兼ねることも可能ですが、法的な位置づけは業務執行を行う「執行役」の代表となります。
Q3:なぜ日本では監査等委員会設置会社のほうが人気なのですか?
A3:指名委員会等設置会社は3つの委員会それぞれに多数の社外取締役を配置する必要があり、運用コストと人材確保のハードルが極めて高いためです。監査等委員会設置会社であれば、1つの委員会を設置するだけで済むため、既存の監査役をスライドさせる形でコストを抑えつつ機関設計を移行できる現実的なメリットがあるためです。
Q4:社外取締役の法的要件はどう規定されていますか?
A4:会社法上、現在および過去10年間にわたり当該企業グループの業務執行取締役や使用人(従業員)でなかったことなどが厳格に定められています。さらに東京証券取引所が定める「独立役員」基準を満たすには、大株主や主要な取引先の出身者でないことなど、一般株主と利益相反が生じる恐れがない客観的な独立性が求められます。
まとめ:今後の動向と失敗しないための判断基準
指名委員会等設置会社は、日本における会社法の機関設計の中で最も「監督と執行の分離」を追求した先進的なフレームワークです。グローバル市場での競争力強化や客観的な人事・報酬ガバナンスを実現する上で絶大な効果を発揮します。
しかし、形だけの制度導入では、社外取締役のコスト増や執行側との情報分断といった摩擦を生むだけになりかねません。自社の資本構成、グローバル化の度合い、そして何よりも「経営トップを客観的に評価・監督する覚悟」があるかどうかを見極めた上で、最適な機関設計を選択することが企業価値を最大化する鍵となります。 (出典: 指名 委員 会 等 設置 会社(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
