黄金株とは?1株で会社を動かす仕組みと事業承継の罠
事業承継の現場や企業の防衛戦略において、決定的な影響力を持つ資本政策のツールが「黄金株」です。わずか1株を保有しているだけで、株主総会で可決された取締役の選任や事業譲渡、定款変更といった重要決議を単独で否決できる絶対的なパワーを秘めています。
経営者の高齢化に伴う事業承継がピークを迎えるなか、「後継者の暴走を防ぎつつ経営権をスムーズに引き継ぐ切り札」として注目される一方、実務現場では使い方を一歩誤って会社を機能不全に追い込むトラブルも後を絶ちません。会社法上の正式な位置づけから中小企業での具体的な活用法、上場企業における発行制限、税務・相続対策の盲点まで、現場の取材知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:黄金株は会社法上の「拒否権付種類株式」であり、わずか1株で株主総会の重要決議を阻止できる強力な支配力を持つ。
- 要点2:中小企業の事業承継や敵対的買収防衛策として有効だが、先代の認知症や相続トラブルで経営が完全に麻痺する重大なリスクを孕む。
- 要点3:導入時は「譲渡制限」「取得条項(死亡時に会社が買い取る設計)」をセットで組み込み、将来の廃止手続きまで想定した設計が不可欠となる。
【基本解説】黄金株とは?会社法上の規定と1株が持つ絶対的支配力
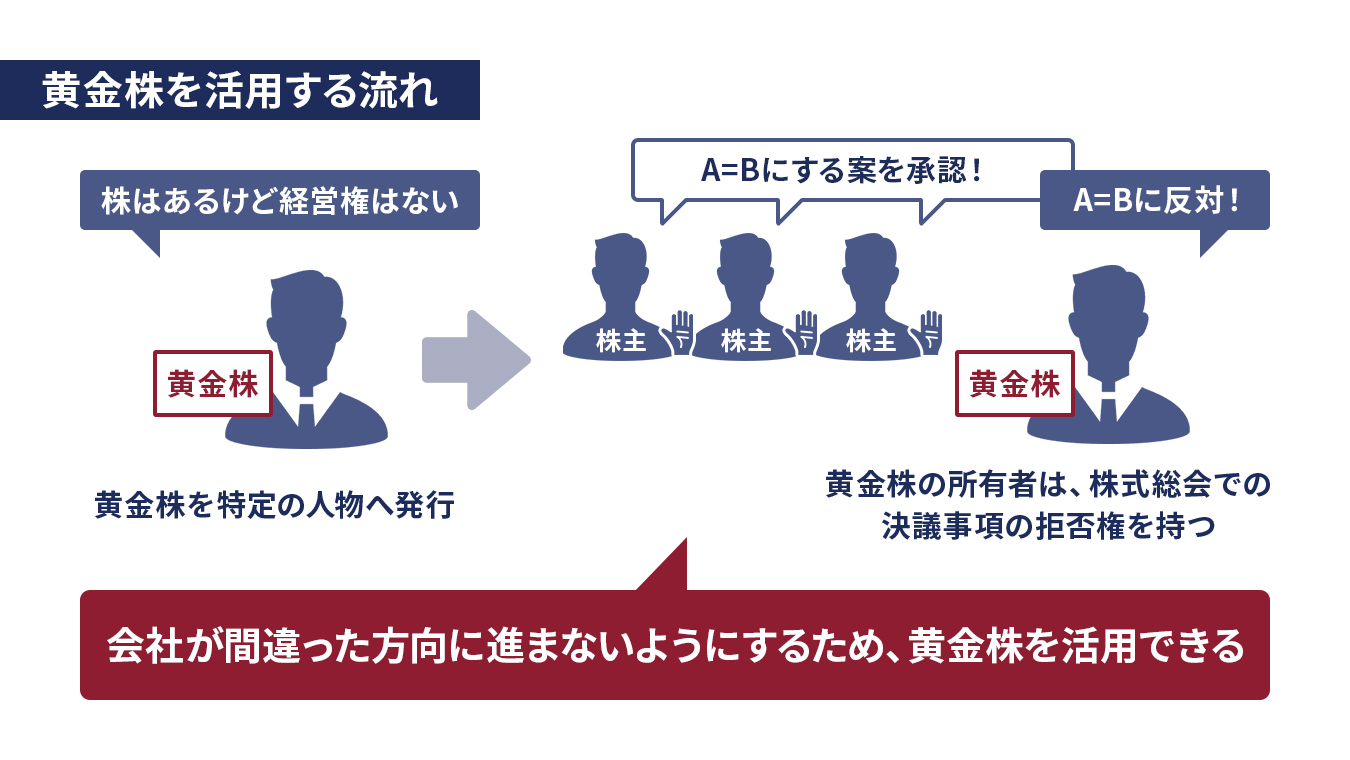
黄金株(ゴールデンシェア)とは、株主総会や取締役会の決議事項に対して拒否権を行使できる権利が付与された株式の通称です。日本の法律上は、会社法第108条第1項第8号に規定される「拒否権付種類株式」に該当します。
通常、株式会社の意思決定は「1株1議決権」の原則に基づき、過半数(普通決議)や3分の2以上(特別決議)の賛成によって行われます。しかし、黄金株が発行されている場合、株主総会でどれだけ圧倒的な賛成多数で可決された議案であっても、黄金株主が単独で「否決」すればその決定は法的な効力を失います。
会社法上、拒否権の対象として設定できる事項は非常に多岐にわたります。
- 役員の選任・解任:後継者が不適格な取締役を選任しようとした際の差し止め
- 定款の変更・減資:会社の基本ルールや資本構成の改変に対する拒否
- 組織再編行為:合併、会社分割、株式交換、事業譲渡などのM&Aの阻止
- 解散決議:会社の解散や清算手続きの単独否決
わずか1株の保有であっても、会社の根幹に関わる意思決定を完全にコントロールできるため、極めて強大な経営権の支配力を発揮します。
【活用事例】なぜ事業承継や敵対的買収防衛策の「切り札」と呼ばれるのか
黄金株が実務で活用される場面は、主に「中小企業の事業承継」と「重要インフラ企業の防衛策」の2つに大別されます。
1. 中小企業の事業承継におけるソフトランディング
中小企業の事業承継では、「後継者に自社株を集中させて経営を任せたいが、まだ若く経営判断に不安がある」「先代が完全に引退するまでの間、重大な判断ミスだけは防ぎたい」というジレンマが日常的に発生します。
そこで、後継者に普通株式の大半(議決権の大部分)を譲渡・贈与しつつ、先代経営者が黄金株を1株だけ保持するスキームが用いられます。後継者は日々の迅速な経営判断を行える一方、会社の命運を左右する大規模な投資や不動産売却、会社の売却などは先代の承諾なしに進められなくなるため、見守り役としての抑止力が機能します。
2. 敵対的買収防衛策としての機能とINPEXの事例
敵対的買収防衛策としての黄金株は、欧米の国営企業民営化の過程で広く用いられてきた歴史があります。日本の上場企業において黄金株の発行が認められている極めて稀有な例が、エネルギー大手の株式会社INPEX(旧・国際石油開発帝石)です。
エネルギー安全保障の観点から、同社では経済産業大臣が甲種株式(黄金株)を1株保有しています。これにより、外国資本などによる不当な敵対的買収や、国のエネルギー供給に悪影響を及ぼすような重要資産の売却を国が確実に阻止できる体制が敷かれています。
【実態比較】黄金株と他の事業承継・防衛スキームの違い
経営権の維持や防衛を目的とした手法には、黄金株のほかにも「無議決権株式」や「信託」など複数のアプローチが存在します。それぞれの特性と実効性を下表で比較・検証します。
| 項目 | 詳細・機能 | 一般的な基準・適用難易度 | 編集部の見解・実務評価 |
|---|---|---|---|
| 黄金株(拒否権付種類株式) | 1株で総会決議を否決可能。役員選任やM&Aを完全にブロック | 非上場企業で活用。定款変更(特別決議+全種類株主の同意等)が必要 | 即効性と拘束力は最強。ただし相続時のトラブルや融資審査への悪影響など副作用も最大級の「劇薬」 |
| 議決権制限株式(無議決権株) | 配当請求権などは残しつつ、総会での議決権を完全に排除 | 発行済株式総数の2分の1以下に制限(非公開会社は制限なし) | 後継者以外の相続人へ財産権のみを渡す事業承継で極めて有効。経営への口出しを未然に防げる |
| 属人株式(議決権の非均等) | 株主ごとに異なる議決権比率を設定(会社法109条2項) | 非公開会社のみ可能。定款変更に総株主の半数以上かつ総議決権の4分の3以上の賛成が必要 | 株式数を動かさずに議決権だけを特定人に集中できるが、定款変更のハードルが非常に高い |
| 民事信託(事業承継信託) | 自社株の「財産権」と「指図権(議決権)」を分離して管理 | 信託契約の締結・受託者の選定が必要。組成コストは数百万円規模 | 先代の判断能力低下時にスムーズに後継者へ権限を移せるため、認知症対策として実用性が高い |
【上場企業の規制】一般の上場企業で黄金株が発行できない理由
中小企業では柔軟に発行できる黄金株ですが、東京証券取引所などの市場に上場している一般企業では原則として導入が認められていません。
東証の上場規程において、黄金株のような株主平等の原則を著しく歪め、一般株主の利益を損なう恐れのある種類株式の発行は厳しく制限されています。経営陣がわずか1株の黄金株を握ることで、株主総会による経営陣の交代や正当な買収提案を永久に拒絶できるようになれば、コーポレート・ガバナンスが完全に崩壊するためです。
前述のINPEXのように「国益に直結する資源開発」という特別な公益性・合理的理由が認められた例外を除き、上場企業における黄金株の発行制限は非常に厳格に運用されています。
【実態検証】中小企業の現場で多発する「黄金株の罠」と深刻なトラブル
「1株持っておけば安心」という安易な動機で黄金株を導入した結果、数年後に取り返しのつかない経営危機に陥るケースが多発しています。現場取材で見えてきた3大リスクを検証します。
1. 先代の認知症・判断能力低下による「経営の完全停止」
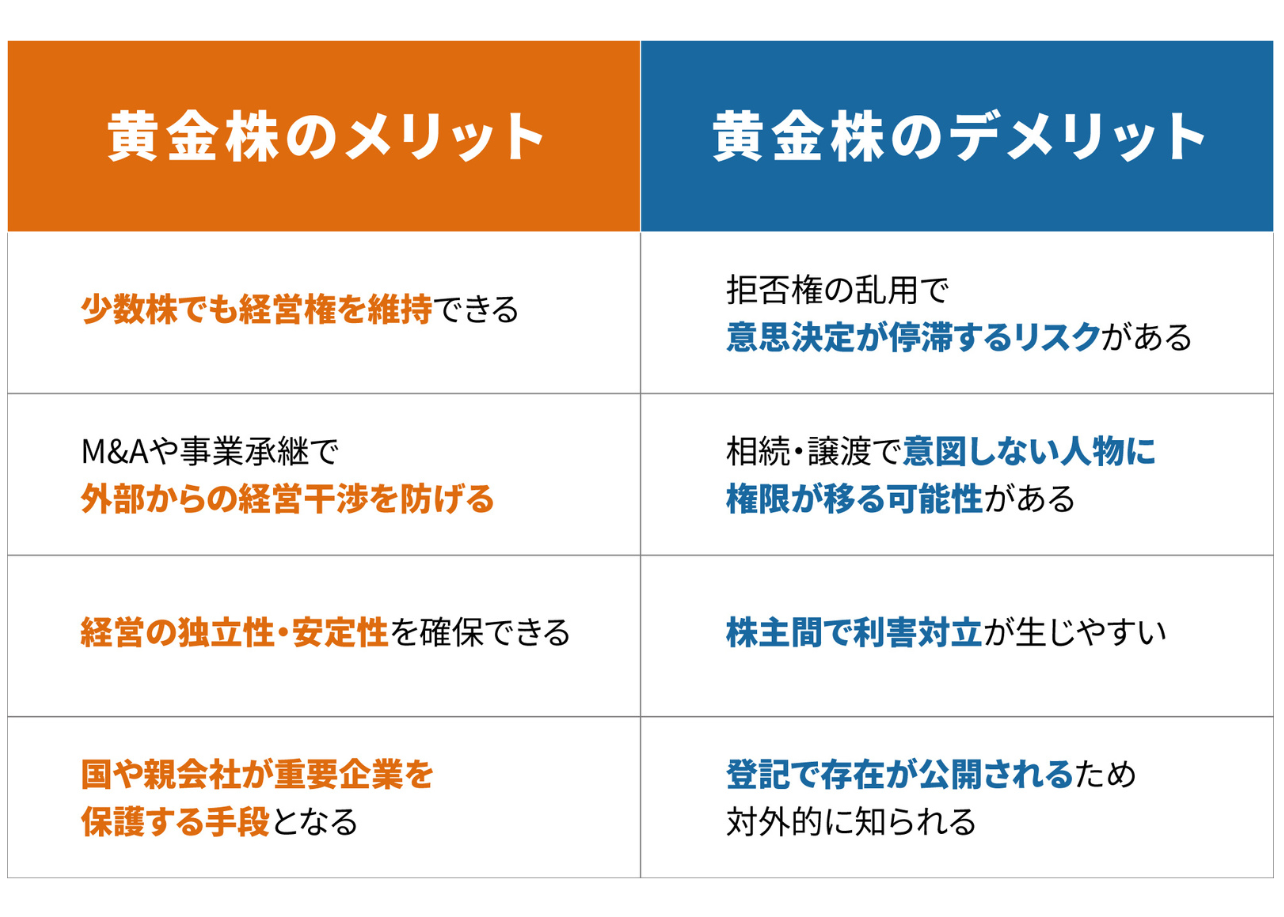
最も深刻なのが、黄金株を持つ先代経営者が認知症を発症し、意思表示ができなくなる事態です。重要議案を可決しようにも拒否権の行使・不作為の判断がつかず、後継者が代表取締役であっても定款変更や資金調達、事業売却が法的に一切進められなくなる「経営凍結」が発生します。
2. 金融機関(銀行融資)からの評価悪化
事業承継後に金融機関へ新規融資やリスケジュールを申し込んだ際、黄金株の存在が致命的なネックになることがあります。「実質的な経営権が後継者になく、先代の意向次第でいつでも方針が覆る」と見なされ、融資審査でガバナンス上の重大な瑕疵と判断される事例が相次いでいます。
3. 親族間対立による「会社乗っ取り・嫌がらせ」への変貌
先代が亡くなった際、黄金株の帰属を巡って争いが起き、経営に関与していない他の兄弟や親族が遺産分割で黄金株を取得してしまうケースです。後継者の経営方針に不満を持つ親族が黄金株を行使し、役員報酬の改定や事業計画を片っ端から否決するなど、会社が人質に取られる泥沼劇へ発展します。
【税務と法務の死角】相続税評価額と必須の定款設計・廃止手続き
黄金株を運用する上で、法務・税務両面における緻密な事前対策は避けて通れません。
黄金株の相続税評価額はどう計算されるのか?
「莫大な拒否権パワーがあるなら、黄金株1株の相続税評価額は何千万円にも跳ね上がるのではないか」という疑問を抱く経営者は少なくありません。しかし現行の国税庁の財産評価基本通達上、拒否権が付いていること自体に対する明確なプレミアム評価加算の規定はありません。
原則として、他の普通株式と同様に「類似業種比準価額」や「純資産価額」をベースに、1株あたりの評価額が算定されます。したがって、株式そのものの税負担が極端に重くなるわけではありません。問題は税金そのものよりも、「金銭的価値は低くても、会社を意のままに操れる1株が誰の手に渡るか」という遺産分割上の争奪戦です。
致命的なトラブルを防ぐ「取得条項」と「譲渡制限」
黄金株を発行する場合、定款に以下の条項を必ずセットで組み込むことが鉄則です。
- 譲渡制限条項:黄金株を第三者に勝手に譲渡できないよう、会社の承認を必須とする。
- 取得条項(会社による強制買い取り):「黄金株主が死亡したとき」「一定の年齢に達したとき」「後継者が就任して5年が経過したとき」など、特定の事由が発生した際に会社側が強制的に黄金株を買い取って消却できる規定をあらかじめ盛り込む。
- 取得請求権(株主からの買い取り請求):先代自らが「もう役目を終えた」と判断した際、会社に株式の買い取りを請求できる権利を付与する。
黄金株の廃止手続き
事業承継が完全に軌道に乗った段階で、黄金株を廃止して普通株式のみの資本構成に戻すことが推奨されます。廃止には株主総会の特別決議(議決権の3分の2以上の賛成)に加え、拒否権付種類株主による種類株主総会の決議が必要となります。先代が健在で協力的なうちに廃止手続きを完了させておくことが、将来の禍根を断つ唯一の道です。
【プロの結論】導入をおすすめできる企業・絶対に見送るべき企業の条件
【導入を検討してよい企業】
- 後継者が若手であり、実務能力・経営手腕を見極めるための「期限付き(最長3〜5年程度)」でモニタリングを行いたい場合
- 「先代死亡時に自動的に会社が取得・消却する」という取得条項を定款に完璧に組み込める体制が整っている企業
【絶対に導入を見送るべき企業】
- 相続人間(後継者と他の兄弟など)で感情的な対立があり、遺留分侵害額請求や遺産争いが予想される企業
- 先代が高齢で、すでに認知機能に懸念がある企業(民事信託などの代替手段を検討すべき)
- 近い将来に外部からの銀行融資やVC出資、上場(IPO)やM&Aによる会社売却を目指している企業
【黄金株とは】に関するよくある質問(FAQ)
Q1:黄金株は取締役会で決議すればすぐに発行できますか?
A1:発行できません。黄金株(拒否権付種類株式)を発行するためには、会社法上の種類株式発行会社となるための「定款変更」が必要です。定款変更には株主総会の特別決議(総議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成)が必要となります。既存の株式を黄金株に変更する場合は、原則として対象株主全員の同意が必要です。
Q2:黄金株を持っていれば、取締役の業務執行すべてに口出しできますか?
A2:日常的な細かい業務執行(個別の契約締結や日々の経費決済など)に対して拒否権を発動することはできません。拒否権の対象となるのは、定款で定めた「株主総会または取締役会の決議事項」に限られます。事業承継の現場では、定款で拒否権の範囲を「重要資産の処分」「代表取締役の選解任」「組織再編」などに限定して設計するのが一般的です。
Q3:黄金株の持ち主が亡くなったら、その拒否権はどうなりますか?
A3:定款に特段の定めがない場合、黄金株も通常の財産と同様に「相続の対象」となります。遺産分割協議がまとまらない場合、準共有状態となって権利行使ができなくなったり、経営に反対する親族に相続されて会社が乗っ取られたりする重大なリスクがあります。これを防ぐため、定款に「株主死亡時に会社が強制取得する(取得条項)」または「相続人に対して会社が売り渡しを請求できる(会社法174条)」旨を定めておくことが実務上必須です。
まとめ:黄金株は「劇薬」|出口戦略を見据えた慎重な設計を
黄金株は、わずか1株で会社の命運を制する絶大な支配力を持っています。後継者への権限委譲とガバナンス維持を両立させる事業承継の切り札となり得る一方で、制度設計や相続対策を怠れば、先代の認知症や親族トラブルをきっかけに会社を消滅の危機に追い込む「劇薬」です。
導入を検討する際は、メリットだけに目を奪われることなく、定款への「取得条項」の組み込みや「利用期間の限定」、そして最終的な「廃止手続き」という出口戦略までを完全にパッケージ化して設計することが求められます。自社の資本政策や親族関係を冷静に見極め、顧問弁護士や事業承継に精通した税理士とともに、慎重な判断を下してください。 (出典: 黄金 株 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
