専業主婦の夫の年収実態!生活が成り立つ最低ラインと手取り家計簿
物価高や社会保険料の上昇が続く中、「専業主婦として暮らしていくには、夫にどれくらいの収入が必要なのか」という疑問を抱く人は少なくありません。かつて当たり前だった「夫が働き、妻が家を守る」というモデルは、共働き世帯が全体の7割近くを占める現在、大きく様変わりしています。
周囲にはなかなか聞きづらい夫の手取り額や実際の貯蓄ペース、子育てにかかるリアルな教育費まで、公的統計や現場の家計取材から見えてきた2026年現在のシビアな台所事情を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯の夫の平均年収は約700万円前後だが、手取りベースでは月額35万〜40万円前後に留まるケースが多い。
- 要点2:専業主婦が成立する最低ラインは地方で年収450万〜500万円、都市部では最低でも600万〜650万円が境界線となる。
- 要点3:夫の年収1000万円超でも各種所得制限や税負担により「隠れカツカツ」に陥る世帯があり、将来の年金格差への備えが不可欠。
【2026年最新】専業主婦世帯における夫の平均年収と手取り額のリアル
総務省の「家計調査」や厚生労働省の各種賃金データを精査すると、専業主婦世帯における夫の平均年収は約720万円(2025〜2026年推計値)となっています。日本の民間給与所得者の全体平均が約460万円程度であることを考えると、専業主婦を選択している家庭の夫は、世間一般よりも一段高い所得層に位置しているのが実態です。
ただし、ここで注意しなければならないのが「額面年収」と「実際の手取り額」のギャップです。税金や社会保険料の負担が増加している現在、額面と手取りの差は年々広がっています。
例えば、夫の年収が600万円の場合、年間の手取り額は約460万〜470万円(月額約32万〜35万円+ボーナス)まで減少します。年収700万円であっても年間手取りは約530万円前後となり、月々の手取りに換算すると実質36万〜38万円程度です。数字上の「高年収」という印象に反して、日々の生活費や固定費を差し引くと、決して贅沢三昧ができる水準ではないことが分かります。
専業主婦として生活が成り立つ「年収の最低ライン」と無理が生じる境界線
家計相談の現場やFP(ファイナンシャルプランナー)の試算を総合すると、専業主婦として生活が成り立つ年収の最低ラインは、地方都市で年収450万〜500万円、首都圏・近畿圏などの大都市部では年収600万〜650万円がひとつの絶対基準になります。
「専業主婦は無理」と判断せざるを得ない年収ラインは、都市部において世帯年収500万円未満(子どもありの場合)です。この水準で専業主婦を維持しようとすると、家賃や住宅ローンの支払いに追われ、子どもの教育資金や老後資金の積み立てがほぼストップしてしまいます。
特に住居費負担の重い都市部では、年収500万円台で専業主婦を続けた結果、毎月数万円の赤字をボーナスで補填し、年間貯蓄がゼロという世帯も珍しくありません。生活の「維持」はできても、将来の「防衛」が破綻するリスクを抱えることになります。
【年収別シミュレーション】夫の年収600万・1000万世帯の家計簿内訳と貯蓄額
夫の年収によって、専業主婦家庭の生活水準や貯蓄ペースにはどの程度の差が生まれるのでしょうか。2026年の物価水準を反映した、子ども2人(小学生・未就学児)のモデルケースを比較検証します。
| 項目 | 夫の年収600万円世帯 | 夫の年収1000万円世帯 | 編集部の見解・評価 |
|---|---|---|---|
| 推定・月間手取り額 | 約33万円(ボーナス年70万円想定) | 約54万円(ボーナス年120万円想定) | 1000万世帯でも税率上昇により手取り率は約72%まで低下する。 |
| 住居費(家賃/ローン) | 10.5万円(郊外マンション/賃貸) | 16.0万円(都市部持家ローン・管理費) | 住居費は手取りの25〜30%以内に収めるのが健全な防衛ライン。 |
| 食費・日用品費 | 8.0万円(自炊中心・計画的支出) | 11.0万円(良質食材・外食月2〜3回) | 物価高の影響を最も受ける項目。自炊の工夫で差が出る。 |
| 子育て・教育費 | 3.5万円(公立中心・習い事1つ) | 8.5万円(中学受験塾・習い事複数) | 年収1000万世帯は私立志向が高まり、支出が急激に跳ね上がる傾向。 |
| 水道光熱・通信・保険 | 5.5万円 | 6.5万円 | 固定費の見直しは年収帯を問わず家計安定の生命線。 |
| 月間貯蓄・投資額 | 約2.5万円(ボーナス頼み) | 約8.0万円(新NISA活用) | 600万世帯は予備費の確保が最優先。1000万世帯は資産形成が加速。 |
| 専業主婦世帯の割合 | 該当所得層の約28% | 該当所得層の約42% | 年収1000万を超えると専業主婦の比率が明確に上昇する。 |
金融広報中央委員会の調査および独自ヒアリングによると、専業主婦世帯の平均貯蓄額は約1,100万円となっていますが、中央値で見ると約450万〜500万円に留まります。一部の高所得世帯が平均値を大きく押し上げているのが現実です。
【実態検証】「専業主婦=勝ち組」は本当か?子育て費用と世帯年収格差の罠
SNS上などでは「専業主婦=勝ち組」と称賛される一方で、実態を取材すると複雑な格差構造が浮かび上がります。
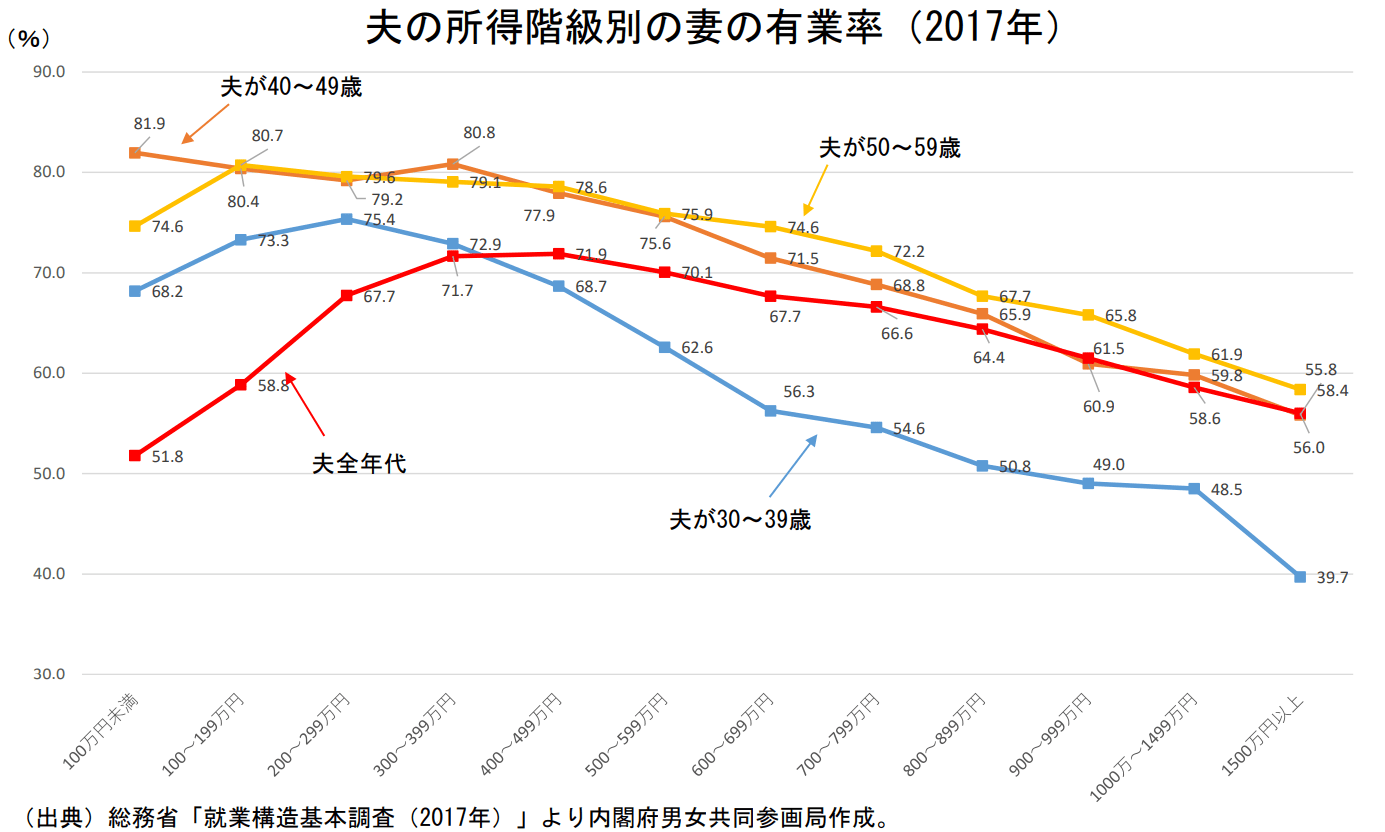
まず注目すべきは、「夫1人の年収1000万円世帯」よりも「夫婦それぞれ年収500万円の共働き世帯(世帯年収1000万円)」の方が、手取り額が年間約100万円以上多くなるという税制上の現実です。日本の累進課税制度と社会保険料の仕組み上、1人に所得が集中する専業主婦世帯は税負担が重くなります。
さらに、子育て費用の増加も重くのしかかります。幼稚園から大学卒業までにかかる教育費は、オール公立でも約1,000万円、高校や大学から私立に進むと1,500万〜2,000万円超が必要です。年収1000万円前後の専業主婦世帯では、高校無償化や児童手当の特例給付制限(※制度改正動向による)などのセーフティネットから外れやすく、「高所得なのに生活に余裕がない」というミドルリッチの貧困感に陥りやすい構造があります。
一般に知られていない盲点|配偶者控除「年収の壁」見直しと将来の年金格差
家計を考える上で見落とされがちなのが、社会保障制度と年金の長期リスクです。
かつては税制上の「配偶者控除(103万円・150万円の壁)」や社会保険の「106万円・130万円の壁」を理由に専業主婦に留まるインセンティブが強く働いていました。しかし、社会保険の適用拡大が進み、扶養控除のあり方自体が見直される中で、制度的なメリットは年々縮小しています。
決定的な格差は老後資金に現れます。厚生年金に加入し続ける共働き世帯と比べ、国民年金(第3号被保険者)である専業主婦世帯では、夫婦2人の受給年金額に月額7万〜10万円以上の差が生じるのが通例です。夫に万が一のことがあった場合の遺族年金だけでは生活を支えきれず、生涯を通じた資産形成において大きなハンデを背負うことになります。
【プロの結論】専業主婦を選択できる家庭と共働きを選ぶべき家庭の判断基準
現場の家計分析から導き出した、専業主婦を選択して後悔しないための明確な判断基準は以下の通りです。
【専業主婦を選択しても家計破綻しにくい家庭】 ・夫の年収が単独で800万円以上あり、昇給見込みが堅調 ・親からの住宅資金援助や生前贈与など、バックアップがある ・子どもの進路(公立主体など)について夫婦で現実的な合意ができている ・夫の死亡保険や就業不能保険など、万一のリスクヘッジが万全
【早期に共働き・パートを検討すべき家庭】 ・都市部在住で夫の年収が550万円未満 ・子どもに中学受験や私立大学への進学を強く希望している ・毎月の貯蓄が手取りの10%未満で、ボーナスがないと赤字になる ・妻自身のキャリアブランクが長引くことへの不安が大きい
【専業主婦の夫の年収】に関するよくある質問(FAQ)
Q1:夫の年収が500万円の場合、専業主婦で子どもを育てるのは無謀ですか?
A1:無謀ではありませんが、かなり綿密な家計管理が求められます。地方で住居費が安く抑えられる環境であれば生活は成り立ちますが、都市部では教育費や老後資金の積立が不足しやすいため、子どもが幼稚園や小学校に入学したタイミングでパート等による月5万〜8万円の収入確保を検討するのが現実的です。
Q2:夫の年収が何万円を超えたら「勝ち組」専業主婦と言えますか?
A2:客観的な統計上、夫の単独年収が1200万〜1500万円を超えると、手取りでも月70万円以上が確保でき、私立進学や資産運用を両立させても家計に大きなゆとりが生まれます。この水準に達して初めて、経済的制約を感じにくい専業主婦生活が可能になります。
Q3:年収が低くても専業主婦を続けたい場合、最も削るべき支出は何ですか?
A3:最大の固定費である「住居費(身の丈に合った家賃・住宅ローン)」と「自家用車関連費(維持費・保険代・ローン)」の2点です。これらを徹底的に抑えれば、年収400万円台でも専業主婦を維持している世帯は存在します。
まとめ:今後の動向と失敗しないための判断基準
専業主婦というライフスタイルは、家庭内のケアに専念できる大きな価値がある一方で、2026年現在の経済環境下では「確固たる経済基盤」と「長期的なリスク管理」を前提とした選択肢へと変化しています。
目先の額面年収だけに惑わされず、手取り額の実勢、将来の教育費ピーク、老後年金格差までを冷静に試算することが重要です。家庭の状況に応じて「完全専業」「短時間勤務」「本格復職」など柔軟にシフトできる体制を整えておくことこそが、最も賢い世帯防衛戦略となります。 (出典: 専業 主婦 夫 年収(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
