お酒の消費税はなぜ10%?二重課税の真相と2026年酒税改正
スーパーやコンビニで食料品を買う際、食品の多くは軽減税率が適用されて消費税8%で購入できます。しかし、ビールやチューハイなどの酒類をカゴに入れた瞬間、レシートの税率は10%へと跳ね上がります。「なぜ同じ口に入る飲食料品なのに、お酒だけが軽減税率の対象外なのか」「そもそも酒税が含まれた価格に消費税がかかるのは二重課税ではないのか」といった疑問を抱く方は少なくありません。
折しも2026年10月にはビール類の酒税一本化という大きな税制改正を控え、酒類の価格構造は今まさに激変の渦中にあります。本記事では、国税庁の定める判定基準や酒税・消費税の複雑な関係、みりんやノンアルコール飲料との意外な税率の違い、そして最新の法改正が私たちの家計に与える影響まで、専門記者の視点でわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お酒が軽減税率(8%)対象外となるのは、酒税法で定義される「アルコール分1度以上の飲料」が生活必需品ではなく嗜好品と位置づけられているため。
- 要点2:酒税を含んだ金額に消費税が課される仕組みは法的に「二重課税」とみなされないものの、実質的な負担感から長年議論が続いている。
- 要点3:2026年10月の酒税法改正でビールは値下げ傾向、新ジャンル等は実質値上げとなるため、買い方や家計防衛の見極めが不可欠。
【なぜ10%?】お酒が軽減税率の対象外になった決定的な理由
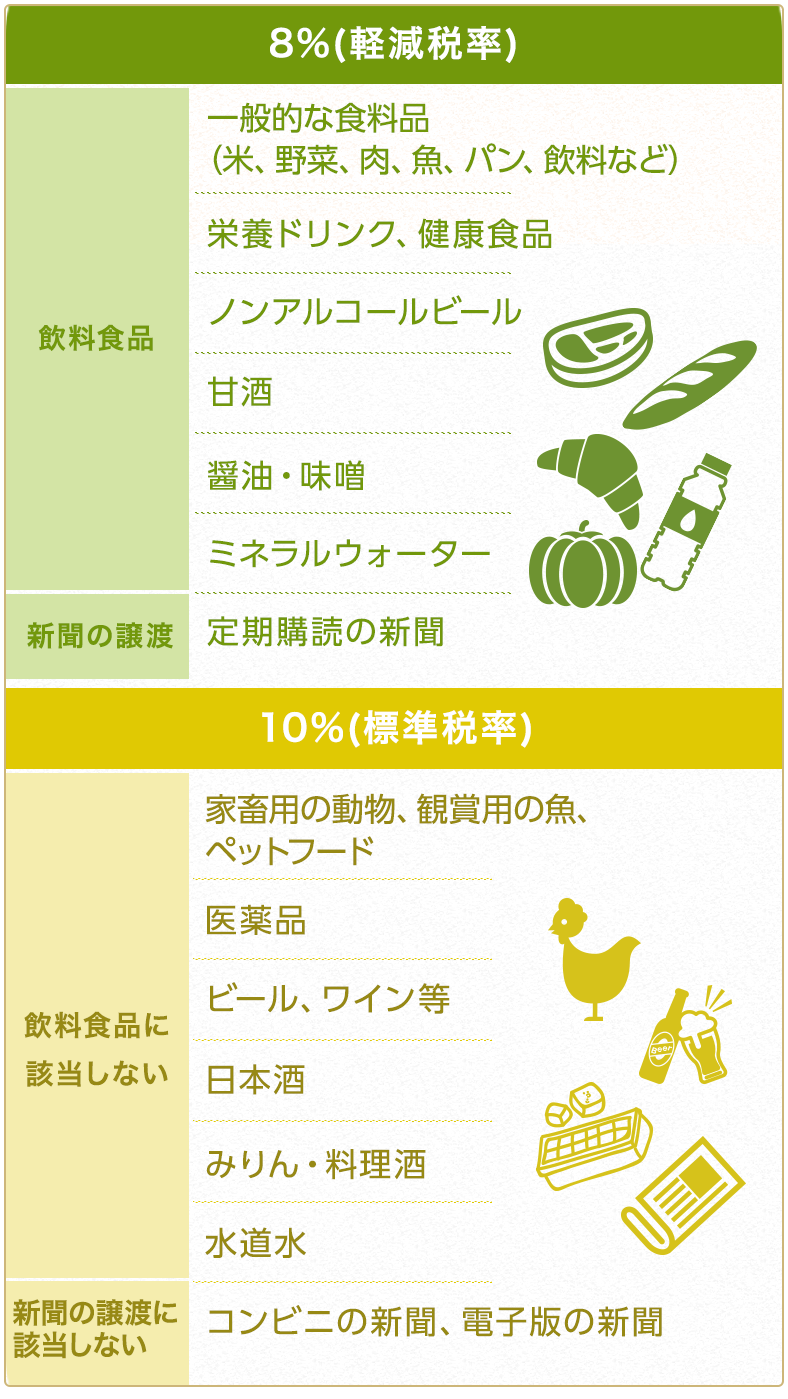
2019年10月の消費税率引き上げに伴い導入された軽減税率制度ですが、飲食料品の軽減税率の判定基準において、酒類は明確に対象から除外されています。なぜ日々の食卓に並ぶお酒が標準税率10%のまま据え置かれたのでしょうか。
根底にあるのは、軽減税率の導入目的が「低所得者層への配慮」および「日々の生活に不可欠な食料品の負担軽減」にあるという点です。税制当局の観点では、酒類は生活に必要不可欠な食料品ではなく「嗜好品」として分類されます。さらに、酒類にはすでに固有の間接税である「酒税」が課されているという歴史的経緯もあり、生活必需品と同等の優遇措置を与える対象とは認められませんでした。
具体的な国税庁による酒類の軽減税率の定義では、「酒税法第2条第1項に規定する酒類(アルコール分1度以上の飲料)」を指します。つまり、アルコール度数が1%(1度)以上含まれている液体は、どのような名目であっても軽減税率の適用を受けられず、すべて消費税10%が適用されるルールとなっています。
【二重課税の真相】酒税の上に消費税が乗る法的カラクリ
お酒を買うたびに多くの消費者が理不尽さを感じるのが、「酒税に対してさらに消費税が課されている」という点です。SNSやネット掲示板などでも「これは明らかな二重課税ではないのか」という批判が定期的に炎上します。
たとえば、350mlの缶ビール1本には約63.35円(2026年10月以降は54.25円)もの酒税が含まれています。メーカーがこの酒税分をコストとして上乗せした卸価格を設定し、最終的に店頭で本体価格+消費税10%が計算されます。結果として「税金に税金がかけられている」状態が発生しています。
しかし、財務省および国税当局の見解としては、法的に二重課税ではないと整理されています。その理由は以下の構造にあります。
- 酒税の納税義務者:製造者(酒類メーカー)や輸入業者。酒税は製品の「製造原価の一部」として組み込まれる。
- 消費税の納税義務者:最終消費者。商品の引き渡し(販売)という取引そのものに対して課税される。
法律上、酒税はガソリン税やたばこ税と同様に「モノの原価」とみなされるため、原価を含めた最終販売価格全体に消費税を課す形式は二重課税に当たらない、というのが公式な論理です。しかし、理論上はどうあれ、消費者の財布から二重に税が吸い上げられている実感があるのは紛れもない事実といえます。
【境界線を徹底比較】みりん・料理酒・ノンアル飲料の税率一覧
日常の買い物で最も混乱を招きやすいのが、調味料やノンアルコール製品の税率です。見た目や用途が似ていても、「アルコール度数1度以上かどうか」「不可飲処置(塩分添加など)がされているか」によって税率が分かれます。
| 品目・商品ジャンル | アルコール度数 | 消費税率 | 酒税の有無と判定理由 |
|---|---|---|---|
| 本みりん | 約13〜14度 | 10% | 酒税あり。アルコール度数が高いため酒類扱いとなり標準税率。 |
| みりん風調味料 | 1度未満 | 8% | 酒税なし。酒類に該当しないため飲食料品として軽減税率。 |
| 加塩料理酒(発酵調味料) | 約13〜14度 | 8% | 酒税なし。塩分を加えて飲めない処理(不可飲処置)をしているため食品扱い。 |
| 清酒(料理用清酒) | 約13〜15度 | 10% | 酒税あり。塩が入っておらず飲用可能なため酒類扱い。 |
| ノンアルコールビール・RTD | 0.00%(1度未満) | 8% | 酒税なし。炭酸飲料・清涼飲料水扱いとなり軽減税率適用。 |
| ビール・発泡酒・チューハイ | 約3〜9度以上 | 10% | 酒税あり。アルコール1度以上の飲料のため標準税率。 |
スーパーのレジで「本みりん」は10%なのに「料理酒(加塩)」は8%になるのは、料理酒に塩分が含まれていて「そのままでは飲めない」と法律上判断されているためです。また、ノンアルコール飲料は軽減税率8パーセントが適用されるため、家計を抑えたい層の選択肢として定着しています。
【2026年最新】酒税法改正でビール類が一本化!価格への影響
日本の酒税制度は2020年から段階的な改正が行われてきましたが、2026年10月に最終段階を迎えます。これまで複雑に分かれていたビール系飲料(ビール、発泡酒、新ジャンル・第3のビール)の税率が完全に一本化されます。
350ml缶換算での酒税額は、すべて「54.25円」に統一されます。これにより市場価格には以下のような明暗が分かれます。
- 一般的なビール:酒税が約63.35円から54.25円へと約9.1円引き下げ。店頭価格の値下げやセールが増加傾向。
- 第3のビール(新ジャンル):かつて28円程度だった税率が段階的に引き上げられ、最終的にビールと同額まで増税。割安感が大幅に縮小。
- チューハイ・RTD:350mlあたり28円から35円へと増税(7円引き上げ)。低価格帯サワー類の価格改定が進む見込み。
ビール党にとっては税負担軽減による恩恵がある一方、これまで家計の味方だった第3のビールや缶チューハイは実質的な値上げ圧力を受けることになります。お酒全体の消費税10%は変わりませんが、本体価格に含まれる酒税の増減が消費税額の計算(外税・内税)にも連動して影響します。
【実態検証】外食・テイクアウト・免税現場で見えるリアルな摩擦
税制が複雑化するなか、実際の飲食店や小売店の現場ではどのような摩擦が起きているのでしょうか。リアルな利用者の声と店舗オペレーションの実態を検証しました。
まず飲食店における「外食とテイクアウト」の判定です。通常、料理をテイクアウトすれば軽減税率8%になりますが、お酒を持ち帰る場合でも税率は10%のままです。フードは8%、お酒は10%と1つの会計でレシートの税率が混在するため、レジ打ちの手間や利用客からの「なぜテイクアウトなのに安くならないのか」というクレームが現場の負担となっています。
また、インバウンド需要が回復した観光地では、外国人観光客に対する酒類販売の免税手続きが厳格化されています。一般物品や消耗品としての免税要件に加え、国内消費を防ぐための特殊包装やパスポート照合システムへの入力作業が必要となり、個人経営の酒販店では対応の難しさから免税販売を見送るケースも目立ちます。
【プロの結論】税制の波を乗り切るタイプ別のおすすめ選択
複雑な消費税と酒税の仕組みを踏まえ、2026年の酒類購入においてどのような選択を取るべきか、タイプ別に整理しました。
本物志向・ビール派の人:今こそビールへの回帰がおすすめ
これまで価格差を理由に発泡酒や新ジャンルを選んでいた方は、2026年10月の一本化によってビールの割高感が薄れます。酒税引き下げによりメーカー各社も主力ビールのプロモーションや価格設定を強化しているため、満足度の高い本物のビールを選ぶメリットが大きくなっています。
節約・健康志向の人:ノンアルコール・低アルコールの活用が最適
毎日の晩酌代を徹底的に抑えたい場合、軽減税率8%が適用され酒税もかからない「完全ノンアルコール飲料」の併用が最も合理的です。最近のノンアルコール製品は醸造技術の進化により、従来のビールやサワーと遜色ない味わいを実現しています。
自炊派の人:調味料のラベル表示を要チェック
料理に使うお酒は、風味を最優先するなら本みりん(10%)や純米料理酒(10%)が適していますが、日々のコストを抑えたいなら軽減税率8%の「加塩料理酒」や「みりん風調味料」を上手に使い分けるのが賢明です。
【酒 消費 税】に関するよくある質問(FAQ)
Q1:お酒をネット通販でまとめ買いする場合、消費税率はどうなりますか?
A1:ネット通販であっても、アルコール度数1度以上の酒類であればすべて消費税10%が適用されます。送料に対しても標準税率10%がかかります。
Q2:アルコール分が含まれるお菓子(ウイスキーボンボン等)の消費税は何%ですか?
A2:ウイスキーボンボンや洋酒入りチョコレートなど、アルコール分が含まれていても「菓子・食品」として販売されているものは、酒類ではなく飲食料品に該当するため軽減税率8%が適用されます。
Q3:飲食店で飲み残したお酒をボトルごと持ち帰る場合、税率は変わりますか?
A3:外食(店内飲食)も酒類の持ち帰り(テイクアウト)も、どちらも消費税率は10%で変わりません。料理と違って持ち帰りによる税率の変動はありません。
まとめ:制度の背景を理解して賢く家計を防衛しよう
お酒の消費税が10%である理由は、アルコール分1度以上の飲料が「生活必需品ではなく嗜好品」と定義されている点にあります。酒税が上乗せされた価格に消費税が課される二重構造や、調味料ごとの税率の差異など、知れば知るほど複雑なルールが存在します。
2026年10月のビール類酒税一本化をはじめ、税制は常に変化しています。自分が普段口にしている飲料や調味料に「どれだけの税金がかかっているのか」を正しく把握し、商品の選び方や買い方を工夫することが、これからのスマートな家計防衛につながります。 (出典: 酒 消費 税(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
