【2026年最新】消費者金融おすすめ比較!即日融資とバレない条件
急な出費や予期せぬ支払いに直面した際、最短ルートで資金を確保できる消費者金融の需要は2026年現在も高まり続けています。近年はAIスコアリング審査の高度化やスマートフォンの本人確認アプリの普及により、申込から借入まで誰にも会わずに数十分で完了するサービスが主流となりました。
一方で、金利設定や無利息期間の適用条件、勤務先への電話連絡を回避する手続きなど、各社で異なる仕組みを把握しておかないと「想定外の利息を払う」「周囲にバレる」といった事態に陥りかねません。本稿では、大手・中小の最新データや現場取材をもとに、後悔しないための最適な選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大手消費者金融は原則として勤務先への電話連絡なし・郵送物なしで契約でき、最短数分から20分前後の即日融資に対応している。
- 要点2:ネット上で散見される「極甘審査」は誇大広告や違法業者のリスクが高く、正規業者は総量規制(年収の3分の1)を遵守して審査を実施している。
- 要点3:初回利用時の30日間無利息サービスを賢く活用し、自身の返済計画と借入限度額に見合った会社を選ぶことが最大の自衛策となる。
【2026年最新】大手消費者金融おすすめ比較と実態データ検証
2026年における大手消費者金融のサービス競争は、「融資スピードの極限化」と「プライバシー保護の徹底」の2軸で進化しています。各社公式の決算資料や月次開示データによると、審査通過率(成約率)はおおむね35%〜42%前後で推移しており、申込者の約4割が融資を受けている実態が分かります。
| 消費者金融名 | 実質年率(金利) | 最短融資時間 | 無利息サービス | 在籍確認(電話連絡) |
|---|---|---|---|---|
| プロミス | 4.5%〜17.8% | 最短3分 | 初回30日間(※借入翌日から) | 原則なし(書面確認対応) |
| アイフル | 3.0%〜18.0% | 最短18分 | 初回30日間(※契約翌日から) | 原則なし(事前同意なしの電話なし) |
| アコム | 3.0%〜18.0% | 最短20分 | 初回30日間(※契約翌日から) | 原則なし(同意を得て実施) |
| SMBCモビット | 3.0%〜18.0% | 最短15分 | なし(※ポイント還元等あり) | WEB完結で原則電話なし |
| レイク | 4.5%〜18.0% | 最短15分 | 選べる無利息(最大180日間等) | 原則なし(確認が必要な場合は同意後) |
大手各社の2026年最新金利比較において注目すべきは上限金利です。多くの会社が上限18.0%を設定する中、プロミスは上限17.8%とわずかに低く設定されています。少額・短期利用では差が見えにくいものの、借入額が増えるほど総返済額に影響を及ぼします。
誰にもバレずに即日融資を受けるための決定的な条件と手順
家族や職場に知られずに融資を受けるためには、WEB完結申込のフローを正確に踏む必要があります。現在の大手サービスでは在籍確認なし消費者金融を希望する声に応え、勤務先への電話連絡を原則行わず、社会保険証や直近の給与明細書の画像提出で代替する仕組みが定着しました。
アイフルでバレずに借りる方法とWEB完結のポイント
周囲への発覚を防ぐ最大のポイントは「郵送物の完全排除」と「カードレス契約」です。アイフルをはじめとする主要各社では、申込時に「カード不要」「WEB明細」を選択することで、自宅への郵送物が一切届きません。専用アプリを利用してセブン銀行やローソン銀行のATMからQRコードで直接出金できるため、財布の中のカードを見られる心配もありません。
プロミス即日振込の条件とタイムリミット
即日融資を確実に成功させるには、申込時間帯と口座登録がカギを握ります。プロミスなど主要サービスでは24時間365日の即時振込(モアタイムシステム)に対応していますが、審査対応時間は9:00〜21:00であることが一般的です。20時以降の駆け込み申込は審査が翌朝に回るリスクがあるため、遅くとも平日の19時までに手続きを開始することが推奨されます。
大手各社の特徴と審査基準|アコム・プロミス・アイフルの強み
各社ともに一見似通ったスペックに見えますが、審査基準や無利息特典の設計には明確な個性があります。利用者の状況に応じた使い分けが不可欠です。
アコムの審査基準と口コミ評判から見る強み
三菱UFJフィナンシャル・グループのアコムは、業界屈指の会員数を誇ります。利用者の口コミでは「楽天銀行口座への振込が最短10秒と圧倒的に早い」「自動契約機(むじんくん)の台数が多くトラブル時に駆け込める」といった利便性が高く評価されています。審査においては、勤続年数の長さよりも「毎月安定した収入が途切れずにあるか」が重視される傾向があります。
30日間無利息サービス比較で見える落とし穴
無利息サービスのカウント開始日には重大な違いが存在します。アコムやアイフルは「契約日の翌日」から30日間がカウントされるため、契約後にすぐ借りないと無利息期間が目減りします。対してプロミスは「初回借入日の翌日」からカウントされるため、契約だけ済ませて万が一の備えとして持っておく使い方にも適しています。
「審査が甘い極甘審査ファイナンス」の真相とネットの誤解
検索エンジンやSNSで見かける「誰でも借りられる」「極甘審査ファイナンス」「ブラックOK」といった甘美なフレーズには、極めて高いリスクが潜んでいます。
貸金業法第16条により、審査基準が著しく緩いことを誇大表示する広告表現は厳格に禁止されています。したがって、「審査が甘い」と公言して集客を行う業者は、ほぼ100%ヤミ金融(違法貸金業者)です。法外な高金利の請求や、個人情報を特殊詐欺グループに転売される被害が多発しているため、甘い言葉に誘惑されてはいけません。
一方、正規の金融機関が審査を行う場合、個人の信用情報機関(CIC・JICC)を必ず照会します。過去の延滞歴や他社借入件数はすべて可視化されるため、審査基準を意図的に無視した貸し付けは行われません。
大手で審査落ちした際の中小消費者金融おすすめランキングと活用術
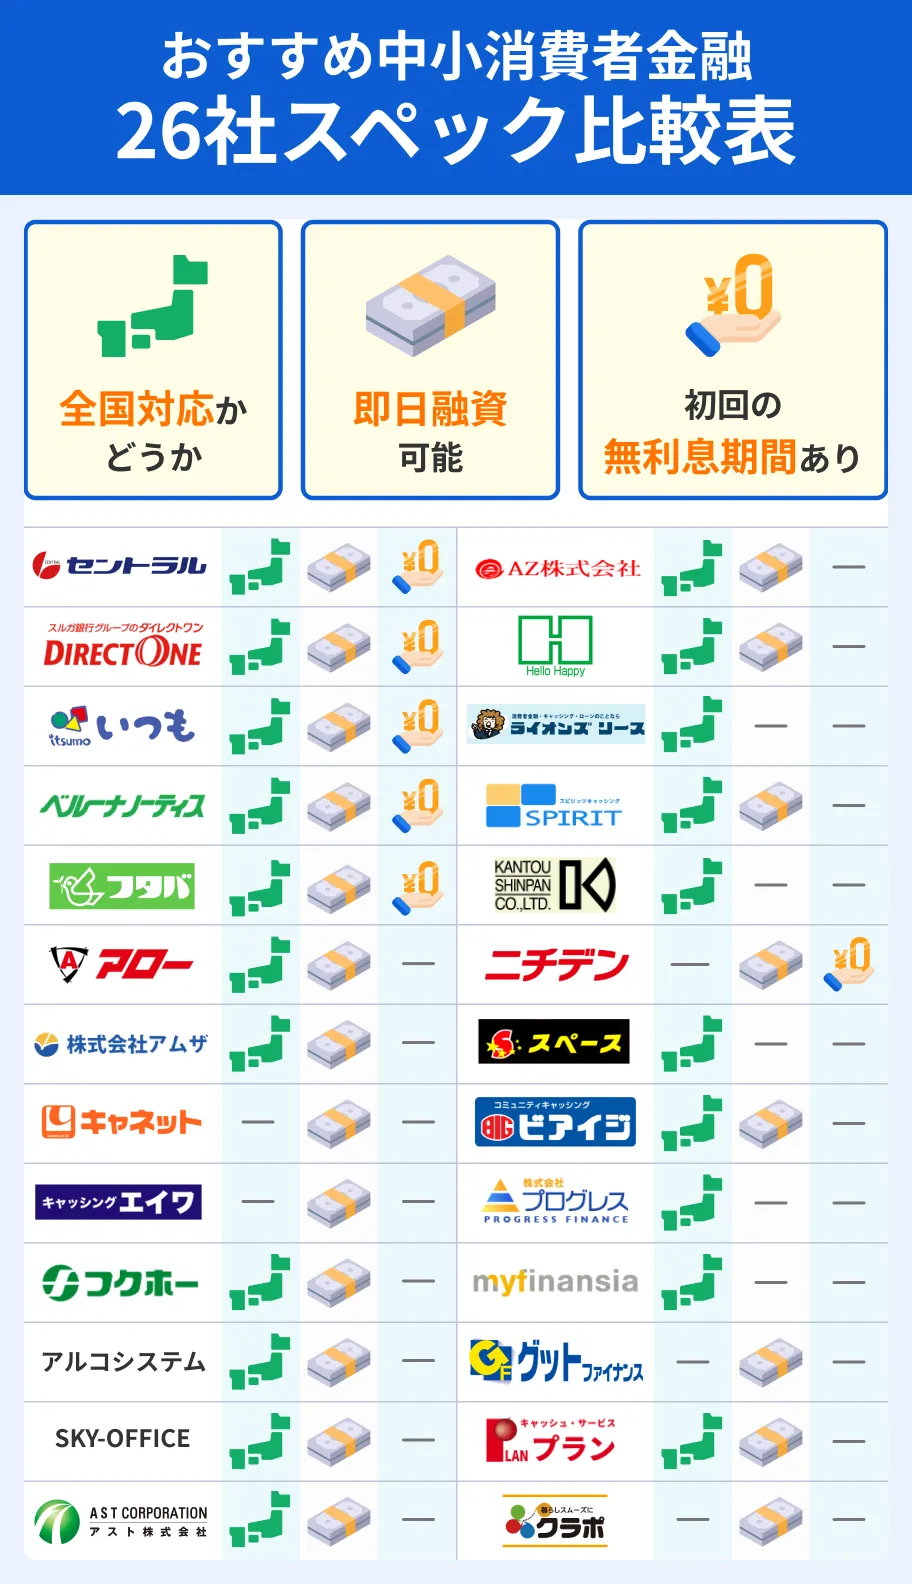
過去に延滞履歴があるなどして大手の自動スコアリング審査に通過できない場合、独自の対面審査や柔軟なヒアリングを行う「中小消費者金融(街金)」が選択肢に入ります。
中小消費者金融おすすめランキング上位の特徴
- セントラル:創業50年以上の老舗。中小でありながら全国のセブン銀行ATMと提携しており、カード発行や初回30日間無利息にも対応。
- フクホー:大阪発の老舗業者。過去に債務整理を経験した方に対しても、現状の返済能力を丁寧にヒアリングして審査を行う独自基準が強み。
- いつも:完全WEB完結に対応し、LINEを活用したサポート体制や最大60日間の無利息期間を提供するなど大手並みのサービスを展開。
中小業者は「現在の返済意志と安定収入」を人間が個別に判断するため、機械審査で落とされた層でも通過する余地が残されています。ただし、金利は法定上限の18.0%〜20.0%が適用されるケースが一般的です。
消費者金融で審査に落ちる理由と総量規制を突破する対策
消費者金融の審査に落ちる原因は、主に以下の3点に集約されます。
- 総量規制の上限到達:年収の3分の1を超える借入残高がすでにある状態。
- 信用情報の事故履歴(ブラック):過去5年以内にクレジットカードやローンの支払いを2〜3か月以上延滞した記録がある。
- 短期間の多重申込(申込ブラック):1か月に3〜4社以上へ同時に申し込むと、資金繰りの破綻を疑われ自動的に弾かれる。
総量規制対象外の借入方法と正規の救済策
総量規制により新たな借入ができない場合でも、法律で認められた総量規制対象外(除外・例外)の借入方法が存在します。複数の借入を一本化して金利と毎月の返済額を下げる「おまとめローン(顧客に一方的有利となる借換え)」は、貸金業法の例外規定にあたるため年収の3分の1を超えていても利用が認められています。
【プロの結論】消費者金融をおすすめできる人・見送るべき人の特徴
おすすめできる人:
- 次の給料日までに数万円〜十数万円の一時的な資金ショートを埋めたい方
- 初回無利息期間内に全額または大部分を完済できる見込みがある方
- 周囲に知られず、最短時間で確実に現金を調達したい方
見送るべき人:
- 他社ローンの返済資金を調達するために借入を重ねようとしている方
- 安定した就労収入がなく、生活費の恒常的な赤字を補填しようとしている方
- 無利息期間終了後も年18.0%前後の金利を長期間払い続ける計画性のない方
【消費者金融おすすめ】に関するよくある質問(FAQ)
Q1:消費者金融を利用すると住宅ローンやクレジットカードの審査に悪影響は出ますか?
A1:適正に返済を続けていれば利用履歴そのものが直接の悪影響になることは稀です。ただし、借入枠が残っていると「潜在的な借金」と見なされる場合があるため、住宅ローン申請前には完済および解約手続きを行っておくのが鉄則です。
Q2:アルバイトやパート、派遣社員でも即日借入は可能ですか?
A2:可能です。年収の多寡よりも「毎月継続して安定した収入を得ているか」が重視されます。シフト制であっても週3日以上の勤務実態や給与明細があれば、大手の審査対象となります。
Q3:銀行カードローンと消費者金融の最大の違いは何ですか?
A3:大きな違いは「融資スピード」「金利」「無利息サービス」です。銀行カードローンは金利が年1.5%〜14.5%程度と低めですが、即日融資には原則非対応で審査に数日を要します。急ぎの場合は消費者金融、時間に余裕があり長期で借りる場合は銀行が適しています。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の消費者金融は、スマートフォン完結の手続きと強固なプライバシー保護によって、健全かつ迅速な資金調達手段として確立されています。しかし、手軽に借りられるからこそ、借入前の返済シミュレーションが極めて重要です。
急ぎの融資を必要とする場合は、即時振込や無利息特典の条件を精査し、自身の返済ペースに合致した大手金融機関をファーストチョイスに据えることが、最も安全で無駄なコストを抑える賢明な選択と言えます。 (出典: 消費 者 金融 おすすめ(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
