法人税とは?計算方法や実効税率・赤字でも払う理由を徹底解説
会社を設立した経営者や経理担当者が最初に直面する大きな壁が「税金」の仕組みです。個人事業主から法人成りをした方や、起業して初めて決算を迎える方の中には、「利益に対して何パーセント払えばいいのか」「なぜ赤字なのに税金の請求が来るのか」といった疑問を抱くケースが後を絶ちません。
法人にかかる税金は単一の国税にとどまらず、地方税や事業税が複雑に絡み合っており、全体像を正確に把握していないと資金繰り(キャッシュフロー)の予測を大きく狂わせる原因になります。制度の根幹から計算ロジック、現場で役立つ実効税率の算出方法まで、知っておくべき必須知識を網羅して整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:広義の法人税は「法人税」「法人住民税」「法人事業税」の3本柱で構成され、中小企業の実効税率は約30%〜34%が目安となる。
- 要点2:決算が赤字であっても、自治体に納める「均等割(最低年約7万円)」の納税義務は免除されない。
- 要点3:会計上の「利益」と税務上の「所得」は異なり、損金算入のルールや最新の税制優遇(賃上げ促進税制等)を理解することが最大の防衛策になる。
【基礎知識】法人税とは?所得税との違いと3大構成要素の全体像
法人税とは、株式会社や合同会社などの法人が事業活動を通じて得た「所得(利益から一定の税務調整を行った額)」に対して課される国の直接税です。個人が1年間の所得に対して納める「所得税」の企業版と捉えるとイメージしやすいですが、その課税体系には決定的な違いが存在します。
最大の違いは「税率構造」にあります。個人の所得税は所得が増えるほど税率が5%から最高45%まで段階的に上がる「累進課税」を採用していますが、法人税は原則としてフラットな「比例税率」(中小企業向けには一部軽減税率あり)が適用されます。そのため、事業規模が拡大して一定以上の利益が出るフェーズでは、個人事業主のまま活動するよりも法人化したほうが税負担を抑えられるケースが多くなります。
実務上で「法人税」と呼ぶ場合、国税である狭義の法人税だけでなく、以下の地方税を含めた「法人税等」全体を指すのが一般的です。
- 法人税(国税):企業の所得に対して国に直接納める基本税。
- 法人住民税(地方税):事業所を置く都道府県および市区町村に納める税金。所得に応じた「法人税割」と、赤字でも資本金や従業員数に応じて定額発生する「均等割」の2階建て構造。
- 法人事業税(地方税):自治体の公共インフラなどを利用して事業を行うことに対して課される税金。原則として翌年の申告時に「損金算入」ができる唯一の税金。
【計算の仕組み】法人税の計算方法と知っておくべき「実効税率」
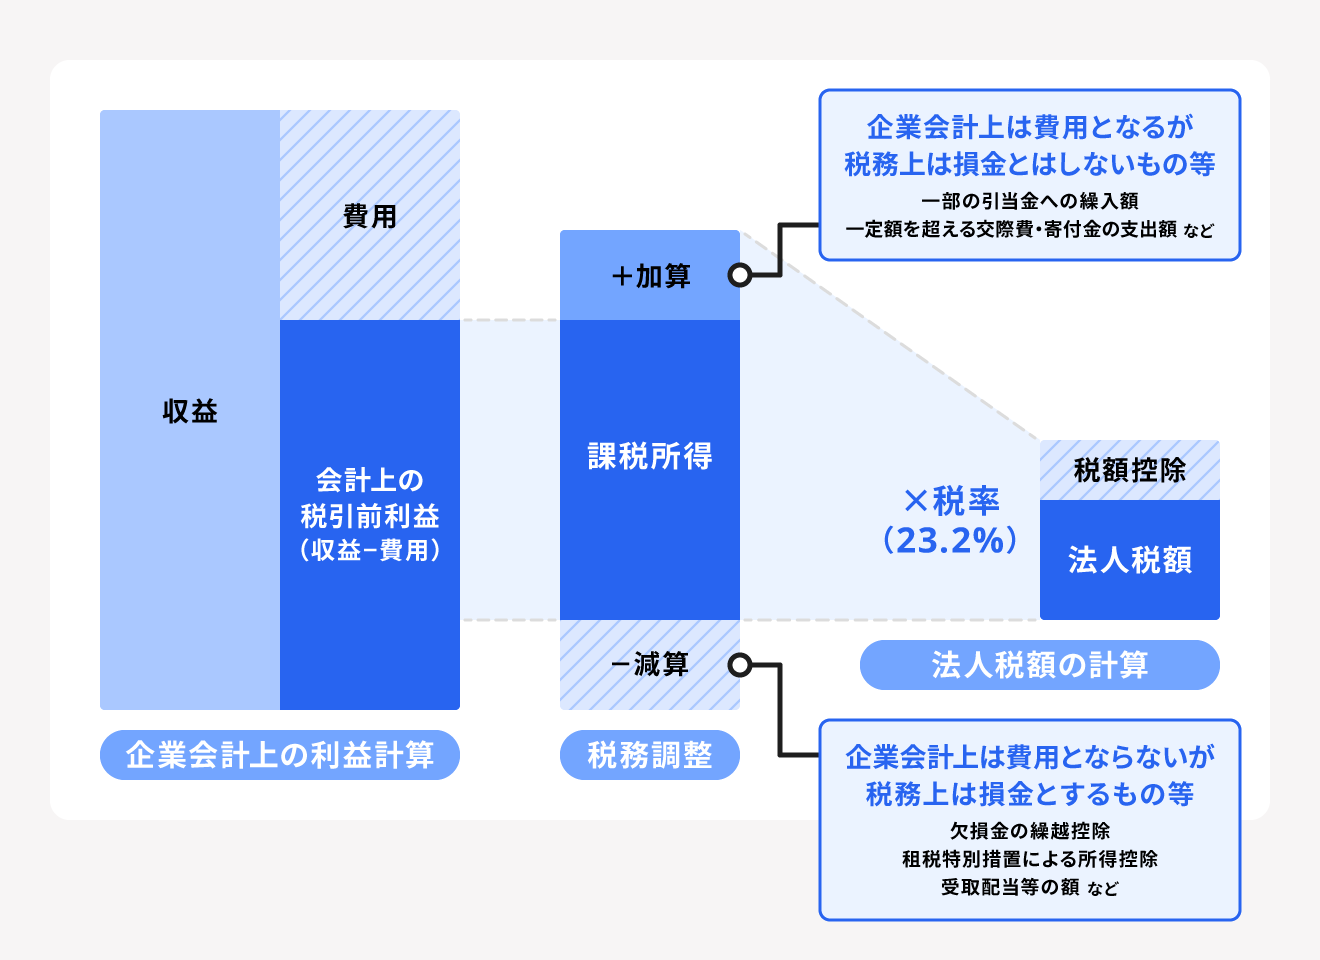
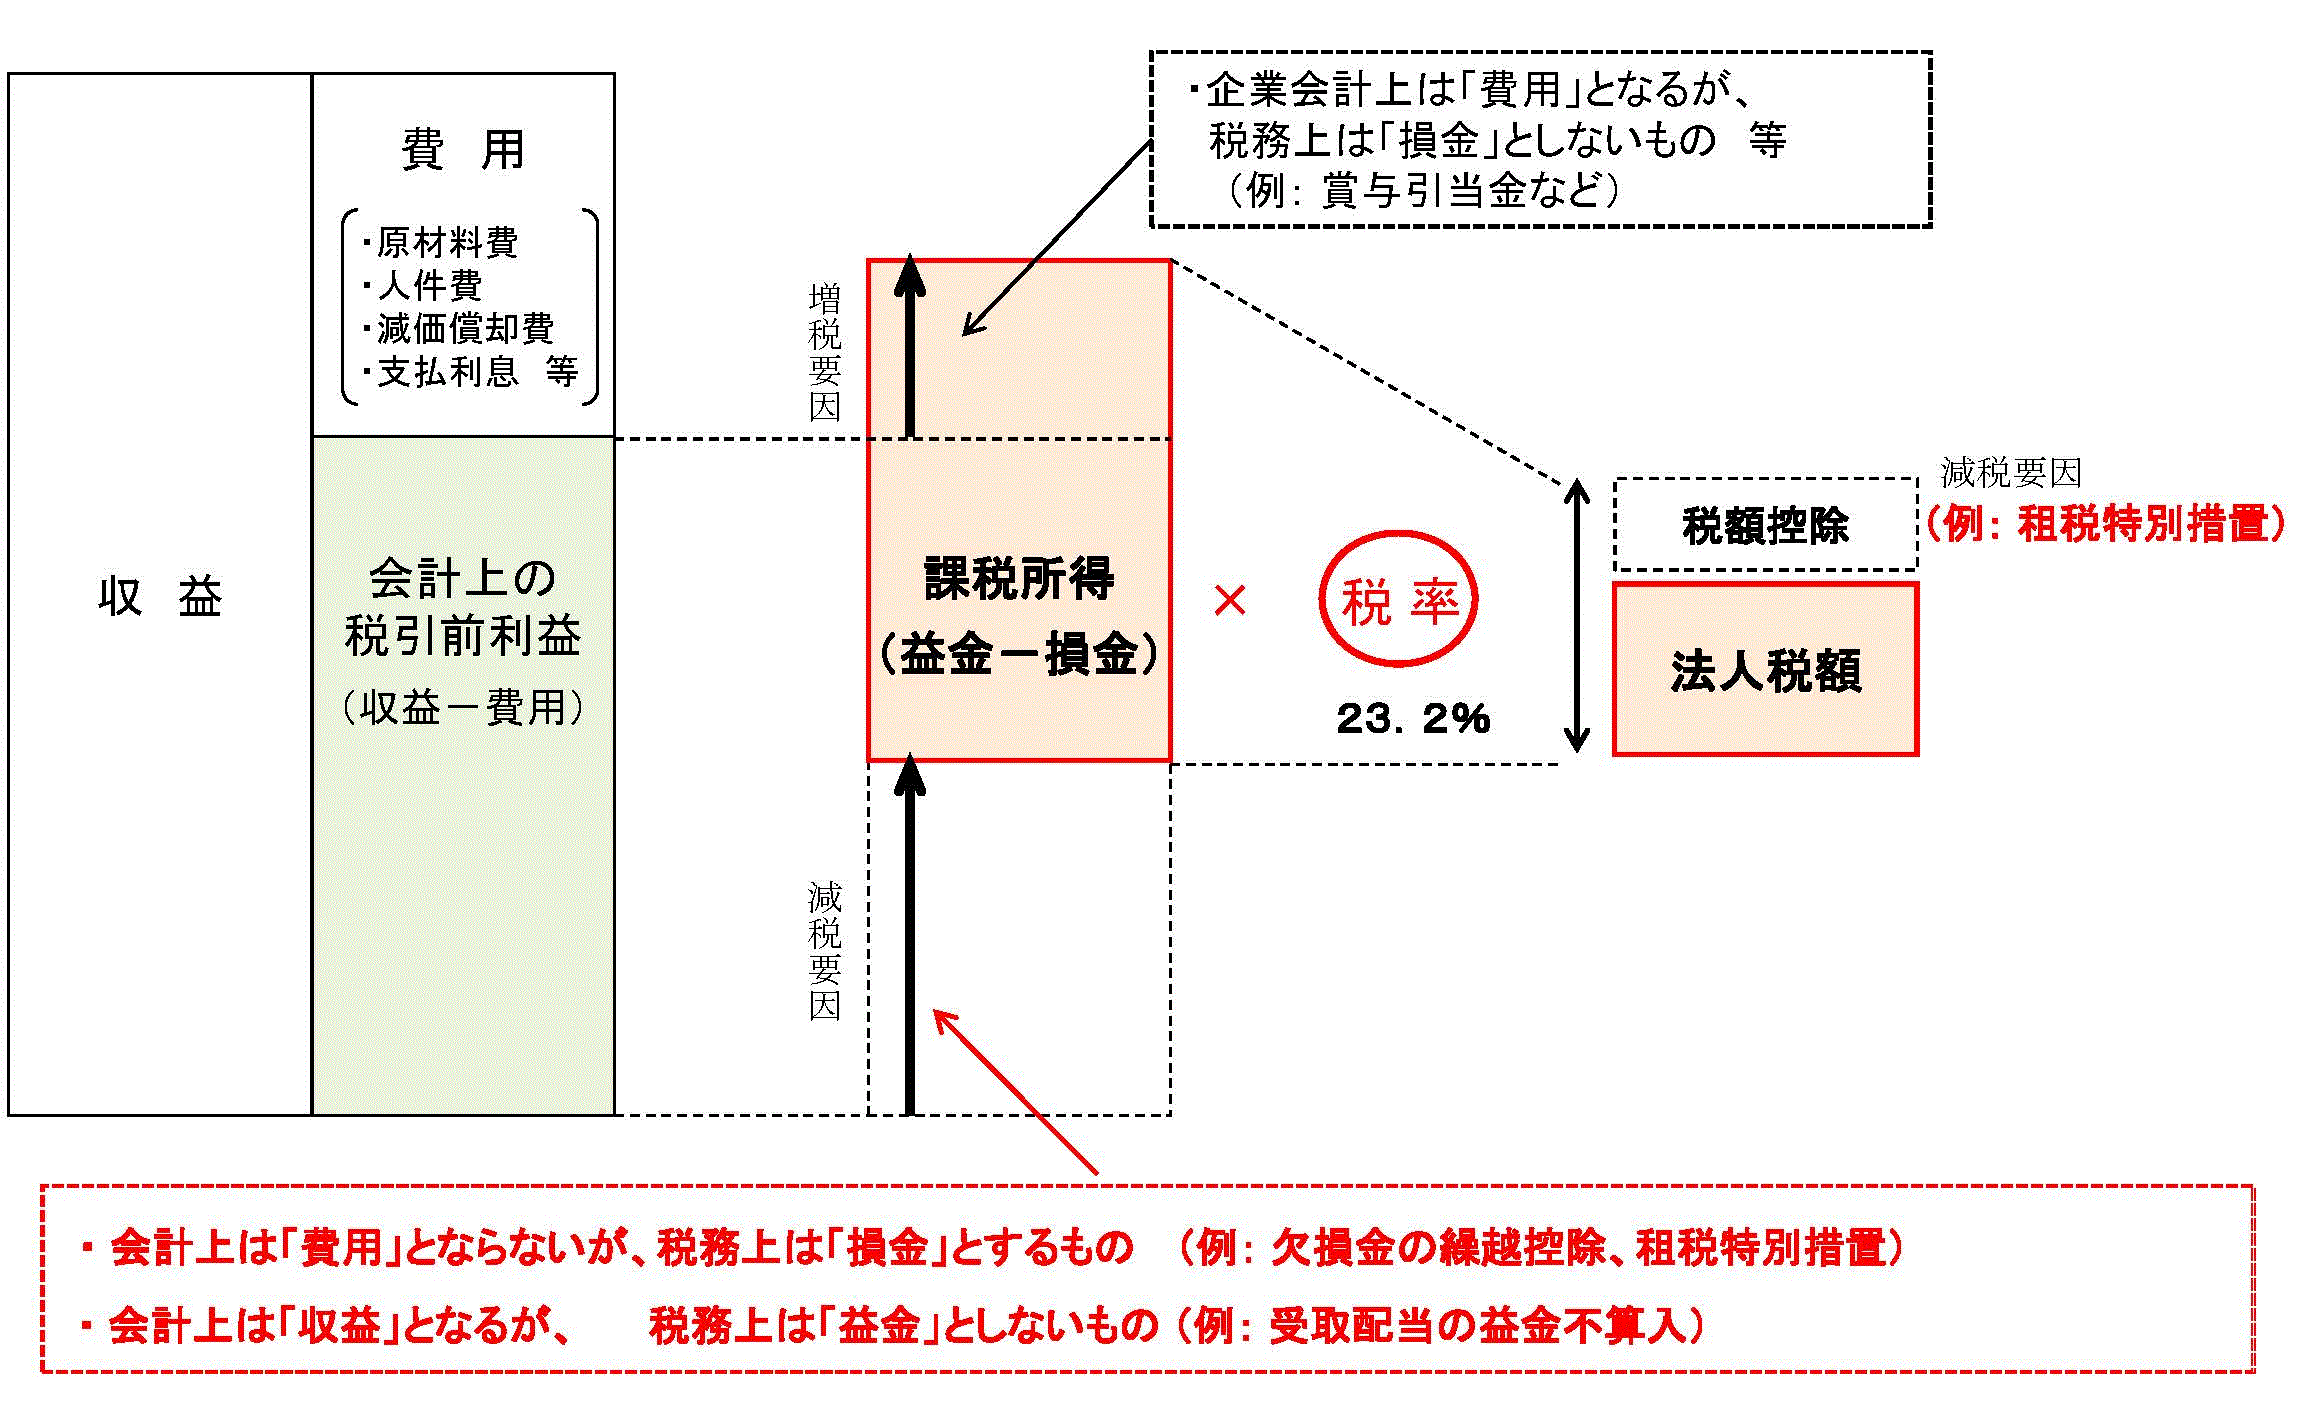
法人税の計算は、決算書上の「税引前当期純利益」にそのまま税率を掛けるわけではありません。会計上の収益・費用と、税法上の「益金(課税対象となる収入)」・「損金(経費として認められる支出)」にはズレがあるため、「確定決算基準」に基づき申告調整(加算・減算)を行って「課税所得」を算出します。
計算の基本ステップは以下の流れです。
- 課税所得の算出:益金総額 − 損金総額 = 課税所得金額
- 法人税額の算出:課税所得金額 × 法人税率 = 法人税額
- 税額控除の適用:法人税額 − 税額控除(試験研究費や賃上げ促進税制など) = 差引納付税額
ここで極めて重要になるのが、損金算入の仕組みです。たとえば役員に対する賞与や一定額を超える交際費、過度な役員報酬などは、会計上は費用として計上できても税法上は「損金不算入」となり、課税所得に足し戻されます。経費を使えば自動的に税金が減るわけではない点に注意が必要です。
企業の最終的な税負担力を測る指標としては「法定実効税率」が用いられます。これは法人税・法人住民税・法人事業税を合算し、事業税の損金算入効果を織り込んで算出する総合的な税率です。中小企業の場合、実質的な実効税率は約21%〜34%前後で推移します。
【データ比較】企業規模・所得別の法人税率と負担額シミュレーション
資本金規模や所得金額によって、適用される税率構造は大きく変わります。以下の比較表は、資本金1億円以下の中小法人と大法人、個人事業主の課税基準を整理したものです。
| 区分・事業形態 | 適用税率(国税部分) | 法定実効税率の目安 | 赤字時の最低負担(均等割) | 税務上の主な特徴 |
|---|---|---|---|---|
| 中小法人(年所得800万円以下) | 15.0%(軽減税率) | 約21%〜25% | 年約7万円〜 | 設立間もない企業や小規模企業向けに大幅な税負担軽減措置が適用。 |
| 中小法人(年所得800万円超部分) | 23.2%(本則税率) | 約30%〜34% | 年約7万円〜 | 800万円を超えた部分に対して通常税率が適用される階段設計。 |
| 大法人(資本金1億円超) | 23.2%(一律) | 約29.74%(外形標準課税あり) | 資本金等に応じ数十万〜百万円超 | 外形標準課税(付加価値割・資本割)が適用され、所得以外の要素でも課税。 |
| 個人事業主(参考) | 5%〜45%(超過累進税率) | 最大約55%(住民税合算) | 0円(所得ゼロなら非課税) | 利益が増えるほど急激に税率が上昇。給与所得控除などの概念はない。 |
※数値は標準税率ベース。自治体による超過税率や地方法人特別税の改定、事業規模により前後します。
【実態検証】赤字企業が直面する「均等割」の罠と申告スケジュール
現場で最もトラブルや勘違いが頻発するのが、「今期は赤字だから税務署への支払いはゼロで済む」という思い込みです。
法人税(国税)や法人税割は課税所得がゼロまたはマイナスであれば発生しません。しかし、自治体の行政サービスを利用する対価として課される「法人住民税の均等割」は、利益の有無に関係なく毎年納税義務が発生します。東京都23区や大半の地方都市において、資本金1,000万円以下・従業員50人以下の法人であれば、年間で最低7万円(都道府県民税2万円+市町村民税5万円)の納付書が必ず届きます。
SNSや税務相談の現場でも「売上が立っていない休眠状態なのに7万円の納付書が届いて驚いた」という声が毎年散見されます。事業を実質停止している場合でも、自治体に「休眠届」を正式に提出しない限り、均等割の請求は止まりません。
また、スケジュール面での期限管理も厳格です。
- 確定申告の期限:事業年度終了の日の翌日から2ヶ月以内(例:3月決算なら5月31日まで)。延長特例の申請をしていない限り、期限を1日でも過ぎると無申告加算税や延滞税が課されます。
- 中間申告の義務:前事業年度の確定法人税額が10万円を超える場合、事業年度開始から6ヶ月を経過した日から2ヶ月以内に中間申告・中間納付を行わなければなりません。資金繰り計画に組み込んでおかないと、期中の資金ショートを招く要因になります。
【税務戦略】合法的にキャッシュを残す法人税の節税対策と仕訳の基礎
法人税対策の基本は「無駄な出費をして経費を増やすこと」ではなく、「将来の投資や保障に資金を振り向けながら課税の繰り延べ・税額控除を活用すること」です。
有効性の高い合法的な節税アプローチには以下の手法があります。
- 経営セーフティ共済(中小企業倒産防止共済):掛金を月額最大20万円(年間240万円、累計800万円まで)全額損金算入可能。解約手当金の戻り時期を見極めた出口戦略が必須。
- 少額減価償却資産の特例:取得価額30万円未満の減価償却資産について、年間合計300万円まで一括で損金算入できる制度。
- 賃上げ促進税制などの特別控除:給与支給総額を前年度比で一定割合以上増やした企業に対し、法人税額の一定割合を直接控除する制度。所得から引くのではなく「税金そのものから直接引く」ため効果が非常に大きい。
- 青色申告による欠損金の繰越控除:発生した赤字(欠損金)を最長10年間にわたって繰り越し、翌期以降の黒字と相殺して税負担をゼロまたは大幅軽減する制度。
経理処理における仕訳の正確性も欠かせません。期中の中間納付時は「仮払法人税等」を用い、決算確定時に「法人税、住民税及び事業税」として費用計上した上で未払分を「未払法人税等」に振り替えるのが標準的な処理です。
【中間納付時】 (借方)仮払法人税等 300,000円 /(貸方)普通預金 300,000円 【決算確定時(当期税額が800,000円の場合)】 (借方)法人税、住民税及び事業税 800,000円 /(貸方)仮払法人税等 300,000円 (貸方)未払法人税等 500,000円
【プロの視点】ネットの誤解を暴く|法人化すべき人と見送るべき人の境界線
インターネット上では「年間利益が500万円を超えたら即法人化すべき」「経費が増えるから会社を作ったほうが絶対に得」といった極端な言説が散見されます。しかし、税務と実務の現場を精査すると、税率の単純比較だけでは見落としがちなコストが存在します。
法人化すると、役員報酬に対する社会保険料(健康保険・厚生年金)の会社負担分が約15%発生し、赤字でも均等割(約7万円)がかかり、さらに決算申告を税理士に依頼するための決算報酬(年間数十万円)が固定費として上乗せされます。所得税と法人税の差額だけで判断すると、トータルのキャッシュフローで逆に損をするリスクがあるのです。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼ 法人化・法人税の恩恵を最大化できる人:
- 個人事業の課税所得が800万〜900万円を安定して超えている事業主
- 役員報酬を家族に分散し、世帯全体の所得税率を下げたい事業者
- 取引先が大手企業であり、法人格(信用力・インボイス対応)が受注の必須条件となっている場合
- 事業資金を個人で浪費せず、会社内に内部留保して設備投資や事業拡大に再投資したい人
▼ 個人事業主のまま留まるべき人(法人化を見送るべき人):
- 年間利益が500万円未満で、業績の波が大きい事業主
- 利益のほぼ全額を毎月の生活費として個人口座から引き出したい人(法人の資金を私用で動かすと役員貸付金として税務リスクが発生)
- 社会保険料の追加負担や決算申告に伴う税理士費用の支払いに耐えられない小規模事業者
【法人税とは】に関するよくある質問(FAQ)
Q1:法人税はクレジットカードやQRコード決済で支払うことはできますか?
A1:国税である法人税は「国税クレジットカードお支払サイト」やダイレクト納付、各種スマホアプリ決済で納付可能です。ただし、決済手数料が別途発生する点や、地方税(法人住民税・事業税)は「eLTAX(地方税ポータルシステム)」経由など納付窓口が異なる点に留意してください。
Q2:役員報酬を期中で自由に変更して法人税を減らすことは可能ですか?
A2:原則として不可能です。役員報酬を経費(損金)にするには「定期同額給与(毎月同額)」である必要があり、事業年度開始から3ヶ月以内の改定ルールを守らなければなりません。期中に利益が出たからといって勝手に報酬を増額した場合、増額分は損金不算入となり法人税が課されます。
Q3:創業1年目で売上がほとんど立たなかった場合も確定申告は必要ですか?
A3:必須です。売上がゼロや赤字であっても、確定申告書を所轄税務署および都道府県・市区町村に提出しなければなりません。青色申告の承認を取り消されるリスクがあるほか、初年度に発生した赤字を次年度以降に繰り越すためにも申告は欠かせません。
まとめ:税制を味方につけて強い財務基盤をつくるために
法人税の仕組みは単なる「納税の手引き」ではなく、企業の現金をどのように残し、次の一手に投資していくかを決定づける重要な経営指標です。
「所得税との違い」「損金算入の範囲」「均等割の存在」「実効税率約30%のインパクト」を正しく把握した上で、無理な浪費による節税を避け、優遇税制や共済制度を賢く活用することが強い会社を作る土台となります。自社の利益推移とキャッシュフローを定期的にシミュレーションし、最適な税務戦略を組み立てていきましょう。 (出典: 法人 税 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
