住宅借入金等特別控除申告書の書き方完全ガイド【2026最新】
年末調整の書類が配られる時期になると、多くの住宅購入者を悩ませるのが「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」の記入です。特に初年度の確定申告を終え、会社での手続きがスタートする年末調整2年目の方は、手元に届いた見慣れない書類と銀行からの通知を前に「一体どこを書き写せばいいのか」と頭を抱えてしまうケースが後を絶ちません。
2026年の税制環境においても、住宅ローン控除(減税)は家計に数十万円単位のインパクトを与える極めて重要な制度です。単独ローンはもちろん、近年急増している夫婦ペアローンや連帯債務の按分計算、さらにはローンの借換え時の特殊な計算ルールまで、実務上のつまずきポイントを網羅した記入手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅借入金等特別控除申告書は「金融機関の残高証明書」の数値を指定の計算式に沿って転記するだけで誰でも自力で完成できる。
- 要点2:夫婦ペアローンや連帯債務は「負担割合」の掛け算を誤ると控除枠を使い切れないため、事前シミュレーションが必須。
- 要点3:万が一書類を紛失した場合も国税庁への再交付申請(e-Tax対応)で即座にリカバリー可能であり、提出遅延を防ぐ手順を押さえておくべきである。
【記入例・見本つき】住宅借入金等特別控除申告書はどこを見れば書ける?
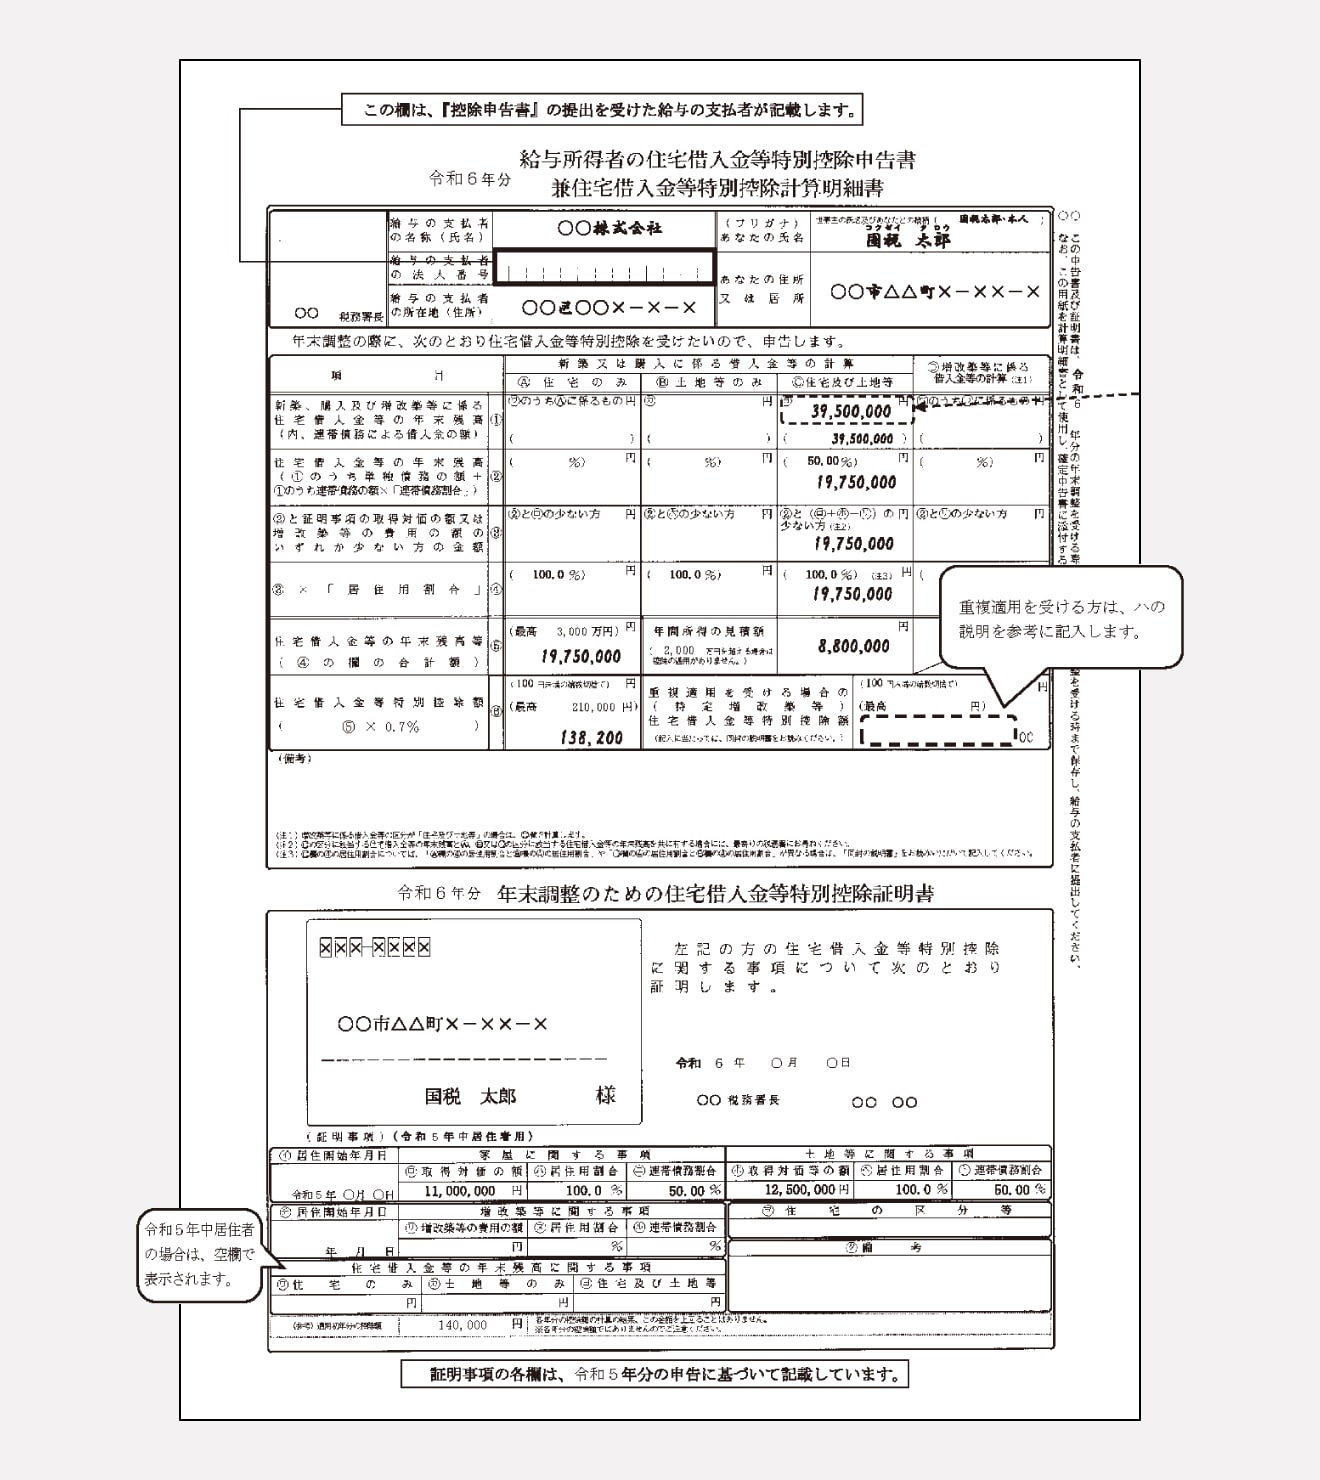
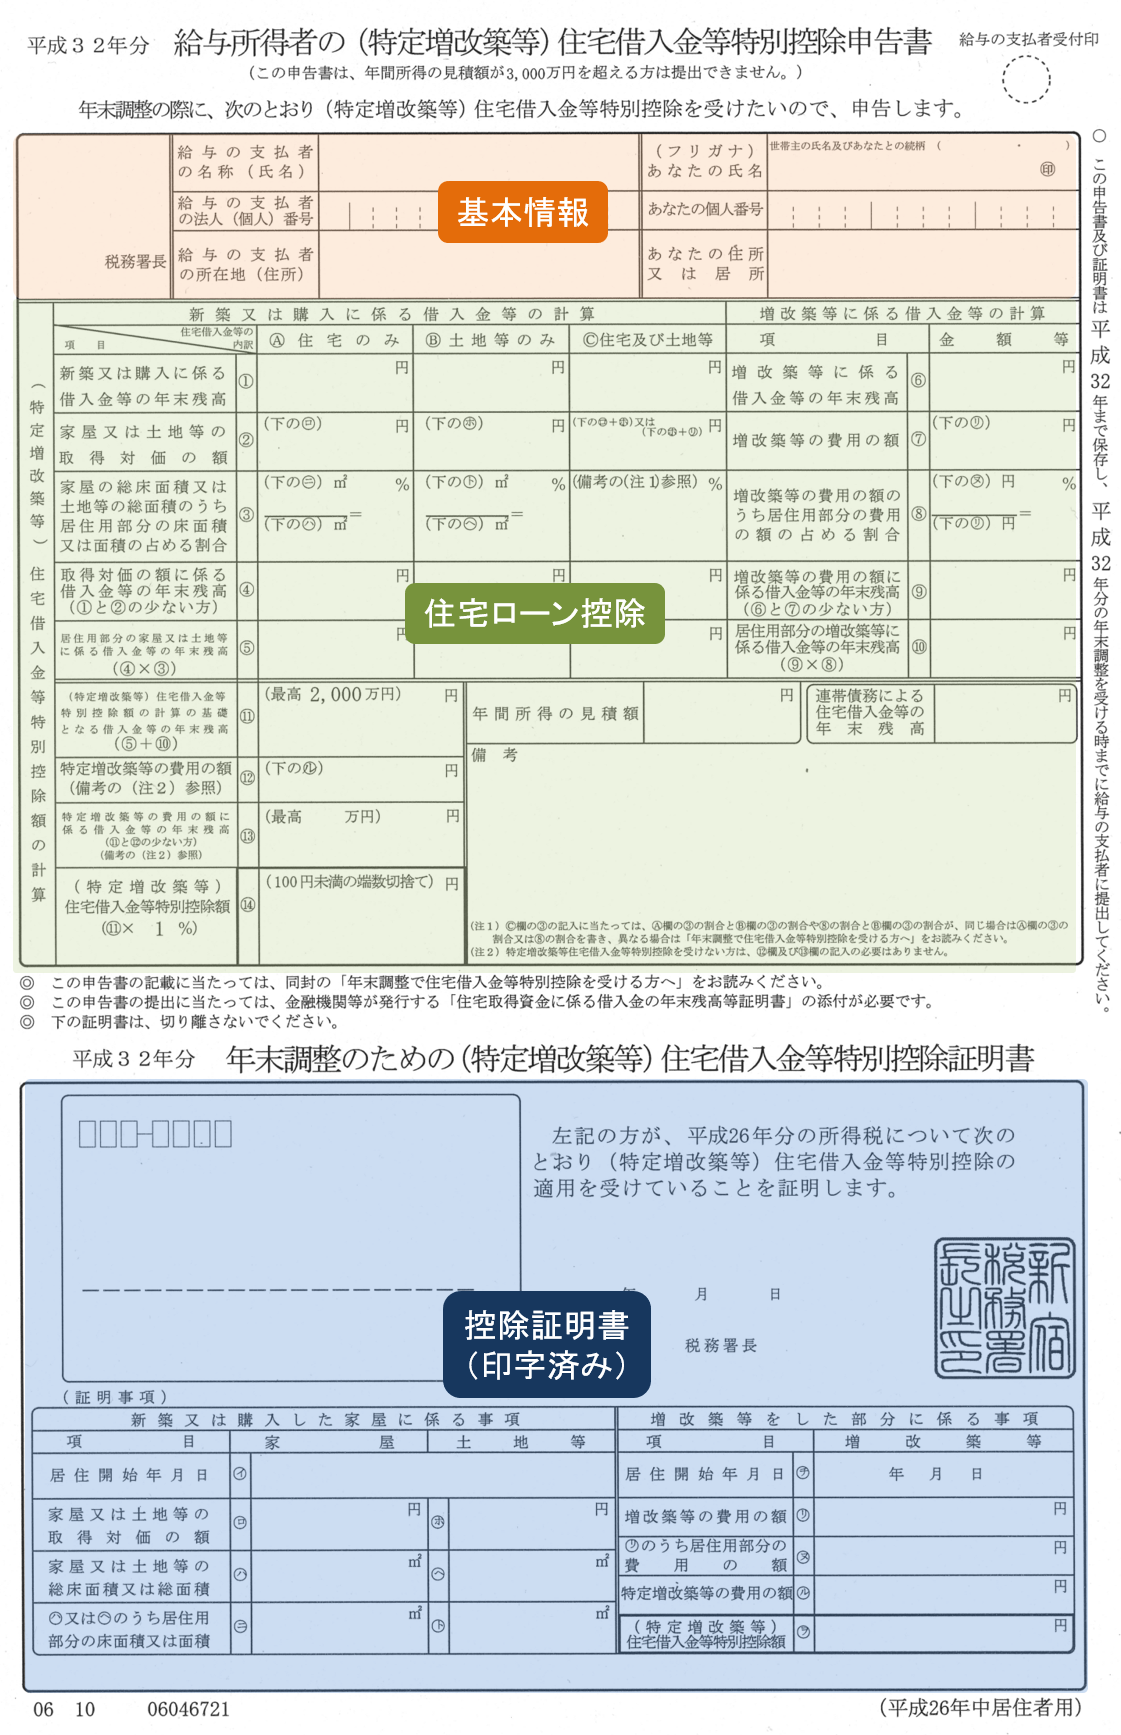
住宅借入金等特別控除申告書の記入で最も重要なのは、「税務署から送られてきた申告書兼証明書」と「金融機関から届く住宅取得資金に係る借入金の年末残高等証明書」の2枚を手元に並べることです。申告書の下半分(住宅借入金等特別控除証明書)には、前年の確定申告時に確定した物件情報(取得対価の額や居住開始年月日)がすでに印字されています。
記入作業の大半は、上半分にある「給与所得者の住宅借入金等特別控除申告書」の計算枠を埋めていく作業です。単独名義で一般的な住宅を購入した場合の基本フローは以下の4ステップで完了します。
ステップ1:新築又は購入に係る借入金等の年末残高(①欄)の記入
金融機関から10月〜11月頃に郵送されてくる「残高証明書」に記載された「年末残高見込額」をそのまま転記します。土地と建物のローンが分かれている場合は、証明書の明細に従って「住宅のみ」「土地等のみ」の各欄に正しく数値を振り分けて記入します。
ステップ2:家屋又は土地等の取得対価の額等の記入
申告書の下半分に印字されている「住宅借入金等特別控除証明書」の「家屋の取得対価の額」および「土地等の取得対価の額」の金額を、そのまま上の該当欄へ転記します。
ステップ3:控除対象となる借入金残高の確定
「借入金の年末残高」と「取得対価の額」を比較し、いずれか少ない方の金額を記入します。通常、借入残高が物件価格を上回っていなければ、金融機関の残高証明書の金額がそのまま採用されます。
ステップ4:控除額の計算(適用控除率の掛け算)
確定した借入金残高(100円未満切り捨て)に、適用される控除率(入居年により0.7%または1.0%)を掛けて控除額を算出します。この算出額が、今年の年末調整で所得税から直接差し引かれる税額控除額となります。
【徹底比較】単独ローン・ペアローン・連帯債務の処理パターン一覧
住宅ローンの契約形態によって、申告書の計算プロセスや添付書類の要件は大きく異なります。特に共働き世帯で主流となったペアローンや連帯債務は、記入ルールを混同しやすいため注意が必要です。
| 項目 | 単独ローン | 夫婦ペアローン | 連帯債務(フラット35等) |
|---|---|---|---|
| 契約本数と申告書 | 1本(各自1枚提出) | 2本(夫婦それぞれが1枚ずつ提出) | 1本(主債務者・連帯債務者が1枚ずつ提出) |
| 残高証明書の記載 | 本人の借入残高のみ記載 | 各自の個別ローン残高が記載 | 借入金総額が記載(按分が必要) |
| 連帯債務割合の計算 | 不要(割合100%) | 不要(個別契約のため按分なし) | 必要(負担割合を掛けて自己残高を算出) |
| 記入ミス発生率の傾向 | 極めて低い(単純転記) | 低(相手方の用紙への誤記入に注意) | 高(按分計算忘れ・持分超過の誤り多発) |
| 編集部の実務評価 | 最も手続きがシンプル | 残高証明書の取り違えさえ防げば容易 | 計算式の記入必須、事前の持分確認が生命線 |
上記の通り、夫婦ペアローンの場合は独立した2本の契約であるため、夫婦それぞれに税務署から申告書が届き、金融機関からも個別の残高証明書が届きます。自分の証明書を自分の申告書に転記するだけなので、計算自体は単独ローンと変わりません。
一方、ミスが集中するのが連帯債務です。残高証明書には借入総額(例えば5,000万円)が一括記載されているため、申告書の「連帯債務割合」欄にあらかじめ定めた負担割合(例:夫60%、妻40%)を明記し、自己の負担額(夫なら3,000万円)を正しく割り戻して計算しなければなりません。
【実態検証】現場で見えた年末調整のリアルな落とし穴とユーザーの声
SNSや税務相談窓口に寄せられるトラブル事例を分析すると、住宅ローン控除の手続きにおいて書類の送付時期や管理に関する焦りの声が毎年多数見受けられます。
「10月下旬になっても税務署から書類が届かない」「会社から提出を求められたが証明書が見当たらない」といった声は典型的です。税務署から送付される「住宅借入金等特別控除証明書」は、1年目の確定申告を行った年の10月中旬〜下旬頃に、残りの控除年数分(9年分または12年分)が一括して薄い緑色や青色の封筒で自宅へ郵送されます。
つまり、2年目以降は毎年税務署から新しく送られてくるのではなく、初回に送られてきた複数枚綴りの証明書から当年分を1枚ずつ切り取って使う仕組みになっています。この仕組みを知らずに「今年は届いていない」と勘違いしたり、まとめて紛失してしまったりするケースが非常に多いのが実態です。
万が一紛失してしまった場合でも、税務署窓口または国税庁のe-Tax(電子申請)を利用して「年末調整のための(特定増改築等)住宅借入金等特別控除証明書等の再交付申請書」を提出すれば再発行が可能です。ただし、申請から手元に届くまで通常1週間〜2週間程度を要するため、紛失に気づいた時点で即座に手続きを行う必要があります。
一般に知られていない盲点|借換え時の残高計算と2026年改正ポイント
より有利な金利を求めて住宅ローンの借換えを行った場合、申告書の計算方法には特別なルールが適用されます。これを理解していないと、控除額の過大申告として後から追徴課税を受けるリスクが生じます。
借換え時の残高調整計算ルール
借換え直前の「旧ローンの残高」よりも「新ローンの借入額」が大きくなった場合(諸費用などを新ローンに上乗せして借り換えた場合など)、新ローンの年末残高をそのまま申告書に記入することはできません。以下の算式を用いて控除対象額を按分圧縮する必要があります。
【計算式】:対象残高 = 新ローンの年末残高 × (借換え直前の旧ローン残高 ÷ 新ローンの借入総額)
この計算を経ずに新ローンの満額で控除を申請してしまうミスが税務調査等で頻発しているため、諸費用込みで借り換えた方は必ず乗率を算出して適用しなければなりません。
2026年最新の税制環境と控除期間の注意点
住宅ローン減税は数次の法改正を経ており、入居時期によって借入限度額や控除率(1.0%または0.7%)、控除期間(10年または13年)が細かく分かれています。2024年以降に入居した新築住宅においては、原則として「省エネ基準適合住宅」以上の環境性能が必須要件となっており、証明書に印字された住宅区分ごとの上限枠を遵守した計算が求められます。
【控除額の試算】年末調整での還付金計算例と振り込み時期
実際に書類を提出した後、いくら税金が戻り、それはいつ手元に入るのかという点は、多くの給与所得者にとって最大の関心事です。
控除額のシミュレーション例
条件:夫婦共働き・連帯債務(負担割合50:50)、年末時点のローン総残高4,000万円(控除率0.7%・新築長期優良住宅)、夫の課税所得に応じた所得税額25万円の場合。
- 夫の対象借入残高:4,000万円 × 50% = 2,000万円
- 本年の最大控除額:2,000万円 × 0.7% = 14万円
- 所得税からの還付:所得税額25万円 > 控除額14万円となるため、14万円全額が還付
もし所得税から引ききれなかった控除枠がある場合は、翌年度の個人住民税から自動的に控除(上限額あり)されるため、申告書を正しく提出しておけば控除枠が無駄になることはありません。
還付金はいつ戻ってくるのか?
年末調整による還付金は、勤務先の給与計算サイクルに応じて12月の給与支給日または翌年1月の給与支給日に、月給と合算されて口座へ振り込まれます。給与明細の「年末調整還付金」や「年調税額」といった項目で実際の還付金額を確認することができます。
【住宅借入金等特別控除申告書の書き方】に関するよくある質問(FAQ)
Q1:初年度(1年目)も年末調整で住宅ローン控除を申請できますか?
A1:初年度は年末調整での手続きはできません。入居した翌年の2月16日〜3月15日の間に、税務署へ確定申告を行う必要があります。確定申告を行うことで、2年目以降に使用する控除申告書が税務署から発行されます。
Q2:連帯債務の場合、妻(夫)の申告書を添付して会社に提出する必要がありますか?
A2:はい、原則として連帯債務者の控除申告書や残高証明書のコピー、およびお互いの負担割合を証明する書類の提示を勤務先から求められます。勤務先の案内に従って双方の書類を揃えて提出してください。
Q3:申告書の書き方を間違えて会社に提出してしまった場合はどうすればいいですか?
A3:勤務先の年末調整の再計算期間(通常12月中旬〜下旬頃まで)であれば、社内の担当部署(総務部や人事労務部)に申し出ることで修正が可能です。万が一年末調整に間に合わなかった場合でも、翌年1月以降に自身で確定申告(還付申告)を行えば正しい金額を取り戻せます。
Q4:転勤で一時的に引っ越すことになった場合、控除は継続できますか?
A4:単身赴任で家族が居住を継続する場合はそのまま控除を受けられますが、家族全員で転居した場合は一時的に適用外となります。ただし、事前に税務署へ「転任の命令等により居住しないこととなる旨の届出書」を提出しておけば、再入居した年から残存期間分の控除を再開できます。
まとめ:正確な記入と早期の準備で確実な税額控除を
住宅借入金等特別控除申告書は、専門用語や複雑な計算式が並んでいるように見えますが、仕組みを分解すれば「証明書の金額を決められたルールに従って書き写す」シンプルな作業です。
特に連帯債務やペアローンを利用している世帯、直近で借換えを実行した世帯は、本記事で解説した計算手順を今一度確認し、計算の重複や控除枠の計算漏れがないよう注意を払ってください。書類の不備や紛失があった場合でも落ち着いて再発行等のリカバリーを行い、大切な税額控除を確実に手に入れましょう。 (出典: 住宅 借入金 等 特別 控除 申告 書 の 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
