後期高齢者医療制度の2割負担条件と2026年保険料の落とし穴
75歳の誕生日を迎えると、すべての人がそれまで加入していた国民健康保険や企業の健康保険組合から離脱し、独立した公的医療保険である後期高齢者医療制度へ移行します。少子高齢化に伴う現役世代の負担軽減と医療費適正化を背景に、窓口負担の見直しや保険料引き上げが段階的に進められており、医療機関にかかる際の負担割合や毎月の保険料計算に大きな関心が集まっています。
とくに窓口負担が「1割」から「2割」へ切り替わる所得基準や、2024〜2026年度にかけて実施された保険料率改定の激変緩和措置の終了などは、高齢期を迎える当事者だけでなく現役世代の家族にとっても家計を左右する重要テーマです。制度の仕組みと知っておくべき手続きの要点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口負担は「1割・2割・3割」の3段階。単身で年金収入等200万円以上(複数世帯320万円以上かつ住民税課税)が2割負担のボーダーライン。
- 要点2:2026年度は保険料の所得割率引き上げに伴う経過措置が順次終了し、一定以上の所得がある世帯では実質的な負担増が確定。
- 要点3:75歳到達で自動加入となる一方、子どもの扶養に入っていた親は新たに単独で保険料が発生するため、世帯全体での支出見直しが必須。
【2026年最新】後期高齢者医療制度の窓口負担|2割・3割になる年収基準と判定の仕組み
後期高齢者医療制度における医療費の窓口負担割合は、原則「1割」ですが、一定以上の所得がある世帯は「2割」、現役並みの所得がある世帯は「3割」と定められています。多くの受診者が直面する疑問が、「自分は2割負担の対象になるのか」という判定基準です。
窓口負担が2割となる条件は、「同じ世帯の後期高齢者の中で住民税の課税所得が28万円以上」かつ「年金収入+その他の合計所得金額が単身世帯で200万円以上(複数世帯の場合は合計320万円以上)」を満たした場合です。厚生労働省の統計によると、この基準により後期高齢者全体の約2割強が2割負担に該当しています。
一方、医療費が3割負担となる現役並み所得者の年収基準は、住民税課税所得が145万円以上かつ単身世帯で年収383万円以上(複数世帯で520万円以上)と設定されています。自営業の事業所得や不動産売却益、株式の配当金(確定申告した場合)などがあると、年金以外の収入が合算されて判定が1割から2割、あるいは3割へと跳ね上がるため注意が必要です。
| 負担割合 | 判定基準(所得・年収要件の目安) | 対象者の割合(全国推計) | 編集部の見解・注意点 |
|---|---|---|---|
| 1割負担(一般・低所得) | 住民税非課税世帯、または課税所得28万円未満、年金収入等200万円未満(単身) | 約70% | 大半の年金生活者が該当。定期受診時の自己負担を最も低く抑えられる基本区分。 |
| 2割負担(一定以上所得) | 課税所得28万円以上 + 年金等収入200万円以上(単身)/320万円以上(2人以上) | 約20% | 配偶者のパート収入や私的年金の受取額によって1割から引き上がる境界線上にいる世帯が多い。 |
| 3割負担(現役並み所得) | 課税所得145万円以上 + 年収383万円以上(単身)/520万円以上(2人以上) | 約10% | 現役世代と同等の負担。資産売却などで一時的に所得が跳ね上がった年も対象化されるリスクあり。 |
保険料計算の仕組みと2026年度改定が家計に与える影響
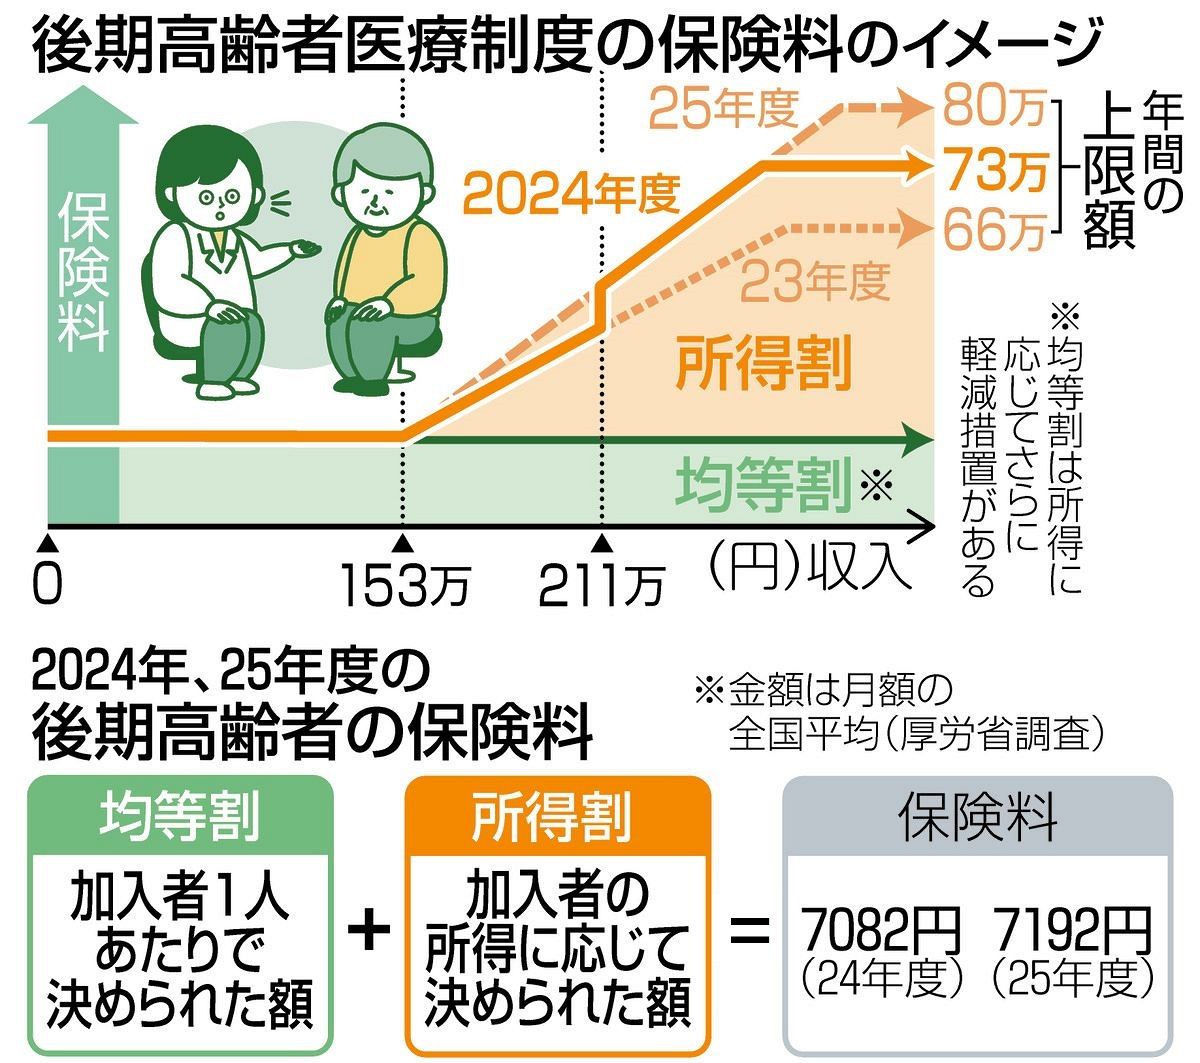
後期高齢者の保険料は、都道府県ごとに設置されている後期高齢者医療広域連合が算定基準を定めています。保険料は「全員が均等に負担する均等割額」と「所得に応じて負担する所得割額」の合計で構成されます。
医療保険制度改革プログラムに基づき進められた保険料改定では、年金収入211万円超の層を対象に所得割率の引き上げが行われました。導入初期に設けられていた賦課限度額の引き上げや所得割率の激変緩和措置が段階的に終了したため、中所得以上の世帯では前年比で年間数万円規模の保険料増を実感するケースが生じています。
保険料の支払いは、原則として年金からの天引き(特別徴収)となります。年金額が年額18万円未満の場合や、介護保険料との合算額が年金受給額の2分の1を超える場合は、市区町村から届く納付書や口座振替(普通徴収)で個別に納める必要があります。
【実態検証】75歳到達時の保険証切り替えとマイナ保険証・資格確認書のリアルな現場
「75歳になったら何か申請手続きをしなければ保険証が使えなくなるのか」という不安を抱える人は少なくありません。実際の現場オペレーションでは、75歳の誕生日の前月までに、お住まいの自治体(後期高齢者医療広域連合)から自動的に新しい案内が郵送されます。原則として加入手続きのための窓口申請は不要です。
現在、従来の健康保険証の新規発行は終了しており、医療機関の受診はマイナ保険証または資格確認書を利用する運用へ完全にシフトしています。現場の医療機関や薬局を取材すると、以下のような実態が浮き彫りになっています。
マイナンバーカードの保険証利用登録を済ませている場合は、75歳以降も手元のマイナンバーカードをそのまま医療機関の顔認証付きカードリーダーにかざすだけで、自動的に後期高齢者医療制度の資格情報に切り替わります。一方、マイナンバーカードを所持していない、あるいは保険証利用登録をしていない高齢者には、申請なしで「資格確認書」が無償交付されます。有効期間内であれば従来の保険証とまったく同じように窓口提示で受診可能です。
家族の扶養から外れるメリット・デメリット|知っておくべき税金と社会保険の真実
後期高齢者医療制度において、最も大きな制度的ギャップが生じるのが「子どもなど現役世代の健康保険の被扶養者だった人」です。75歳を迎えた当日に被用者保険(会社の健保組合や協会けんぽ)の扶養から強制的に外れ、独立した被保険者となります。
【社会保険上のデメリットと対策】
それまで保険料の自己負担がゼロ円だった被扶養者であっても、75歳以降は自身で後期高齢者医療保険料を支払わなければなりません。元被扶養者に対しては、加入から2年間は均等割額が5割軽減され、所得割額が課されない特例措置が用意されていますが、固定支出がゼロからプラスに転じる点は見逃せません。
【税金面でのメリットと誤解の解消】
一方で、よくある誤解が「社会保険の扶養から外れると、子どもの所得税や住民税の扶養控除(扶養親族)からも外れてしまうのではないか」という点です。これは明確な誤りです。社会保険の扶養と税法上の扶養控除は完全に別制度であり、75歳を超えても所得要件(合計所得金額48万円以下=年金収入のみなら158万円以下)を満たしていれば、子どもは引き続き「特定扶養親族」や「同居老親等」としての手厚い税額控除を受けられます。
医療費が高額になったらどうする?高額療養費限度額と限度額適用認定証の申請手順
長期の入院や高額な手術が必要になった場合でも、1か月の自己負担額を一定の上限に抑える高額療養費制度が適用されます。75歳以上の区分は現役世代よりも上限額が低く設定されており、外来受診だけの個人上限額(外来年間上限含む)と世帯全体の入院合算上限額の2段階で保護されます。
所得区分ごとの1か月あたりの自己負担限度額は以下の通りです。
- 一般(1割負担):外来個人上限 18,000円(年間上限14.4万円)/世帯合算上限 57,600円
- 一定以上所得(2割負担):外来個人上限 18,000円/世帯合算上限 57,600円
- 現役並み所得(3割負担・年収約370万〜約770万円層):80,100円+(総医療費-267,000円)×1%
窓口での支払いを最初から限度額までに抑えたい場合、マイナ保険証を利用していれば情報連携により事前の手続きなしで限度額が適用されます。マイナ保険証を使わない世帯で、住民税非課税または3割負担の一部区分に該当する場合は、市区町村の後期高齢者医療窓口で限度額適用認定証(または限度額適用・標準負担額減額認定証)の事前申請が必要です。
一般に知られていない盲点とネットの誤解|人間ドック補助金と葬祭費の支給手続き
後期高齢者医療制度は医療費の給付にとどまらず、自治体ごとの広域連合が独自に提供する福祉給付や検診補助が充実しています。しかし、これらの多くは「申請しなければ受け取れない」仕組みになっており、知らずに権利を失っているケースが散見されます。
1. 人間ドック・脳ドックの費用補助金
多くの広域連合では、生活習慣病の重症化予防を目的に、人間ドック受診費用の1万円〜2万円程度を助成する補助金制度を設けています。市区町村が実施する通常の健康診査(後期高齢者健診)は原則無料ですが、より精密な検査を希望する場合、提携医療機関で受診する前に広域連合または役所窓口へ申請書を提出することで助成を受けられます。
2. 葬祭費の支給手続き(忘れがちな給付金)
被保険者が亡くなった際、葬儀を行った施主(喪主)に対して3万円〜5万円程度の「葬祭費」が支給されます。葬儀費用の領収書や会葬礼状、振込先口座情報を持参して申請します。時効は「葬儀を行った日の翌日から2年」と法律で定められており、相続手続きの混乱の中で申請を失念しないよう注意が必要です。
【後期高齢者】に関するよくある質問(FAQ)
Q1:75歳になると誕生月の何日から新しい負担割合が適用されますか?
A1:75歳の誕生日当日から後期高齢者医療制度の被保険者となり、その日以降の受診分から新しい保険証・負担割合が適用されます。月の途中で75歳になった場合、その月の初日から誕生日前日までは従来の国保や健保、誕生日当日から月末までは後期高齢者医療制度として日割り等の計算が行われます。
Q2:窓口負担が2割になるか1割になるかは毎年見直されますか?
A2:毎年見直されます。毎年6月に前年の所得が確定した後、広域連合が判定を行い、毎年8月1日から翌年7月31日まで適用される負担割合が決定します。前年に不動産売却や一時所得があった場合は一時的に2割や3割へ上がり、翌年に所得が落ち着けば再び1割に戻ります。
Q3:親が75歳になったとき、子どもの会社の健康保険組合で何か手続きは必要ですか?
A3:被保険者本人(親)の後期高齢者への移行は自動で行われますが、親を扶養に入れていた子ども側の勤務先では「被扶養者異動届(扶養削除の手続き)」を健保組合に提出する必要があります。会社側の資格喪失手続きを怠ると、後から保険給付の返還トラブルが生じるおそれがあるため速やかに担当部署へ届け出てください。
まとめ:75歳からの医療費・保険料で損をしないための実践ポイント
75歳以降の後期高齢者医療制度は、現役世代に比べて窓口負担や高額療養費の自己負担上限が手厚く設計されている一方、所得判定の基準やマイナ保険証への移行環境、扶養解除に伴う保険料の発生など、事前の把握が不可欠なポイントが複数存在します。
とりわけ年金以外の副収入や資産売却がある年度は、翌年8月からの窓口負担割合が1割から2割・3割へと変動する可能性を想定しておかなければなりません。また、人間ドック補助や葬祭費のような請求型の給付金は、制度を知っている人だけが恩恵を受けられます。お住まいの自治体から届く通知書を定期的に確認し、世帯全体の医療・介護コストを最適化していく姿勢が求められます。 (出典: 後期 高齢 者(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
