資本準備金と資本金の違いとは?節税メリットや取り崩し手続きを徹底解説
会社設立時や大型の資金調達時、出資金を全額「資本金」にするか、一部を「資本準備金」に振り分けるかで、その後の税負担や経営の柔軟性は劇的に変わります。事業規模の拡大を急ぐ新興企業から堅実経営を目指す中小企業まで、資本政策におけるバランス取りは財務戦略の根幹と言っても過言ではありません。
会社法上の法的な位置づけから、税務上のボーダーラインである「1,000万円」の壁、さらには業績悪化時の欠損填補や配当原資の確保に至るまで、実務担当者が押さえておくべきルールは多岐にわたります。曖昧な理解のまま処理を進めると、無用な税負担や煩雑な法的手続きに追われる事態になりかねません。制度の基本構造から現場で直面する実務上の留意点までを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:資本準備金は出資額の最大2分の1まで積立可能であり、資本金を抑えることで法人住民税均等割や消費税などの節税効果を最大化できる。
- 要点2:資本金と異なり登記変更なしで欠損填補や配当原資への振替が可能だが、取り崩しには株主総会決議や約1ヶ月の債権者保護手続きが必須。
- 要点3:スタートアップの資金調達では機動的な減資や欠損処理のバッファとして機能する一方、許認可要件や対外信用力とのバランス調整が成否を分ける。
【徹底比較】資本準備金と資本金の違い|法的位置づけと役割を解剖
会社法第445条第1項では「株式会社の資本金の額は、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする」と規定されています。しかし、同条第2項および第3項の特例により、払込金額の2分の1を超えない額を資本金として計上せず、資本準備金として積み立てることが認められています。
両者の決定的な差異は、企業の「対外的な顔」として登記簿(履歴事項全部証明書)に載るか、それとも「内部留保に近い安全弁」として柔軟に動かせるかという点にあります。資本金は一度登記すると減資手続きなしには減額できませんが、資本準備金は登記簿に直接金額が記載されないため、機動的な財務戦略に活用されます。
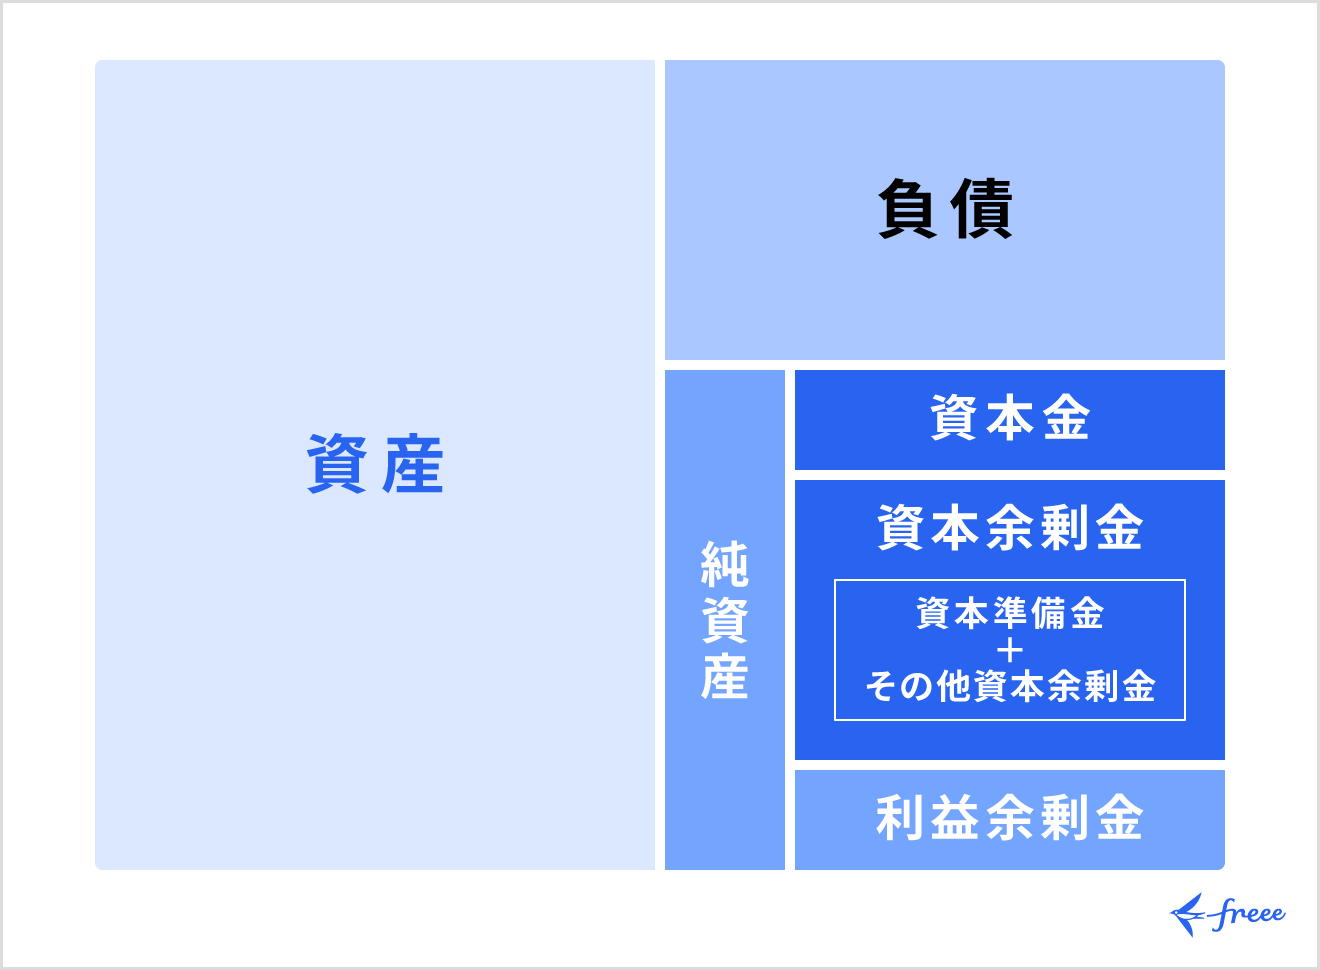
また、会計上の区分として「資本剰余金」という大きな枠組みの中に、会社法で積立が義務付けられている「資本準備金」と、それ以外の「その他資本剰余金」が存在します。株主への直接的な配当原資にできるのは「その他資本剰余金」のみであるため、資本準備金を配当に充てる際は、一度その他資本剰余金へ振り替えるプロセスを経る必要があります。
| 項目 | 資本金 | 資本準備金 | その他資本剰余金 |
|---|---|---|---|
| 商業登記簿への記載 | 必須(公開情報) | なし(決算書のみ) | なし(決算書のみ) |
| 積立の上限ルール | 出資額の100%まで | 出資額の50%(2分の1)まで | 準備金取り崩し等で発生 |
| 株主配当への直接充当 | 不可 | 不可(振替が必要) | 可能(配当原資となる) |
| 金額変更時の登記費用 | 登録免許税(3万円〜)が発生 | 原則不要(法務局への登記なし) | 原則不要 |
| 主な戦略的役割 | 信用力の誇示・許認可の取得 | 税務コスト抑制・欠損の補填原資 | 機動的な株主還元・自己株式取得 |
なぜあえて資本金にしないのか?企業が享受できる4大節税メリット
起業家や財務責任者が資本金の全額組み入れを避け、資本準備金を活用する最大の動機は「税制上の優遇措置」を維持することにあります。日本の税法は資本金の額面に応じて段階的に税負担が重くなる構造を採用しているためです。
第1に、設立時の「資本金1,000万円未満」による消費税の免税事業者判定です。資本金が1,000万円未満であれば、設立第1期目の消費税納税義務が原則として免除されます(※特定期間の売上高等による例外あり)。例えば1,500万円の出資を受ける場合でも、資本金750万円・資本準備金750万円と配分すれば、この免税メリットを享受できます。
第2に、地方税である「法人住民税均等割」の圧縮です。赤字であっても毎年定額で課税される均等割は、資本金等の額に応じて7万円から数百万円規模まで跳ね上がります。資本金の額を1,000万円以下、あるいは1,000万円超〜1億円以下に抑えることで、固定的な固定費負担を大幅に削減可能です。
第3に、中小企業向け特例税制(年800万円以下の所得に対する法人税軽減税率や少額減価償却資産の特例)の適用要件です。多くの優遇税制は「資本金1億円以下」を条件としています。将来の増資を見越して資本金を低めに設定し、資本準備金に退避させておくことで、長期間にわたり中小企業向けの税制優遇を手放さずに済みます。
第4に、外形標準課税の対象外(資本金1億円以下)を維持できる点です。赤字でも付加価値額や資本割に対して課税される外形標準課税は、スタートアップや成長投資中の企業にとって重い足枷となります。資本準備金の活用は、成長のための巨額資金を調達しつつ、過度な税負担を回避する防壁として機能します。
【実務フロー】資本準備金の取り崩しと仕訳例|減資・欠損填補の手続き
事業の赤字が累積して繰越利益剰余金がマイナスになった場合や、株主への配当を実施したい場合、資本準備金を取り崩して活用します。この手続きは会社法第448条に基づき厳格に行われます。
取り崩しの標準的な実務フローは以下の通りです。
- 株主総会の普通決議:減少する資本準備金の額および効力発生日を決議(会社法第448条第1項)。
- 債権者保護手続き:官報への公告および知れている債権者への個別催告を実施。最低1ヶ月以上の異議申立期間を設ける必要があります。
- 効力の発生・振替処理:異議申立期間が満了し、異議がなければ効力発生日に会計上の振替を実行。
商業登記簿上の資本金額を変更しない「準備金の減少」のみであれば、法務局への変更登記申請や登録免許税の納付は不要です。この点が資本金の減資(登録免許税3万円〜)と大きく異なる実務上のメリットです。
具体的な会計仕訳の例を挙げます。累積赤字(繰越利益剰余金のマイナス500万円)を埋めるため、資本準備金500万円を取り崩して「欠損填補」を行う場合、以下のような2段階の会計処理が一般的です。
【ステップ1:資本準備金をその他資本剰余金へ振り替える】
(借方)資本準備金 5,000,000円 /(貸方)その他資本剰余金 5,000,000円
【ステップ2:その他資本剰余金で繰越利益剰余金のマイナスを補填する】
(借方)その他資本剰余金 5,000,000円 /(貸方)繰越利益剰余金 5,000,000円
また、将来の事業拡大に合わせて信用力を高めたい場合は、株主総会の普通決議を経て資本準備金を資本金へ組み入れることも可能です(会社法第448条)。この場合は資本金が増加するため、効力発生日から2週間以内に法務局で変更登記を行う必要があります(登録免許税は増加額の1,000分の7、最低3万円)。
【実態検証】スタートアップの現場で起きている資本政策のリアルと落とし穴
ベンチャーキャピタル(VC)やエンジェル投資家からエクイティファイナンスを実施するスタートアップにおいて、資本準備金の配分比率は単なる会計処理を超えた死活問題です。現場の起業家からは「調達額の全額を資本金にしてしまい、創業2年目で外形標準課税の対象になってキャッシュが枯渇しかけた」「登記費用を節約するため上限いっぱいの2分の1を準備金にした」といった声が頻繁に聞かれます。
シリーズAやシリーズBなどのラウンドで数億円規模の調達を行う場合、払込金の50%を資本準備金に計上するのはデファクトスタンダードとなっています。しかし、ここにも見落としがちな実務上の摩擦が存在します。
第一の摩擦は、「会社法445条第3項の積立限度額」にまつわる誤解です。「資本金の4分の1に達するまで」という規制(会社法第445条4項)は、利益から積み立てる「利益準備金」と合わせた法定準備金全体のルールであり、出資時の資本準備金計上(2分の1上限)とは別枠です。この2つの条文を混同し、法務・税務チェックで手戻りが発生するケースが散見されます。
第二の摩擦は、債権者保護手続きにかかる「タイムラグ」です。IPO直前や大型の融資審査の直前に「見栄えを良くするために累積赤字を消したい」と急遽取り崩しを決定しても、官報公告の掲載から異議申立期間の満了まで最低でも約1.5ヶ月を要します。期末ギリギリに動いても決算期内に処理が完了せず、監査法人との調整に追われるトラブルが現場では後を絶ちません。
一般に知られていない盲点とネットの誤解|「資本金が大きい=安心」の嘘
ビジネスマッチングサイトやSNS上では「資本金1億円以上の企業は信頼できる」「資本金が多いほど銀行融資に有利」という言説が依然として根強く流通しています。しかし、財務諸表を精査するプロフェッショナルの視点は大きく異なります。
金融機関の与信担当者やVCの投資委員会が見ているのは、資本金の単一項目ではなく、資本金・資本準備金・利益剰余金を合算した「純資産の部全体の厚み(自己資本比率)」です。資本金が1,000万円でも、資本準備金が9,000万円あれば、企業が拠出した資本総額は1億円であり、純資産としての体力に何ら変わりはありません。
むしろ、資本金を形式的に1億円まで膨らませた結果、税負担が跳ね上がり、キャッシュフローを圧迫して債務超過に陥るリスクの方が深刻です。過去の高度経済成長期に存在した「有限会社300万円・株式会社1,000万円」という最低資本金規制が撤廃された現在において、過剰な資本金計上は合理性を欠くケースが目立ちます。
ただし、建設業や労働者派遣業など、特定の事業許認可において「基準資産額(資本金等の下限)」が明確に定められている業界では、形式的な資本金額が事業継続の生命線となります。制度の枠組みを無視した画一的な準備金化は避けるべきです。
【プロの結論】資本準備金を厚くすべき企業・資本金に組み入れるべき企業
資本構成の最適化において、どちらを選択すべきかの判断基準を明確に整理しました。
▼ 資本準備金を最大限(50%)計上すべき企業
- 数千万円〜数億円規模の外部資金調達を行うスタートアップ:税制上の優遇措置(中小企業特例)を維持し、将来の機動的な欠損補填スペースを確保する必要があるため。
- 初期投資が大きく、黒字化までに数期の赤字を見込む企業:将来の累積赤字を一掃するための取り崩し余力を残しておく必要があるため。
- BtoCビジネスやWebサービスなど、取引先審査で「登記簿上の資本金額」が重視されない事業体。
▼ 資本金の割合を高く(100%近く)組み入れるべき企業
- 許認可の要件に資本金要件が存在する企業:派遣事業(資産要件あり)、一般建設業、旅行業、有料職業紹介業など。
- 大手企業や官公庁との入札・直接取引が主軸のBtoB企業:企業の信用調査において、帝国データバンクや東京商工リサーチの「資本金欄」を機械的に足切りラインとして使用している取引先が多いため。
- 採用市場において「資本金の大きさ」をアピールしたい企業:求職者やその家族に対する心理的な安心感を優先する場合。
【資本準備金】に関するよくある質問(FAQ)
Q1:資本準備金は自由にお金として引き出して使えますか?
A1:使えません。資本準備金は現金の保管場所ではなく、貸借対照表の純資産の部に計上される「会計上の枠組み」です。会社の銀行口座にある現預金は事業資金として自由に使えますが、準備金の額面そのものを減額するには株主総会や債権者保護手続きが必要です。
Q2:設立時に出資金500万円の場合、いくらを資本準備金にできますか?
A2:会社法445条に基づき、払込金額の2分の1である最大250万円までを資本準備金にできます。資本金250万円・資本準備金250万円という構成になります。
Q3:資本準備金を取り崩して配当を出すことはできますか?
A3:直接はできません。株主総会の決議と債権者保護手続きを経て、一度「その他資本剰余金」に振り替えた上で、分配可能額の範囲内で配当を実施する流れになります。
Q4:資本準備金の額を変更したら、登記簿の変更手続きが必要ですか?
A4:資本準備金単独の増減(その他資本剰余金への振替や欠損填補)であれば、登記手続きおよび登録免許税は一切不要です。ただし、準備金を「資本金」に組み入れた場合のみ、資本金の変更登記が必要となります。
まとめ:今後の資本政策と失敗しないための判断基準
資本準備金は、企業の財務戦略において「節税メリット」と「経営の柔軟性」を両立させる極めて強力なバッファです。出資金額の最大2分の1を準備金としてプールしておくことで、設立初期の消費税免税や均等割の抑制、将来の累積赤字の解消など、状況に応じた打ち手を講じることが可能になります。
一方で、形式的な資本金額が対外的な信用力や事業許認可の要件に直結する業界も依然として存在します。自社のビジネスモデル、主要な取引先の属性、そして中長期的な資金調達スケジュールを俯瞰した上で、資本金と資本準備金の黄金比率を見極めることが肝要です。 (出典: 資本 準備 金(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
