企業型確定拠出年金は退職後どうする?放置の罠と2026年最新移管術
会社を退職した際、健康保険や雇用保険の手続きに追われる中で、意外と忘れ去られがちなのが「企業型確定拠出年金(企業型DC)」の処理です。在職中は給与天引きや会社拠出で意識する機会が少なかった資産ですが、退職に伴って加入資格を喪失するため、自分自身で資産の引継ぎを行わなければなりません。
もし手続きを忘れて一定期間放置してしまうと、大切な年金資産が現金化され、毎月手数料だけが差し引かれ続ける「自動移管」という最悪のペナルティを受けることになります。2026年の最新法改正を踏まえ、退職後の資産を守り抜き、最も有利に運用を継続するための道筋を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職後6ヶ月以内に移管手続きを行わないと「国民年金基金連合会」へ自動移管され、資産運用が強制停止したまま毎月手数料が引かれ続ける。
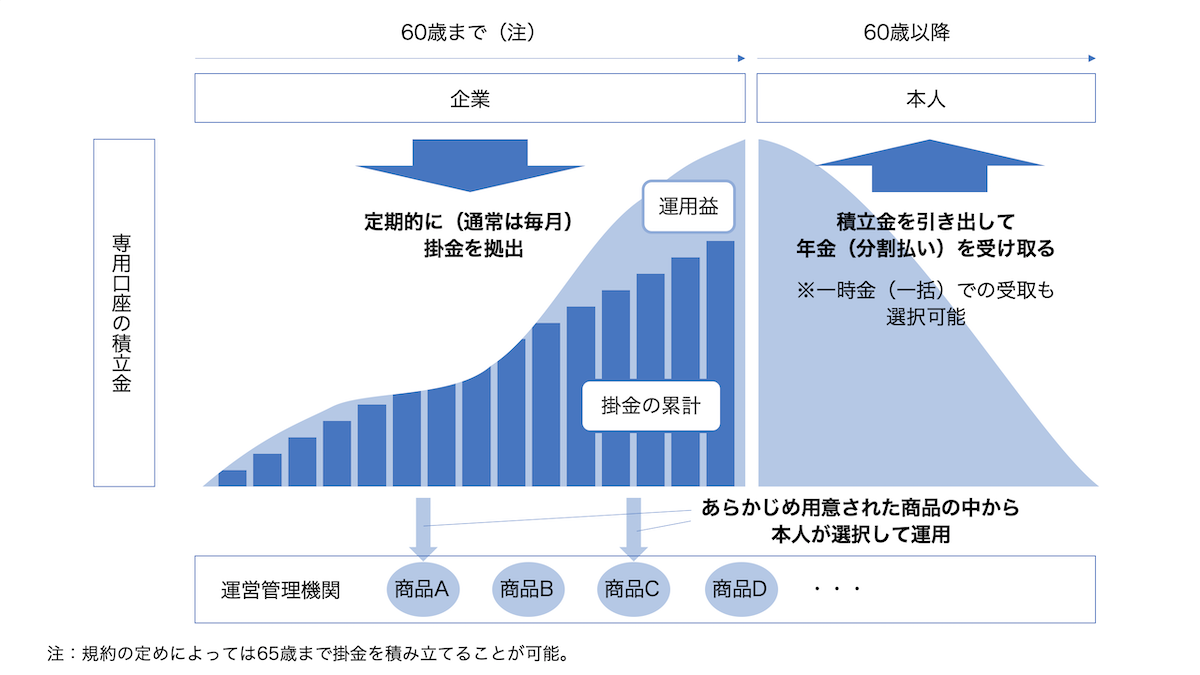
- 要点2:転職先の企業型DCまたは個人型確定拠出年金(iDeCo)への移管により、非課税運用の継続とポータビリティ(年金資産の持ち運び)が確保できる。
- 要点3:2026年の制度改正により拠出限度額や他制度との併用ルールが拡充されたため、退職金控除を含めた出口戦略の再設計が不可欠である。
【真相解明】退職後の企業型DCを6ヶ月放置すると何が起きるのか?「自動移管」の三重苦
退職時に会社から渡される「加入者資格喪失通知書」を放置したまま6ヶ月の移管期限を過ぎると、積み立てた年金資産は自動的に「国民年金基金連合会」へと移されます。これが悪名高い「自動移管」の仕組みです。
国民年金基金連合会の公開データによると、自動移管されたまま塩漬けになっている資産残高は全国で数千億円規模、対象者は100万人を超えています。自動移管されると、以下の3つの強烈なデメリットを被ることになります。
第1に、保有商品が強制的に現金化(売却)されます。これまで株式インデックスファンドなどで積み立てていた運用がすべて清算され、無利息の現金状態で保管されるため、市場が上昇しても資産は1円も増えません。
第2に、不条理な手数料負担が発生します。移管時に4,348円(特定運営管理機関への手数料含む)が資産から差し引かれるだけでなく、保管期間中も毎月52円の管理手数料が引かれ続けます。さらに、後にiDeCoや転職先の企業型DCへ資産を救出する際にも再移管手数料として1,100円が徴収されます。
第3に、将来の受給可能年齢が繰り下がるリスクです。確定拠出年金を60歳から受け取るには通算10年以上の加入期間が必要ですが、自動移管されていた期間は「加入者等期間」としてカウントされません。受給開始が61歳、62歳と先送りになり、老後設計そのものが狂う原因になります。
【進路別】確定拠出年金の移管手続きとポータビリティの完全マップ
企業型DCの最大の強みは、転職や独立をしても年金資産を失わずに持ち運べるポータビリティにあります。退職後の進路によって選ぶべき手続きは明確に分かれます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 転職先に企業型DCがある場合 | 転職先の担当部署(人事・総務)に「個人別管理資産移管依頼書」を提出 | 入社後1〜2ヶ月以内に手続き完了 | 掛金は会社拠出が基本。マッチング拠出の有無を確認し、上限まで活用するのがベスト |
| 転職先にDCがない/公務員・自営業 | 自身で証券会社等(運営管理機関)を選び企業型DCから個人型DC(iDeCo)へ切り替え | 移管時手数料:約2,829円〜4,000円前後、月額維持費:171円〜 | 手数料最安水準(運営管理機関手数料0円)のネット証券(SBI・楽天・マネックス等)一択 |
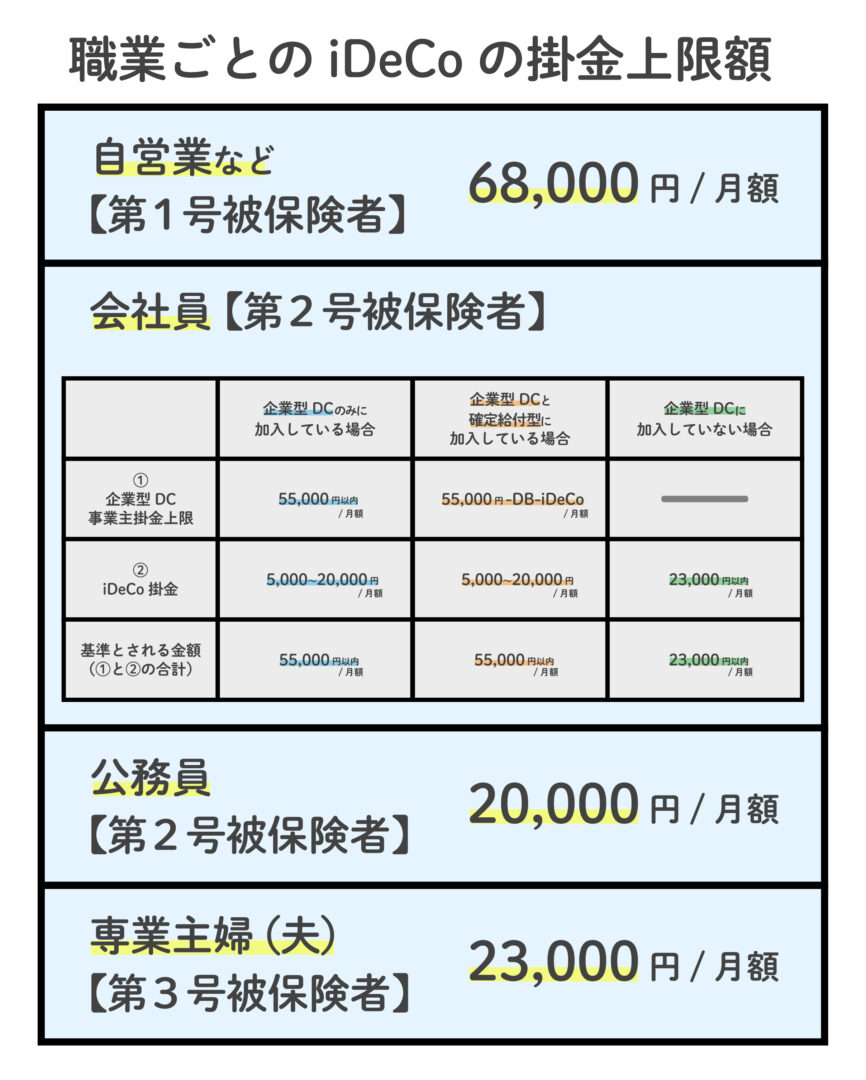
| 専業主婦(夫)になる場合(第3号) | iDeCoへ移管。掛金拠出を行うか、追加拠出せず運用のみ行う「運用指図者」を選択 | 月額掛金上限:2.3万円(2026年時点) | 所得控除の恩恵は少ないが、運用益非課税の恩恵を享受するためにiDeCo口座を維持すべき |
| 未手続きによる自動移管 | 資格喪失から6ヶ月経過で国民年金基金連合会へ強制移管 | 初期費用4,348円+月額52円+再移管1,100円 | 運用停止かつ資産目減り。メリットは皆無であり、最優先で解消すべき状態 |
自営業や企業型DCのない会社へ移籍する場合のiDeCo移管手順は、まず移管先の金融機関で「iDeCo口座開設キット」を請求し、前の会社から発行された「企業型年金加入者資格喪失確認通知書」に記載された基礎年金番号や登録番号を転記して返送する流れとなります。金融機関側の審査と資産移管完了までに約1〜2ヶ月を要するため、退職後速やかな着手が欠かせません。
【実態検証】「知らずに手数料を引かれていた」現場の生の声とトラブル事例
ウェブ上のコミュニティや知恵袋、SNSを調査すると、「退職時に総務から詳しい説明がなく、数年後に日本年金機構からの通知で自動移管に気づいた」という声が驚くほど多く見受けられます。
「前職を辞めてから3年間放置していたら、資産が数万円目減りしていた」「iDeCo口座を新たに作ろうとしたら、過去の自動移管資産の統合手続きで余計な手数料と書類往復が発生し、開始まで3ヶ月かかった」など、現場では放置によるコストとストレスの被害が多発しています。
特に見落としがちなのが、住所変更手続きの漏れです。退職と同時に引っ越しを行った場合、国民年金基金連合会からの「自動移管予告通知書」が旧住所に届かず、警告を認識できないまま資産が塩漬けにされるケースが後を絶ちません。会社を辞めたら、自ら能動的に運営管理機関へ連絡を入れる姿勢が求められます。
【非課税メリットと税制】退職一時金受け取りと退職所得控除のリアルな節税シミュレーション
退職時に「資産を現金として受け取ってしまいたい」と考える方も少なくありません。しかし、原則として確定拠出年金は60歳まで引き出しができない仕組みです。例外的に引き出す制度として脱退一時金の支給要件が存在しますが、その基準は極めて厳格に設計されています。
脱退一時金を受け取るには、「資産額が25万円以下であること」「企業型DCやiDeCoの加入資格を満たさないこと(国民年金保険料免除者など)」「資格喪失から6ヶ月以内であること」など複数のハードルをすべてクリアしなければなりません。通常の転職や退職では、脱退一時金の受給はほぼ不可能です。
一方で、60歳以降に「退職一時金」として受け取る際には、日本の税制上最も手厚いとされる退職所得控除を活用できます。
退職所得控除の計算式は以下の通りです:
- 勤続年数(DC加入期間)20年以下:40万円 × 加入年数(最低80万円)
- 勤続年数(DC加入期間)20年超:800万円 + 70万円 ×(加入年数 − 20年)
課税対象となる金額は「(受取額 − 退職所得控除額)× 1/2」となり、一般的な給与所得に比べて税負担が大幅に圧縮されます。退職時に一時金として無理に引き出す道を模索するよりも、iDeCoへ移管して運用益非課税の恩恵を受けながら60歳以降に退職金控除を使って一括受取、または公的年金等控除を使いながら分割受取(年金受取)を選択する方が、手元に残る手取り額を最大化できます。
【2026年最新】確定拠出年金の法改正詳細と押さえるべき新ルール
2024年12月に実施された確定拠出年金と他制度(確定給付企業年金:DB等)の併用制限緩和に続き、2026年最新の法改正では、私的年金のさらなる活用促進に向けた環境整備が進んでいます。
注目すべき変更点は以下の3点です。
第1に、iDeCo拠出限度額の一元的な見直しと拡充です。これまで勤務先の制度設計(DBの有無など)によって複雑に細分化されていた拠出枠の整理が進み、企業型DC加入者であっても本人の意思でiDeCoを併用しやすい枠組みが定着しました。
第2に、受給開始可能年齢の上限引き上げに伴う出口戦略の柔軟化です。75歳までの受給開始選択が可能となったことで、60歳定年後も再雇用やフリーランスとして働きながら資産運用を継続し、相場の良いタイミングを見計らって非課税枠で出口を迎える戦略が一般化しています。
第3に、中小企業向け制度の普及促進です。転職先が小規模企業であっても、簡易企業型年金(簡易型DC)や中小企業向けiDeCo(iDeCo+)を導入する企業が増加しており、退職時のポータビリティの選択肢が格段に広がっています。
【プロの結論】おすすめできる人・見送るべき人の特徴
退職後の企業型DCの扱いについて、進路ごとに取るべきアクションの判断基準は極めて明快です。
iDeCoへの即時移管を強くおすすめする人:
- 転職先に企業型DCがない会社員、または独立・フリーランスになった人
- 長期的な資産形成を継続し、所得控除(掛金全額控除)で毎年の住民税・所得税を減らしたい人
- コストの安い全世界株式インデックスファンド等で合理的に資産を増やしたい人
現在の運用方針の見直し・慎重な判断が必要な人:
- 専業主婦(夫)など所得がなく、所得控除の恩恵が薄い一方で口座維持手数料(月額171円〜)が気になる人(※運用益非課税メリットは享受できるため、信託報酬の極めて低い商品を選べば十分に利益は出せます)
- 退職後すぐに海外移住を予定しており、日本の居住者要件から外れる可能性がある人
【企業型確定拠出年金 退職】に関するよくある質問(FAQ)
Q1:退職してから半年以上経ってしまいました。もう手遅れですか?
A1:手遅れではありません。すでに国民年金基金連合会へ自動移管されている可能性が高いですが、今からでもiDeCo口座を開設するか転職先の企業型DCへ連絡すれば資産を救出(再移管)できます。放置期間が長引くほど月52円の手数料が引かれ続けるため、一日も早く手続きを行ってください。
Q2:企業型DCの移管先金融機関はどのように選べばよいですか?
A2:iDeCoへ移管する場合、「運営管理機関手数料が0円」かつ「信託報酬が最安クラスの優良インデックスファンド」を取り揃えているネット系証券(SBI証券、楽天証券、マネックス証券など)を選ぶのが定石です。窓口のある大手金融機関の中には毎月数百円の運営管理手数料を取る会社もあるため、慎重な比較が不可欠です。
Q3:退職時に積み立てたお金をすべて解約して現金で受け取ることは可能ですか?
A3:原則として不可能です。確定拠出年金は老後資金形成を目的とした税制優遇制度であるため、60歳までの途中解約(脱退一時金の受け取り)には極めて厳しい資産要件・収入要件が課されています。原則はiDeCoまたは転職先のDCへ資産を引き継ぎ、60歳以降に受け取る運用設計になります。
まとめ:今後の動向と失敗しないための判断基準
退職というライフイベントにおいて、企業型DCの手続きは後回しにされがちな盲点です。しかし、6ヶ月放置による「自動移管」のペナルティは、金銭的・時間的に何のメリットも生み出しません。
転職先に制度があれば人事を通じて引き継ぎ、制度がなければ低コストなネット証券でiDeCo口座を開設して移管する。このシンプルなアクションを退職後速やかに行うだけで、非課税運用のメリットを維持し、将来受け取る退職年金を何十万円、何百万円も増やす土台が整います。
2026年以降の法改正により、年金資産の持ち運びやすさと活用の幅は劇的に広がっています。退職時の書類が手元に届いたら、期限を待たずに今すぐ移管手続きを完了させましょう。 (出典: 企業 型 確定 拠出 年金 退職(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
