年末調整でお金が返ってくるのはなぜ?還付金の仕組みと振込時期
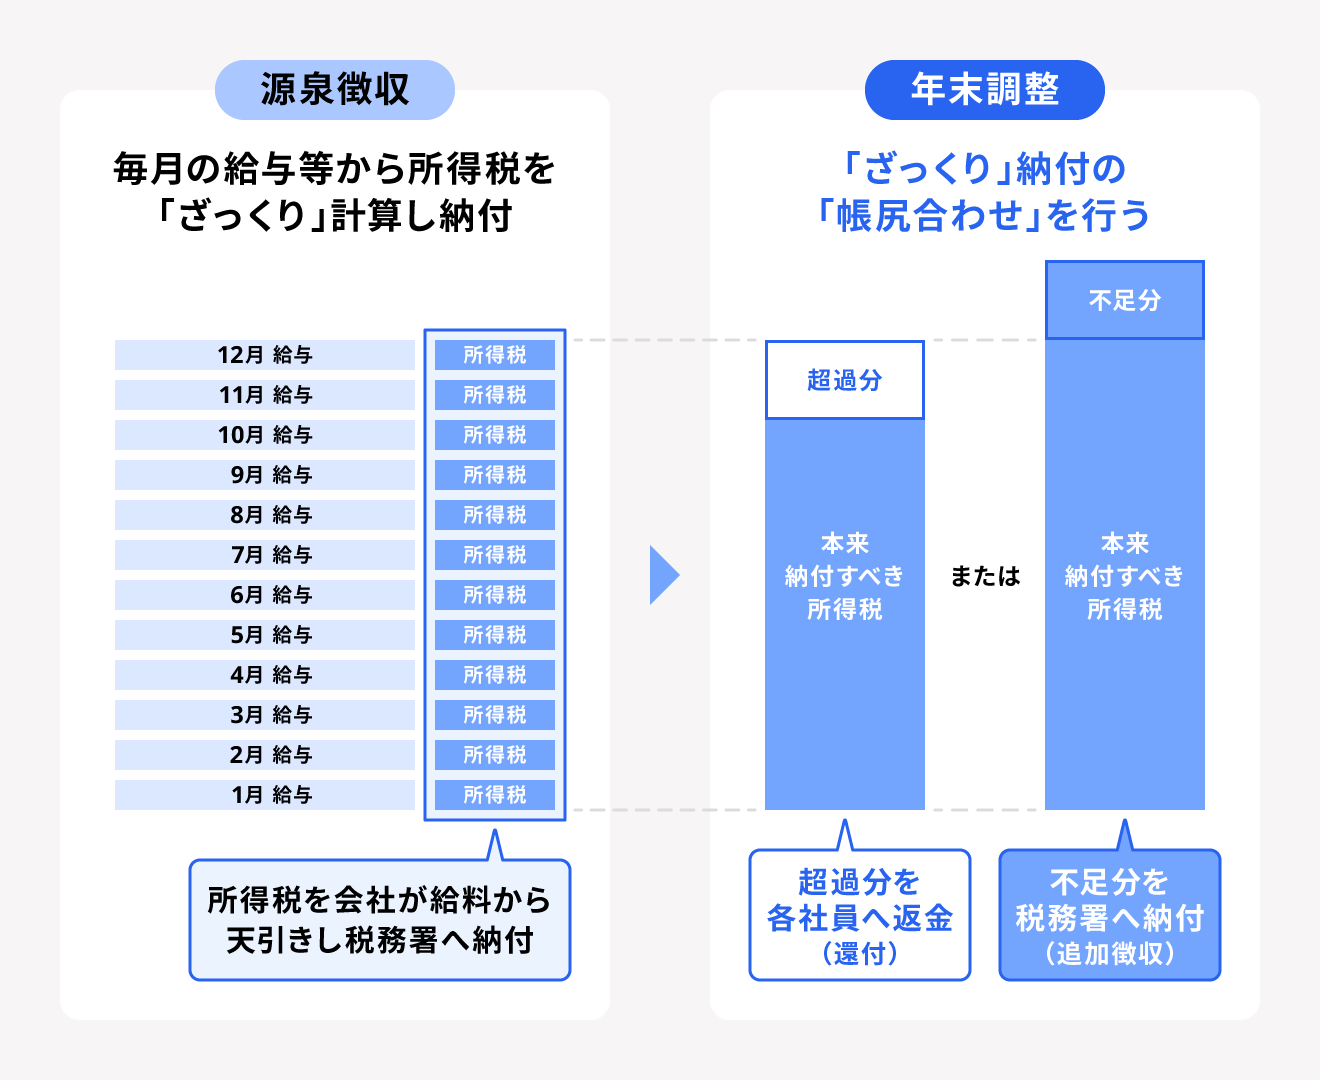
毎年12月や1月の給与明細を見て、「ちょっとした臨時ボーナスが入った!」と喜ぶ会社員やパート勤務の方は少なくありません。しかし、年末調整で戻ってくるお金(還付金)は、国や会社からの臨時手当やプレゼントではなく、「1年間にあらかじめ概算で天引きされていた所得税を再計算し、払いすぎていた分が手元に返還されたもの」に過ぎません。
裏を返せば、本来受け取るべき権利のある各種控除を正しく申告していなければ、返ってくるはずのお金を取りこぼしてしまうリスクと隣り合わせです。2026年最新の税制動向を踏まえつつ、年末調整でお金が返ってくる仕組みから振込時期、給与明細の見方、さらには「逆に追加徴収(手取り減少)される落とし穴」まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金の正体は「1年間の概算天引き(源泉徴収)と実際の確定税額との差額」の精算返金。
- 要点2:生命保険料・扶養・住宅ローン控除の申告漏れがない限り、大半の給与所得者は12月または1月の給与で数万円〜数十万円が戻る。
- 要点3:2026年の税制動向や所得変動、扶養親族の要件変更によっては「追加徴収(手取り減)」になるケースもあるため注意が必要。
【お金が戻る仕組み】年末調整で還付金が発生する決定的な理由
会社員や公務員、パート・アルバイトとして働く人の毎月の給与明細を見ると、必ず「所得税」という項目で一定額が差し引かれています。これを源泉徴収と呼びます。この毎月引かれている所得税額は、実は「正確な年間税額」ではなく、国税庁が定める「源泉徴収税額表」に基づいて機械的に割り出された前払いの概算額です。
個人の年間所得税額は、1月1日から12月31日までの1年間の総支給額が確定し、そこから個々の生活事情に応じた「所得控除」を差し引いたうえで初めて正式に確定します。毎月の概算天引きの段階では、以下のようなプライベートの支出や家族構成の変化が反映されていません。
- 1年間に支払った生命保険料・介護医療保険料・個人年金保険料
- 年間の地震保険料や私的に支払った国民年金・iDeCo(小規模企業共済等掛金)
- 結婚・出産や子どもの年齢到達による配偶者控除・扶養控除の適用
- 2年目以降の住宅借入金等特別控除(住宅ローン控除)
年末調整の書類(またはWeb申請画面)でこれらの各種控除を申告することで、課税対象となる所得が圧縮され、正式な税額が再計算されます。その結果、「毎月あらかじめ引かれていた税額の合計 > 本来支払うべき年間の確定税額」という状態が生まれ、その差額が還付金として銀行口座に振り込まれるのです。
【振込時期と平均額】還付金はいつ入る?給与明細の見方と相場データ
年末調整による還付金は、別枠の振込ではなく「給与と一緒に合算して支給される」のが通例です。企業の給与計算スケジュールによって時期は分かれますが、最も多いのは12月の冬期賞与(ボーナス)または12月支給の通常給与です。年末の締め日に間に合わない企業や自営業規模の事業所では、翌年1月支給の給与で精算されることも珍しくありません。
還付金がいくら入ったかを確認するには、給与明細の「控除の部」または「支給の部」をチェックします。「年末調整還付金」「年調還付」「年調精算額」といった項目名でプラス計上されているか、所得税の控除額がマイナス表記(例:-24,500円)になっていれば、その金額分だけ手取り額が増えています。
国税庁の統計資料や民間シンクタンクの家計調査をもとに、世帯状況・年収別の還付金相場をまとめました。
| 世帯状況・年収区分 | 主な適用控除の内訳 | 還付金の一般的な相場 | 編集部の見解・分析 |
|---|---|---|---|
| 単身者(年収300万〜450万円) | 基礎控除のみ/一般生命保険料控除少額 | 約5,000円 〜 25,000円 | 適用できる控除が限られるため、数千円〜数万円程度の小幅な返金にとどまる傾向が強い。 |
| 共働き・子なし(年収500万円) | 一般生命保険+個人年金+地震保険 | 約20,000円 〜 45,000円 | 保険料控除を上限までフル活用できているかで1万〜2万円の差がつく。 |
| 子育て世帯(年収600万円・配偶者扶養) | 配偶者控除+扶養控除(高校生以上)+保険 | 約50,000円 〜 100,000円 | 扶養親族の控除が大きく効くため、まとまった還付になりやすい。 |
| 住宅ローン保有世帯(年収500万〜700万円) | 住宅ローン控除(税額控除)+各種控除 | 約100,000円 〜 250,000円超 | 所得控除ではなく「税額から直接差し引く」ため、源泉所得税が全額ゼロ(全額還付)になるケースも。 |
| パート・アルバイト(年収103万〜130万円台) | 基礎控除/勤労学生控除/社会保険料控除 | 約1,000円 〜 15,000円 | 月々の給与で数千円引かれていた所得税が、年収上限内であれば全額戻ってくることが多い。 |
【控除のフル活用】手取りを最大化する主要控除と2026年税制改正のポイント
還付金の額を左右するのは、漏れなく各種控除を書類に記入し、証明書を添付できたかどうかです。年末調整で適用可能な代表的控除をおさらいしておきましょう。
1. 生命保険料控除・地震保険料控除
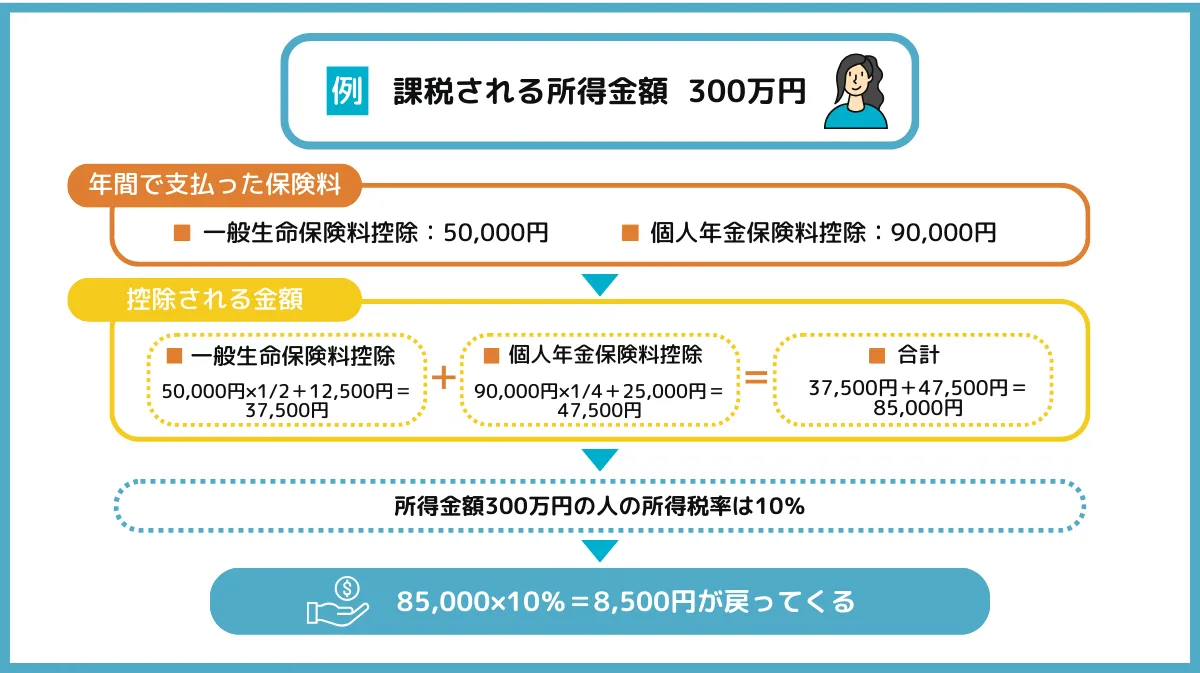
民間保険会社に支払っている「一般生命保険」「介護医療保険」「個人年金保険」の3枠について、新契約(2012年以降)なら各枠最高4万円、合計で最大12万円の所得控除が受けられます。10月〜11月頃に保険会社から自宅に送られてくる「生命保険料控除証明書」を紛失して提出しないと、数千円〜1万円以上の還付を取り逃がすことになります。
2. 住宅ローン控除(2年目以降)
住宅購入の初年度は税務署への確定申告が必須ですが、2年目以降は年末調整で処理可能です。税務署から送られてくる「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と、金融機関発行の「残高証明書」を勤務先に提出します。所得控除ではなく税金そのものをダイレクトに減額する「税額控除」のため、還付額へのインパクトは絶大です。
3. 配偶者控除・扶養控除
配偶者の年収基準(配偶者控除・配偶者特別控除)や、16歳以上の子ども・親を養っている場合の扶養控除です。特に特定扶養親族(19歳以上23歳未満の子など)がいる場合、所得控除額が大きくなります。
2026年における税制改正の潮流と押さえるべき論点
2024年から2026年にかけては、定額減税の事後処理や子育て支援を目的とした扶養関連制度の見直し、年収の壁(103万円・106万円・130万円)を巡る税制・社会保険の議論が活発化しています。パート勤務者の労働時間調整や高校生年代の扶養控除見直しなど、制度の最新要件に適合しているかを職場のアナウンスや国税庁のガイドラインで必ず確認してください。
【実態検証】「戻る人」と「追徴課税で引かれる人」の決定的な違い
「年末調整=必ずお金が戻ってくる」と思い込んでいると、12月の給与明細を見て「なぜか手取りが減っている!」と大きなショックを受けることになります。年末調整の計算結果がプラスではなくマイナスになった場合、追加徴収(追徴)として給与から差額が天引きされます。
SNSや相談窓口でも毎年話題になる「還付される人と追加徴収される人の典型パターン」を現場視点で比較検証します。
お金がしっかり戻ってくる人の実態
- 生命保険やiDeCo、住宅ローン控除などの申告書類を漏れなく揃えて提出した
- 年の途中で子どもが生まれた、または配偶者が退職して扶養に入った
- 年の後半に残業が減り、年間の総所得が想定より低くなった
- 年の途中で中途入社し、前職の退職から空白期間があった(年間の総所得が低め)
逆にお金を引かれてしまう(追加徴収)人の実態
- 年の後半に急激な昇給や多額の残業代・インセンティブが発生した(毎月の源泉徴収テーブルより年間総額が上振れし、本来の税率が上がったケース)
- 年の途中で離婚した、あるいは子どもが就職して扶養控除の対象から外れた
- パート・アルバイトでシフトを増やし、配偶者控除の枠を超過した
- 提出書類に不備があり、控除証明書を期限内に提出できなかった
一般に知られていない盲点と誤解|年末調整と確定申告の違い
「会社で年末調整をしたから、税金の手続きはすべて完璧」と安心してしまうのは早計です。年末調整はあくまで「会社員が利用できる簡易的な精算制度」であり、すべての税額控除をカバーしているわけではありません。
年末調整では対応できない「確定申告必須」の控除・手続き
- 医療費控除:年間10万円(または総所得の5%)を超えた医療費を支払った場合。セルフメディケーション税制も同様。
- ふるさと納税(ワンストップ特例を使わない場合):寄附先が6自治体以上ある、または確定申告を行う予定がある場合。
- 初年度の住宅ローン控除:購入・入居した最初の年のみ、必ず管轄税務署で確定申告を行う必要があります。
- 災害減免・雑損控除:自然災害や盗難等で資産に損害を受けた場合。
- 副業収入(20万円超):本業以外の雑所得や事業所得が年間20万円を超える場合は、別途確定申告の義務が生じます。
これらに該当する項目がある場合、年末調整を会社で済ませた後、年明けの2月中旬〜3月15日までに個人で確定申告(還付申告)を行えば、さらに税金の還付を受け取ることが可能です。
【プロの結論】年末調整で損をしないための行動チェックリスト
💡 年末調整で確実に還付を受けるべき人の条件
- 生命保険や個人年金、地震保険に加入している(控除証明書の原本保管が必須)
- 2年目以降の住宅ローンを返済中である
- 大学生や高齢の親など、扶養すべき家族がいる
- 年の途中で転職し、前職の「源泉徴収票」を手元に持っている
⚠️ 年末調整だけで済ませてはいけない(確定申告すべき)人の条件
- 年間で多額の医療費(通院・入院・インプラント・不妊治療等)を支払った
- 住宅ローンを組んで1年目の新居に入居した
- ふるさと納税のワンストップ特例申請書を期限内に出し忘れた
- 給与年収が2,000万円を超えている(そもそも年末調整の対象外)
【年末 調整 お金 返っ て くる】に関するよくある質問(FAQ)
Q1:パートやアルバイトでも年末調整でお金は戻ってきますか?
A1:はい、条件を満たしていれば戻ってきます。月の給料が8万8,000円を超えて所得税が天引きされていた場合、年間の総年収が103万円以下であれば、引かれていた所得税が全額還付されます。ただし、勤務先に「給与所得者の扶養控除等(異動)申告書」を提出している必要があります。
Q2:控除証明書を出し忘れて年末調整の期限を過ぎてしまった場合はどうなりますか?
A2:会社での再計算が締め切られてしまっても諦める必要はありません。翌年1月以降に勤務先から交付される「源泉徴収票」を持参し、年明けに税務署へ確定申告(還付申告)を行うことで、支払った税金を取り戻すことができます。還付申告は過去5年間遡って手続きが可能です。
Q3:12月に退職した場合、年末調整でお金は返ってきませんか?
A3:12月の給与支給日より前に退職した場合、原則として会社側での年末調整は行われません。退職後に交付される源泉徴収票を受け取り、翌年2月〜3月の確定申告期間に自分で申告を行うことで還付金を受け取ることができます。
まとめ:還付金の仕組みを正しく理解し確実な手取りアップを
年末調整でお金が返ってくるのは、1年間真面目に働いてあらかじめ概算で納めていた税金を、正当な控除を通じて手元に取り戻す合法的な権利の行使です。仕組みを知らずに書類提出を怠ったり、証明書を放置したりすることは、本来手に入るはずの可処分所得を自ら手放しているのと同じです。
毎年の申告時期には各種証明書を漏れなく揃え、医療費控除や初年度住宅ローン控除がある場合は年明けの確定申告まで視野に入れて行動することが、手取り最大化への一番の近道となります。 (出典: 年末 調整 お金 返っ て くる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
