4人家族の生活費平均と内訳!2026年最新の節約術と落とし穴
相次ぐ食品値上げや光熱費の高止まりが続くなか、子育て世帯の家計管理はかつてない難局を迎えています。「周囲の4人家族は毎月いくらで暮らしているのか」「手取り30万円前後なのに貯金がまったく増えない」といった切実な悩みは、SNSや家計相談の現場でも後を絶ちません。
本記事では、総務省の家計調査をはじめとする最新公的データと独自取材をもとに、4人家族のリアルな生活費平均と内訳を徹底解剖します。月25万円・30万円で暮らす現実的なモデルケースから、見落とされがちな出費の落とし穴、着実に資産を残すための実践的な家計防衛策まで、余すところなくお伝えします。
📌 【この記事の重要ポイントまとめ】
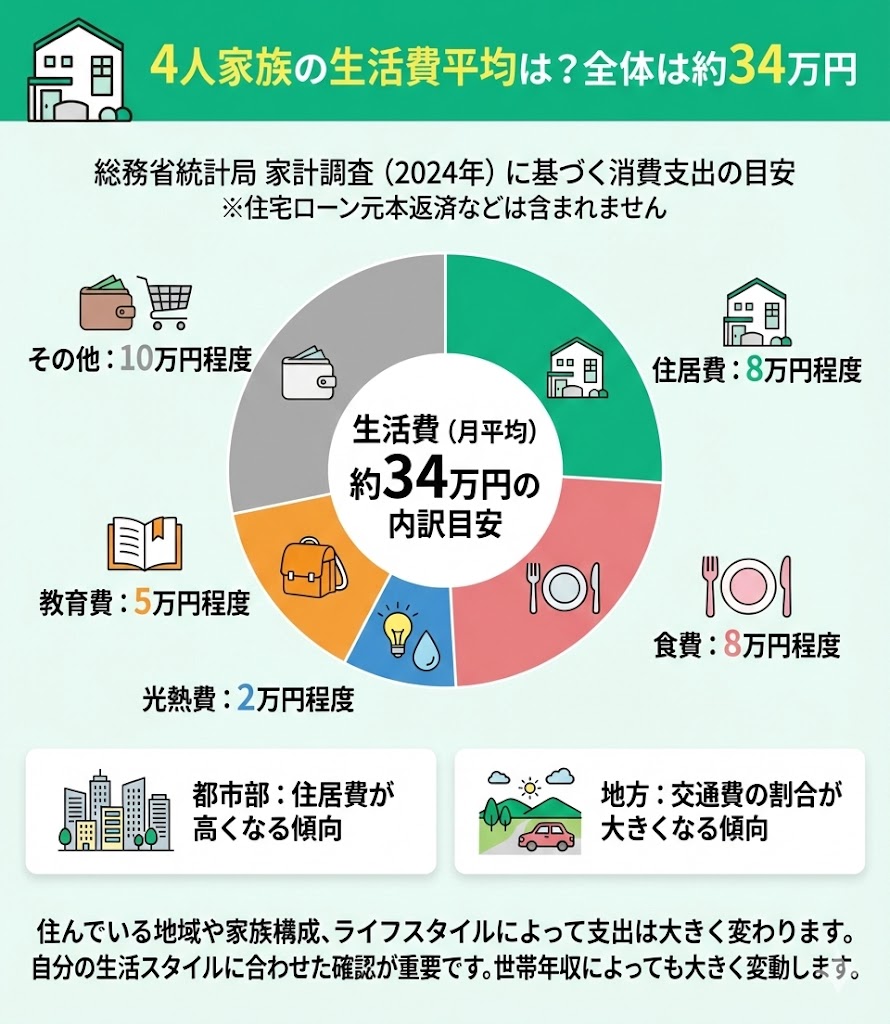
- 要点1:2026年現在の4人世帯における消費支出平均は約33万〜35万円(住居費除くベース約29万円)が実質的な目安ライン。
- 要点2:「手取り30万円でカツカツ」に陥る最大の原因は、教育費の増加と無意識に膨らむ通信・サブスクなどの隠れ固定費。
- 要点3:無理な食費削減よりも「固定費の徹底見直し」と「児童手当+先取り貯蓄」の自動化が資産形成を分ける決定打。
【2026年最新】4人家族の生活費平均と内訳データ|リアルな実態を総務省統計から解明
総務省「家計調査年報」の最新動向を分析すると、勤労者世帯における4人家族(夫婦+子ども2人)の1ヶ月あたりの平均消費支出は約33万〜35万円前後で推移しています。ただし、この統計上の「住居費(約2万円前後)」は持ち家率の高さ(住宅ローン元本返済が含まれない計算)を反映した数値であるため、賃貸住宅や住宅ローン返済中の世帯では、実際の支出総額が月38万〜42万円に達するケースも珍しくありません。
物価高騰の影響が色濃く残る現在、家計を圧迫している主な費目別の目安と実態は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 85,000円〜95,000円(外食含む) | 手取り収入の15〜18% | 子どもが中高生になると10万円超えが常態化。まとめ買いとロス削減が必須。 |
| 水道・光熱費 | 24,000円〜28,000円(季節変動あり) | 電気・ガス・水道の合計 | 夏季・冬季のピーク時は35,000円を超える世帯が多数。新電力・都市ガスの見直しが有効。 |
| 住居費 | 80,000円〜130,000円(地域差大) | 手取り収入の20〜25%以内 | 都心部賃貸では15万円超も。手取り30%を超えると教育費や貯蓄に深刻な影響。 |
| 教育・教養費 | 35,000円〜50,000円(習い事・塾) | 子どもの年齢で大幅変動 | 小学生以下は習い事中心だが、中学進学以降は塾代で跳ね上がるため事前積立が重要。 |
| 通信・車両・その他 | 80,000円〜100,000円(保険・日用品等) | 各家庭のライフスタイル依存 | 格安SIM化や不要なサブスク解約、自動車維持費の圧縮が最大の削りどころ。 |
月25万〜30万円で暮らすリアル|「カツカツ」になる決定的な境界線
「手取り月給が30万円あるのに、毎月カツカツでまったく余裕がない」という声は非常に多く聞かれます。実際に生活費25万円内訳と生活費30万円内訳のシミュレーションを比較すると、破綻しやすい世帯には明確な共通点が存在します。
月25万円でやりくりする場合の内訳例:
・住居費:70,000円(地方・郊外または公営住宅)
・食費:65,000円(徹底した自炊・外食ほぼゼロ)
・水道光熱費:22,000円
・通信費:8,000円(家族全員格安SIM)
・教育費・習い事:20,000円
・日用品・雑費:15,000円
・小遣い・保険・その他:30,000円
・貯蓄・予備費:20,000円
月25万円の生活は理論上可能ですが、冠婚葬祭や家電の買い替え、子どもの進学イベントといった「特別出費」が発生した瞬間に赤字化するリスクを常に孕んでいます。一方、手取り30万円でカツカツになる世帯は、家賃が10万円を超えているか、子どもの習い事・塾代に月5万円以上を投じているケースが大半です。固定費の比率が高すぎる状態では、どれだけスーパーで10円単位の節約を重ねても家計は好転しません。
【実態検証】「思ったより高すぎる」現場の声と見落としがちな固定費の罠
大手ネット掲示板やSNS上の家計公開ポスト、当メディア独自のヒアリング調査でも、「独身時代や夫婦2人の感覚のまま暮らしていたら、あっという間に口座残高が減っていた」という驚きの声が目立ちます。
「子どもが小学生になり、食べる量が急増。週末の外食を月2回にするだけで食費が10万円を軽々突破した」(30代後半・パート主婦)
「共働きで手取り世帯年収は600万円以上あるのに、認可外学童や習い事、各自のサブスク・スマホ代で毎月残高がギリギリ」(40代前半・共働き会社員)
現場取材で見えてきた最大の盲点は、「小額決済の積み重ね」と「保険の過剰加入」です。月額1,000円前後の動画配信サービスを複数契約していたり、夫婦で月4万〜5万円もの民間医療・生命保険を払い続けている家庭が少なくありません。公的医療保険の高額療養費制度や遺族年金を正しく把握せず、過度な民保に入っている状態は、家計における最大の資金流出源となっています。
子育て世帯の教育費シミュレーションと理想の貯蓄ペース
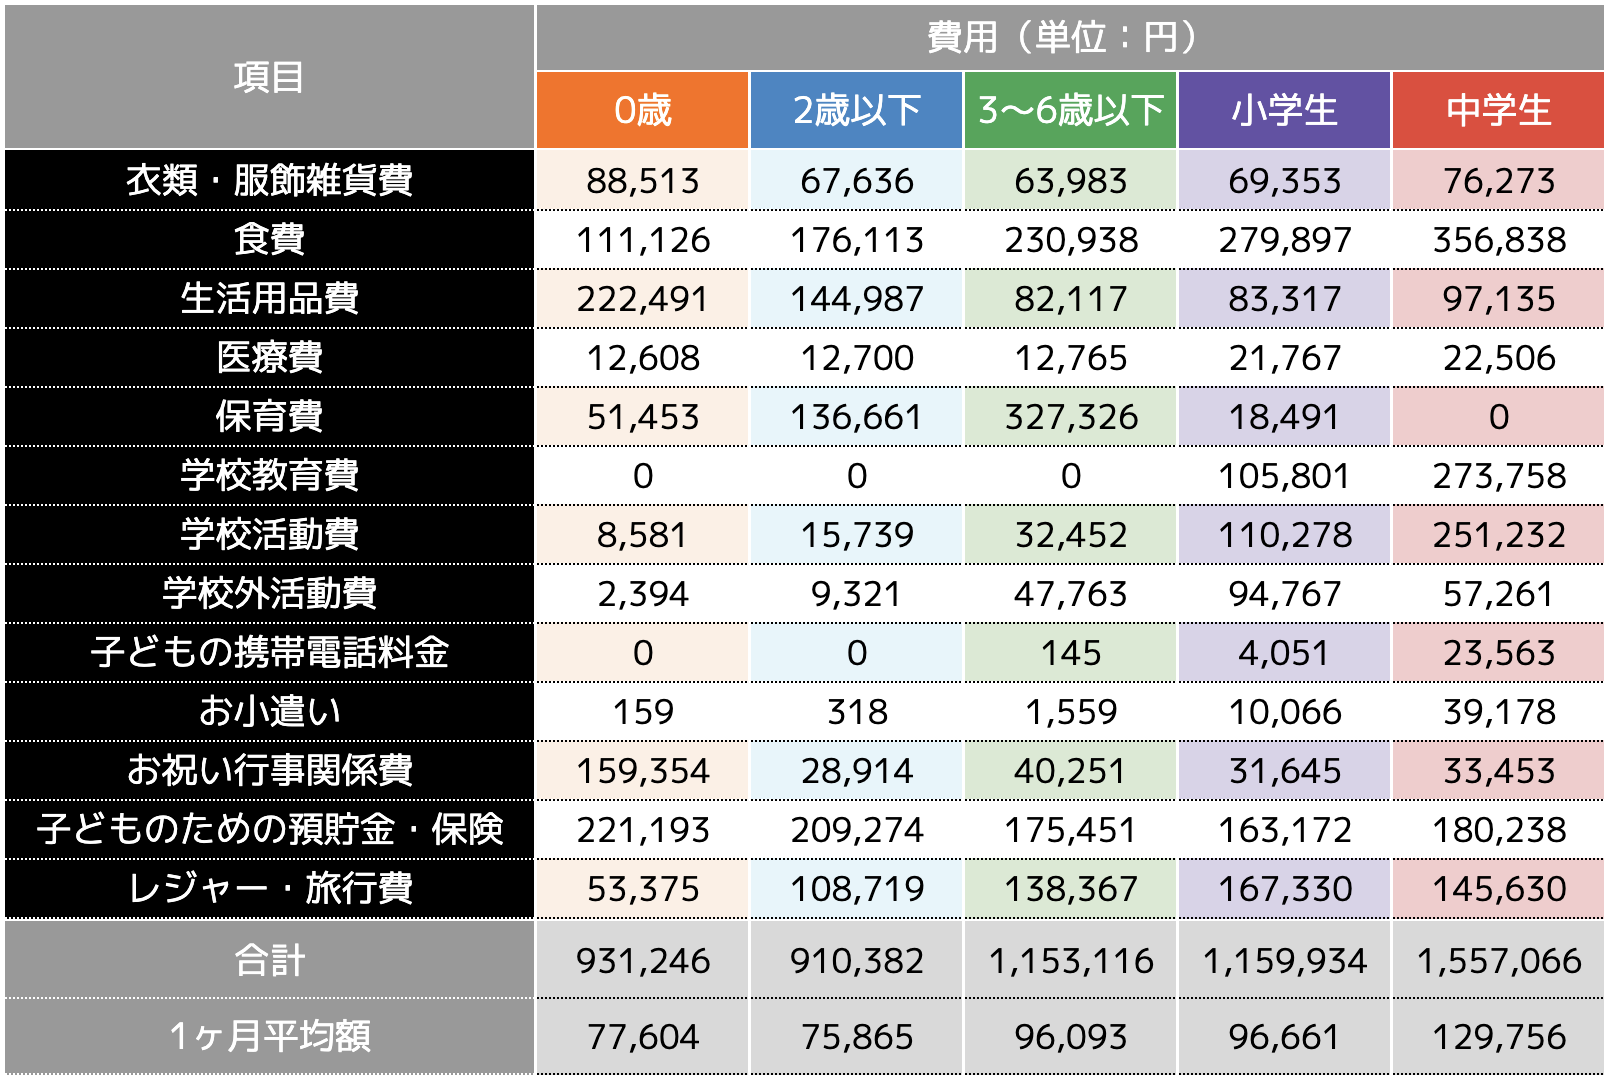
子育て世帯が最も警戒すべきは、子どもが中学校〜高校〜大学へと進むにつれて支出が右肩上がりに膨らむ「教育費のピーク」です。文部科学省の「子供の学習費調査」等を踏まえると、子ども1人あたりの教育費総額はすべて国公立でも約800万〜1,000万円、大学が私立文系なら約1,200万円、私立理系なら約1,500万円以上に達します。
4人家族(子ども2人)における理想の貯金額は、手取り月収の15%〜20%です。手取り35万円の家庭であれば毎月約5万〜7万円、さらに年間ボーナスから50万〜80万円を貯蓄・投資へ回すのが堅実なペースとされます。
「子どもが小学校を卒業するまで」が人生最大の貯めどき(貯金黄金期)です。この期間に児童手当を全額手をつけずに貯蓄へ回すだけでも、中学校卒業までに子ども1人あたり約200万円(2人で約400万円)の進学原資を自動的に確保できます。新NISAを活用したインデックス投資(オルカンやS&P500など)を並行し、長期分散投資で教育資金の一部を準備するスタイルも定着しています。
物価高を乗り越える!即効性のある固定費削減と食費コントロール術
精神的なストレスを伴う我慢比べの節約は長続きしません。成果を出すための鉄則は、「一度見直せば自動的に効果が続く固定費」から着手することです。
・通信費の完全格安化:大手キャリアの無制限プランから格安SIM・サブブランドへ移行することで、夫婦2人で月1万円以上の削減。
・電力・都市ガスのセット割&新電力比較:ライフスタイルに合った契約アンペア数への変更やポイント還元率の高い事業者への一本化。
・民間保険の断捨離:掛け捨ての定期保険・就業不能保険を必要最低限に絞り込み、貯蓄型保険の返戻率を再チェック。
・食費コントロール:「週1回のまとめ買い+献立固定化(ルーティン化)」で食品ロスをゼロに。平日のコンビニ立ち寄りを禁止するだけで月1.5万〜2万円の浮きが発生。
【プロの結論】家計防衛に成功する家庭・失敗する家庭の特徴
家計が安定する家庭:毎月の先取り貯蓄額を自動口座振替で確保し、残ったお金の範囲内で生活を完結させる。夫婦間で毎月の総支出と貯蓄残高をオープンに共有している。
家計が破綻しやすい家庭:月末に残った分を貯金しようとして毎月使い切る。固定費を見直さず、食費や日用品の細かいチラシ比較だけで疲弊し、ストレスによる突発的な散財を繰り返す。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:共働きの4人家族の場合、生活費の平均はどう変わりますか?
A1:共働き世帯は世帯手取り収入が増える一方で、保育料・学童代・総菜やミールキット利用など「時短のための出費」が増える傾向にあります。平均消費支出は月36万〜40万円程度に上がりますが、そのぶん貯蓄額を月10万円以上確保できているかどうかが健全性の判断基準となります。
Q2:食費を月6万円台に抑えるのは現実的に可能ですか?
A2:子どもが未就学児〜小学校低学年であれば、業務スーパー等の活用や自炊の徹底で月6万円台に抑えることは十分可能です。ただし中高生の食べ盛りになると栄養面とのバランスから月8万〜10万円程度を見込むのが現実的です。無理な削減は健康や家庭のストレスに直結するため注意が必要です。
Q3:住宅ローンや家賃は手取りの何割までに抑えるべきですか?
A3:子育て世帯の適正水準は「手取り月収の20%〜25%以内」が推奨されます。手取り30万円であれば6万〜7.5万円、手取り40万円であれば8万〜10万円が目安です。30%を超えると教育資金の積立が極めて困難になります。
まとめ:今後の動向と失敗しないための判断基準
物価高が構造的に定着した現代において、4人家族の生活費をコントロールする鍵は「数字の見える化」と「固定費の最適化」に尽きます。「なんとなく足りない」という漠然とした不安を解消するには、まず現在の固定費を1円単位で洗い出し、先取り貯蓄の仕組みを整えることが第一歩です。
周囲の平均値に振り回されすぎることなく、家族の将来設計(教育・住まい・老後)に見合った現実的な家計バランスを整え、無理のない持続可能な家計管理を進めていきましょう。 (出典: 4 人 家族 生活費(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
