国民健康保険は年末調整で控除可能!損を防ぐ書き方と控除額の全真相
会社員にとって冬の恒例行事である年末調整。給与から天引きされる健康保険や厚生年金だけでなく、実は「自ら納付した国民健康保険料」も全額が社会保険料控除の対象になる事実をご存じでしょうか。転職に伴う空白期間や退職後の再就職、さらには同一生計の家族分を立て替えて支払ったケースなど、申告ひとつで手取り額に数万円単位の差が生まれる現場を数多く取材してきました。
「国民健康保険は会社員に関係ない」「証明書がないから申告できない」と思い込み、本来戻るはずの還付金を取りこぼしているケースは後を絶ちません。国税庁や自治体の最新指針に基づき、控除証明書が原則不要とされる制度的背景から、申告書の具体的な書き方、確定申告との境界線までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:1月1日〜12月31日に実際に支払った国民健康保険料は、全額が所得控除(社会保険料控除)の対象となり上限なしで課税所得を直接引き下げる。
- 要点2:国民年金とは異なり国民健康保険は「控除証明書の添付が原則不要」であり、納付済額通知書や領収証書を手元で確認して申告書に記入するだけで完結する。
- 要点3:世帯主名義の納付書であっても「実際に保険料を負担した人」が申告可能であり、生計を一にする配偶者や子供の分を合算申告することで大幅な節税効果を得られる。
【制度の真相】国民健康保険料は年末調整で全額控除できる決定的な理由
税法上の大原則として、納税者が自己または生計を一にする配偶者やその他の親族のために支払った社会保険料は、その全額が所得から控除される「社会保険料控除」の対象です。生命保険料控除や地震保険料控除のように数万円の控除上限額が設定されているものとは異なり、国民健康保険料には控除の上限が一切存在しません。
例えば、課税所得400万円(所得税率20%・住民税率10%)の会社員が、年内に納付した国民健康保険料20万円を申告した場合、所得税で約4万円、翌年度の住民税で約2万円、合計約6万円の税金負担が軽減されます。12月の給与明細で還付金として戻る金額に直結するため、申告漏れは直接的な経済的損失を意味します。
控除対象となるのは「その年の1月1日から12月31日までの間に実際に支払った金額」です。過去の未納分を年内にまとめて納付した場合も、前納制度を利用して年内に翌年分を支払った場合も、すべて支払った年の控除対象として認められます。
なぜ証明書は不要?国民年金との違いと納付額の確認方法
年末調整の書類を作成する際、多くの人が「国民年金のように控除証明書の原本を添付しなければならないのでは」と頭を悩ませます。結論から言えば、国民健康保険料の控除申告に証明書の添付は法令上不要です。
| 比較項目 | 国民健康保険料(税) | 国民年金保険料 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 控除証明書の添付義務 | 添付不要(金額の記入のみ) | 添付必須(原本を貼付) | 国保は自治体管轄のため一括発行されず、自己申告制が採用されている |
| 納付額の確認資料 | 納付済額通知書、領収証書、通帳記帳 | 社会保険料(国民年金保険料)控除証明書 | 1月〜12月の合算額を自分で計算して申告書へ転記する |
| 控除の上限額 | 全額控除(上限なし) | 全額控除(上限なし) | 支払った保険料が100%所得から差し引かれるため節税効果が極めて高い |
| 生計を一にする家族分の合算 | 可能(実際に支払った人が控除) | 可能(実際に支払った人が控除) | 世帯内で最も所得税率が高い人が支払って申告するのが最もお得 |
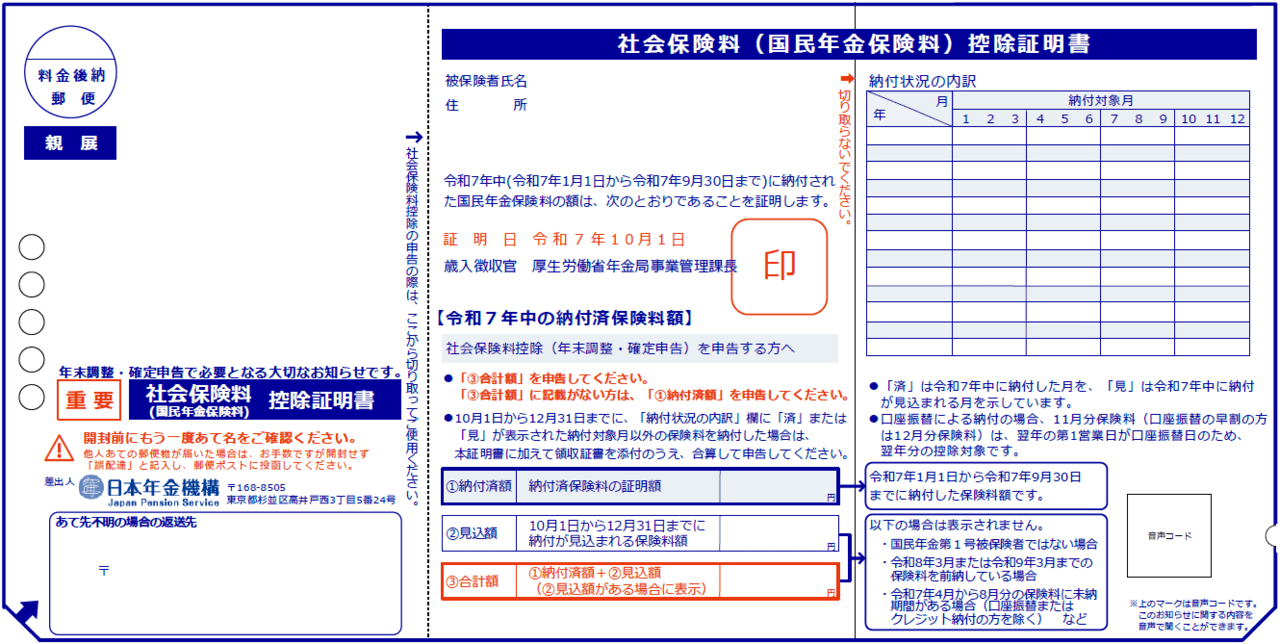
国民年金は日本年金機構が一元管理しているため毎年10月下旬〜11月上旬に控除証明書が一斉送付されますが、国民健康保険は各市区町村が運営しているため、全国一律の証明書発行スキームが存在しません。そのため、国税庁の規定により「支払った金額を申告書に自ら記載すれば足りる」と定められています。
実際の支払額を正確に把握するためには、市区町村から1月下旬頃に届く「納付済額通知書」を待つか、手元にある「領収証書(受領印のある納付書の控え)」、口座振替利用時の「通帳の記帳履歴」、あるいは自治体の納付確認サービスを照合する手順が確実です。
【実務解説】給与所得者の社会保険料控除申告書の正しい書き方
会社から配られる「給与所得者の保険料控除申告書」の右側下段にある「社会保険料控除」欄へ正確に記入していきます。ミスを防ぐためのステップは以下の通りです。
【社会保険料控除欄の記入見本と手順】
- 保険料の名称:「国民健康保険」または「国民健康保険税」と記入(自治体の案内に準拠)。
- 保険料支払先:納付先の市区町村名を記入(例:「東京都世田谷区」「大阪府大阪市」)。
- 保険料を負担することになっている人:実際に保険の適用を受けている本人の「氏名」および「続柄(本人、妻、子など)」を記入。
- あなたが本年中に支払った保険料の額:1月1日〜12月31日までに実際に納付した合計金額を記入。
- 合計額の算出:給与天引きされている社会保険料とは別に、自ら支払った国民健康保険や国民年金の合計額を一番下の「合計(控除額)」欄へ集計して記入。
会社の電子申請システム(クラウド労務ソフト等)を利用している場合も入力項目は同様です。「証明書添付の有無」を問われた場合は「不要」または「なし」を選択し、支払金額をそのまま入力してください。
【実態検証】転職・退職や家族分合算で見えた現場のリアルな摩擦
編集部が給与計算の実務担当者や転職経験者を対象に行ったヒアリング調査では、制度の運用を巡る「知られざる盲点」や現場でのトラブルが浮き彫りになりました。
「前職を春に退職し、3ヶ月間のフリー期間を経て秋に再就職した際、役所で納付した国民健康保険の存在をすっかり忘れて年末調整を出してしまった」(30代・ITエンジニア)という声は非常に多く見られます。中途入社者が前職の源泉徴収票だけを提出し、無職期間に自力で納付した国保分を申告し忘れるケースは典型的な取りこぼしパターンです。
また、世帯主と被保険者の関係をめぐる混乱も頻発しています。国民健康保険の納付通知書は地方税法の規定により「世帯主名義」で届きます。そのため「夫が世帯主だが、妻が自身の口座や現金で支払った場合、妻の年末調整で引けるのか?」という疑問が生じがちです。国税庁の見解では「納付書の宛名に関わらず、実際にその保険料を支払った人」に控除を受ける権利があります。妻が支払ったのであれば妻の控除、夫の口座から引き落とされたのであれば夫の控除として申告するのが法的な正解です。
一般に知られていない盲点と確定申告へ切り替えるべき判断基準
すべてのケースが年末調整だけで完結するわけではありません。状況によっては確定申告を選択したほうが合理的、あるいは確定申告でしか救済されないケースが存在します。
【プロの結論】年末調整で完結できる人・確定申告が必要な人の境界線
▼ 年末調整で申告すべき人:
- 年内に再就職し、12月時点で会社に在籍している給与所得者
- 年内に支払った国保の金額が領収証書等ですでに確定している人
- 生計を一にする家族の国保を自分の財布から納付し、冬のボーナスや12月給与で手取りを増やしたい人
▼ 確定申告に切り替えるべき人・見送るべきケース:
- 12月末時点で再就職先が決まっておらず無職の人(年末調整を受けられないため確定申告が必須)
- 年末調整の提出期限(通常11月中旬〜12月上旬)までに納付額の集計が間に合わなかった人
- 医療費控除や住宅ローン控除(1年目)、ふるさと納税(ワンストップ未申請)など、もともと確定申告を行う予定がある人
年末調整の締め切り後に納付した12月分の保険料や、うっかり申告から漏れてしまった過去分についても、翌年2月16日〜3月15日の確定申告を行えば還付金として全額取り戻すことが可能です。さらに、還付申告だけであれば過去5年間まで遡って請求できるため、過去の払いすぎに気付いた場合でも諦める必要はありません。
【国民健康保険の年末調整】に関するよくある質問(FAQ)
Q1:12月下旬に納付予定の保険料は年末調整に含めて書いてもいいですか?
A1:年末調整書類の提出時点で未納であっても、「12月31日までに確実に納付する予定の金額」であれば含めて記入して問題ありません。ただし、実際に年内納付が行われなかった場合は控除の過大申告となるため、支払いが年明けにずれ込む見込みであれば翌年の控除対象として処理してください。
Q2:アルバイトをしている20歳の子どもの国民健康保険料を親が支払いました。親の年末調整で控除できますか?
A2:はい、控除できます。子どもが生計を一にしている(同居している、または仕送り等で生活費を共にしている)親族であれば、親が自らの資金で支払った国民健康保険料は親自身の社会保険料控除として合算申告が可能です。
Q3:納付書の控え(領収証書)を紛失してしまいました。どうすれば控除を受けられますか?
A3:市区町村の国民健康保険窓口へ行き、「納付確認書」や「納付済額証明書」の交付を申請してください(即日発行可能な自治体が多いです)。年末調整の書類自体には添付不要ですが、正確な納付金額を把握し、税務調査等に備えて手元に控えておく必要があります。
まとめ:年末調整の控除漏れを防ぎ手取りを最大化させよう
国民健康保険料の社会保険料控除は、支払った全額が課税所得から差し引かれる非常に強力な税制上の仕組みです。証明書の添付が原則不要であるからこそ、自発的な集計と申告書の記入が手取り額を大きく左右します。
転職時のブランク期間に支払った保険料、就職活動中の子どもの保険料、家族のために立て替えた納付額がないかを今一度確認してください。仮に社内の提出期限を過ぎてしまった場合でも、年明けの確定申告で確実にリカバリーできます。正しい制度理解と迅速な手続きで、本来手元に残るべきお金を確実に守り抜きましょう。 (出典: 国民 健康 保険 年末 調整(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
