厚生年金はいつまで払う?70歳以降の支払い義務と手取りの真実
「定年を迎えた後も厚生年金保険料は引かれ続けるのか」「何歳まで働けば支払いが終わるのか」という疑問を抱くシニア世代や現役労働者が増えています。人生100年時代を迎え、60代や70代でも第一線で働くスタイルが定着する中、社会保険料の負担と将来受け取る年金額のバランスに対する関心はかつてないほど高まっています。
厚生年金の加入義務が生じる年齢には明確な法的な区切りが存在し、制度の仕組みを正しく把握していないと、働き損や手取り額の減少といった想定外の事態に直面しかねません。2026年現在の法制度および今後の法改正議論を踏まえ、支払義務の終了タイミングから手取りのシミュレーション、受給繰り下げ戦略までを現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の加入義務上限は原則「70歳未満」であり、70歳を迎えると保険料の天引きは終了する。
- 要点2:在職老齢年金制度の基準緩和や在職定時改定により、60歳以降に保険料を払っても翌年の受給額へ即座に反映される。
- 要点3:75歳までの加入延長論議など2026年以降の法改正動向を注視しつつ、手取りと繰り下げ増額の分岐点を見極める選択が不可欠。
【原則と例外】厚生年金の支払い終了年齢と加入義務の上限
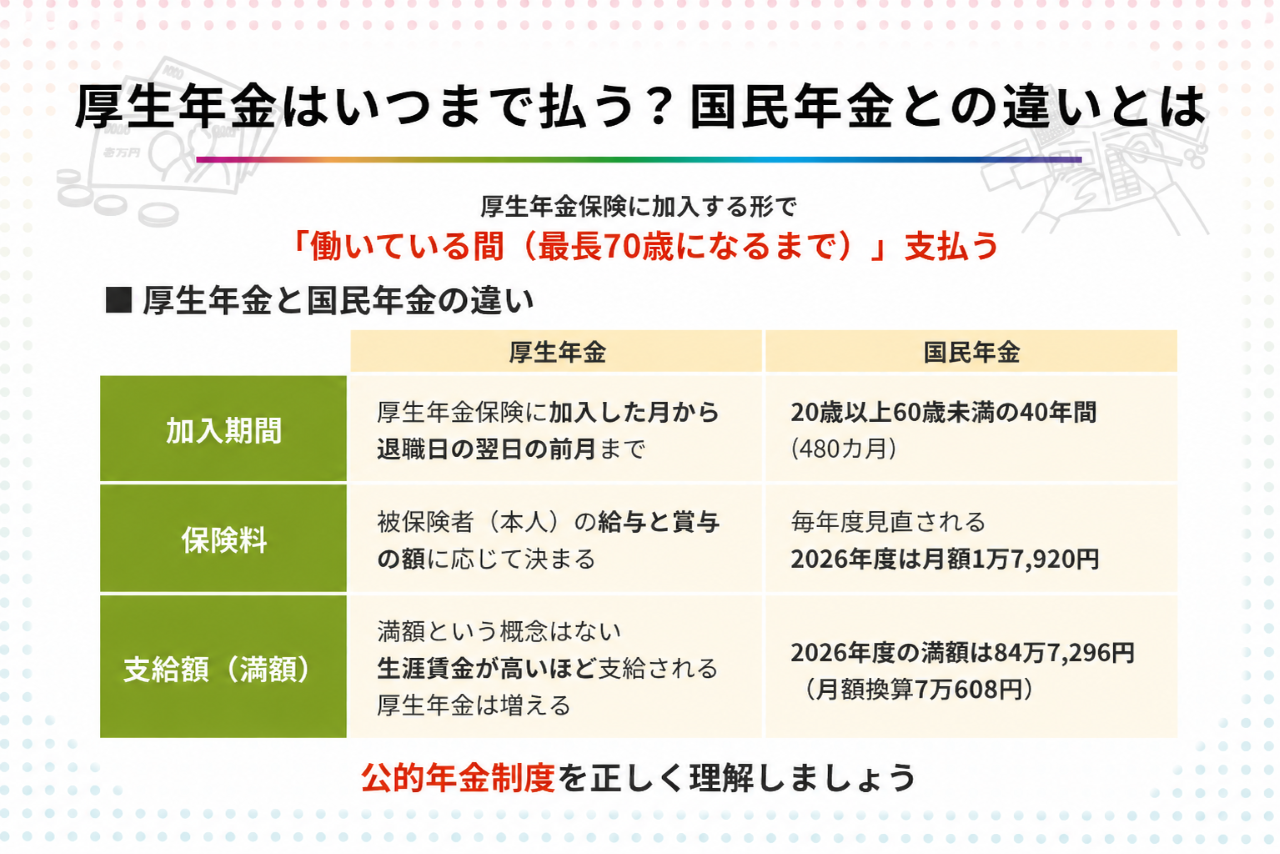
会社員や公務員が加入する厚生年金保険は、法律上「70歳未満」までが加入対象です。つまり、企業に雇用されて週20時間以上などの加入要件を満たして働いている場合、70歳の誕生日の前日が含まれる月の前月分まで保険料を支払い続ける義務があります。70歳に達した時点で健康保険には引き続き加入するものの、厚生年金保険の被保険者資格は自動的に喪失し、給与からの天引きはストップします。
短時間労働者であるパートやアルバイトであっても、企業規模要件や週所定労働時間20時間以上、月額賃金8.8万円以上といった基準を満たせば、同様に70歳になるまで厚生年金の加入義務が課されます。「パートだから途中で支払いが免除される」ということはなく、要件を満たす限り年齢上限まで納付が続きます。
ただし、例外として「高齢任意加入」という仕組みが存在します。これは、受給資格期間(10年)を満たしていない場合や、年金額を満額に近づけたい場合に、事業主の同意を得て70歳以降も厚生年金に任意で加入し続ける制度です。原則として支払いは70歳で終了しますが、個人の年金受給状況に応じた特例が用意されています。
【徹底比較】国民年金と厚生年金の支払期間・納付満額の違い
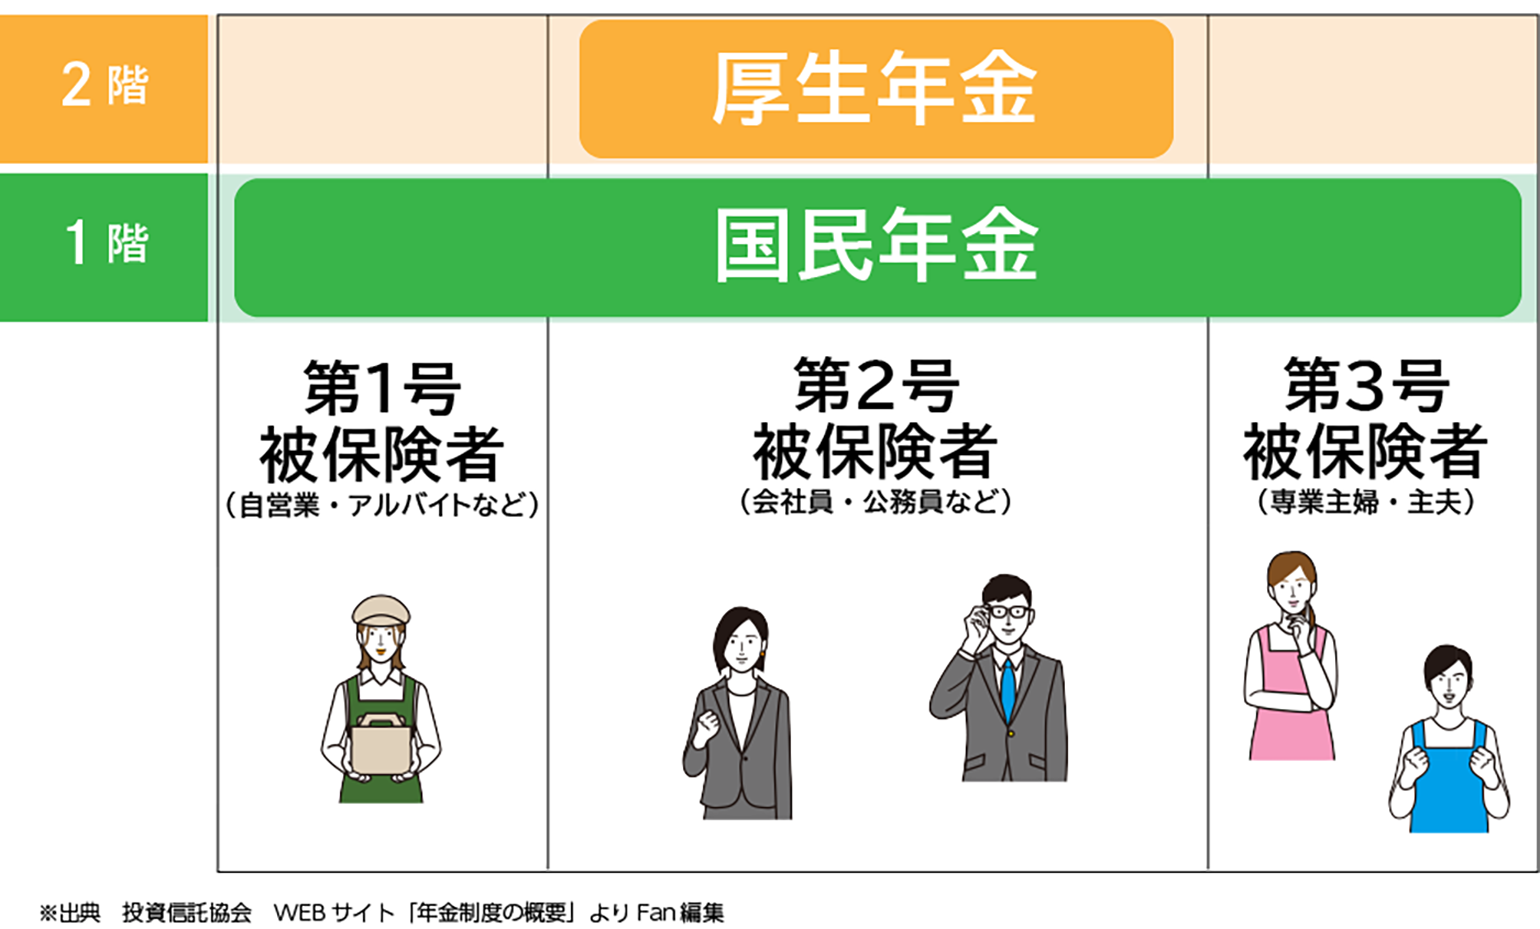
年金の納付期間を考える上で多くの人が混同しやすいのが、国民年金(第1号被保険者など)と厚生年金(第2号被保険者)の終了条件の違いです。国民年金は原則として60歳(480月納付で満額)で納付義務が終了しますが、厚生年金は会社員として雇用されている限り70歳未満まで支払いが継続します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払い終了年齢 | ・国民年金:60歳到達時 ・厚生年金:70歳到達時 | 一般的には「60歳で終了」と誤認されがち | 厚生年金は雇用形態と年齢要件が続く限り自動継続される点に注意。 |
| 満額・上限の概念 | ・国民年金:480月(約81.6万円/年※年度改定あり) ・厚生年金:上限設定なし(納付額・期間に応じて増加) | 定額満額 vs 報酬比例による積み上げ | 厚生年金には満額がなく、払えば払うほど将来の報酬比例部分が確実に増える。 |
| 60歳以降の保険料負担 | ・給与の約18.3%(労使折半で本人は9.15%) | 月給30万円の場合、自己負担約2.7万円/月 | 給与天引きにより手取りは減るが、健康保険の傷病手当金などの保障も維持される。 |
| 年金額への反映時期 | ・毎年10月(在職定時改定)で受給額に即反映 | 従来は退職時まで改定されなかった | 現行制度では働いて納めた翌月から受給額が増えるため、払い損感が軽減されている。 |
【手取りのリアル】厚生年金をもらいながら働くメリット・デメリット
60歳以降に厚生年金に加入しながら年金を受け取る場合、最も気になるのが「実際の手取りがいくらになるのか」という点です。給与と年金を両方受け取ると所得が増える一方で、在職老齢年金制度による年金カットや税金・社会保険料の負担が発生します。
最大のメリットは、「在職定時改定」によって毎年納めた保険料分だけ受け取る年金額が着実に増えていくことです。例えば、65歳以降に月給20万円で1年間勤務した場合、翌年10月からの年金額は年間約1.3万円(一生涯支給)底上げされます。さらに、万が一の病気やケガの際にも、健康保険から傷病手当金が支給されるなど手厚いセーフティネットが維持されます。
一方で、デメリットとして挙げられるのが在職老齢年金による支給停止リスクです。給与(総報酬月額相当額)と厚生年金(基本月額)の合計が基準額(月額50万円)を超えると、超えた分の半額が支給停止となります。また、給与所得と公的年金等控除の併用により課税所得が押し上げられ、住民税や介護保険料の負担区分が上がって手取り率が低下するケースもあります。
【実態検証】70歳以降も働き続ける現場のリアルとネットの誤解
SNSやネット掲示板では「70歳以降も働くと年金が全額没収される」「70歳を過ぎても厚生年金を払い続けると損をする」といった誤解が散見されます。しかし、実際の制度運用と現場の数字を検証すると、事実とは異なる点が浮き彫りになります。
まず、70歳以降は厚生年金保険料の支払いは発生しません。そのため、70歳以降も給与から厚生年金が引かれることはなく、手取りにおける保険料負担は健康保険と介護保険のみに軽減されます。
ただし、70歳以降も厚生年金適用事業所で同等の働き方を続ける場合、「70歳以上被用者」という扱いになります。保険料の支払いはゼロになりますが、在職老齢年金の支給停止ルールだけは継続して適用されるという点には厳重な注意が必要です。高額な役員報酬や高い給与を得ているシニア層は、保険料を払っていなくても年金の一部または全額がストップするリスクを抱え続けることになります。
【2026年最新動向】75歳延長議論と制度改正で変わる私たちの働き方
2026年現在、社会保障審議会等で議論が進められている重要テーマの一つが、厚生年金の加入上限年齢を70歳から75歳へ引き上げるか否かという論点です。平均寿命の延伸とシニア就労の一般化を背景に、将来的な制度改定に向けた布石が打たれています。
この議論に対しては、「高齢者からも保険料を徴収する増税ではないか」という批判的な声がある一方、「70代前半でも厚生年金を積み増して将来の年金額を増やしたい」という単身世帯や低年金層からの肯定的な意見も存在します。仮に75歳まで加入義務が延長された場合、企業側の社会保険料負担が増加するため、シニア層の再雇用契約や短時間勤務へのシフトといった雇用慣行の見直しが加速することは確実です。
また、パートタイマーへの社会保険適用拡大も段階的に進んでおり、企業規模要件の撤廃に伴って、従来は扶養内にとどまっていたシニアパート層も強制加入の対象へとシフトしています。「いつまで払うか」だけでなく「どの働き方なら加入対象になるか」の境界線が大きく変化しています。
【受給戦略】損しない受給開始時期の繰り下げと選択基準
厚生年金の受給開始時期は、原則の65歳から最長75歳まで繰り下げ可能です。1か月繰り下げるごとに0.7%増額され、70歳まで繰り下げれば42%増、75歳まで繰り下げれば84%増の年金を一生涯受け取ることができます。
しかし、働きながら繰り下げを選択する場合、在職老齢年金制度の制約を正確に理解しておく必要があります。在職老齢年金によって「支給停止」となった部分の年金は、どれだけ受給を繰り下げても増額率の対象外となります。満額の増額メリットを享受するためには、給与設定と繰り下げ計画を綿密に連動させることが不可欠です。
【プロの結論】働き続けるべき人・繰り下げ受給を見送るべき人
働き方と受給時期の選択において、向き不向きは明確に分かれます。
【厚生年金に加入して繰り下げを狙うべき人】
・60代でも健康でフルタイムに近い働き方ができ、生活費を給与だけで賄える人
・基礎年金の受給額が少なく、報酬比例部分を少しでも手厚くして長生きリスクに備えたい人
・70歳以降も資産寿命を延ばすために確実な終身収入源を確保したい人
【繰り下げを見送り、65歳から受給すべき人】
・高収入で在職老齢年金による大幅な支給停止が見込まれる人(停止分は繰り下げても増えないため)
・健康状態に不安があり、早期に手元キャッシュを確保して使いたい人
・加給年金の受給権利があり、繰り下げによってその権利を長期間放棄することになる人
【厚生年金 いつまで 払う】に関するよくある質問(FAQ)
Q1:70歳になった月は厚生年金保険料を払う必要がありますか?
A1:資格喪失日は「70歳の誕生日の前日」です。そのため、誕生日の前日が属する月の前月分まで保険料を納めます。例えば4月15日生まれの方は4月14日に資格を喪失するため3月分まで、4月1日生まれの方は3月31日に資格を喪失するため2月分までの支払いとなります。
Q2:65歳以降も厚生年金を払い続けると、将来の年金はいくら増えますか?
A2:年収や就業期間によりますが、概ね「平均標準報酬月額×0.005481×加入月数」で計算されます。月給20万円で1年間(12か月)厚生年金に加入して働いた場合、年額で約1万3,000円が翌年以降の年金に生涯上乗せされます。
Q3:パート勤務でも70歳まで厚生年金を払わなければなりませんか?
A3:週20時間以上勤務、月額賃金8.8万円以上などの社会保険加入要件を満たしている場合は、正社員と同様に70歳未満まで加入義務が発生します。要件を満たさない勤務シフトに調整すれば加入対象外となります。
まとめ:今後の動向と失敗しないための判断基準
厚生年金の支払いは、現行法において「70歳未満」が一つの絶対的な境界線です。60代の間は保険料の支払いが発生するものの、在職定時改定によって納付した実績が翌年の受給額へと速やかに還元される仕組みが整っています。
75歳加入延長などの制度改正議論が続く中、重要なのは「保険料を引かれること=損」と単純に決めつけるのではなく、終身年金の増額効果や健康保険の保障内容を含めたトータルの手取りで判断することです。ご自身の健康状態、想定される給与水準、そしてライフプランに照らし合わせ、最適な働き方と受給開始時期を主体的に選択してください。 (出典: 厚生年金 いつまで 払う(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
