住宅借入金等特別控除の額はいくら戻る?計算方法と損しない申告術
マイホームの取得時に家計を大きく助けてくれる減税制度が「住宅借入金等特別控除(通称:住宅ローン控除)」です。しかし、近年の税制改正によって「控除率が1%から0.7%へ引き下げられた」「省エネ基準を満たさないと控除額がゼロになるケースがある」など、制度の変更に対して不安や疑問を抱く声が後を絶ちません。
実際に自身の住宅ローン残高や収入から「手元にいくら戻ってくるのか」を正確に把握できている人は決して多くありません。住宅借入金等特別控除の額が決まる具体的な計算メカニズムをはじめ、住宅性能による借入限度額の違い、確定申告や年末調整で迷わない実務のポイントまで、損をしないための重要事項を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅借入金等特別控除の額は「年末ローン残高×0.7%」が基本で、住宅の省エネ性能に応じて上限額が設定されている
- 要点2:所得税から引ききれない控除額は翌年の住民税からも減額されるが、上限(最高9.75万円)に注意が必要
- 要点3:初年度は確定申告が必須であり、2年目以降は年末調整でスムーズに還付を受けられる仕組みになっている
【真相検証】「住宅ローン控除額が減った?」噂の理由と0.7%ルールの実態
ネットやSNS上で「住宅ローン控除の額が以前より減って損をするようになった」という話を耳にしたことがある方も多いはずです。この噂の真相は、2022年度の税制改正による控除率の引き下げ(1.0%から0.7%へ変更)にあります。
従来の「残高の1%控除」では、超低金利時代において実際の支払利息よりも控除額の方が多くなる、いわゆる「逆ザヤ現象」が発生していました。これを是正するために導入されたのが現在の住宅ローン控除0.7パーセント計算のルールです。
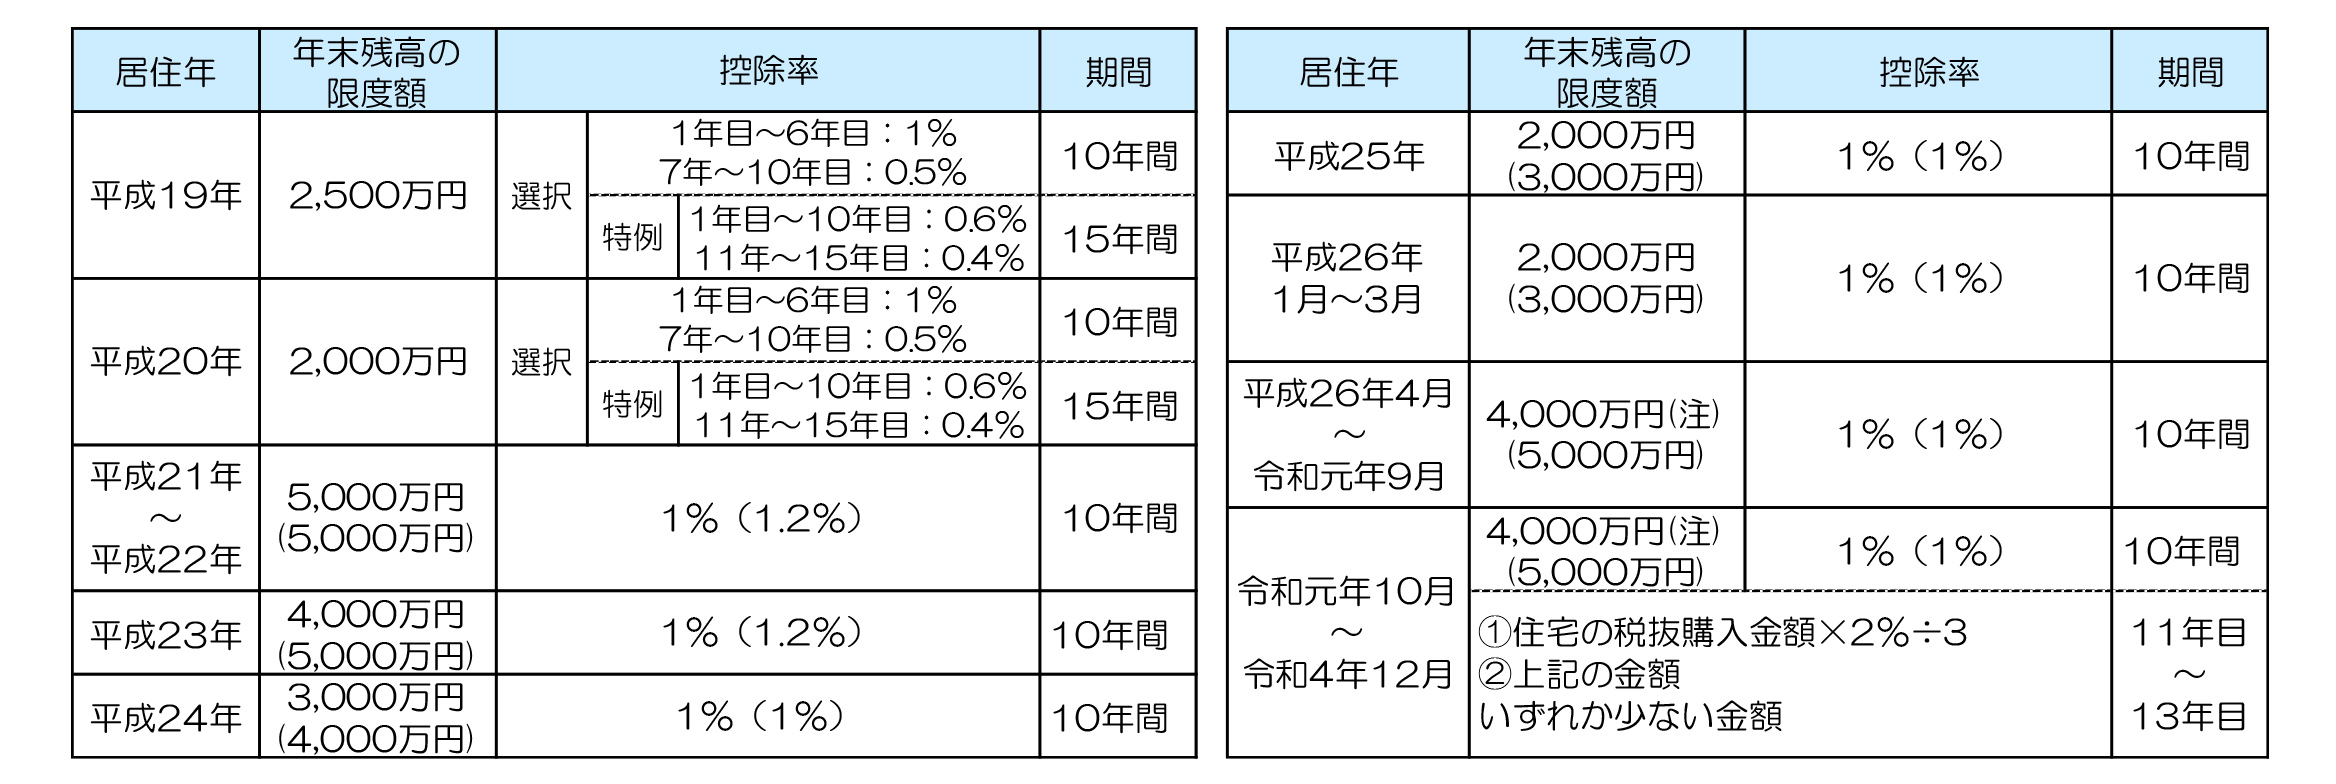
控除率だけを見ると引き下げられた印象を受けますが、新築の控除期間が原則最長13年間へと延長された点も見逃せません。金利情勢や借入額によっては、13年間のトータル控除額で手堅い恩恵を受けられる設計になっています。まずは「年末残高に対して0.7%が税金から差し引かれる」という基本の住宅借入金等特別控除計算方法を押さえておくことが第一歩です。
住宅借入金等特別控除の額はいくら戻る?借入限度額と省エネ性能別のシミュレーション
住宅借入金等特別控除の額を計算する上で、最も重要なのが住宅借入金等特別控除限度額です。現在、購入する住宅の環境性能によって、控除対象となる借入金の上限が細かく区分されています。
特に新築住宅の場合、一般的な「その他の住宅(省エネ基準を満たさない住宅)」は原則として控除対象外となっています。省エネ基準適合住宅借入限度額(3,000万〜4,000万円超など、子育て世帯優遇措置や認定長期優良住宅などの区分による)をクリアしているかどうかが、戻ってくる税金の総額を決定づける大きな分岐点です。
年間の最大控除額の目安は以下の通りです。
・長期優良住宅・低炭素住宅:借入限度額4,500万円〜5,000万円(年間最大控除額:約31.5万〜35万円)
・ZEH水準省エネ住宅:借入限度額3,500万円〜4,500万円(年間最大控除額:約24.5万〜31.5万円)
・省エネ基準適合住宅:借入限度額3,000万円〜4,000万円(年間最大控除額:約21万〜28万円)
厳格化された住宅借入金等特別控除適用要件(床面積50㎡以上・合計所得金額2,000万円以下など)を満たしているかを事前にハウスメーカーや金融機関に確認しておくことが不可欠です。
所得税で引ききれない分はどうなる?住民税控除限度額と戻るお金のカラクリ
「計算上は年間30万円の控除枠があるのに、実際に還付されたのは15万円だけだった」というケースが頻発します。住宅ローン控除は「支払った税金を上限として還付する仕組み」であるため、自分が納めた所得税額以上の金額は戻ってきません。
ただし、所得税から引ききれなかった控除残額がある場合は、翌年度の個人住民税から控除される救済措置が用意されています。ここでも所得税住民税控除限度額が定められており、「前年分の所得税の課税総所得金額等の5%(最高97,500円)」が住民税からの控除上限です。
夫婦でローンを組む場合は、連帯債務住宅借入金等特別控除持分割合を適切に設定することで、夫婦それぞれの所得税・住民税からダブルで控除を受ける手法が効果的です。世帯全体の所得バランスを見極め、控除枠を余らせない持分割合を組むことが節税効果を最大化するカギとなります。
1年目と2年目以降の手続き|確定申告の必要書類と年末調整申告書の書き方
控除を受けるための申請手続きは、入居した初年度と2年目以降で大きく異なります。
入居初年度は、会社員であっても確定申告住宅ローン控除必要書類を揃えて税務署へ確定申告を行わなければなりません。主な必要書類は以下の通りです。
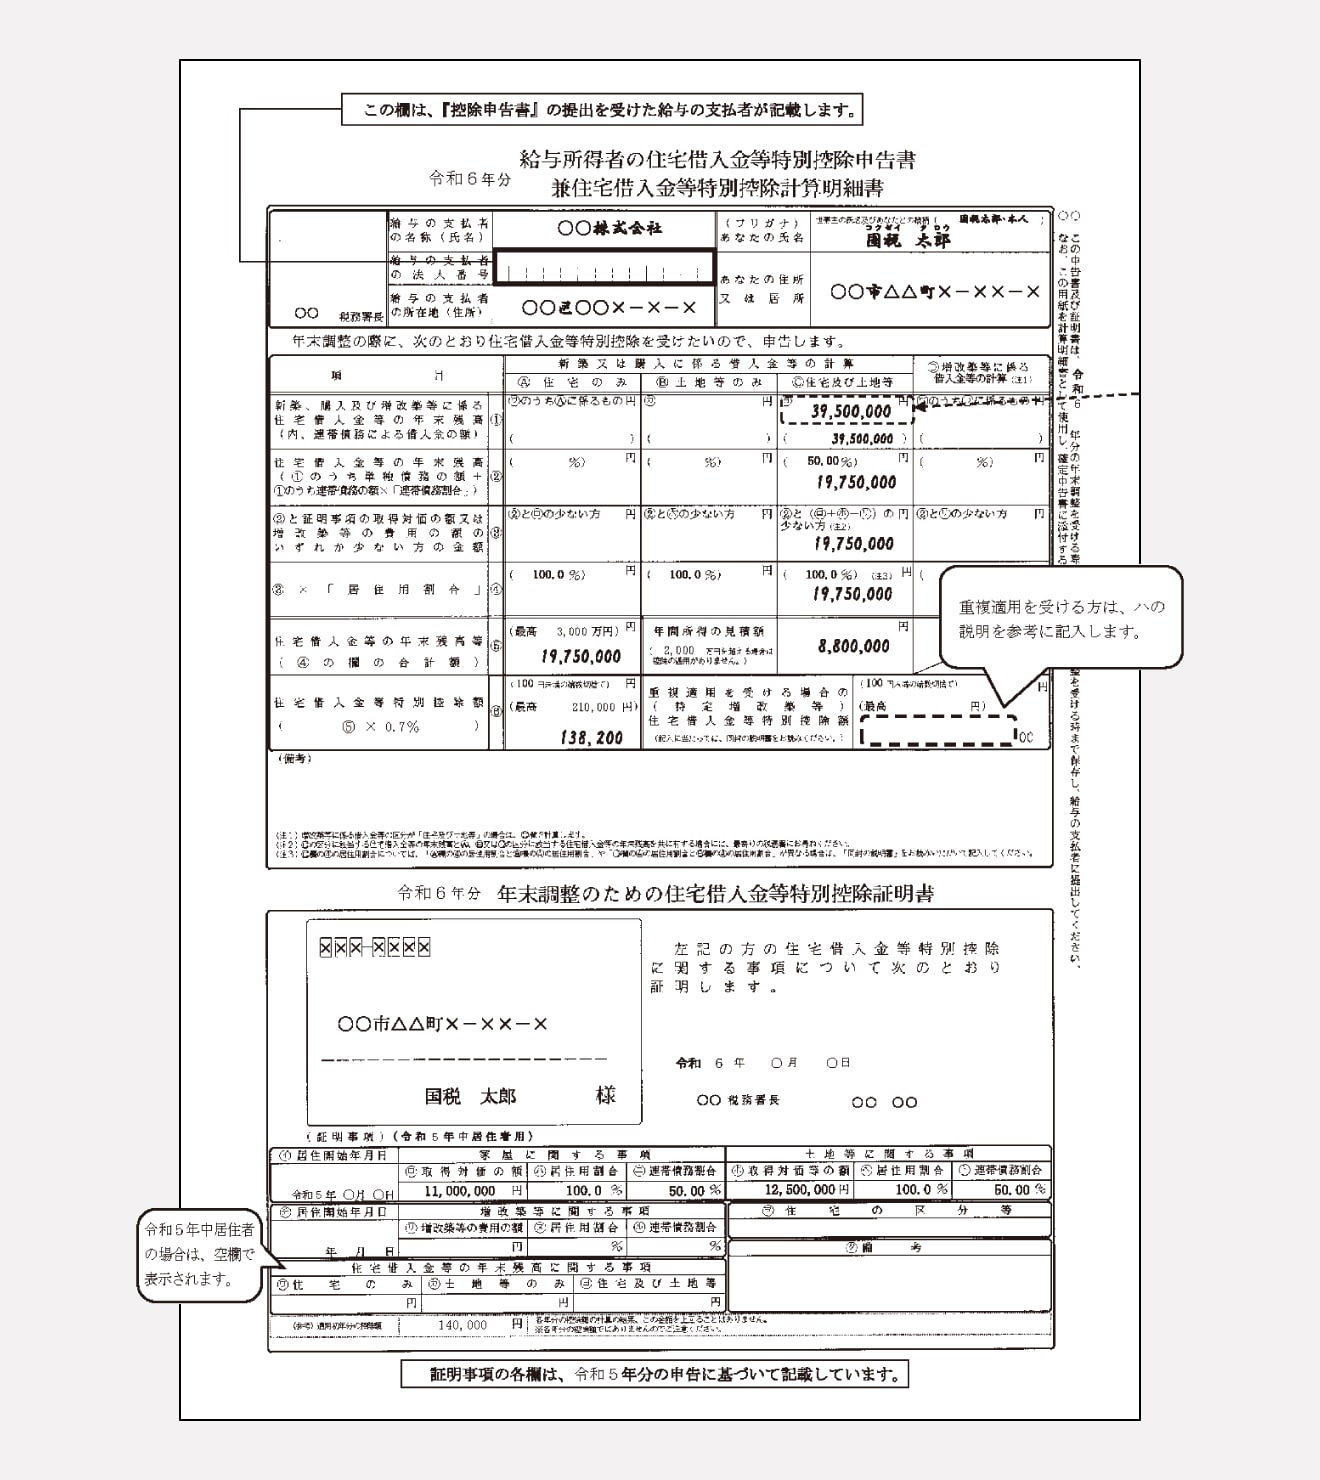
・住宅借入金等特別控除額の計算明細書
・金融機関発行の「住宅取得資金に係る借入金の年末残高等証明書」
・売買契約書・工事請負契約書の写し
・登記事項証明書(原本)
・住宅省エネ性能等を証明する書類(建設住宅性能評価書など)
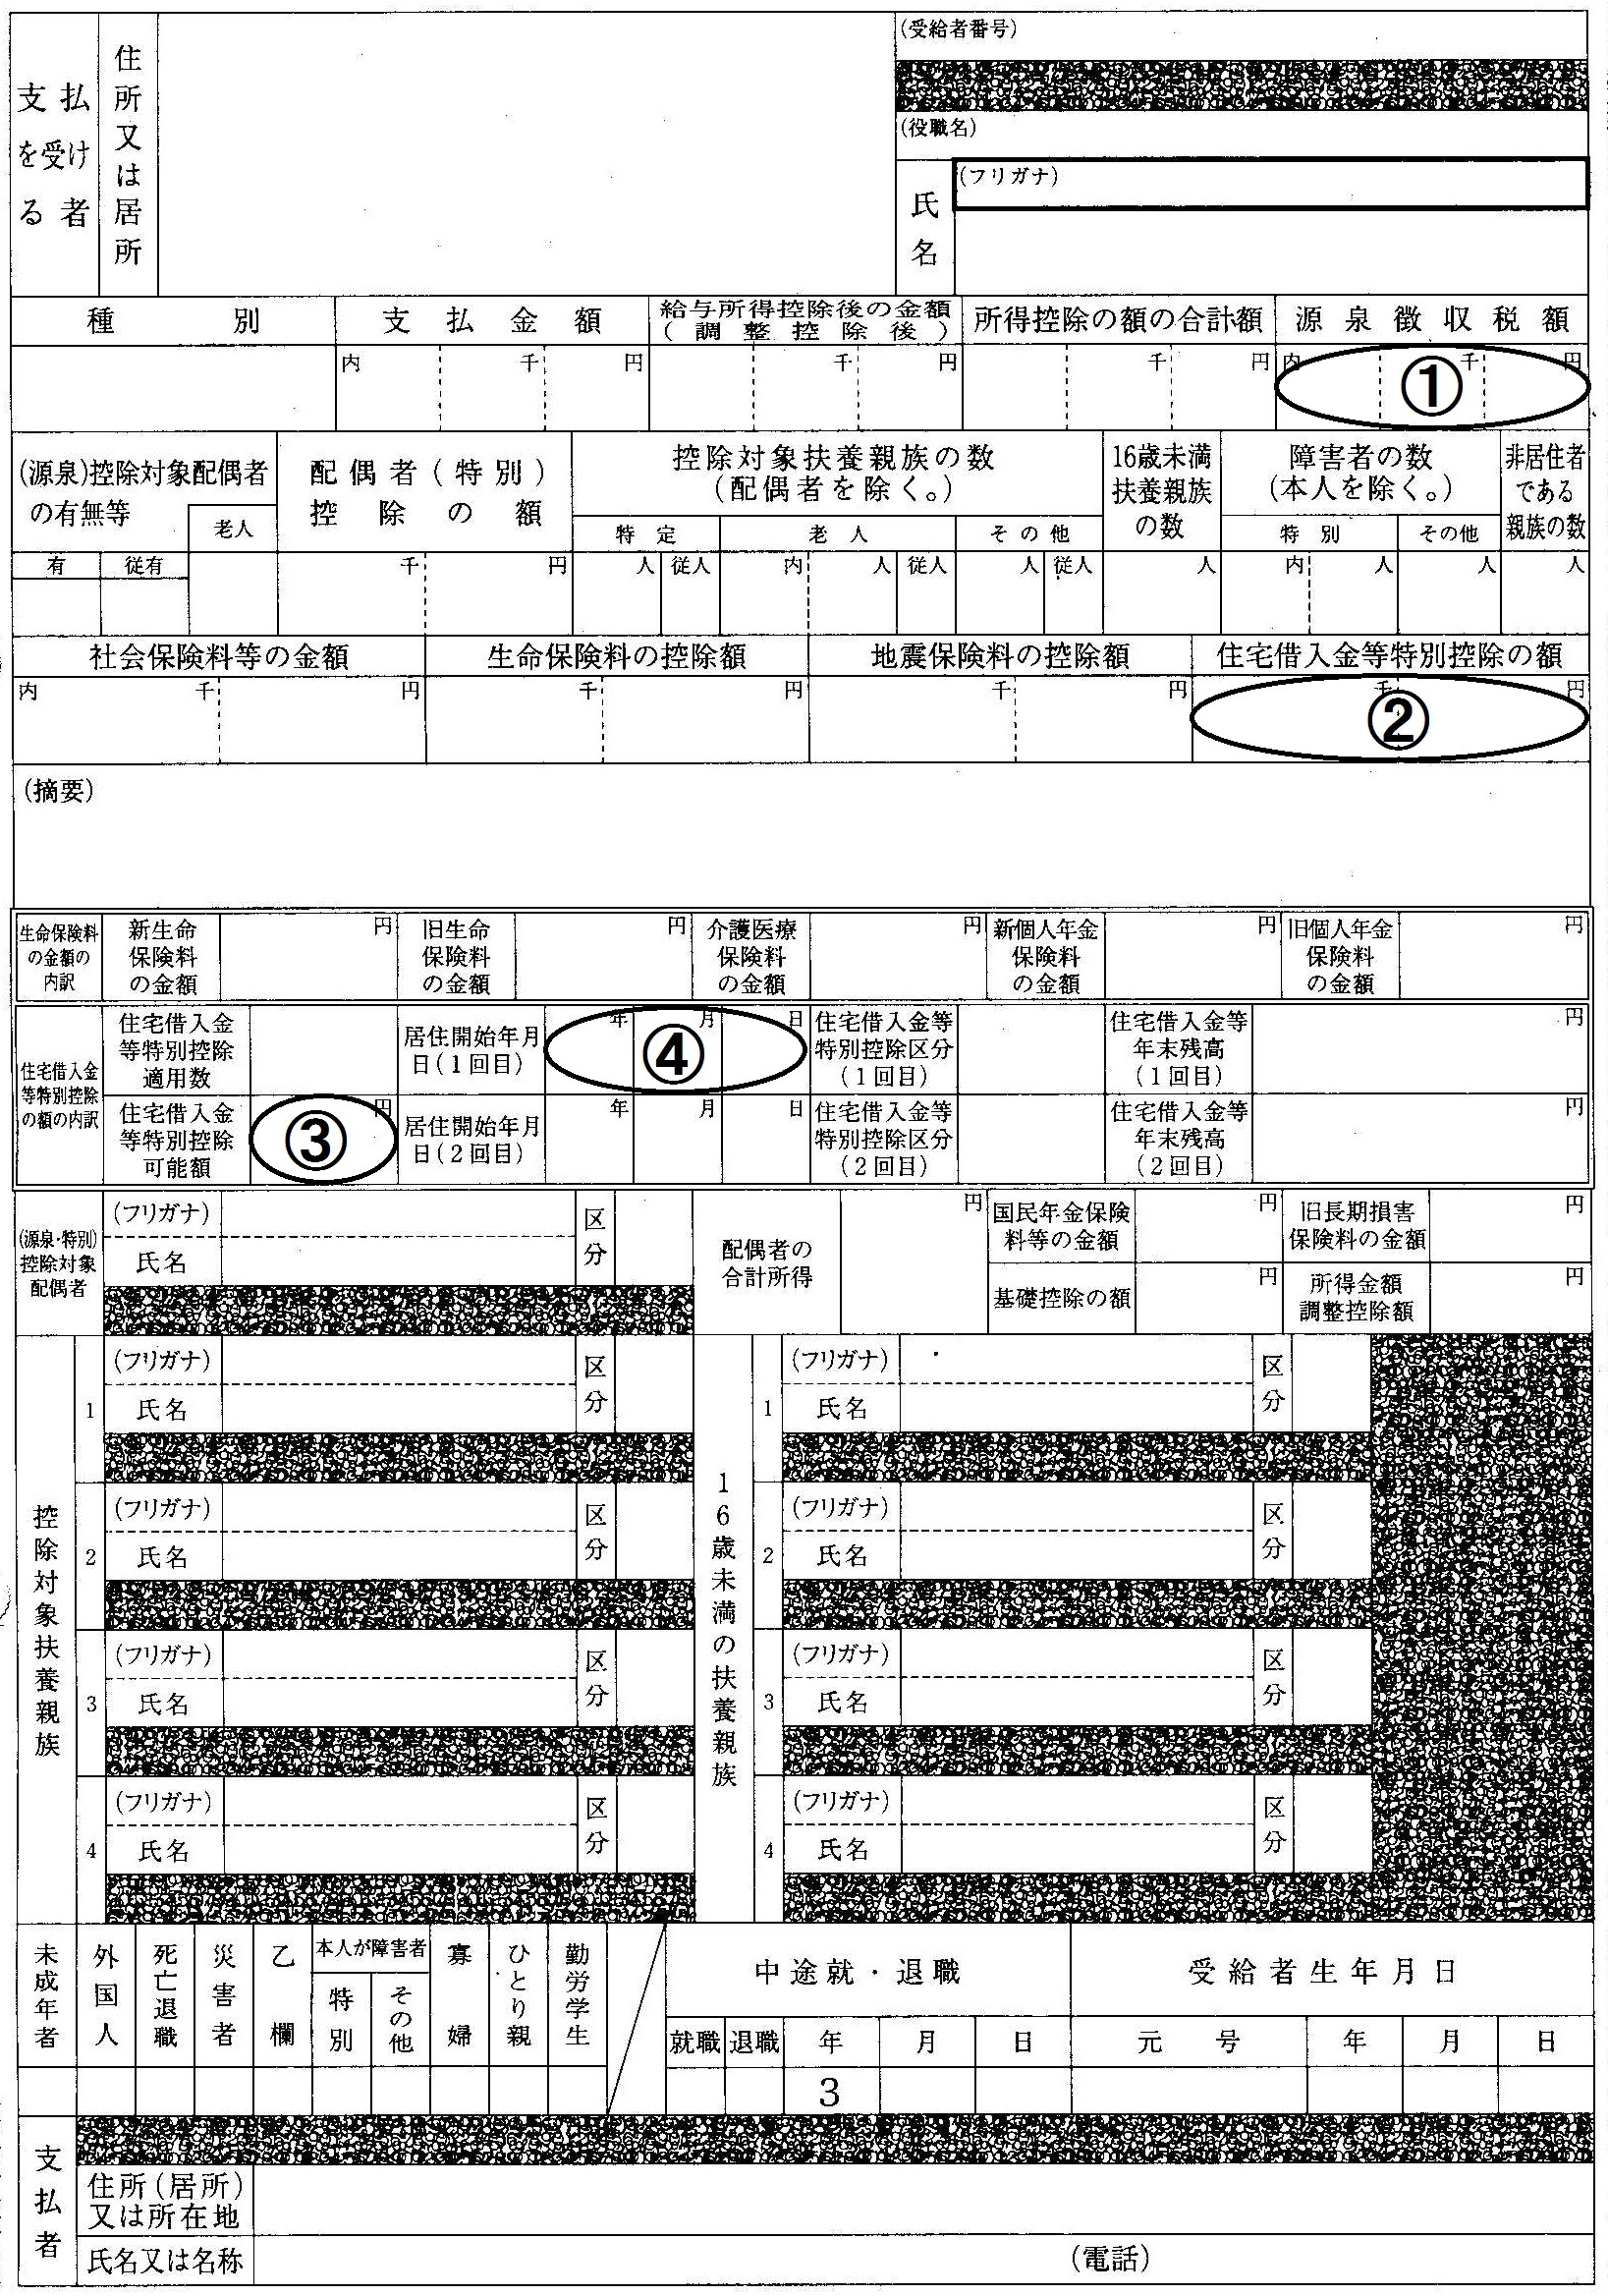
2年目以降は、秋頃に税務署から送られてくる「証明書」を用いて、勤務先の年末調整住宅借入金等特別控除申告書書き方に沿って必要事項を記入・提出するだけで手続きが完了します。万が一、税務署からの控除申告書を紛失した場合は、管轄の税務署へ申請することで住宅借入金等特別控除証明書再発行の手続きが可能です。
繰り上げ返済やすまい給付金の併用で損をしないための注意点
住宅ローン控除を受けている期間中は、資金の使い方にも戦略が求められます。特に注意したいのが繰り上げ返済のタイミングです。手元資金で繰り上げ返済を行うと元本が減り利息負担を軽減できますが、年末残高が下がるため繰り上げ返済住宅ローン控除影響によってその年の控除額自体も縮小してしまいます。
金利負担分と0.7%の控除還元分を比較し、控除期間満了まで繰り上げ返済を待つべきかどうかのシミュレーションが欠かせません。
また、過去の制度や自治体の補助金を含めた住宅借入金等特別控除すまい給付金併用などにおける注意点として、国や自治体から交付された補助金・給付金の額は、住宅の取得対価から差し引いて計算明細書を作成する必要があります。正しい計算を行わないと税務調査で修正申告を求められるリスクがあるため、申告前の書類精査が極めて重要です。
【住宅借入金等特別控除の額】に関するよくある質問(FAQ)
Q1:ペアローンと連帯債務では、住宅借入金等特別控除の額に違いは出ますか?
A1:どちらも夫婦それぞれが個別に控除を受けられる点では共通しています。ペアローンは個別の契約金額に応じた年末残高、連帯債務は設定した持分割合で按分した年末残高をベースに0.7%が計算されます。夫婦双方の納税額を十分に使い切る設計にすることが重要です。
Q2:中古住宅を購入した場合の最大控除額はいくらですか?
A2:中古(既存)住宅の場合、原則として控除期間は10年間となります。借入限度額は省エネ性能に応じて2,000万〜3,000万円(年間最大控除額:約14万〜21万円)となっており、新築住宅とは上限額や控除年数が異なる点に注意してください。
Q3:初年度の確定申告を忘れてしまった場合はどうすればよいですか?
A3:確定申告の期限を過ぎてしまっても、過去5年間までは「還付申告」として後から手続きを行うことができます。必要書類を揃えて税務署へ提出すれば、本来戻るはずだった控除額が還付されます。
まとめ:制度を正しく理解して控除の恩恵をフルに引き出そう
住宅借入金等特別控除は、住宅の性能区分や個人の課税所得、ローンの組み方によって戻ってくる実質的な額が大きく変動します。単に「残高の0.7%」という数字だけでなく、所得税と住民税の控除上限や、自身が購入する住宅の省エネ基準適合状況を正確に把握しておくことが失敗を防ぐ防壁です。
初年度の確定申告を漏れなく済ませ、2年目以降の年末調整をスムーズに行うことで、マイホーム購入後の家計負担を大幅に軽減できます。ご自身の契約内容と控除ルールを今一度照らし合わせ、確実な節税メリットを享受してください。 (出典: 住宅 借入金 等 特別 控除 の 額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
