按分とは?確定申告で得する計算方法と家事按分の基準を徹底解説
フリーランスや副業ワーカーにとって、毎年避けて通れない確定申告。自宅で仕事をする際にかかった家賃や通信費、電気代の一部を経費として計上できる制度が「家事按分(あんぶん)」です。しかし、実際に申告書を作成する段階になると、「按分とは具体的にどう計算すればいいのか」「どのくらいの比率なら税務署に認められるのか」と頭を抱える方は少なくありません。
プライベートとビジネスが混ざり合う支出を正しく切り分け、堂々と経費にするためには、按分の正確な意味と合理的な基準を知る必要があります。過度な按分で税務調査のリスクを抱えたり、逆に控えめすぎて払いすぎた税金で損をしたりしないよう、現場で使える実践的な知識をわかりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:按分とは「全体を一定の割合で割り振る計算」であり、確定申告では生活費と業務費を合理的に分けるために必須。
- 要点2:家賃は「作業スペースの床面積」、通信費・光熱費は「使用時間」を基準に按分比率を設定するのが税務署対策の鉄則。
- 要点3:2026年の最新申告ルールでも「客観的な計算根拠の提示」が最重要であり、日頃の記録を残すことが最大の防衛策となる。
【基礎知識】按分の意味とは?「配分」との違いやビジネスの基本概念
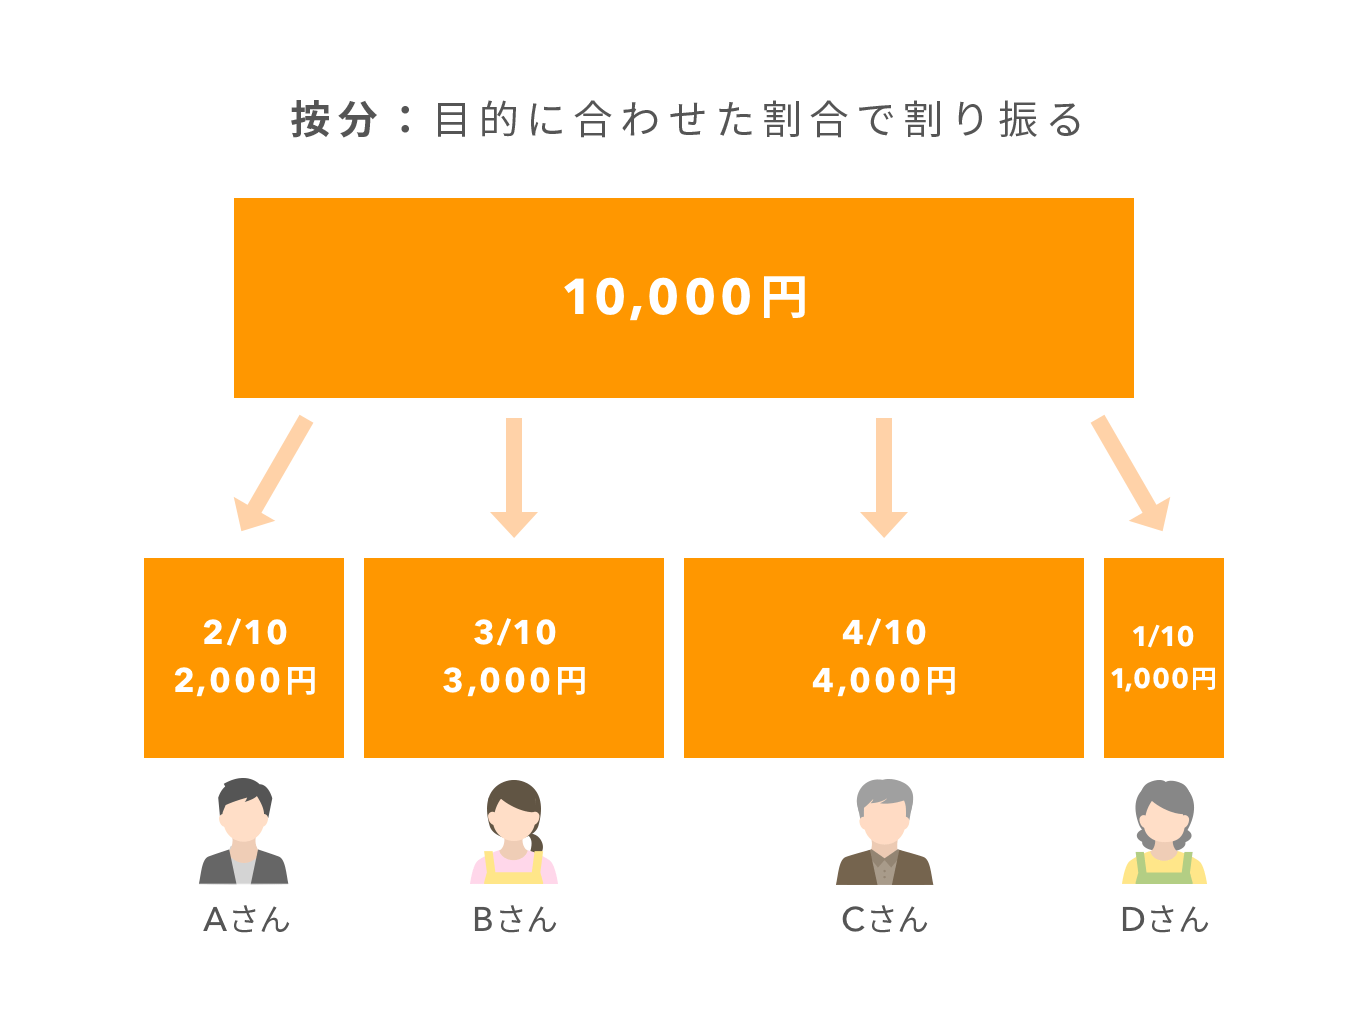
「按分(あんぶん)」という言葉は、基準となる比率や数量に応じて全体を割り振ることを意味します。日常会話ではあまり馴染みがないかもしれませんが、会計や税務、不動産取引などのビジネス現場では日常的に使われる基本用語です。
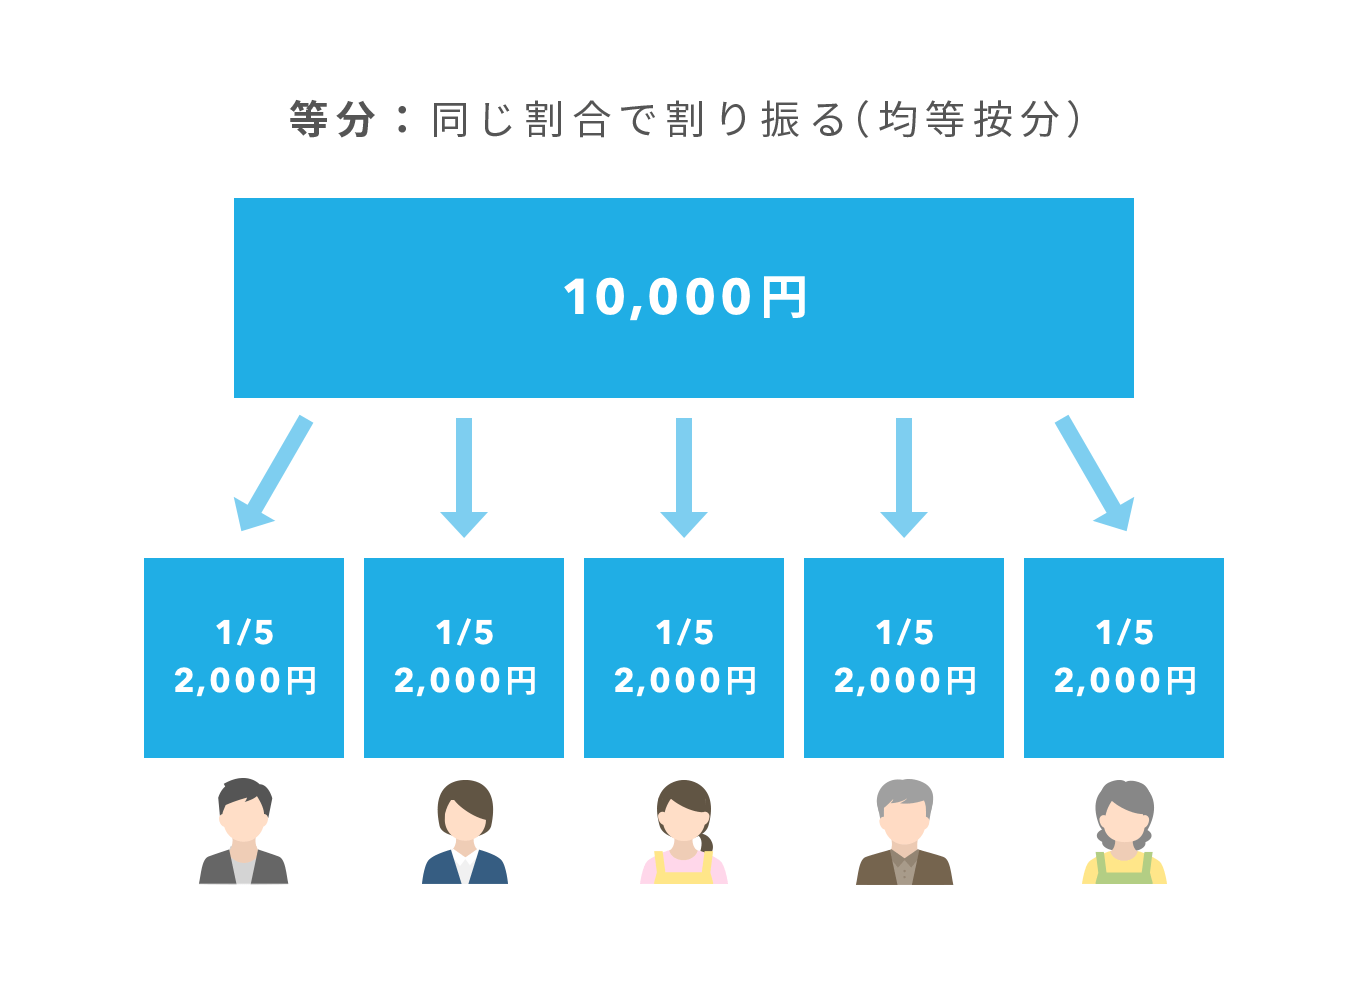
よく混同される言葉に「配分(はいぶん)」があります。配分は単に「全員に均等に配る」「役職に応じて分ける」といった広い意味での割り振りを指すのに対し、按分は必ず明確な数値基準(面積比、時間比、使用量など)に基づいて数理的に算出するという特徴を持っています。
たとえば、1つの事務所を2社でシェアしている場合、利用面積が6対4であれば、家賃も60%と40%で分け合います。このように、一定のモノサシを用いて公平に割り振る行為こそが按分です。
【確定申告の鍵】個人事業主や副業ワーカーが知るべき家事按分の仕組み
個人事業主や副業を行っている会社員にとって、按分が最も威力を発揮するのが「家事按分」です。自宅兼オフィスで仕事をしている場合、支払った家賃やインターネット代には「プライベート(家事)部分」と「仕事(事業)部分」が混在しています。
税法上の大原則として、プライベートの生活費は経費にできません。しかし、業務遂行上直接必要であったことが客観的に証明できる部分については、按分計算を行って事業用経費として計上することが認められています。
副業であっても、白色申告・青色申告を問わず家事按分は適用可能です。家計から出ていく支出の一部を経費化できれば、課税所得が圧縮され、所得税や住民税の大きな節税につながります。
【項目別】家賃・光熱費・通信費の按分比率と具体的な計算方法
家事按分で最も迷いやすいのが、「何を基準に、何パーセントを経費にしてよいのか」という按分割合の設定です。主要な支出項目ごとに、税務署から見ても納得感の高い計算基準を解説します。
① 家賃(賃貸住宅の場合)
家賃の按分基準は「専有面積(平米数・畳数)」で算出するのが最も強固です。
・計算式:家賃 ×(仕事用スペースの床面積 ÷ 自宅全体の床面積)
例えば、全体の床面積が50㎡、仕事専用の作業部屋が15㎡、家賃が月額10万円の場合、按分割合は30%となり、月々3万円(年間36万円)を経費計上できます。ワンルームの場合は、仕事用デスクや棚が占めるスペースの割合から算出します。
② 通信費(インターネット回線・スマートフォン代)
通信費は「利用時間」や「通信頻度」を基準にします。
・平日8時間、週5日リモートワークで使用する場合:週40時間 ÷ 168時間 ≒ 約24%〜30%
仕事専用の回線やスマホであれば100%計上できますが、私用と共用している場合は30%〜50%程度を設定するのが実務上の一般的な相場です。
③ 光熱費(電気代)
電気代は「仕事場のコンセント数」または「作業時間 × 面積」で計算します。
水道代やガス代は、飲食店やサロンなどの特殊な業種を除き、一般的なデスクワークでは経費化が認められにくいため、電気代に絞って按分(20%〜30%程度)するのが無難です。
【車両費の按分計算】走行距離と使用日数どちらで算出するのが正解か
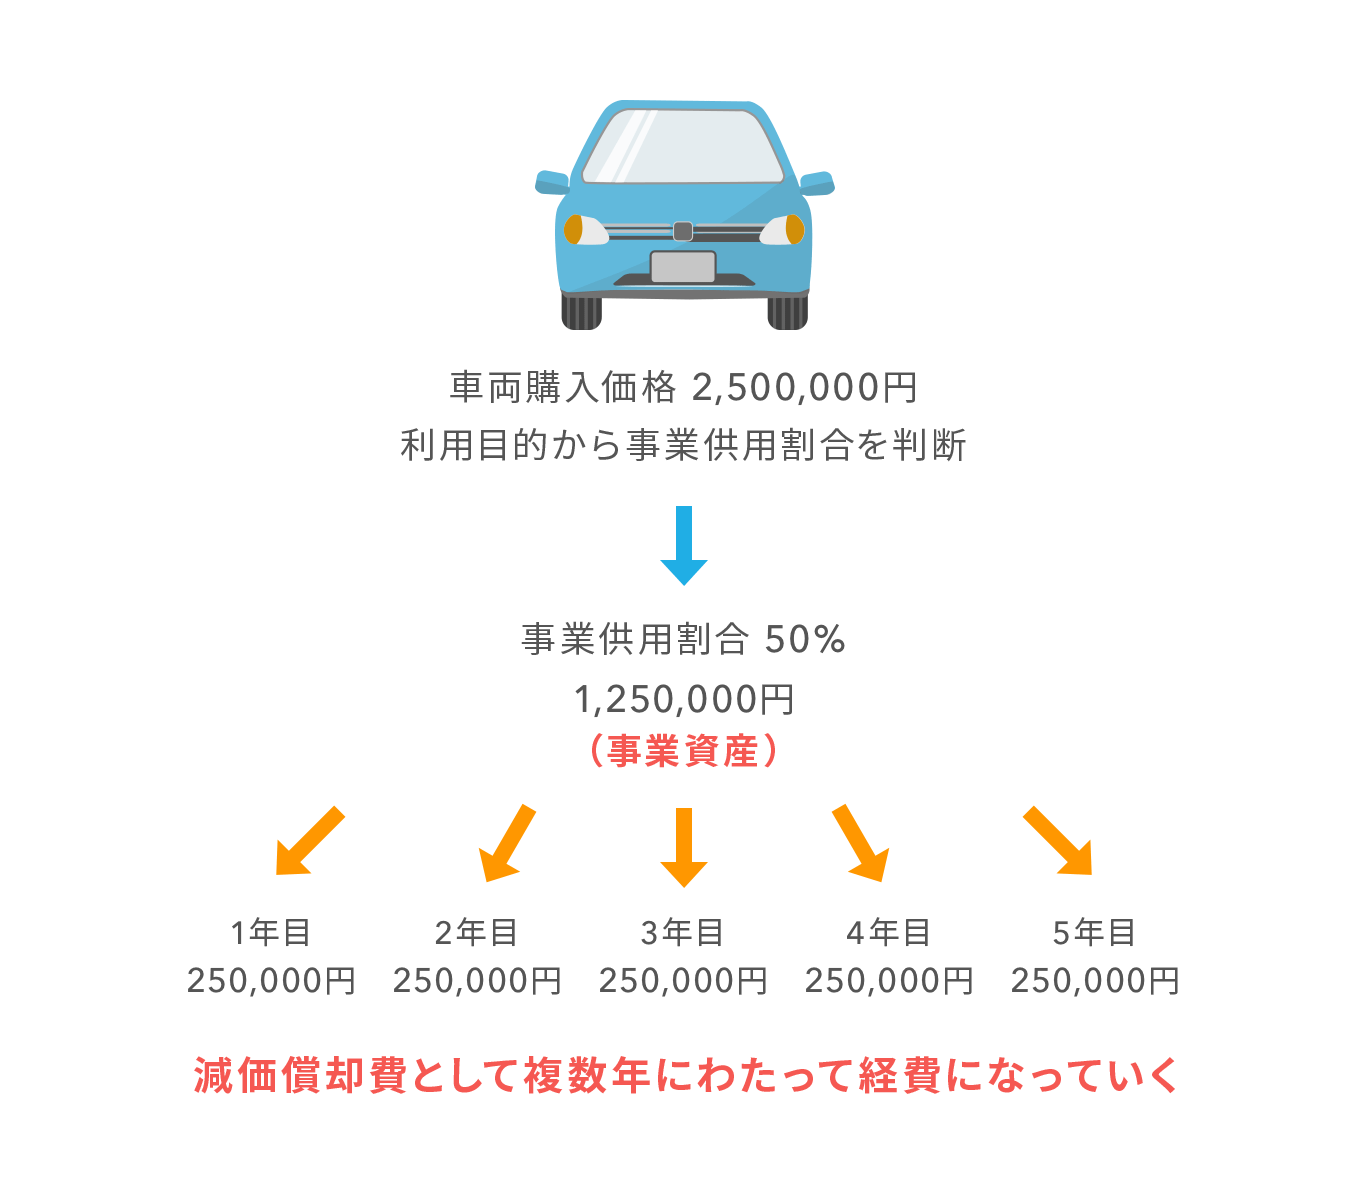
プライベートの自家用車を仕事の移動や配達にも使っている場合、ガソリン代、高速料金、自動車税、車検代、保険料、車両の減価償却費なども按分対象になります。
車両費の按分計算には主に2つのアプローチが存在します。
・走行距離基準(より厳密):
年間総走行距離のうち、取引先への訪問や資材運搬など仕事で走った距離の比率で算出します。運転日報やトリップメーターの記録を残しておくことで、非常に高い証拠能力を持ちます。
・使用日数基準(簡便):
週のうち何日を業務運行に充てているかで按分します。週3日を事業用として使っていれば、3日 ÷ 7日 ≒ 約43%を経費とする計算です。
週末のレジャー専用車を無理やり経費に組み込む行為は税務調査で真っ先に否認されるため、カレンダーや業務ログと連動した記録を保持しておくことが欠かせません。
【税務調査対策】税務署から否認されないための客観的根拠と残すべき記録
按分処理において税務署が最も厳しくチェックするのは、「その比率に客観的な根拠があるかどうか」という一点に尽きます。自分の都合で「なんとなく半分(50%)にしておこう」と処理するのは極めて危険です。
万が一税務調査が入った際、担当官から按分比率の理由を問われても即答できるよう、以下のエビデンスを保管しておきましょう。
・間取り図(図面):自宅の間取り図に仕事専用スペースをマーカーで囲み、平米数と割合をメモしておく。
・タイムログやスケジュール表:業務を行った時間帯や日数が確認できる業務日報やGoogleカレンダーの履歴。
・領収書・請求書・クレジットカード明細:支払いの事実を証明する原本データの確実な保管。
・計算根拠をまとめたメモ:確定申告書を作成した際のエクセルシートや計算根拠シートを印刷または保存しておく。
税務署は「比率が高いこと」そのものを一概に否定するわけではありません。根拠資料を提示し、論理的に説明できれば、高い按分割合であっても正当な経費として認められます。
【2026年最新】確定申告ルールで注意すべき按分の落とし穴と節税テクニック
インボイス制度の定着や電子帳簿保存法の完全義務化が進んだ現在、確定申告におけるデータの透明性はこれまで以上に求められています。
特に注意すべき落とし穴として挙げられるのが「持ち家の住宅ローン按分」です。賃貸住宅の家賃は按分しやすい一方、自己所有のマンションや戸建ての場合、住宅ローンの元本返済部分は経費にならず、建物の減価償却費や固定資産税、火災保険料、利息部分のみが按分対象となります。
さらに、住宅ローン控除(住宅借入金等特別控除)を利用している場合、事業用割合を50%以上に設定すると控除自体が受けられなくなるリスクがあります。事業割合が10%以下であれば住宅ローン控除を全額受けられる特例もあるため、按分による所得税削減額と住宅ローン控除額のどちらが有利か、全体のバランスを見極めて比率を決定してください。
【按分とは】に関するよくある質問(FAQ)
Q1:カフェやコワーキングスペースの利用代金も按分が必要ですか?
A1:全額が仕事目的の利用であれば按分の必要はなく、100%経費(会議費や雑費)として計上できます。プライベートの私用で訪れたついでにメールを1通返した程度の場合は、全額プライベート支出とするのが原則です。
Q2:按分割合は毎年変更しても問題ありませんか?
A2:業務形態や作業環境が変わったのであれば、年度ごとの変更はまったく問題ありません。ただし、「今年は利益が出たから家賃按分を30%から70%に引き上げよう」といった恣意的な変更は税務調査で指摘される原因になります。変更の際は、作業部屋を変えた、稼働時間が倍増したなどの客観的理由を用意してください。
Q3:副業で年間売上が数十万円程度でも、家賃の按分をして大丈夫ですか?
A3:売上の規模に関わらず、事業に必要な支出であれば按分計上自体は可能です。ただし、売上50万円に対して家賃按分で年間80万円の赤字を出し、本業の給与所得と損益通算して税金の還付を受けようとするようなケースは、「事業実態が乏しい(趣味の延長)」とみなされ税務署から否認される可能性が高いため注意が必要です。
まとめ:按分のルールを正しく理解して賢く確実な節税を実現しよう
按分は、在宅ワークや個人ビジネスにおける支出を無駄なく経費化し、手元に残る資金を最大化するための強力な武器です。曖昧な感覚で比率を決めるのではなく、面積や時間といった明確な数値をベースに計算書を組み立てる姿勢が、確実な節税と安心への近道となります。
日々の業務記録や領収書の整理を習慣化し、自信を持って説明できる按分比率を設定して、今年の確定申告をスマートに乗り切りましょう。 (出典: 按分 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
