【2026年】土地売却の税金で大損回避!手取り激減の罠と節税特例まとめ
「先祖代々の土地を売却したら、想像以上の税金が請求されて手元に資金が残らなかった」「マイホームの敷地を売ったはずなのに特例が使えなかった」――不動産取引の現場では、税金の仕組みを知らなかったばかりに数百万円単位で手取りを減らしてしまうケースが後を絶ちません。土地の売買価格がそのまま手元に入るわけではなく、売却益に対して国税と地方税が課税されるためです。
2026年の税制環境においても、相続登記の義務化定着や空き家対策関連の税制優遇の見直しなど、土地オーナーを取り巻くルールは複雑化しています。予期せぬ追徴課税や特例の適用漏れを防ぐには、売却前の正確な税額試算と控除制度の把握が欠かせません。本稿では、土地売却に伴う税金の全貌と手取りを最大化するための実践的な知識を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:土地売却時の税金は「譲渡所得(売却益)」に対して課税され、所有期間が5年を超えるか否かで税率が約20%と約39%に大きく分かれる。
- 要点2:購入時の契約書がないと売却額の5%しか経費にできない「概算取得費」の罠があり、手取りが大幅に減る最大のリスクとなる。
- 要点3:「3000万円特別控除」や「相続空き家の特例」など各種控除を正しく活用し、期限内に確定申告を行うことが最大の節税策になる。
【税金の基本】土地売却にかかる税金の仕組みと譲渡所得税の計算方法
土地を売却した際に課される税金は、売却金額そのものに直接かかるわけではありません。売却によって生じた利益である「譲渡所得」に対して課税されます。まずは基本となる譲渡所得税計算方法を整理しておきましょう。
譲渡所得の計算式は以下の通りです。
譲渡所得 = 譲渡価額(売却価格) - (取得費 + 譲渡費用) - 特別控除額
ここで差し引くことができる経費は2種類あります。ひとつは土地を購入した際の代金や購入手数料などの「取得費」、もうひとつは売却のために直接支払った「譲渡費用」です。主な譲渡費用対象経費一覧には、不動産会社へ支払う仲介手数料、土地の境界を確定するための測量費、古い建物を解体して更地で引き渡す場合の解体費用、売買契約書に貼付する印紙税などが含まれます。
算出された譲渡所得に対して所定の税率を掛けることで税額が決まります。この税金には所得税に加えて、住民税復興特別所得税の計算(所得税額×2.1%)が合算される点に留意が必要です。
5年の壁で税率が2倍に?長期譲渡所得・短期譲渡所得の違いと保有期間の落とし穴
土地売却の税金を大きく左右するのが、売却した土地の「所有期間」です。税制上、所有期間に応じて長期譲渡所得短期譲渡所得税率の違いが明確に設けられています。
税率の内訳は以下の通りです。
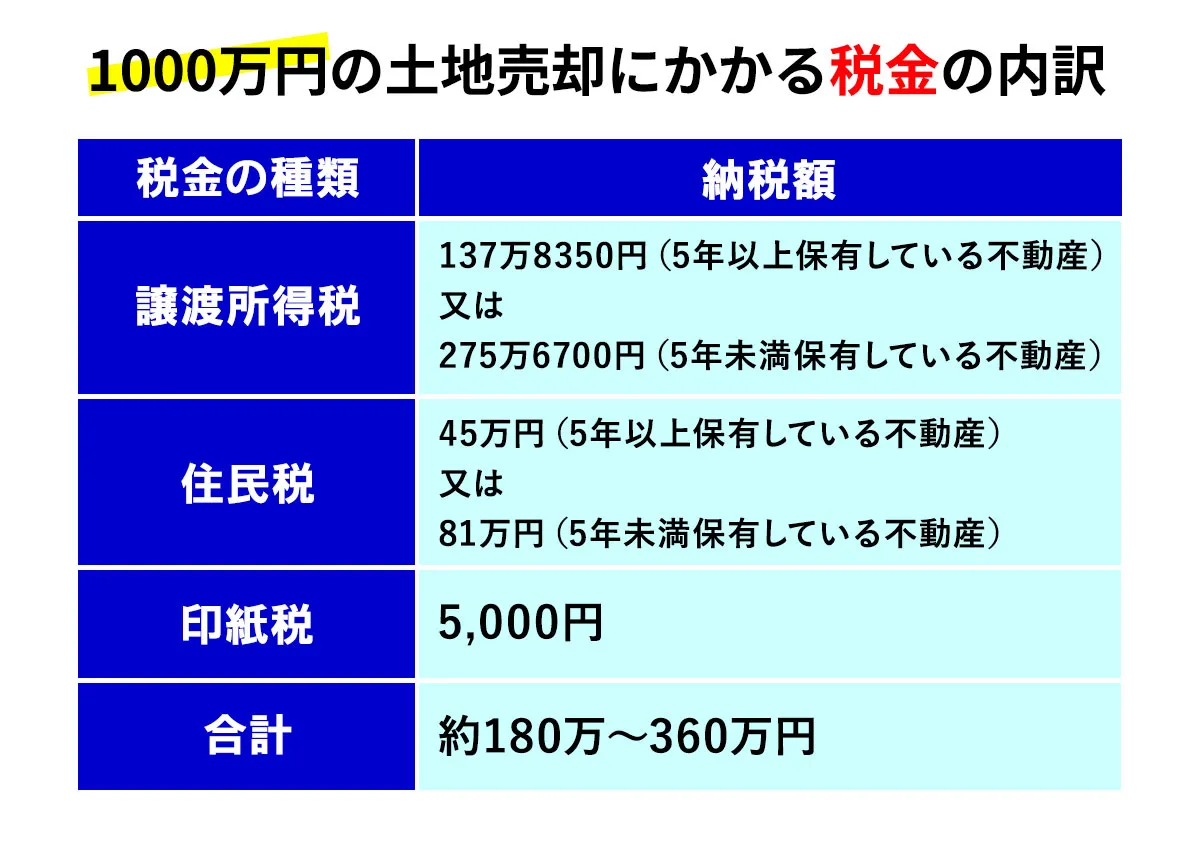
・長期譲渡所得(所有期間5年超):合計20.315%(所得税15% + 復興特別所得税0.315% + 住民税5%)
・短期譲渡所得(所有期間5年以下):合計39.63%(所得税30% + 復興特別所得税0.63% + 住民税9%)
このように、所有期間が5年以下か5年超かで税率は約2倍もの開きが生じます。ここで最も注意すべき落とし穴は、「所有期間5年」のカウント方法です。実際の購入日から売却日までの実日数ではなく、「売却した年の1月1日時点」で所有期間が5年を超えているかどうかで判定されます。
例えば、ある年の4月に購入した土地を5年後の5月に売却しても、その年の1月1日時点では4年8ヶ月しか経過していないため、短期譲渡所得として高い税率が適用されてしまいます。売却のタイミングを数ヶ月ずらすだけで数百万円の税金差が生じるケースもあるため、時期の選定は極めて慎重に行う必要があります。
手取りが激減する最大の罠「取得費不明時の概算取得費5パーセント」の対処法
先祖代々受け継いできた土地や、数十年前に購入した土地を売却する際、最も手取りを圧迫するのが購入当時の契約書や領収書を紛失しているケースです。税法上、当時の購入価格を証明できない場合は取得費不明時の概算取得費5パーセントというルールが強制的に適用されます。
これは、売却価格のわずか5%を購入時の取得費とみなす制度です。例えば、4,000万円で売却できた土地の取得費が不明な場合、取得費はわずか200万円(4,000万円×5%)と計算され、残る3,800万円の大部分が課税対象の利益とみなされてしまいます。結果として、長期譲渡所得であっても700万円以上の税金が課され、手元に残る現金が激減してしまいます。
この事態を回避するには、当時の売買契約書がなくても、住宅ローンの返済通帳、不動産会社の当時のパンフレット、権利証の挟み込み書類、手帳のメモなど、客観的な証拠を集めて実際の取得費を立証するアプローチが有効です。専門の税理士に相談することで、市街地価格指数などを活用した合理的な推計方法が認められるケースもあります。
【最大3000万円控除】マイホーム・相続空き家解体後の敷地売却特例を徹底解説
多額の課税を回避し手取りを守るためには、国が用意している特別控除を漏れなく活用することが不可欠です。代表的な特例制度の適用条件を確認しておきましょう。
自分が住んでいた家とその敷地を売却する場合、最大の武器となるのが3000万円特別控除適用要件(居住用財産を譲渡した場合の3,000万円の特別控除の特例)です。この特例を使えば、譲渡所得から最大3,000万円までを控除できるため、多くのマイホーム売却で税額をゼロに抑えることが可能です。マイホームを買い換える場合には、課税を将来に繰り延べる居住用財産買換え特例との選択も検討材料に入ります。
また、実家を相続した場合に極めて重要なのが相続した土地の売却税金特例です。特に「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」では、空き家解体後の敷地売却特例として、昭和56年5月31日以前に建築された古い実家を解体して更地にしてから売却した場合でも、要件を満たせば最大3,000万円の控除が受けられます。
なお、相続人が複数いる場合は控除限度額が調整される規定などもあるため、遺産分割協議の段階から特例適用の可否を見据えておくことが求められます。
【2026年最新試算】土地売却税金シミュレーションと最新税制改正動向
実際の取引を想定し、土地売却税金シミュレーションを行ってみましょう。特例の有無や取得費の証明によって、最終的な手取り額には決定的な格差が生まれます。
【シミュレーション条件:所有期間10年の土地を3,000万円で売却、譲渡費用200万円の場合】
・パターンA(取得費不明・5%適用・特例なし):
譲渡所得 = 3,000万円 - (150万円 + 200万円) = 2,650万円
税額(約20.315%) = 約538万円(手取り:約2,262万円)
・パターンB(実際の取得費2,000万円が証明できた場合):
譲渡所得 = 3,000万円 - (2,000万円 + 200万円) = 800万円
税額(約20.315%) = 約162万円(手取り:約2,638万円)
・パターンC(3,000万円特別控除を適用した場合):
譲渡所得 = 3,000万円 - (150万円 + 200万円) - 3,000万円 = 0円(下限)
税額 = 0円(手取り:2,800万円)
2026年最新税制改正動向においても、所有者不明土地問題の解消に向けた低未利用土地の売却支援税制の拡充や、耐震基準を満たさない相続空き家への是正措置が継続されています。制度の適用期限や細かな要件改定は毎年発生するため、売却活動に入る前の最新情報のチェックが手取り最大化の生命線です。
申告漏れで追徴課税も?土地売却確定申告の必要書類と手続きの流れ
土地を売却した翌年には、必ず所轄の税務署へ確定申告を行う必要があります。「特例を使って税額がゼロになったから申告しなくてよい」と思い込むのは非常に危険な間違いです。3,000万円特別控除などの優遇税制は、確定申告を行うことが適用の必須要件となっています。申告を怠ると特例が無効になり、本来払う必要のなかった数百万円の税金と無申告加算税が課される恐れがあります。
スムーズに申告を終えるため、事前に土地売却確定申告必要書類を揃えておきましょう。
・譲渡所得の内訳書(土地・建物用)
・売却時および購入時の売買契約書の写し
・仲介手数料や解体費用の領収書
・売却した土地の登記事項証明書(または売却前後の全部事項証明書)
・住民票の除票(マイホーム特例や相続特例を利用する場合)
売却した翌年の2月16日から3月15日までの申告期間内に、書類一式を揃えて税務署窓口またはe-Tax(電子申告)にて申告を完了させましょう。
【土地売却の税金】に関するよくある質問(FAQ)
Q1:土地を売って損失(赤字)が出た場合でも確定申告は必要ですか?
A1:売却損が出た場合は譲渡所得税が課されないため、原則として確定申告の義務はありません。ただし、居住用財産の売却損については、給与所得など他の所得と相殺(損益通算)して所得税を還付させることができる「譲渡損失の損益通算及び繰越控除の特例」が使える場合があります。この特例を受けるには確定申告が必要です。
Q2:親から相続した土地の所有期間は、いつからカウントされますか?
A2:相続した土地の所有期間は、被相続人(亡くなった親)がその土地を取得した日から引き継がれます。親が20年前に購入した土地であれば、相続直後に売却しても長期譲渡所得として扱われ、低い税率(約20.315%)が適用されます。
Q3:土地の売却代金にかかる固定資産税の清算金は、譲渡所得の計算に含まれますか?
A3:不動産売買の実務上、買主から日割り計算で受け取る「固定資産税・都市計画税の清算金」は、税務上は売買代金の一部(譲渡価額)として扱われます。売却価格に加算して譲渡所得を計算する必要があるため、計算漏れにご注意ください。
まとめ:事前シミュレーションと特例活用で納得の土地売却を
土地売却で後悔しないための最大の防衛策は、契約書に印鑑を押す前に正確な税額をシミュレーションし、適用可能な特例を漏れなく洗い出すことです。
「所有期間5年の判定ミス」「購入時の資料紛失による概算取得費の強制適用」「確定申告忘れによる特例の失効」など、知らなかっただけで手元に残る資金が数百万円単位で失われるリスクは日常的に潜んでいます。売却計画の初期段階から税制の仕組みを正しく把握し、必要に応じて税理士や信頼できる不動産会社などの専門家と連携しながら、納得のいく取引を実現させてください。 (出典: 土地 売却 税金(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
