住宅ローンは年収の何倍まで組める?「7倍は危険」の真相と適正額
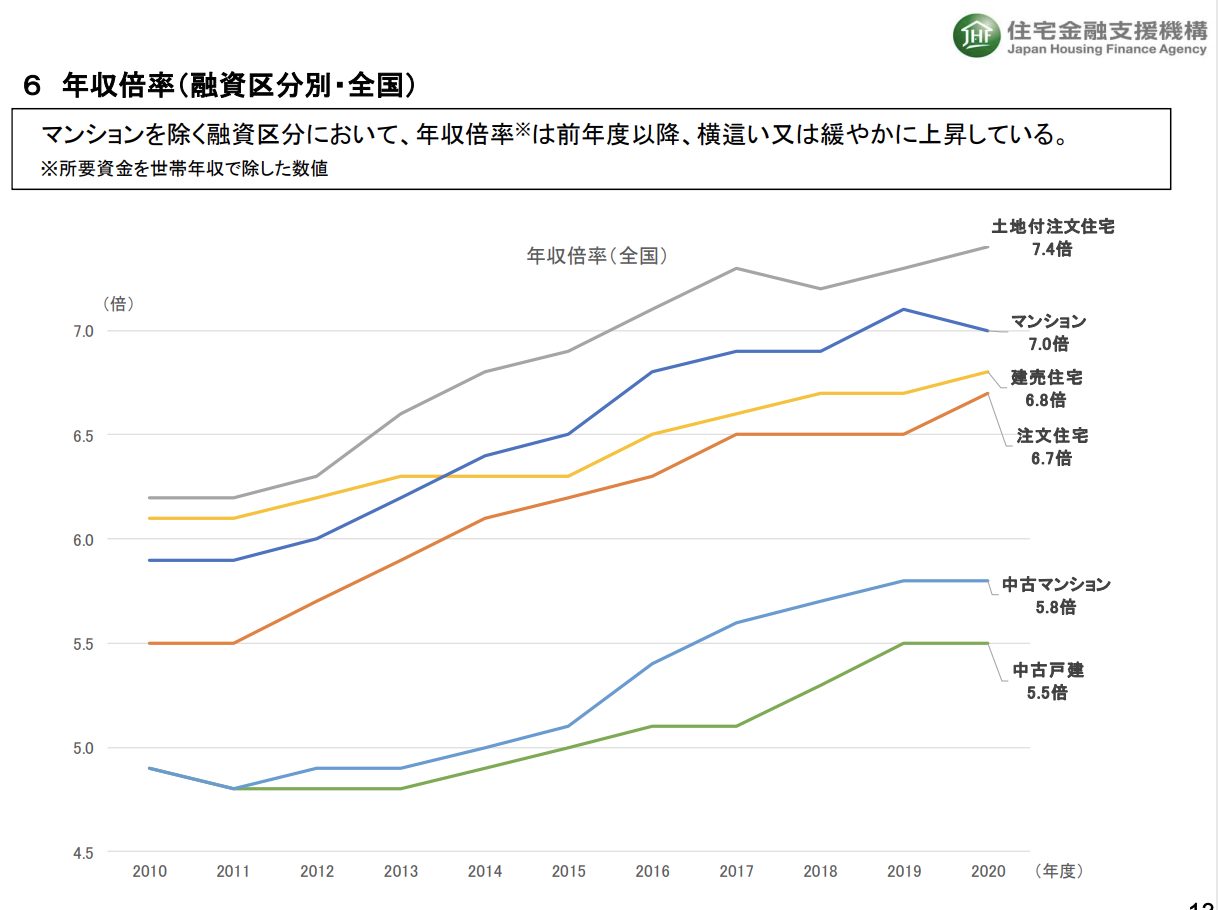
マイホームの購入を検討する際、真っ先に突き当たるのが「自分はいくらまで借りられるのか」という借入額の壁です。首都圏を中心とした新築・中古マンションの価格高騰を受け、近年は「年収の7倍から8倍」ものローンを組んで購入に踏み切る世帯が珍しくなくなりました。しかし、日本銀行の金融政策修正に伴い「金利ある世界」が本格化した2026年現在、無理な借入を行った家計の返済破綻リスクが強く懸念されています。
不動産会社の営業担当者から「審査が通るから大丈夫」と言われた金額をそのまま借りるのは、極めて危うい選択です。「銀行が貸してくれる限界額」と「家計が破綻せずに返せる適正額」には決定的な乖離が存在します。本稿では、住宅ローンの年収倍率をめぐるリアルな審査基準や「7倍が危険」とされる構造的な根拠を徹底検証し、後悔しない資金計画の道標を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローンは審査上「年収の7〜8倍」まで借入可能なケースもあるが、安全な返済目安は一般的に「手取りベースで5〜6倍以内」に留まる。
- 要点2:年収7倍が危険視される理由は、額面ではなく「手取り返済比率」の急上昇に加え、教育費負担の増加や金利上昇リスクに対応できなくなるため。
- 要点3:2026年の金利上昇局面では、ペアローンの過度な併用や借入限度額いっぱいの借入を避け、生活防衛資金を手元に残した適正シミュレーションが不可欠。
【2026年最新動向】住宅ローンは年収の何倍まで組める?審査の上限と現場の実態
金融機関の融資実務において、住宅ローン借入額の目安として頻繁に用いられるのが住宅ローンの年収倍率です。結論から言えば、現在の銀行審査では年収の約7倍から8倍が形式上の上限ラインとして設定されているケースが多く見られます。
住宅金融支援機構が提供する全期間固定金利型住宅ローン「フラット35」の審査基準を確認すると、年収に対する年間合計返済額の割合を示す基準返済比率(返済負担率)は、年収400万円未満で30%以下、年収400万円以上で35%以下と定められています。一方、民間都市銀行やネット銀行審査の返済比率上限は35%〜40%前後に設定されていることが一般的です。
ただし、ここで注意しなければならないのは、民営銀行の多くが審査を行う際、実際の借入金利(実行金利)ではなく、将来の金利上昇を想定した3.0〜4.0%程度の「審査金利」を用いて返済比率を算出している点です。そのため、超低金利の実行金利で計算した借入可能額と比べると、審査上の上限枠は絞り込まれる傾向にあります。それでもなお、ペアローンや収入合算を利用することで、世帯年収の7倍超まで借入枠を引き伸ばす買い手が後を絶ちません。
なぜ「年収7倍は危険」と言われるのか?プロが警告する決定的な理由
ネット上の口コミやマネー相談の現場で「年収7倍の借入は危険すぎる」と警鐘が鳴らされる背景には、単なる精神論ではなく、家計収支を圧迫する明確な構造的理由があります。
最大の落とし穴は、銀行の審査基準が「税込み年収(額面)」を基準にしているのに対し、実際の生活費やローン返済は税金や社会保険料が引かれた後の手取り収入から支払われる点です。年収に対する手取り割合はおよそ75〜80%程度であり、額面ベースで返済比率30%のローンを組むと、返済負担率は手取り換算で約38〜40%近くにまで跳ね上がります。
手取り月収の4割が住宅ローンの返済に消える生活は、平時であればなんとか回るかもしれません。しかし、購入から10年前後が経過した頃に訪れる「固定資産税の支払いやマンションの修繕積立金の値上げ」「子どもの進学に伴う教育費の爆発的増加」に直面した途端、貯蓄を取り崩す赤字家計へと転落します。年収7倍のローンは、予期せぬ収入減やライフスタイルの変化を受け止める家計のバッファ(ゆとり)を完全に奪ってしまうことが、危険視される真の理由です。
【年収倍率 5倍・6倍・7倍】徹底比較!年収500万円の借入可能額と返済シミュレーション
借入額の倍率によって毎月の家計負担がどれほど激変するのか、具体的に数値で比較してみましょう。日本の給与所得者層でボリュームの大きい「年収500万円(ボーナス込み、手取り月収約26万円・手取り年間約395万円)」をモデルケースに、固定金利1.8%・35年返済(元利均等・ボーナス払いなし)の条件で適正借入額をシミュレーションします。
| 年収倍率 | 借入金額 | 毎月返済額 | 手取り月収に占める割合 | 家計のゆとり度 |
|---|---|---|---|---|
| 5倍 | 2,500万円 | 約8.0万円 | 約30.8% | 極めて安全 |
| 6倍 | 3,000万円 | 約9.6万円 | 約36.9% | 警戒水準(計画必須) |
| 7倍 | 3,500万円 | 約11.2万円 | 約43.1% | 危険水準(破綻予備軍) |
年収倍率の5倍と6倍の比較では、月々の返済差額は約1万6,000円、年間で約20万円の差が生じます。5倍であれば月8万円の返済にとどまり、教育費の積立や不測の出費にも無理なく対応可能です。
一方、年収500万円で7倍となる3,500万円を借り入れた場合、月々の返済は11万円を超え、手取り月収の4割以上が消滅します。ここに管理費や修繕積立金(月2〜3万円)が加わると、住居費だけで月収の半分近くを占める計算となり、貯蓄を積み増すことは極めて困難になります。
金利ある世界へ突入|変動金利の上昇リスクとペアローンの破綻リスク
住宅ローン選びにおいて多くの利用者を悩ませているのが、金利タイプの選定です。2026年最新の住宅ローン動向を俯瞰すると、長期金利のみならず短期プライムレートの引き上げに伴い、変動金利の基準金利にも緩やかな上昇圧力がかかり始めています。
変動金利を選択する場合、必ず理解しておくべきが「5年ルール」と「125%ルール」の仕組みです。金利が上がっても5年間は毎月の返済額が変わらず、6年目の改定時も従前の1.25倍までしか返済額を上げない救済措置ですが、これは利息の支払いを免除する制度ではありません。金利急上昇時には、返済額の中で利息の占める割合が元本返済を上回る「未払利息」が発生し、将来元本がまったく減らない事態に陥るリスクを孕んでいます。
さらに警戒すべきは、夫婦がそれぞれ主債務者となるペアローンの破綻リスクです。共働きを前提に借入額を「2人分の年収の7倍」まで膨らませるケースが多発していますが、出産・育休による一時的な収入減、あるいは子育てと両立できず時短勤務へシフトした瞬間に、返済計画は音を立てて崩壊します。万一の離婚時にも、住宅の売却損や連帯保証義務をめぐる深刻なトラブルへ直結しやすい点に注意が必要です。
2026年の税制優遇と賢い資金計画|住宅ローン控除の限度額と省エネ基準
借入額の抑制と並行して押さえておきたいのが、減税制度を最大限に活用する戦略です。住宅ローン控除(住宅借入金等特別控除)は、年末時点のローン残高に対して一律0.7%が所得税等から控除される仕組みですが、2026年現在は住宅の省エネ性能基準に応じた借入限度額の厳格化が定着しています。
長期優良住宅や低炭素住宅、ZEH水準省エネ住宅など、環境性能が高い認定住宅でなければ、十分な控除枠の恩恵を受けられません。一般的な省エネ基準を満たさない既存住宅では控除限度額が大幅に引き下げられる、あるいは対象外となるケースもあるため、物件選定の初期段階で性能証明書の有無を確認することが必須条件となります。
控除枠を使い切るために借入額を増やす行為は本末転倒です。金利負担と控除額の損益分岐点を見極めつつ、最低でも手取り月収の半年〜1年分にあたる生活防衛資金を現金として手元に残す配分が、安全な資金計画の土台となります。
【住宅ローンの年収倍率】に関するよくある質問(FAQ)
Q1:手取り年収に対する適正な返済負担率はどのくらいを目指すべき?
A1:家計が持続可能な適正返済負担率は、一般的に手取り年収の20%〜25%以内が黄金比率とされています。25%を超えると日々の節約を強いられ、30%を超えると子どもの教育費進学期や老後資金の形成に支障をきたす可能性が高まります。
Q2:年収倍率を計算する際、マイカーローンや奨学金も影響する?
A2:大いに影響します。銀行の返済比率審査では、住宅ローン単体ではなく「すべての借入(マイカーローン、教育ローン、リボ払い、スマホ端末の分割代金など)」の年間返済額を合算して審査されます。他の借入がある場合、住宅ローン単体で借りられる年収倍率は確実に下がります。
Q3:共働き夫婦なら、ペアローンを利用して世帯年収の8倍を借りても問題ない?
A3:極めてリスクの高い選択です。片方の収入が病気・休職・退職で途絶えた場合でも、返済義務は軽減されません。ペアローンを組む場合であっても、どちらか一方の収入だけで完済できる借入規模、あるいは合算しても世帯年収の5倍〜6倍程度に抑える設計が推奨されます。
まとめ:背伸びを避けて「返せる額」で見極める住まい選び
住宅ローンは、人生で最も多額の資金を動かす金融取引です。不動産価格の上昇局面においては、周囲の購入例に流されて年収の7倍や8倍といった巨額融資に踏み切りたくなりがちですが、住宅の資産価値と個人の家計強度は別の問題として捉える必要があります。
審査が通る限界額に惑わされず、手取り収入に基づいた無理のない年収倍率を設定すること。そして、将来の金利変動やライフステージの変化に対応できる余白を残して契約を結ぶ姿勢こそが、家族の暮らしと資産を守り抜く最大の防壁となります。 (出典: 住宅 ローン 年収 何 倍(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
