【2026年最新】漫画でわかるインボイス!損しない選択肢と2割特例
制度開始から時間が経過した2026年現在もなお、個人事業主やフリーランス、クリエイターの間で「結局いくら損するのか」「免税事業者のままで本当に仕事がもらえるのか」という不安の声はやみません。確定申告の時期が訪れるたび、SNSでは関連ワードがトレンド入りし、手取りの減少に頭を抱える現場の混乱が浮き彫りになっています。
税理士や国税庁の解説ページを開いても、難解な専門用語のオンパレードで挫折した経験がある方は多いはずです。そこで今回は、1本のショート漫画を読むかのように、制度の本質と手取りのリアルな増減をスッキリと解き明かします。2026年秋に期限を迎える激変緩和措置の行方から、損をしないための具体的な立ち回りまで、徹底的に整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度は発注企業側の「仕入税額控除」のルールであり、免税事業者のままだと実質的な報酬減額や契約見直しを迫られるリスクが残る。
- 要点2:最大の税負担軽減策だった「2割特例」は2026年9月末で期限を迎え、10月以降は経過措置の段階引き下げ(控除率50%へ)が待ち受ける。
- 要点3:一般消費者相手(BtoC)なら免税事業者の継続が無難、企業相手(BtoB)なら簡易課税の活用や価格交渉など、事業タイプ別の割り切りが必須。
【3分でわかる漫画風ストーリー】インボイス制度の基礎と「なぜ大騒ぎになったのか」
インボイス制度のややこしさを、とあるフリーランスの現場を舞台にした会話劇でシミュレーションしてみましょう。
「えっ、先輩! クライアントから『インボイスの登録番号を教えてほしい』ってメールが来たんですけど、これって無視したらダメなんですか?」(駆け出しイラストレーターのAさん)
「結論から言うと、無視は絶対NG。放置すると来期の契約を切られるか、消費税分の10%を値下げしてくれって言われる可能性が高いよ」(ベテラン編集プロダクション代表のBさん)
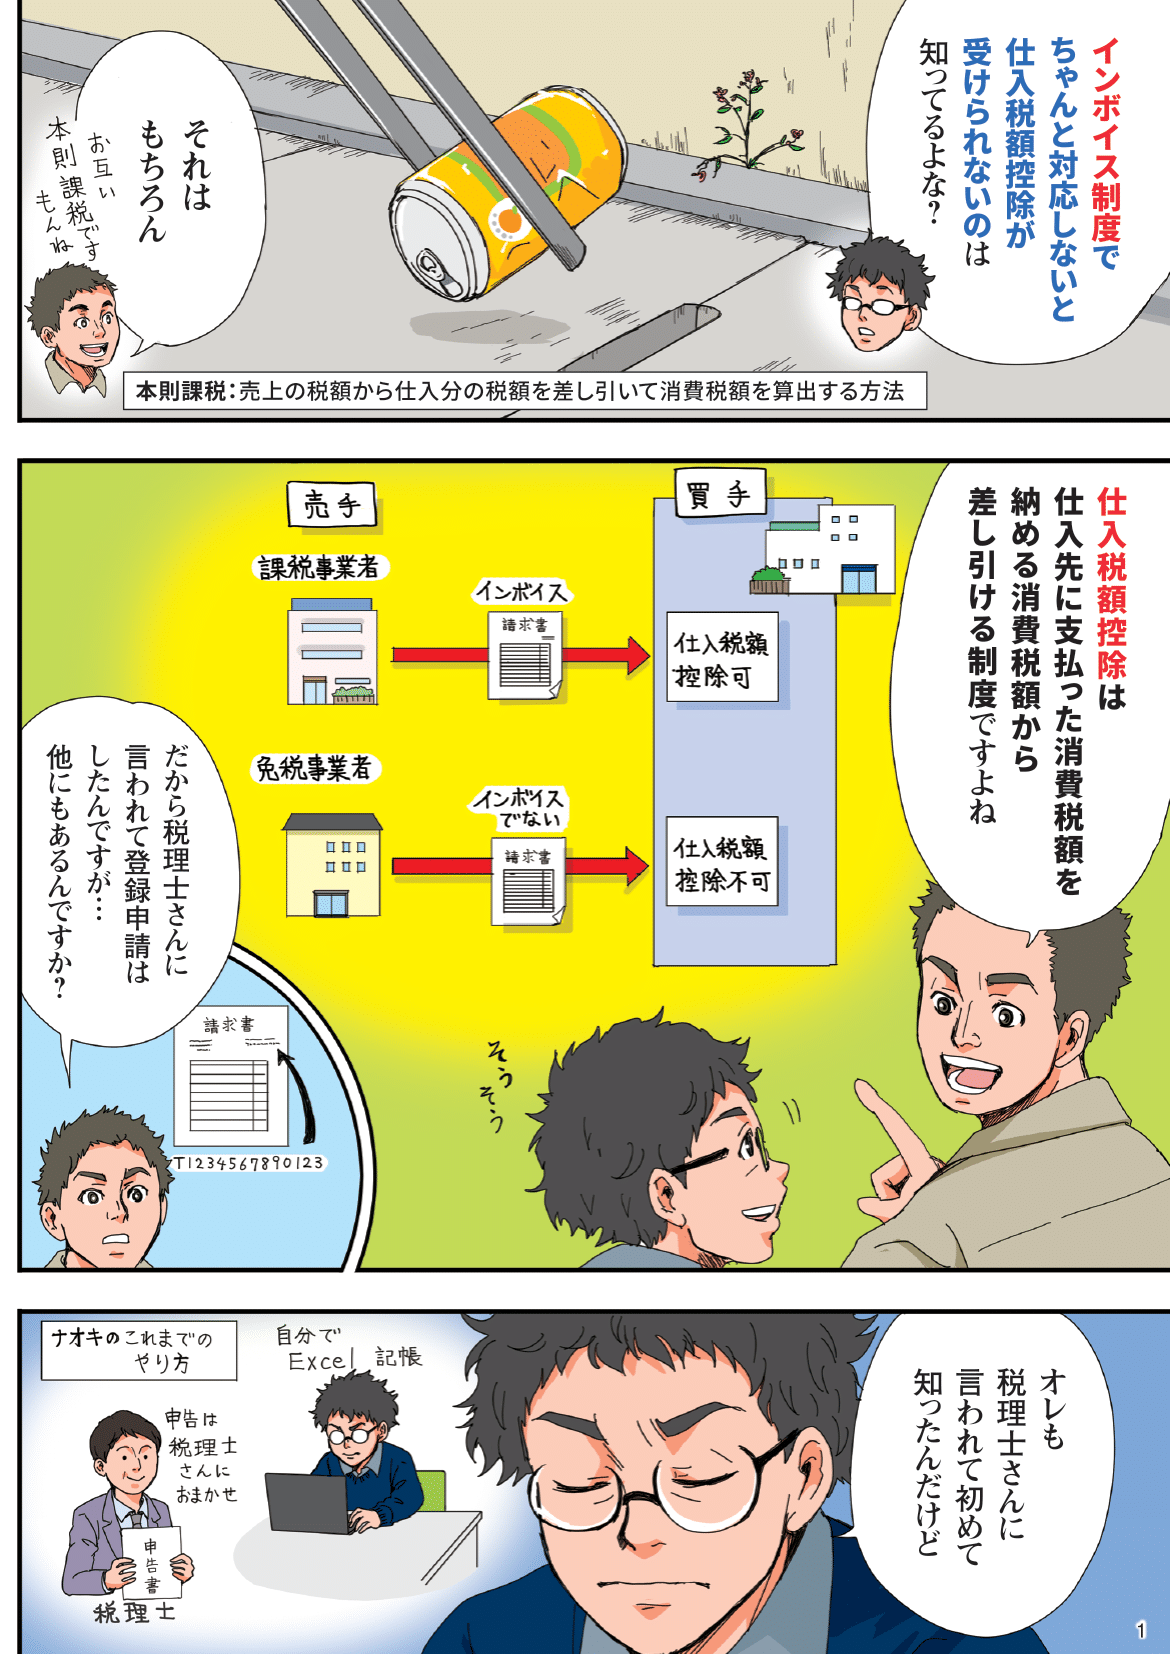
そもそも、この問題の本質はどこにあるのでしょうか。インボイスの仕組みをわかりやすい図解イメージで整理すると、ポイントは「発注元が国に納める消費税の計算方法」にあります。
企業が納税する消費税は、基本的に「顧客から預かった消費税」から「仕入れや外注費として支払った消費税」を差し引いて計算します。この支払った分を引く仕組みを仕入税額控除と呼びます。ところが新制度のもとでは、国税庁に認められた適格請求書発行事業者が発行した正規の請求書(インボイス)がなければ、この控除が使えなくなりました。
つまり、発注元の企業からすると「インボイスを発行してくれない免税事業者に外注すると、自社の税負担がまるまる増えてしまう」という事態に陥ったのです。これが、発注企業側がフリーランスに対して登録を強く促した、最大のカラクリです。
【結局いくら損する?】免税事業者と課税事業者の違い・手取りシミュレーション
「では、実際に自分自身の懐事情はどうなるのか?」という疑問に白黒をつけましょう。年間の売上が税抜400万円(税込440万円)、経費が税抜100万円(税込110万円)のWEBライターをモデルケースに、免税事業者と課税事業者の違いを比較します。
免税事業者のままで取引先から消費税分の満額値下げを要求された場合、これまで手元に残っていた税込440万円から消費税40万円分が丸ごと吹き飛び、売上は400万円に縮小します。経費110万円を引いた純手取りは290万円(所得税・住民税引前)となります。
一方、覚悟を決めて課税事業者(適格請求書発行事業者)に登録した場合、消費税の納付義務が発生します。納付税額の計算方法にはいくつかルートがあります。
売上税額40万円から経費の税額10万円を引く「本則課税」を選んだ場合、納める消費税は30万円。結果として手取りは300万円になります。さらに、年商5,000万円以下の中小事業者が使える簡易課税を選択した場合、サービス業(第5種)のみなし仕入率は50%となるため、納付税額は20万円となり、手取りは310万円まで持ち直します。
「免税のまま10%値下げを呑む」よりも、「課税事業者になって簡易課税で納める」ほうが、年間で手元に20万円多く残る計算になります。もちろん取引先が値下げを要求してこない場合は免税事業者が最も有利ですが、企業間取引においてその恩恵を維持するのは年々難しくなっています。
【2026年最新】2割特例の終了と経過措置のステップダウン動向
課税事業者に転換した個人事業主を強力に支えてきたのが、激変緩和措置である通称インボイス 2割特例です。これは、本来納めるべき消費税額を「売上税額の2割」だけで済ませてよいという破格の優遇ルールでした。前述のモデルケースであれば、40万円の2割、わずか8万円の納税で済んでいたわけです。
しかし、この特例は恒久的なものではありません。2026年9月30日を含む課税期間をもって終了することが制度設計当初から定められています。2026年10月以降、課税事業者は本則課税か簡易課税のいずれかで本格的な納税計算を行わなければならず、実質的な大増税の波が直撃します。
さらに発注側企業にとっても試練が訪れます。免税事業者からの仕入れであっても一定割合を控除できる「経過措置」が、2026年10月1日を境に「80%控除」から「50%控除」へと一気にステップダウンします。これまで「8割引けるなら」と免税事業者を使い続けてくれたクライアントも、自社の税負担が倍増するため、契約解除やより強硬な価格引き下げに踏み切る可能性が極めて濃厚です。
永田町や霞が関周辺では「2026年以降のインボイス見直し動向」として、事務負担軽減の追加策や簡易課税区分の見直しなどが議論されていますが、制度そのものが撤回される見込みは薄く、自衛の準備が欠かせません。
クリエイター・漫画家の悲鳴と「インボイス廃業」のリアル|ネットの反応と反対理由
インボイス導入前後に最も激しい反対運動を展開したのは、漫画家、アニメーター、声優、同人作家といったクリエイター層でした。インボイス制度反対理由として掲げられたのは、単なる手取り減少だけではありません。
大きな問題となったのがプライバシーの壁です。国税庁のインボイス公表サイトにおいて、適格請求書発行事業者の登録情報が誰でも閲覧可能な仕様となっていたため、ペンネームで活動する漫画家やイラストレーターの本名が芋づる式に特定されてしまうリスクが指摘されました。現在は一定のマスキング措置などが講じられたものの、個人の特定を恐れて登録を躊躇するクリエイターは後を絶ちません。
SNS上では「#インボイス廃業」というハッシュタグのもと、リアルな悲鳴が飛び交いました。アシスタント代や画材費を経費計上しても薄利で活動していた若手クリエイターが、年間数十万円の新たな税負担に耐えきれず筆を折る事例が相次ぎ、ネット上では「日本が誇るサブカルチャーの土壌を国自ら破壊している」との批判が渦巻きました。業界の構造的な低賃金体質に、複雑な税制が追い打ちをかけた形です。
【後悔しない選択】国税庁への登録申請はするべき?事業タイプ別の生き残り戦略
混乱が続く中、これから国税庁へインボイスの登録申請を出すべきか否かは、あなたの事業が「誰を相手に商売しているか」で完全に二極化します。
【パターンA:登録不要(免税事業者を死守すべき人)】
顧客が一般消費者メインの事業です。個人向けのピアノ教室、個人のファンを対象とした同人誌販売やファンアート制作、BtoCの美容室、個人客メインの飲食店などが該当します。一般消費者は確定申告で仕入税額控除を使いません。そのため、インボイス番号がなくても顧客は何の不利益も被らず、登録するだけ消費税の納税損になります。
【パターンB:登録必須(課税事業者として生き残る人)】
取引先の大部分が法人企業、または消費税を本則課税で納めている個人事業主の場合です。出版社相手の漫画家、企業のプロモーション動画を作る映像制作者、大手下請けのシステムエンジニアなどが当てはまります。この場合は早急に登録を済ませ、2割特例の期限が切れる前に「簡易課税制度選択届出書」を提出しておくのが、最も手取りの流出を抑える防衛策となります。
【インボイス制度 わかりやすく 漫画】に関するよくある質問(FAQ)
Q1:一度インボイス発行事業者に登録してしまったら、二度と免税事業者には戻れませんか?
A1:いいえ、いつでも免税事業者に戻ることができます。管轄の税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出すれば、翌課税期間から登録を取り消し、売上1,000万円以下であれば免税事業者に復帰可能です。
Q2:免税事業者のままでいると、取引先から契約を解除されるのは法的に問題ないのですか?
A2:免税事業者であることを理由に、一方的な報酬の引き下げや取引の即時打ち切りを通告することは、下請法や独占禁止法(優越的地位の濫用)に抵触する恐れがあります。発注元企業には十分な協議が義務付けられていますが、契約更新時の自然消滅的な案件減少を完全に防ぐのは難しいのが実情です。
Q3:売上が1,000万円を超えていなくても、簡易課税は使えますか?
A3:使えます。簡易課税制度は「基準期間(前々年)の課税売上高が5,000万円以下」であれば利用可能です。インボイス登録によって免税から課税事業者になった個人事業主の多くにとって、領収書の仕分け作業が大幅に省け、節税効果も高い有力な選択肢です。
まとめ:2026年以降を生き抜くために個人事業主が今すぐ取るべきアクション
インボイス制度の導入劇から数年が経過し、もはや「知らなかった」では済まされないシビアな局面を迎えています。とりわけ2026年秋の2割特例の終了と経過措置50%への移行は、すべてのスモールビジネスに手取り減少の再来を告げる大きな節目です。
まずは自身の売上先を「法人(BtoB)」と「一般消費者(BtoC)」に仕分けし、自分が背負うべきリスクを冷徹に測定してください。もし企業取引が中心であるならば、感情論で制度に反発する段階は終わり、簡易課税の届出や本体価格の値上げ交渉といった実務的なアクションを淡々と進めることが、手取りと事業を守り抜く唯一の道となります。 (出典: インボイス制度 わかりやすく 漫画(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
