接待交際費はどこまで落ちる?1万円特例と税務調査の全防衛策
ビジネスの現場において、取引先との関係構築や円滑な商談に欠かせない飲食や贈答品。しかし、決算期や確定申告の時期を迎えるたびに多くの経営者や経理担当者を悩ませるのが「どこまでが経費(損金)として認められるのか」という線引きの問題です。
税制改正によって飲食費の除外基準が1人あたり1万円へ引き上げられて以降、実務上の運用ルールは大きく変化しました。節税効果を最大化しつつ、税務調査での手痛い追徴課税を避けるための必須知識を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年度の税制改正で恒久化された「1人あたり1万円以下」の飲食代は、全額損金算入が可能です。
- 要点2:会議費や福利厚生費との区分を誤ると、税務調査で交際費認定や給与認定を受けるリスクがあります。
- 要点3:資本金1億円以下の中小企業は年間800万円の定額控除枠を正しく使い分けることが肝要です。
【2026年最新】接待交際費の基本定義と損金算入限度額の仕組み
税法上の接待交際費とは、交際費、接待費、機密費その他の費用で、法人がその得意先や仕入先その他事業に関係のある者等に対する接待、供応、慰安、贈答その他これらに類する行為のために支出するものを指します。
法人の場合、原則として交際費は損金不算入ですが、企業の規模に応じて手厚い特例措置が用意されています。企業の資本規模に応じた損金算入の限度額は次の通り明確に区分されています。
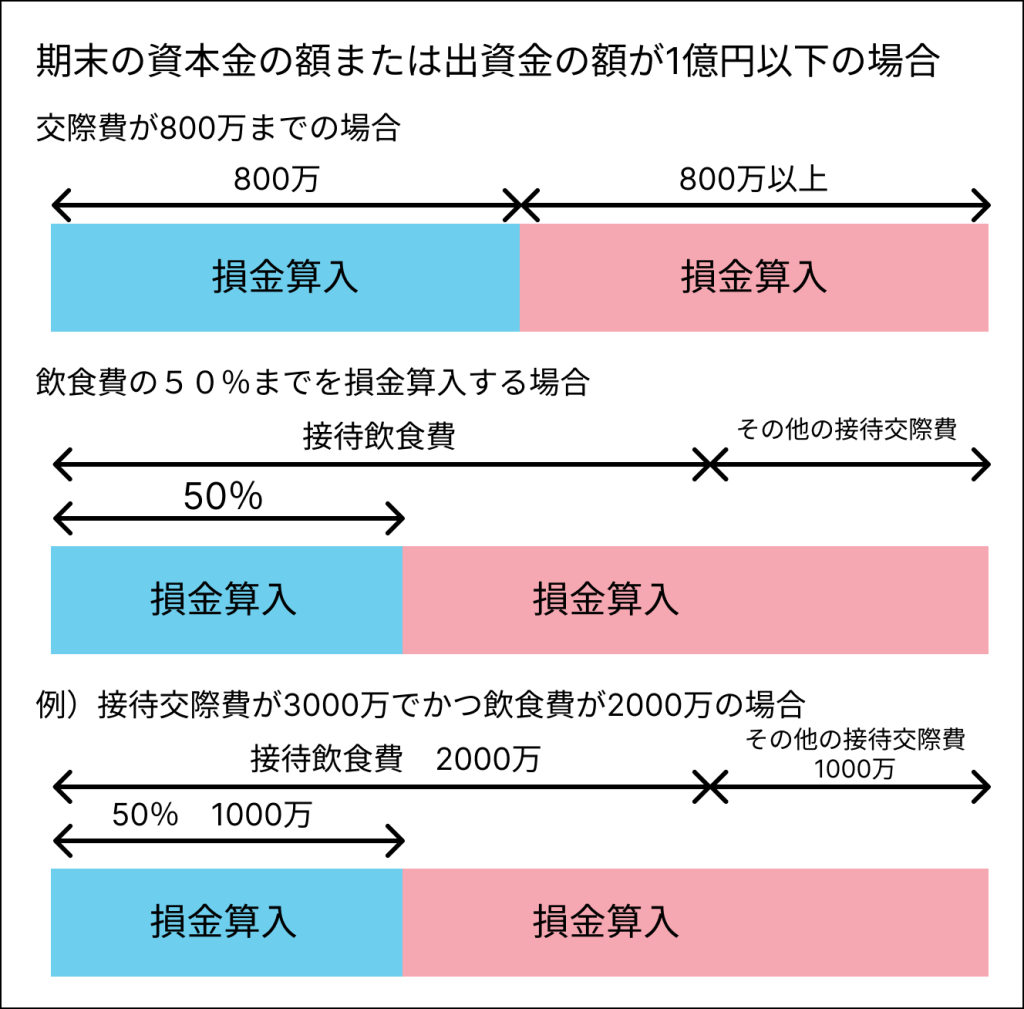
まず、資本金1億円以下の法人においては、以下のいずれか有利な方式を選択できます。
① 年間800万円までの全額損金算入(定額控除限度額)
② 接待飲食費の50%相当額までを損金算入
多くの企業では年間800万円の定額控除を選択しますが、飲食接待の頻度が高い成長企業などでは50%損金算入を選んだ方が有利になるケースもあります。一方、資本金1億円超100億円以下の大企業は「飲食費の50%」のみが損金算入対象となり、資本金100億円超の巨大企業は全額が損金不算入となります。
「1人あたり1万円」飲食代の除外特例|実務で迷う判定基準
実務で最もインパクトを持つのが、外部の取引先等を接待した際の飲食代が1人あたり1万円以下であれば、交際費から除外して全額を経費(損金)処理できるルールです。以前の5,000円基準から1万円へと緩和されたことで、日常的なビジネスランチや会食の経理処理は格段に柔軟になりました。
ただし、この特例を適用するには厳格な要件を満たす必要があります。単に総額を領収書の枚数で割ればよいわけではありません。
例えば、取引先2名と自社社員2名の計4名で4万円(税込)の会食を行った場合、1人あたり1万円ちょうどとなるため交際費から除外できます。しかし、1人あたり1万1円になった瞬間、足が出た1円だけでなく4万4円の全額が交際費としてカウントされます。一部だけを切り離して1万円分だけ別処理することは認められません。
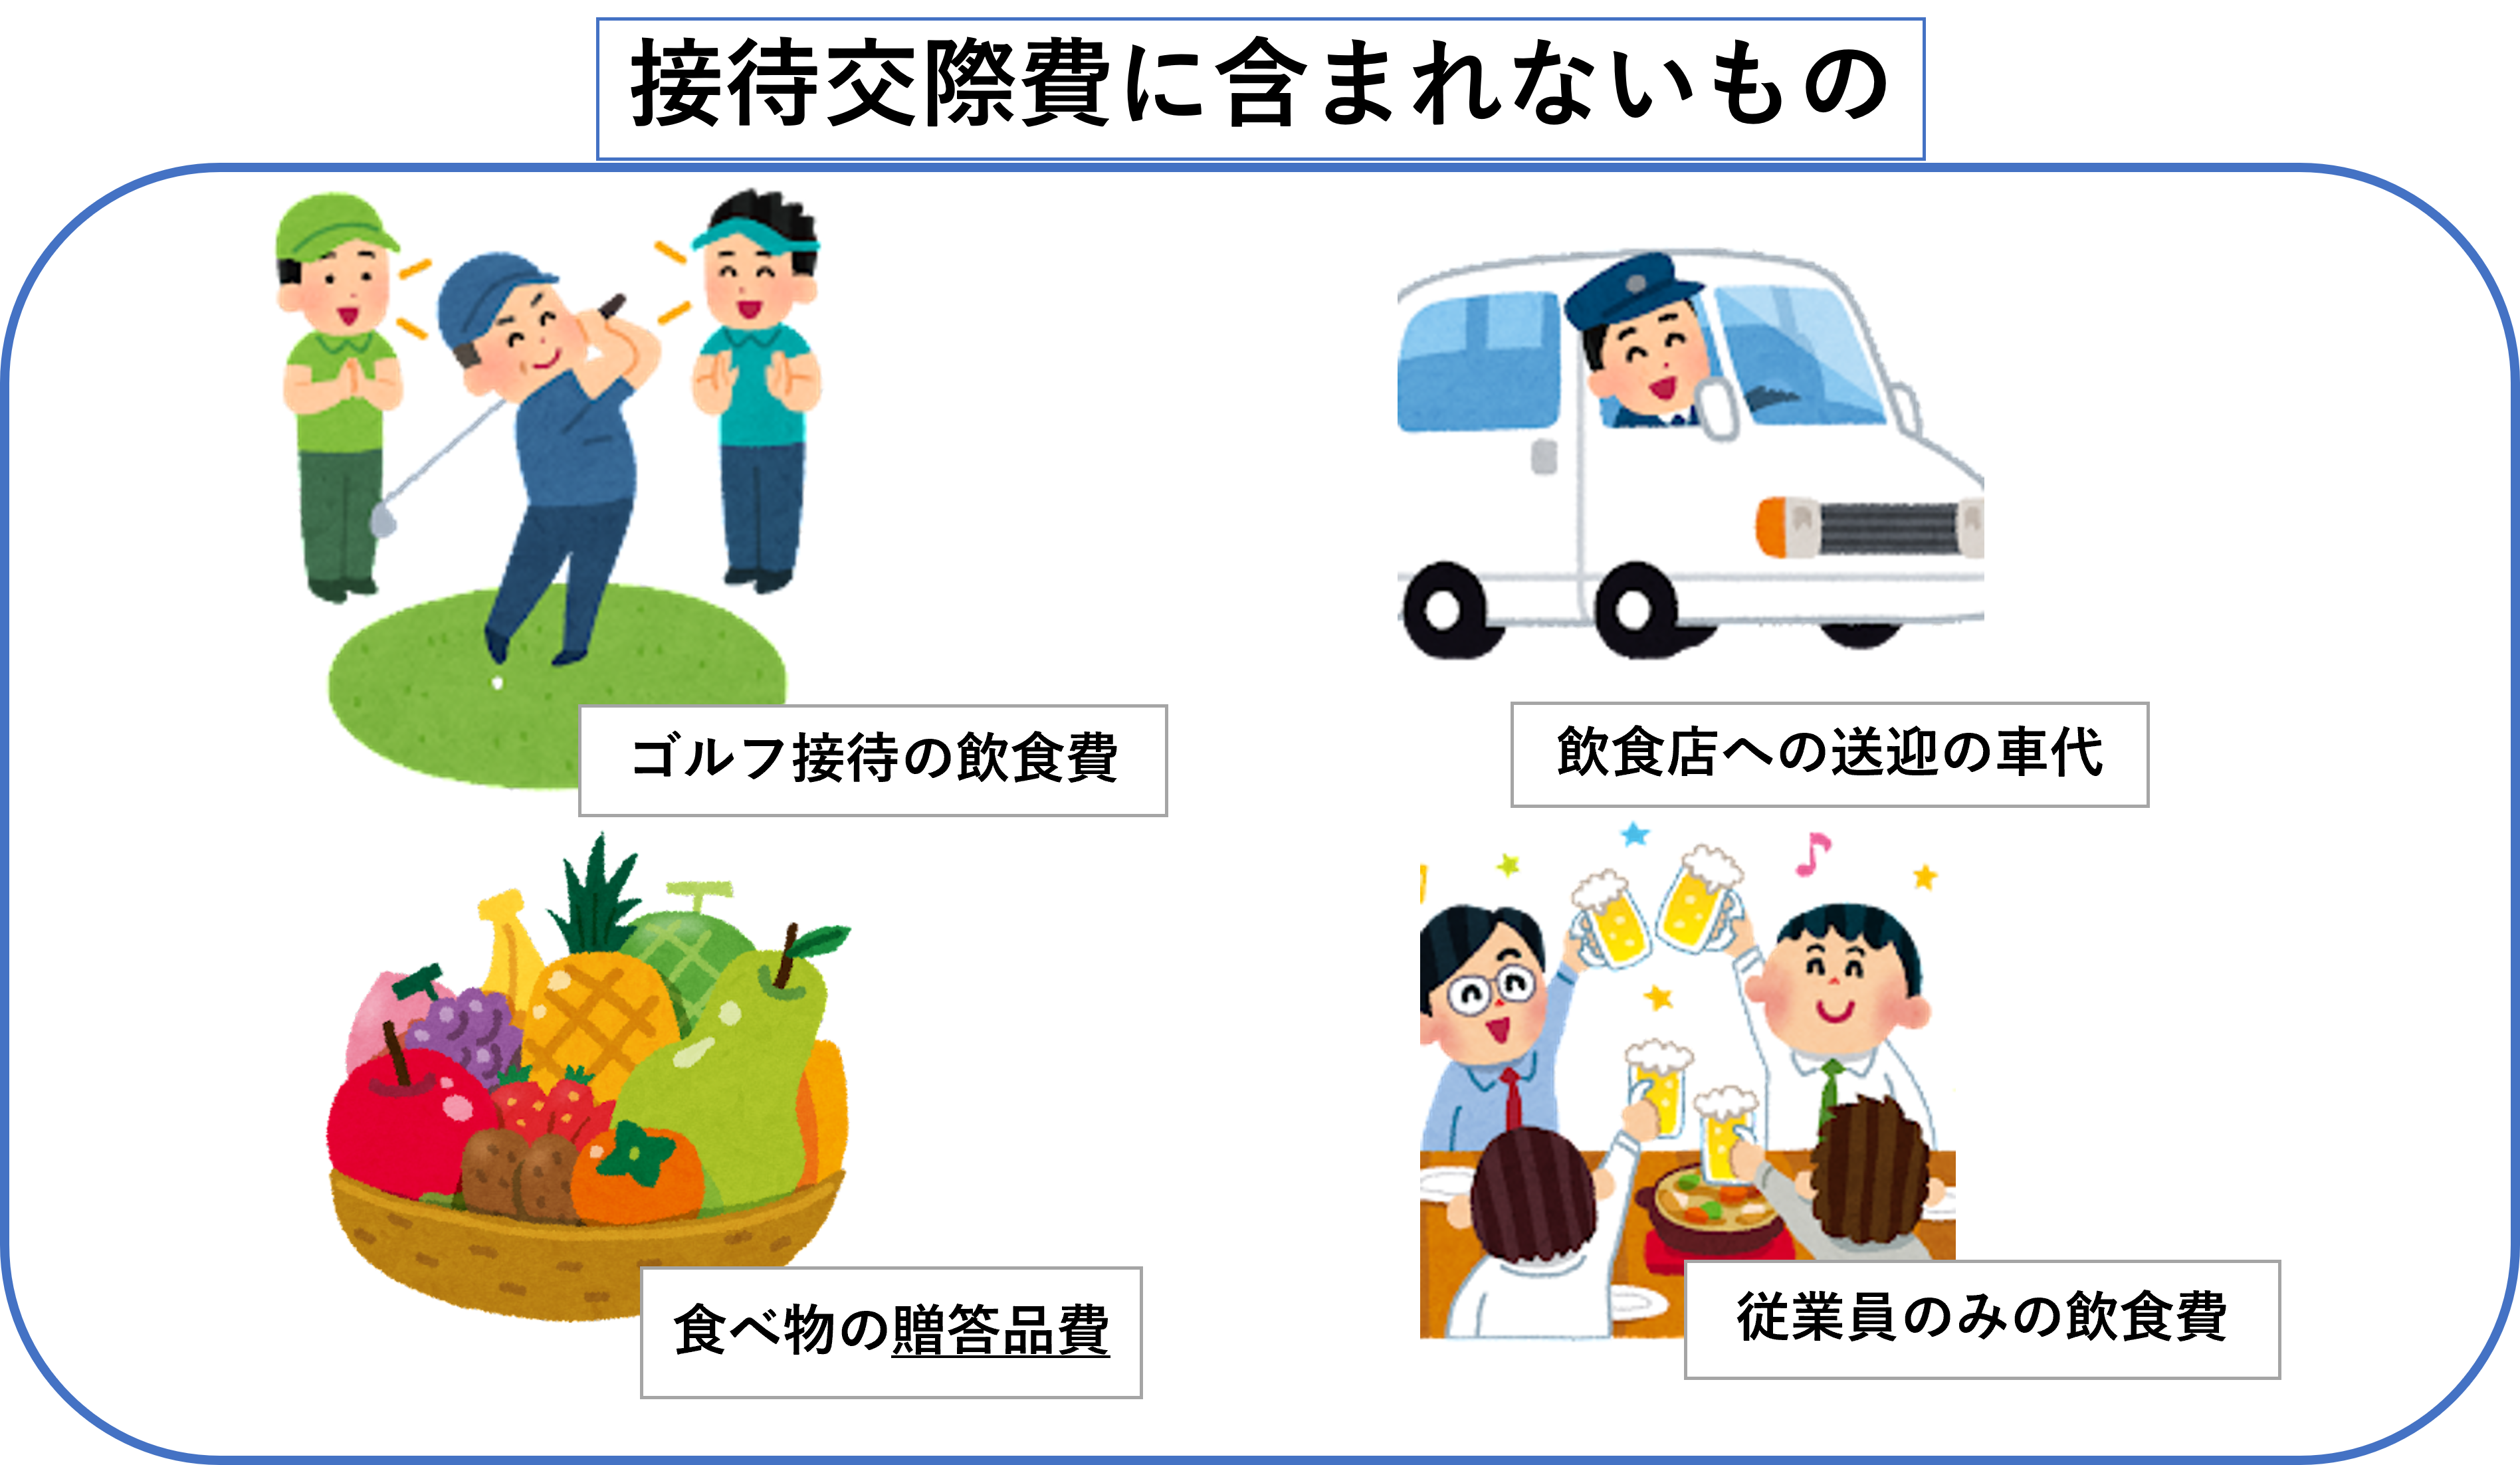
また、対象となるのは「社外の取引先等」が含まれる飲食に限られます。自社の役員や従業員だけで行った飲食は「社内飲食費」となり、原則としてこの1万円特例の対象外となる点に注意が必要です。
会議費・福利厚生費との決定的な違い|勘定科目の正しい仕訳術
経理処理において最も混同しやすいのが、接待交際費・会議費・福利厚生費の3つの区分です。実態と異なる勘定科目で仕訳を行うと、税務調査で真っ先にメスを入れられます。
会議費は、打ち合わせに関連して提供される実質的な飲食費用です。社内・社外を問わず、通常供与される昼食代(お弁当など)や喫茶代など、常識的な範囲(一般的に1人あたり3,000円〜5,000円程度が目安)の実費が該当します。酒類が伴うものや、実態が懇親である場合は会議費として認められません。
一方、福利厚生費は全従業員の慰安や健康増進を目的とした支出です。忘年会や社員旅行などが該当しますが、成立には「全社員を対象としていること」「金額が社会通念上妥当であること」の2条件が必須です。一部の役員や特定メンバーだけで高級寿司店に行ったようなケースは福利厚生費にはならず、交際費または役員賞与(給与課税)と判断されます。
お中元・お歳暮・慶弔費はどう扱う?贈答品を経費化する条件
取引先へのお中元・お歳暮や創業記念品、ゴルフコンペの景品などの贈答品は、原則として接待交際費に該当します。飲食を伴わない物品の提供であるため、前述の「1人あたり1万円以下の飲食費特例」は一切適用されません。
ただし、以下のような例外的なケースでは別科目が適用されます。
・不特定多数の顧客に配るカレンダーやボールペンなどの少額粗品:広告宣伝費
・取引先の慶弔(結婚祝い・香典など)に関する社会通念上相当な金包:接待交際費(慶弔見舞金)
特に金銭を包む慶弔費は領収書が出ないため、案内状や礼状のコピー、会葬礼状を支出伝票とともに保管しておくことが税務上の必須防衛策です。
個人事業主と法人の違い|上限なしでも油断禁物な経費計上ルール
フリーランスや個人事業主の場合、法人税法のような「年間800万円」といった損金算入の限度額は存在しません。事業に関係する支出である限り、理論上は全額を経費計上できます。
しかし、これは「いくらでも自由に使ってよい」という意味ではありません。所得税法上、経費として認められる大原則は売上や事業運営に直接関連していることです。
親族や友人とのプライベートな外食を交際費に付け替える行為は、税務調査において最も厳しく追及されます。「誰と、何の目的で会い、どのような商談を行ったのか」を説明できなければ、全額否認されて重加算税が課される事態にも発展しかねません。
税務調査で否認されないための領収書保存要件とチェックリスト
税務調査官が交際費の帳票をチェックする際、見ているポイントは極めてシンプルです。1人あたり1万円の飲食費特例を適用する場合、以下の5つの事項が記載された書類(領収書やバックデータ)の保存が法律で義務付けられています。
① 会食等の行われた年月日
② 参加した取引先等の氏名または名称およびその関係性(〇〇社・役職・氏名)
③ 会食に参加した人数
④ 支出した金額および飲食店等の店名・所在地
⑤ 飲食等であることを明らかにする領収書等の原本
単に店名と金額が書かれたレシートだけを保管していても要件を満たしません。領収書の裏面や社内精算書に「〇〇商事 田中部長 他1名、自社側2名、新プロジェクト打ち合わせ」といったメモをその都度残しておく習慣が、最大の防衛線となります。
【接待交際費】に関するよくある質問(FAQ)
Q1:1人あたり1万円の判定は「税込み」と「税抜き」のどちらで計算しますか?
A1:企業が採用している経理方式によります。税抜経理方式を採用している場合は税抜金額で判定し、税込経理方式の場合は税込金額で判定します。例えば税抜9,500円(税込10,450円)の場合、税抜経理の会社であれば1万円以下として特例が適用できます。
Q2:ランチミーティングで1人2,000円の弁当を出した場合は交際費ですか?
A2:実質的に商談や社内会議に伴う昼食であり、通常の範囲内の金額であれば「会議費」として処理するのが一般的です。交際費の枠を消費する必要はありません。
Q3:二次会のバー代も一次会の居酒屋代と合算して1万円を計算するべきですか?
A3:原則として、店が異なり実態として別々の飲食であれば店舗ごとに分けて判定します。一次会が1人8,000円、二次会が1人5,000円であれば、それぞれが1万円以下であるため、いずれも1万円特例(損金算入)の対象となります。ただし、最初から一連の接待として計画された極端な分割は一体とみなされるリスクがあります。
まとめ:リスクを最小化し賢く交際費を活用するために
接待交際費は、正しく理解して運用すればビジネスを加速させる強力な投資となります。一方で、曖昧な処理を放置すれば税務調査で否認され、追徴課税という余計なコストを背負うことになります。
1人1万円の判定ラインを意識しつつ、会議費・福利厚生費との区別を明確にし、参加者メモを含めた証憑をきっちり残すこと。日頃のわずかな管理の差が、企業の財務健全性と確実な節税を支える土台となります。 (出典: 接待 交際 費(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
