住宅ローンの団信とは?仕組みや落とし穴・最新の選び方を徹底解説
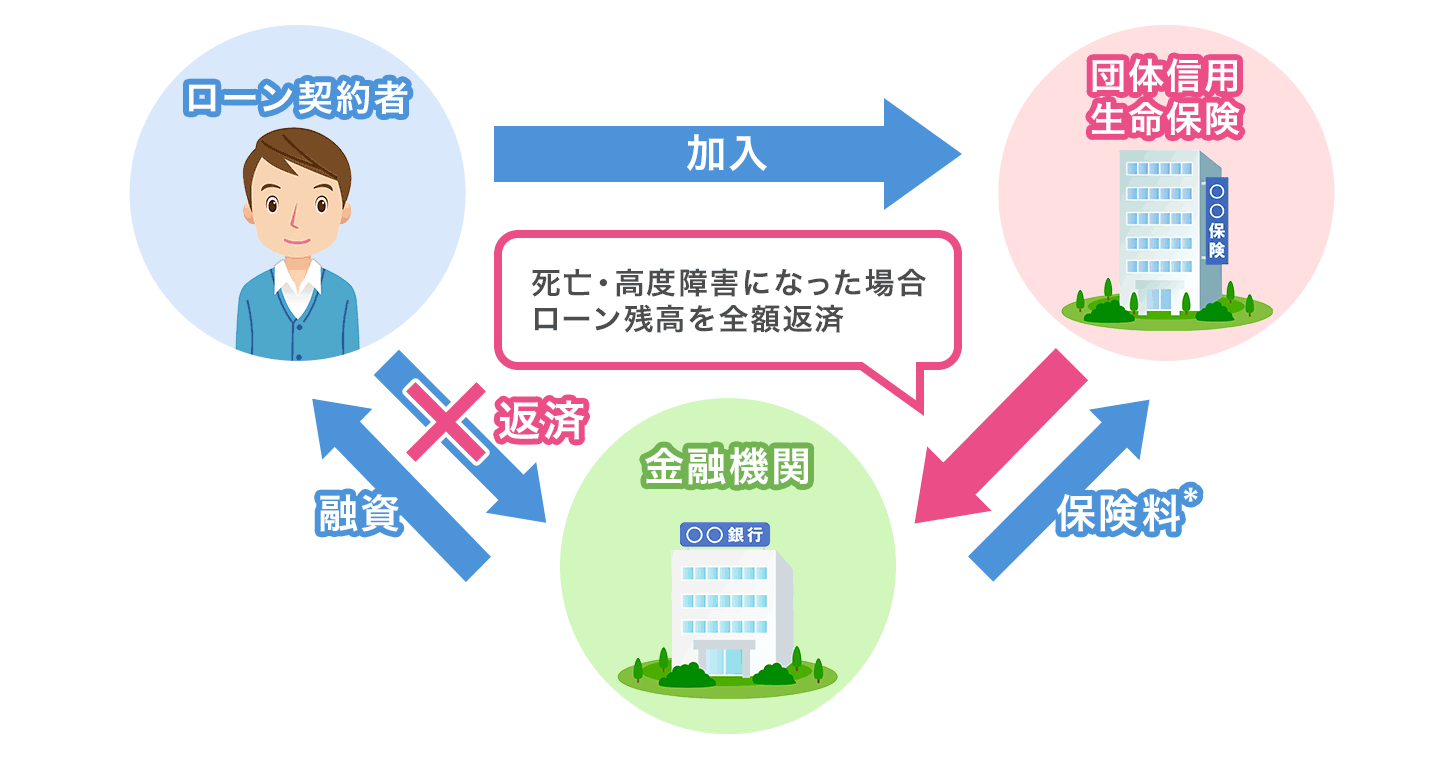
マイホームの購入で住宅ローンを検討する際、必ず耳にするのが「団信(だんしん)」という言葉です。正式名称を団体信用生命保険と呼び、住宅ローン返済中に契約者が死亡または高度障害状態になった際、保険金によってローンの残債がゼロになる画期的な仕組みを持っています。
低金利競争が続く住宅ローン市場において、各金融機関は保障内容を手厚くした魅力的な特約プランを次々と打ち出しています。しかし、保障の仕組みや金利上乗せの条件、健康状態による審査のハードルを正しく把握しておかないと、万が一の際に保険金が下りなかったり、家計を圧迫する要因になりかねません。知っておくべき団信の本質と、後悔しない選択基準を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:団信は住宅ローン契約者が死亡・高度障害時に残債を完済し、遺された家族に住まいを無債務で残す必須級の保険。
- 要点2:がん特約や三大疾病保障は魅力的な一方、金利上乗せ(年0.1〜0.3%程度)の総返済額増加と適用条件の確認が不可欠。
- 要点3:健康状態に不安があってもワイド団信やフラット35などの選択肢があり、告知義務違反は絶対避けるべき最重要事項。
【基礎知識】団信(団体信用生命保険)の基本構造と家族を守る仕組み
団信の最大の目的は、家計の主たる稼ぎ手に万が一の事態が発生した際、遺族に住宅ローンという重い負債を残さないことにあります。民間の金融機関で住宅ローンを組む場合、原則として団信への加入が必須条件となっています。
一般的な生命保険と異なり、保険金は遺族へ直接支払われるのではなく、引受保険会社から直接金融機関へ支払われてローン残債と相殺されます。遺族の手元には住宅ローンが完済された自宅がそのまま残り、住居費の負担なく暮らし続けられる点が最大の強みです。
なお、団信によって金融機関に支払われる保険金は債務の弁済に充てられるため、団信保険金非課税の扱いとなります。相続税や所得税の課税対象にならない点も、遺族の生活再建を支える大きなメリットです。
【徹底比較】団信と一般生命保険の違い|保障の重複と見直しのコツ
住宅購入を機に、以前から加入している民間保険を見直すケースが増えています。両者の決定的な違いは「保険金額が時間とともにどう変化するか」という点にあります。
一般的な死亡保険は契約時に定めた保障額(例:3,000万円)が期間中フラットに継続するか、定期的に更新されます。これに対して団信は、住宅ローンの残債残高に合わせて年々保障額が自動的に減少していく「逓減型」の仕組みです。
マイホーム購入後に民間の高額な死亡保険へ加入し続けていると、住居費分の保障が重複し、毎月の保険料を無駄に払い過ぎる事態に陥ります。住宅ローンを組んだ段階で、世帯全体の生活費・教育費のみを民間の一般生命保険でカバーする形にスリム化するのが賢い資金計画です。
【特約の進化】がん団信特約や三大疾病保障の選び方と金利上乗せ
死亡・高度障害のみを対象とする基本保障に加え、疾病保障のラインナップは大きく拡充されています。代表的なものががん団信特約や、脳卒中・急性心筋梗塞を加えた三大疾病保障付団信です。
特約を付加する場合、多くの金融機関では借入金利に年0.1%〜0.3%程度の団信金利上乗せが発生します。例えば4,000万円を35年元利均等返済(金利0.5%想定)で借り入れた場合、金利が0.2%上乗せされるだけで総返済額は約150万円増加します。
金利上乗せ分のコストと、民間の医療保険・がん保険に新規加入する保険料を比較した上で選択することが欠かせません。「がんと診断確定された時点で残債が50%または100%免除される」など、給付要件のハードルが金融機関ごとに異なる点にも注意を払う必要があります。
【思わぬ落とし穴】告知義務違反のリスクと住宅ローン審査基準の壁
団信へ加入する際は、過去の病歴や現在の服薬状況、健康診断の指摘事項をありのまま保険会社へ申告する告知手続きが必須です。住宅を手に入れたい一心で持病や治療歴を隠す行為は、団信告知義務違反に該当します。
告知義務違反が発覚した場合、万が一の事態が起きても保険金は一切支払われず、住宅ローン残債がそのまま家族に残るという最悪の結果を招きます。さらに契約自体が解除され、金融機関から残債の一括返済を求められるリスクすら潜んでいます。
団信の審査は一般的な住宅ローン審査基準(年収や勤務先、勤続年数など)とは別枠で、引受生命保険会社が医学的観点から厳格に行います。不都合な健康診断の結果であっても正確に記入し、正当な手続きを踏む姿勢が求められます。
【審査落ちの対処法】ワイド団信の加入条件とフラット35の活用法
高血圧や糖尿病、うつ病などの持病を理由に通常の団信審査に落ちてしまった場合でも、マイホームの夢を諦める必要はありません。実務上、有効な解決策が複数存在します。
代表的な選択肢が、引受基準を大幅に緩和したワイド団信です。金利が年0.3%前後上乗せされるものの、過去に治療歴がある方でも柔軟に引き受けられる設計になっています。
さらに、住宅金融支援機構が提供するフラット35団信は、団信への加入が任意となっています。健康上の理由で団信に入れなくても融資を受けられるため、万が一の保障は別途引き受け可能な民間保険や預貯金で備えるという柔軟な対策が可能です。
【共働き世帯必見】ペアローン団信の盲点と万が一の保障リスク
共働き世帯の増加に伴い、夫婦それぞれが主債務者となってローンを組むペアローンを選択するケースが主流となっています。しかし、ペアローンにおける団信の適用範囲には見落としがちな盲点が存在します。
一般的なペアローン団信では、夫に万が一のことがあっても消滅するのは夫側のローン残債のみであり、妻側のローン返済は従前どおり継続します。片方の収入が途絶えた状態で自らのローン返済を背負うことになるため、家計破綻の引き金になりかねません。
夫婦どちらか一方に万が一の事態が生じた際、夫婦両方の住宅ローン残債が全額ゼロになる連帯債務型の特約(夫婦連生団信など)を取り扱う金融機関も存在します。借入形態ごとの保障範囲を正しく比較し、リスクに備える視点が求められます。
【団信(団体信用生命保険)】に関するよくある質問(FAQ)
Q1:団信の保険料は毎月どのように支払うのですか?
A1:一般的な住宅ローンでは、団信の保険料相当額があらかじめ適用金利に含まれており、毎月の返済額の中から自動的に支払われます。別途保険料を口座振替等で払い込む手間はありません。ただし、特約を付加して金利上乗せが発生する場合は、その分だけ毎月のローン返済額が増加します。
Q2:住宅ローンの返済途中で、団信のプランを変更・解約することはできますか?
A2:原則として、住宅ローンの借入実行後に団信のプランを変更したり特約のみを追加・解約することはできません。保障内容を見直したい場合は、別の金融機関へ住宅ローンそのものを借り換える必要があります。そのため、最初の借入時に保障内容を慎重に吟味することが大切です。
Q3:団信に加入していれば、民間の生命保険はすべて解約しても大丈夫ですか?
A3:住居費に関する保障は団信でカバーできますが、すべての民間保険を解約するのは危険です。団信はあくまで「住宅ローン残債をゼロにする」保険であり、遺された家族の食費・水道光熱費といった日々の生活費や子どもの教育費、万が一の際の医療費・葬儀費用まではカバーできません。不足する資金分は民間保険で引き続き備える必要があります。
【まとめ】保障とコストのバランスを見極めた最適な団信選びを
住宅ローンの団信は、マイホームという高額な資産と大切な家族の未来を守る強固なセーフティネットです。金利水準の低さだけに目を奪われず、付帯する特約の適用条件や金利上乗せ分の総コスト、自身の健康状態に応じた引受基準を多角的に比較検討する必要があります。
ライフプランや健康リスク、世帯の働き方に合致した団信を選ぶことこそが、長期にわたる安心な住まい選びの土台となります。各金融機関の保障内容を隅々までチェックし、納得のいく選択を進めてください。 (出典: 団 信 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
