【2026最新】ブラックリスト確認方法!スマホ開示手順と消える年数
クレジットカードの新規作成や住宅ローンの申し込み、スマートフォンの分割購入で審査落ちが続くと、「自分はブラックリストに載っているのではないか」という強い不安がよぎるものです。金融機関が共有するデータベースに一度事故情報が記録されると、日常生活のあらゆる契約に制限がかかるリスクを伴います。
公的な「ブラックリスト」という名称の名簿自体は存在しません。正体は、指定信用情報機関に記録される「異動(延滞・代位弁済・破産など)」と呼ばれる金融事故情報です。2026年現在、自身の登録状況はスマートフォンから即日オンラインで簡単に確認できます。本稿では、信用情報の開示手順から事故情報が消えるまでの期間、審査落ちの意外な盲点までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラックリストの正体は信用情報機関に登録される「異動情報」であり、スマホから即日開示して確認可能
- 要点2:延滞情報は完済から「5年」で抹消されるが、携帯端末代の分割滞納や短期間の多重申込が原因になるケースも多発
- 要点3:CIC・JICC・KSCの3機関を用途に応じて適切に開示請求することが、不安解消と審査通過への最短ルート
【基礎知識】そもそも「ブラックリスト」とは?信用情報の「異動」の正体
金融業界において「ブラックリスト」と呼ばれる現象の実態は、個人の借入や返済履歴を管理する信用情報機関に「異動」情報が登録された状態を指します。カード会社や消費者金融、銀行は審査の際、返済能力を客観的に判断するためにこれらの機関へ照会を行います。
日本には主に3つの指定信用情報機関が存在し、それぞれが異なる金融分野の取引データを網羅しています。
クレジットカードや信販会社が中心に加盟する「CIC(シー・アイ・シー)」、消費者金融や信販会社がメインの「JICC(日本信用情報機構)」、そして銀行や信用金庫、農協などが加盟する「全国銀行個人信用情報センター(KSC)」です。これら3機関は「CRIN(クリン)」や「FINE(ファイン)」と呼ばれるネットワークで事故情報を相互共有しているため、1社での長期滞納が金融業界全体に波及する仕組みになっています。
【2026年最新】ブラックリストを自分で確認する方法|スマホで今すぐ開示する全手順
「自分が審査に通らない理由を突き止めたい」と考えたとき、2026年最新の信用情報確認は自宅にいながらスマートフォン1台で完結します。窓口へ出向いたり郵送で書類をやり取りしたりする手間なく、最短数分から即日で開示報告書を閲覧可能です。
ブラックリストを自分で確認する方法(スマホ編)は、対象機関のウェブサイトや公式アプリから進めます。主要機関ごとの具体的な手順は以下の通りです。
【信用情報機関 CIC 開示の手順】
CICの公式サイトから「インターネット開示」を選択し、契約時に登録した電話番号から指定番号へ発信して「受付番号」を取得します。その後、画面上で本人情報と受付番号を入力し、手数料(500円)をキャリア決済やクレジットカードで支払うと、PDF形式で即座に報告書をダウンロードできます。
【JICC 信用情報開示手順】
JICCは専用の「スマホ申込アプリ」を利用します。アプリ上で本人確認書類(マイナンバーカードや運転免許証)を撮影・送信し、手数料(1,000円)を決済すると、数時間から翌営業日程度でアプリ内に開示結果が届きます。
【全国銀行個人信用情報センター KSCの開示】
KSCもインターネット開示に対応しており、マイナンバーカードによる公的個人認証サービスとスマートフォンを用いて本人確認を実施します。銀行カードローンや住宅ローンの審査に落ちた場合は、KSCの開示を優先して確認するのが鉄則です。
信用情報開示報告書の見方|ブラック状態を示すチェック項目
手元に開示報告書が届いたら、どこに事故情報が記載されているかを正確に読み解く必要があります。信用情報開示報告書の見方には明確な判別ポイントがあります。
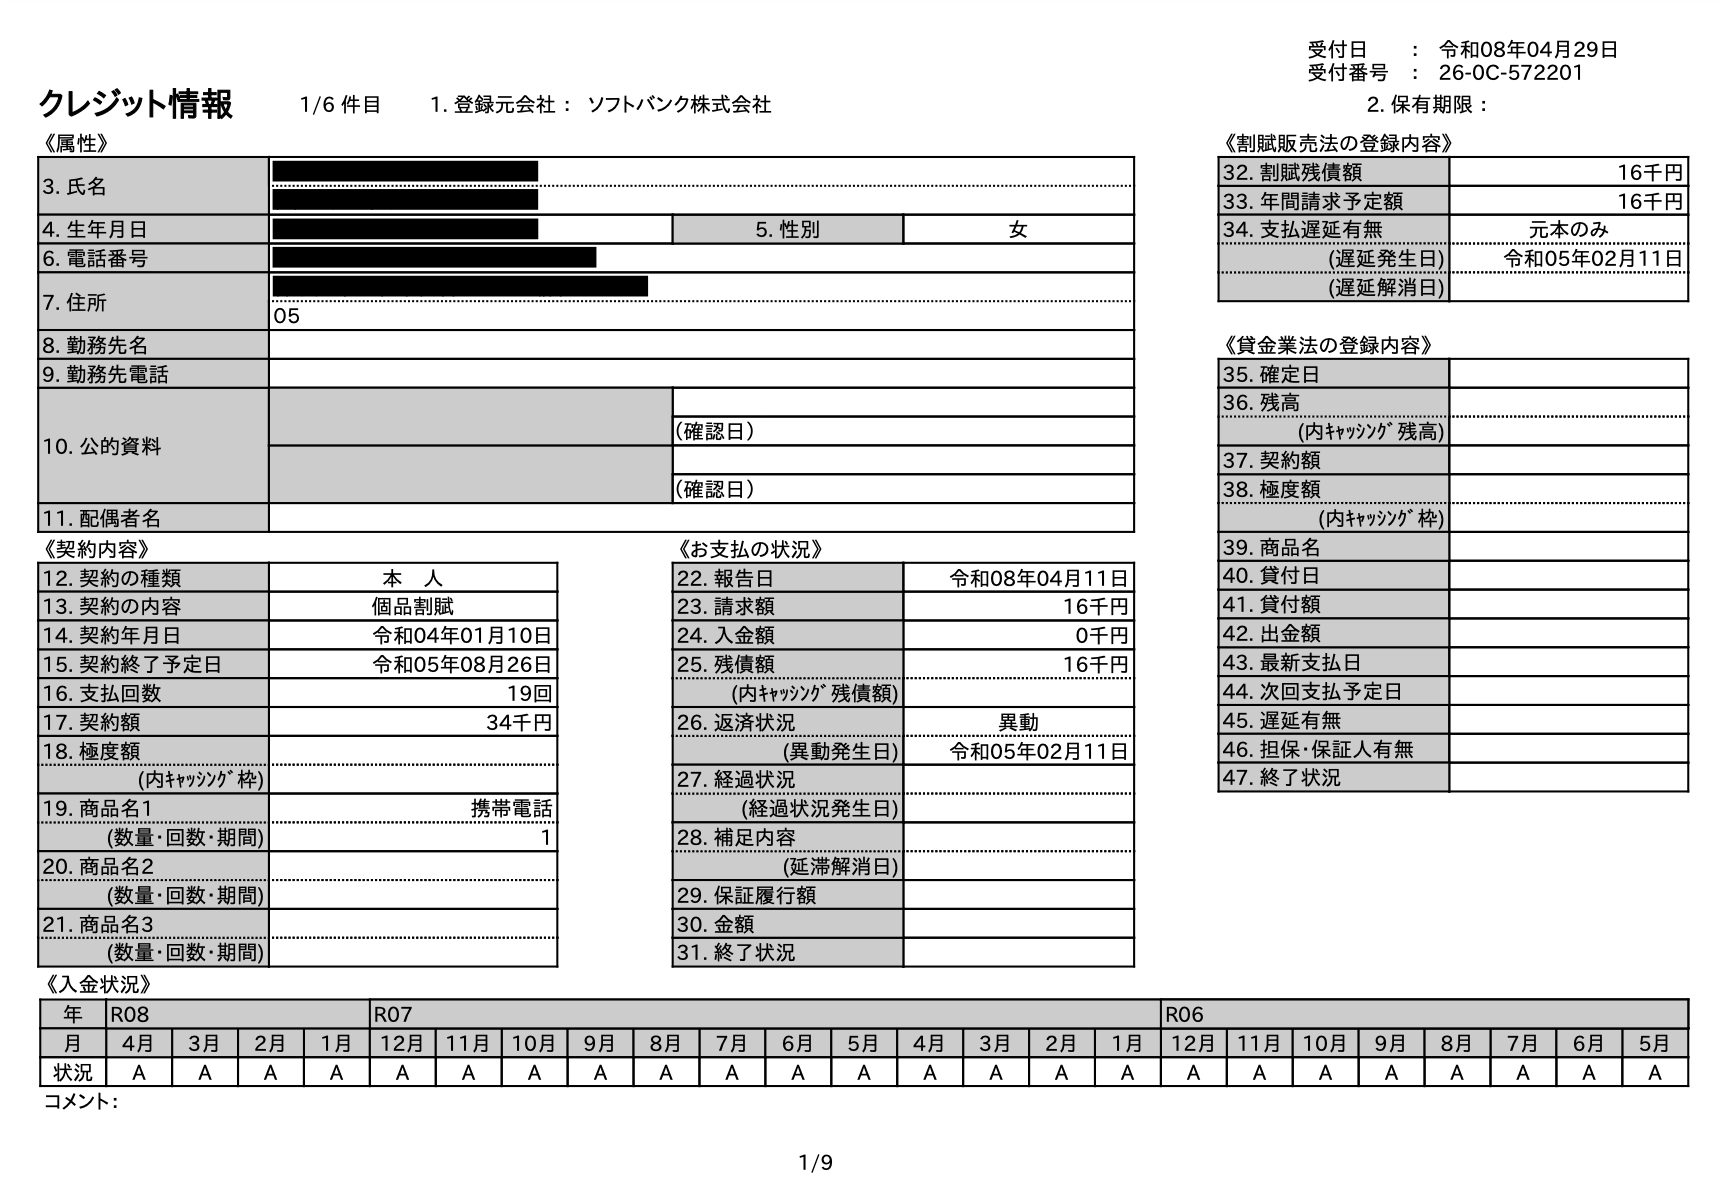
CICの開示報告書で最も注視すべきは、画面中段にある「お支払いの状況」欄の「返済状況」です。ここに「異動」の2文字が記載されている場合、いわゆるブラックリスト状態であることを意味します。通常、61日以上または3ヶ月以上の支払遅延が発生するとこのフラグが立ちます。
さらに、報告書下部に並ぶ24ヶ月分の「入金状況」記号も重要です。正常に入金されたことを示す「$」が並んでいれば問題ありませんが、請求に対して未入金だったことを示す「A」や、一部入金にとどまった「P」が頻発していると、異動の文字がなくてもクレジットカードの審査落ちの理由になり得ます。JICCの場合は「異動参考情報」欄に「延滞」「代位弁済」などの記載があるかどうかを確認してください。
ブラックリストは何年で消える?登録期間と抹消までのタイムライン
多くの利用者が最も気にする「ブラックリストの登録期間は何年で消えるのか」という疑問ですが、原則として「延滞を完全に解消・完済した日から5年」が基本的な基準です。
ここで多くの人が勘違いしやすい落とし穴があります。滞納した日から5年ではなく、「延滞分をすべて支払い終えた日(完済日)」からカウントがスタートするという点です。放置し続けている限り、信用情報から事故記録が消えることはありません。
信用情報の異動情報が抹消されるまでの経緯は、事故の内容によって以下のように分かれます。
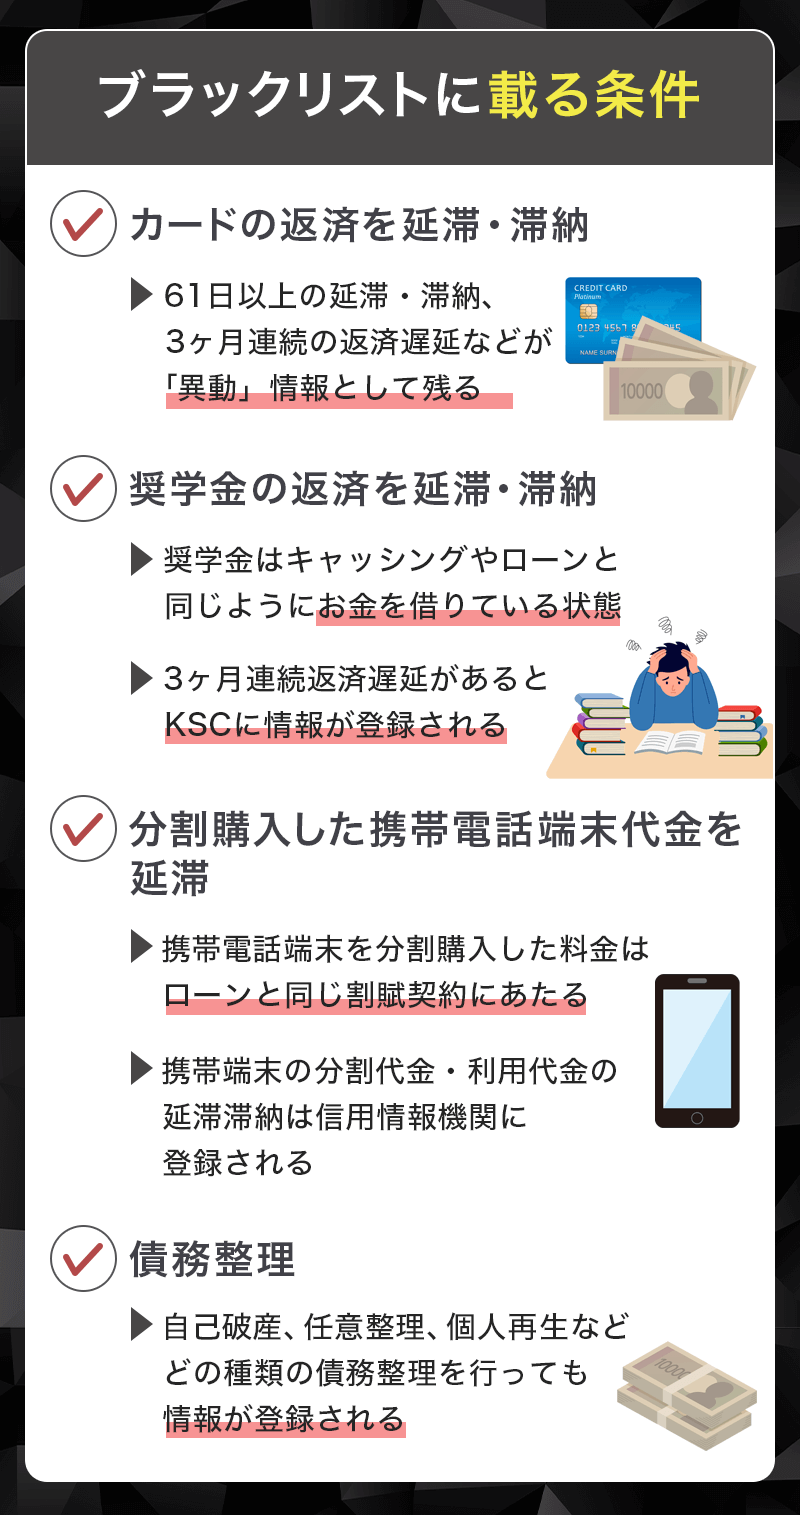
クレジットカードやローンの支払遅延・延滞は、完済から5年で抹消されます。任意整理や個人再生などの債務整理、保証会社による代位弁済も同様に手続き完了・完済から5年間保持されます。一方、自己破産に関しては、CIC・JICCでは免責確定から5年ですが、KSCでは官報公告情報として破産開始決定日から最長7年間記録が残る運用となっています。
クレカ審査落ちの意外な落とし穴と「ネットの噂」の真相
延滞した覚えがないにもかかわらずカード審査に落ちてしまうケースでは、日常の思わぬ契約が影響していることが少なくありません。
代表的な事例が、携帯電話本体の分割払い(割賦契約)における滞納履歴です。毎月の通信料金と一緒に端末代金を支払っている場合、その契約は「割賦販売法」に基づく正規のローン契約となります。通信料金の支払いを「数日遅れて払えば大丈夫」と軽視していると、裏で信用情報に「A」マークや「異動」が刻まれ、結果としてクレカの審査に通過できなくなる事態に陥ります。
また、過払い金請求のブラックリストへの影響についても、ネット上で誤解が蔓延しています。借金を完済した後に過払い金返還請求を行った場合は、信用情報に事故情報が登録されることは一切ありません。ただし、返済中の借金に対して過払い金請求を行い、結果として借金が残った場合は「債務整理(任意整理)」扱いとなり、5年間ブラックリストに載る形となるため注意が必要です。
ブラックリストに関するネットの反応や噂の真相として、「一度載ると一生ローンが組めない」「家族のクレカまで使えなくなる」といった極端な言説が散見されますが、これらは完全なデマです。信用情報はあくまで個人単位で管理されており、登録期間を満了すれば情報は順次抹消され、再び新規契約を結ぶ道が開かれます。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:信用情報機関に開示請求したこと自体が、今後のクレカ審査に悪影響を与えますか?
A1:開示請求を行った事実が審査に悪影響を与えることは一切ありません。情報開示は利用者に認められた正当な権利であり、カード会社が開示履歴を理由に審査を落とすことはありません。
Q2:延滞していたお金を今日全額支払えば、明日にはブラックリストから消えますか?
A2:即座には消えません。完済したという情報が加盟店から信用情報機関に反映されるまでに数日から数週間かかり、さらに「完済した状態」の異動情報としてそこから原則5年間記録が残ります。
Q3:これまで一度もローンやクレカを使ったことがないのに審査に落ちるのはなぜですか?
A3:30代以上で信用情報に利用履歴が全くない状態は「スーパーホワイト」と呼ばれます。過去に金融事故を起こして喪明け(情報抹消)した人と履歴上の見分けがつかないため、返済能力の判断が難しく審査落ちすることがあります。
まとめ:信用情報を正しく把握してマネープランの再建を
クレジットカードやローンの審査落ちが続いたときは、根拠のない不安に振り回される前に、まず自分自身の信用情報を開示して現状を正確に把握することが解決の第一歩となります。
CICやJICCのスマホ開示を活用すれば、何が原因で審査に影響しているのかが明白になります。万が一「異動」情報が記録されていたとしても、完済して所定の年数が経過すれば記録は綺麗に抹消されます。自身の信用状態を正しく管理し、無理のない健全なキャッシュレスライフを築いていきましょう。 (出典: ブラック リスト 確認(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
