【2026年最新】収益とは?売上や利益との決定的な違いを徹底解説
ビジネスニュースや日々の業務で毎日のように耳にする「収益」という言葉。しかし、いざ「売上や利益と何が違うのか」を正確に説明しようとすると、言葉に詰まってしまうビジネスパーソンは少なくありません。なんとなく理解したつもりで使っていると、商談や財務諸表の分析、副業の確定申告などで思わぬ誤解を招く原因になります。
企業活動における収益とは、会社が事業活動を通じて生み出した「資産の増加要因となる総額」を指します。2026年現在の取引環境や最新の会計ルールを踏まえながら、売上や利益との違い、損益計算書における位置づけ、ビジネスの収益化モデルまで、モヤモヤを一気に解消できるよう分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収益は「売上を含めた会社に入ってくるお金の全体」、利益は「収益から費用を差し引いた手元に残る儲け」である。
- 要点2:損益計算書では「営業収益・営業外収益・特別利益」の3つに分類され、本業以外で得た配当金や資産売却益も収益に含まれる。
- 要点3:最新の「収益認識会計基準」により、売上が計上されるタイミングは「契約上の履行義務を果たした時点」へと明確化されている。
【超基本】収益の意味をわかりやすく解説|会社に入ってくるお金の総額
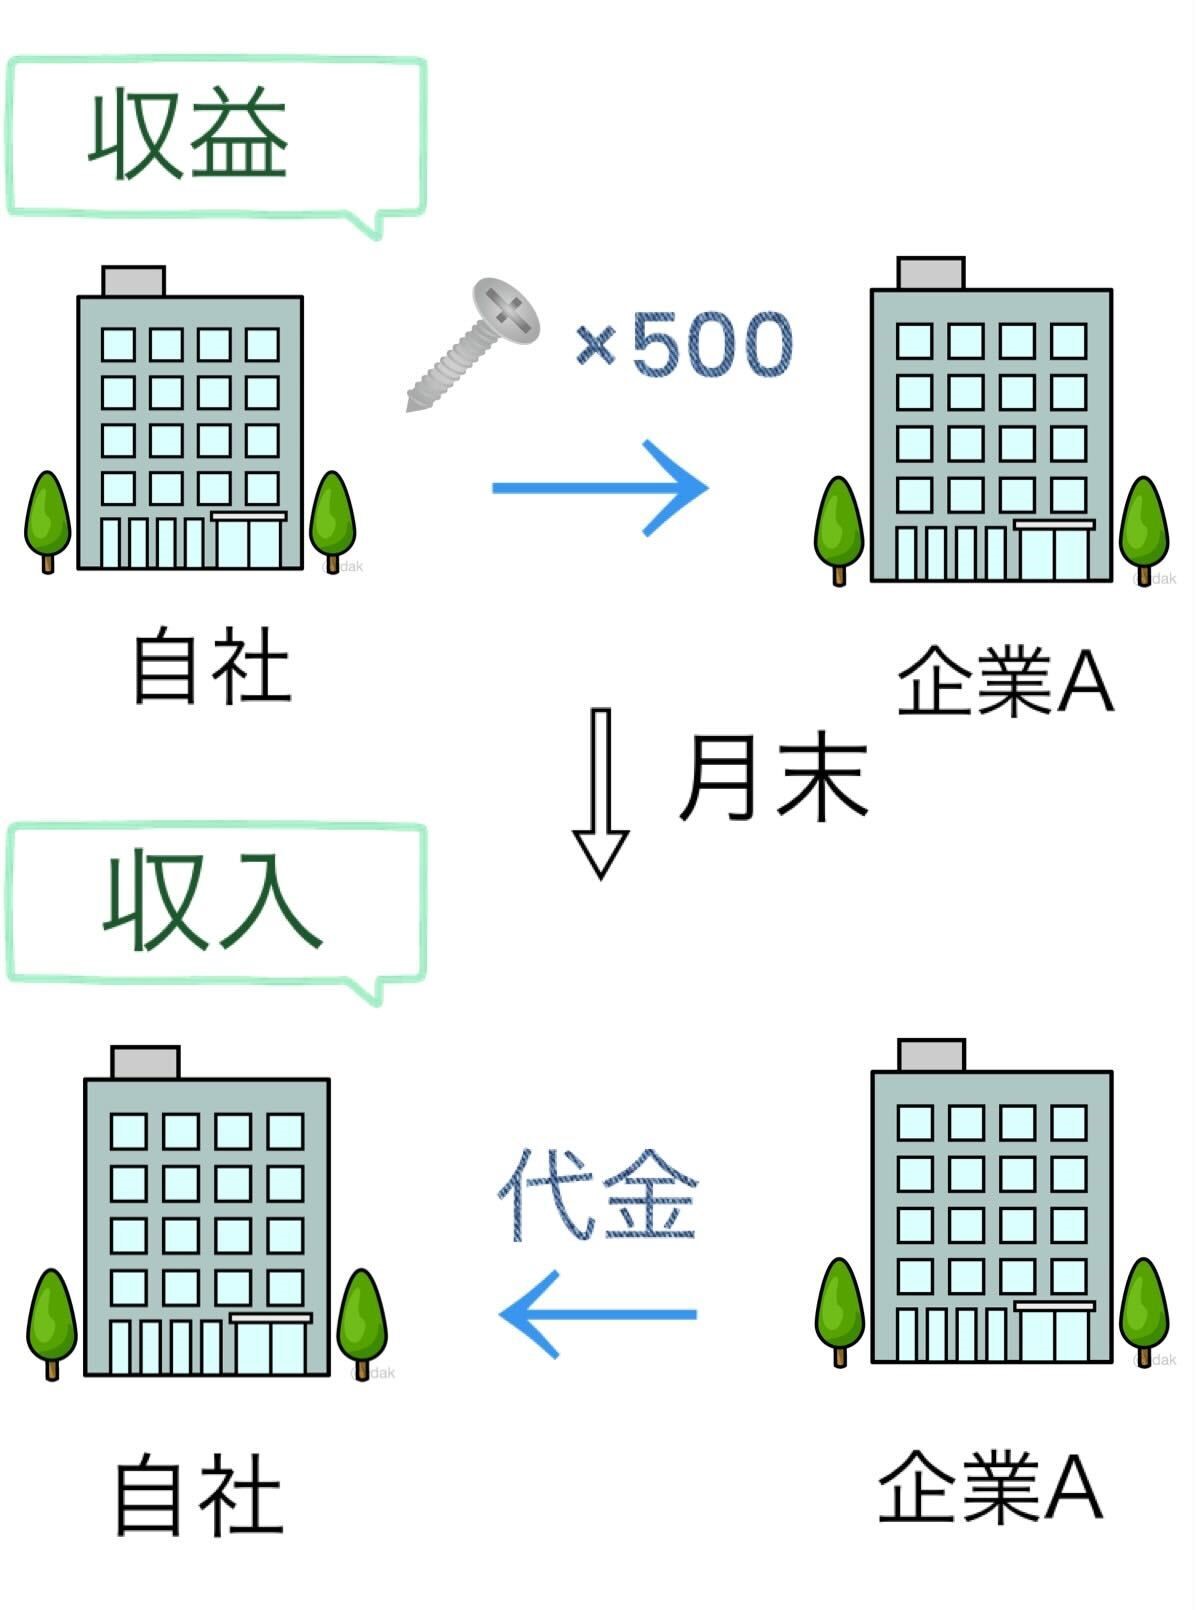
収益を一言で表すと、「企業が事業活動や資産運用によって獲得した経済的価値(資産)の総流入」です。商品が売れて得た代金はもちろん、銀行口座の預金利息、保有株式の配当金、使わなくなった社用車や不動産を売却した代金などもすべて収益に含まれます。
よくある誤解が「収益=儲け(手元に残るお金)」という認識です。収益はあくまで「入ってきたお金全体の規模」を示す概念であり、ここから仕入れ代金、人件費、家賃、光熱費、税金といった各種コストは一切引かれていません。まずは「入ってくるプラスの要素すべてが収益」と捉えるのが基本です。
【決定的な違い】収益・売上・利益の相違点と計算方法を完全整理
ビジネスの現場で最も混同されやすい「収益」「売上」「利益」の関係性は、包含関係と計算式を整理すると一目瞭然になります。
売上は「収益の一部(本業によるもの)」であり、利益は「収益から費用を引いた残額」です。具体的には以下の計算式で表されます。
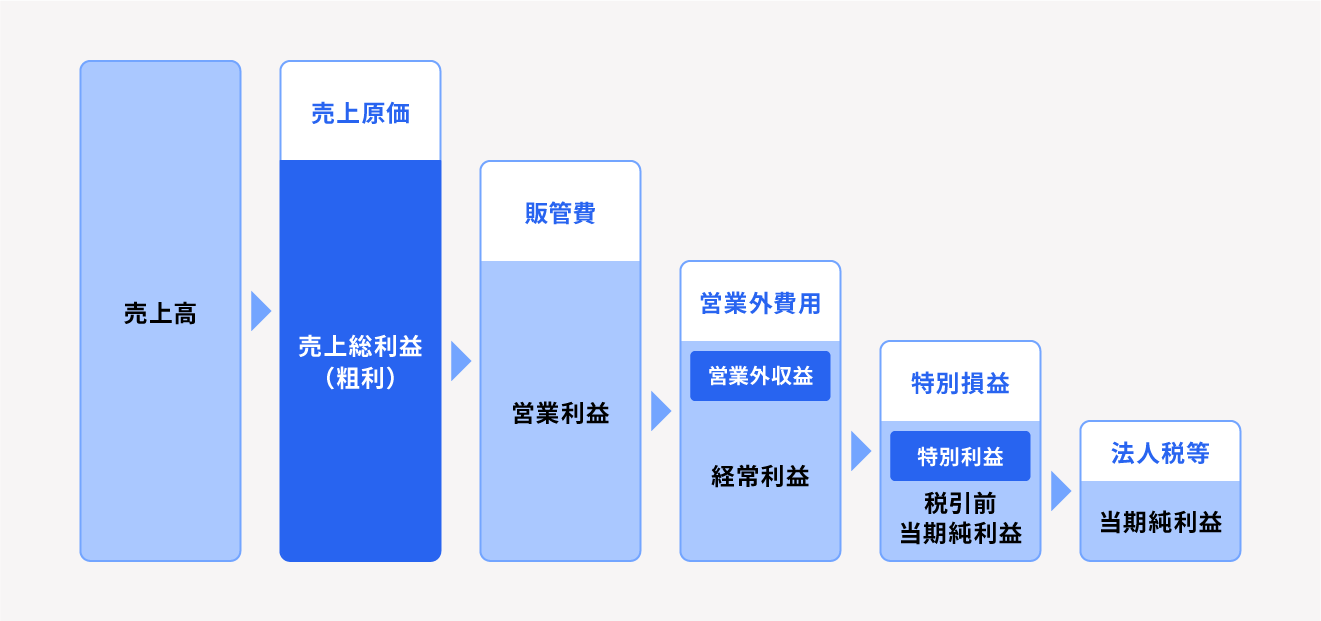
・総収益の計算式: 売上高 + 営業外収益 + 特別利益
・利益の計算式: 収益 - 費用(コスト・税金など)
例えば、カフェを経営している場合、コーヒーやケーキを販売して得た月商100万円が「売上(営業収益)」です。さらに、店内に設置した自動販売機の設置手数料として毎月2万円(営業外収益)が入ってきた場合、「総収益は102万円」となります。ここから家賃・人件費・材料費などの費用70万円を差し引いた「32万円が利益」となるわけです。
【財務諸表の視点】損益計算書における3つの収益項目と特別利益
決算書の一つである損益計算書(P/L)を見ると、収益は発生源に応じて明確に3つの区分に分かれています。企業の健全性を正しく読み解くためには、どの項目から収益が生まれているかを確認することが不可欠です。
1つ目が「営業収益(売上高)」です。企業の本業となるコア事業から生み出された対価を指します。
2つ目が「営業外収益」です。本業以外の経常的な活動から得られる収益で、具体的には預金利息、受取配当金、不動産の賃貸収入、為替差益などが該当します。
3つ目が「特別利益(特別収益)」です。事業活動とは直接関係がなく、当期だけ臨時・突発的に発生した巨額の収益を指します。保有していた固定資産(土地や建物)の売却益や、投資有価証券の売却益などが代表例です。一時的な特別利益によって最終赤字を免れたとしても、本業の営業収益が落ち込んでいれば経営状態が良いとは言えません。
【税務と会計の境界】収益と「所得」の決定的な相違点
日常会話や確定申告の場面では「収益」と「所得」も混同されがちですが、これらは依拠している法律のルールが異なります。
収益が「企業会計基準」に基づく概念であるのに対し、所得は「税法(法人税法・所得税法)」に基づく課税対象額を指します。税務上の計算では、収益にあたるものを「益金(えききん)」、費用にあたるものを「損金(そんきん)」と呼び、以下の式で課税所得を算出します。
・課税所得の計算式: 益金 - 損金
会計上の収益と税務上の益金は必ずしも完全一致しません。例えば、会計上は収益計上していても税務上は益金とみなさない「受取配当等の益金不算入」といった調整項目が存在します。個人事業主や副業を行っている読者であれば、「売上(収益)から必要経費を差し引いた残りが所得(確定申告で税金が課される金額)」と覚えておくと失敗を防げます。
【2026年最新】収益認識基準と現代ビジネスの収益化構造
近年、日本企業の会計実務で極めて重要となっているのが「収益認識に関する会計基準」の適用です。従来の日本企業で広く使われていた「商品を出荷した時点で売上を立てる(出荷基準)」から、国際基準に合わせた「顧客に商品やサービスを引き渡し、支配が移転した時点で収益を認識する(履行義務の充足)」へと厳格化されました。
これに伴い、ビジネスモデルの収益構造(マネタイズの仕組み)にも変化が生じています。
例えば、サブスクリプション(定額課金)型ビジネスの場合、年間契約で一括入金されたとしても、その場ですべてを収益計上することはできません。サービスを毎月提供するごとに、月ごとの収益として按分計上していくのが基本ルールです。
広告収益、フリーミアム、従量課金、成果報酬型など、多様化する現代の収益化モデルにおいて、「いつ、どのような条件で収益が確定するのか」という契約プロセスの設計が、企業のキャッシュフローと財務戦略の生命線となっています。
【収益 と は】に関するよくある質問(FAQ)
Q1:純利益と総収益の違いは何ですか?
A1:総収益は本業の売上・利息・資産売却益など「企業に入ってきたすべての金額の合計」です。一方の純利益(当期純利益)は、総収益から仕入れ原価、人件費、販売管理費、利息支払い、そして法人税等まですべてのコストを差し引いた「最終的に会社に残る純粋な利益」を指します。
Q2:赤字企業でも「収益」は存在しますか?
A2:はい、存在します。どれだけ最終損益が赤字(純損失)であっても、商品が1点でも売れたり銀行利息が入ったりしていれば収益は発生しています。「収益が10億円あっても、かかった費用が12億円であれば2億円の赤字になる」という状態です。
Q3:個人事業主や副業初心者がまず覚えるべき指標はどれですか?
A3:まずは「売上(事業による総収益)」と「所得(売上から経費を引いた儲け)」の2つをしっかり区別してください。税金は売上全体ではなく、経費を引いた後の「所得」に対して課税されます。
まとめ:今後の展望と注目ポイント
「収益」は企業の事業規模や成長力を測る基礎的な指標ですが、単独の数値だけで会社の良し悪しを判断することはできません。売上高だけでなく、営業外収益や特別利益の内訳、そして最終的にどれだけの利益が手元に残っているか(利益率)をセットで把握することが極めて重要です。
サブスクリプションやプラットフォームビジネスが主流となり、収益認識のルールが厳格化された現在だからこそ、正確な会計知識を持つことがビジネスの意思決定や投資判断における強力な武器となります。日頃のニュースや自社の決算書を見る際は、ぜひ「収益の内訳と構造」に着目してみてください。 (出典: 収益 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
