確定拠出年金はデメリットしかない?損する人の特徴と後悔しない新常識
「確定拠出年金はデメリットしかないから絶対にやらないほうがいい」——SNSや投資系ブログでこのような過激な意見を目にし、企業型DCへの加入やiDeCo(個人型確定拠出年金)の口座開設を躊躇している方が増えています。税制優遇が強調される一方で、実際に運用を始めた人たちからは「手数料ばかり取られて増えない」「大事な貯金が拘束されて後悔した」という不満の声が上がっているのも事実です。
老後資金づくりとして国が推進する制度でありながら、なぜこれほどまでにネガティブな評判が飛び交うのでしょうか。制度の構造的な制約から受取時の税制リスク、さらには知られざる隠れコストまで、ネット上に渦巻く噂の真偽を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「60歳まで原則引き出せない流動性リスク」と「元本割れ・手数料負担」が不満の最大の要因。
- 要点2:住宅購入や教育費など近い将来に現金が必要な層や、所得税非課税世帯はメリットを享受しにくい。
- 要点3:出口戦略(受取時の退職所得控除の計算や年金受給時の税金)を怠ると、将来的に税負担が重くなる落とし穴が存在する。
【真相検証】「確定拠出年金はデメリットしかない」と囁かれる5つの致命的弱点
「確定拠出年金はやらないほうがいい」と断言される背景には、制度設計そのものが抱える強力な資金ロックと見えないコストが存在します。資産運用を始める前に直視すべき5つのデメリットを整理しました。
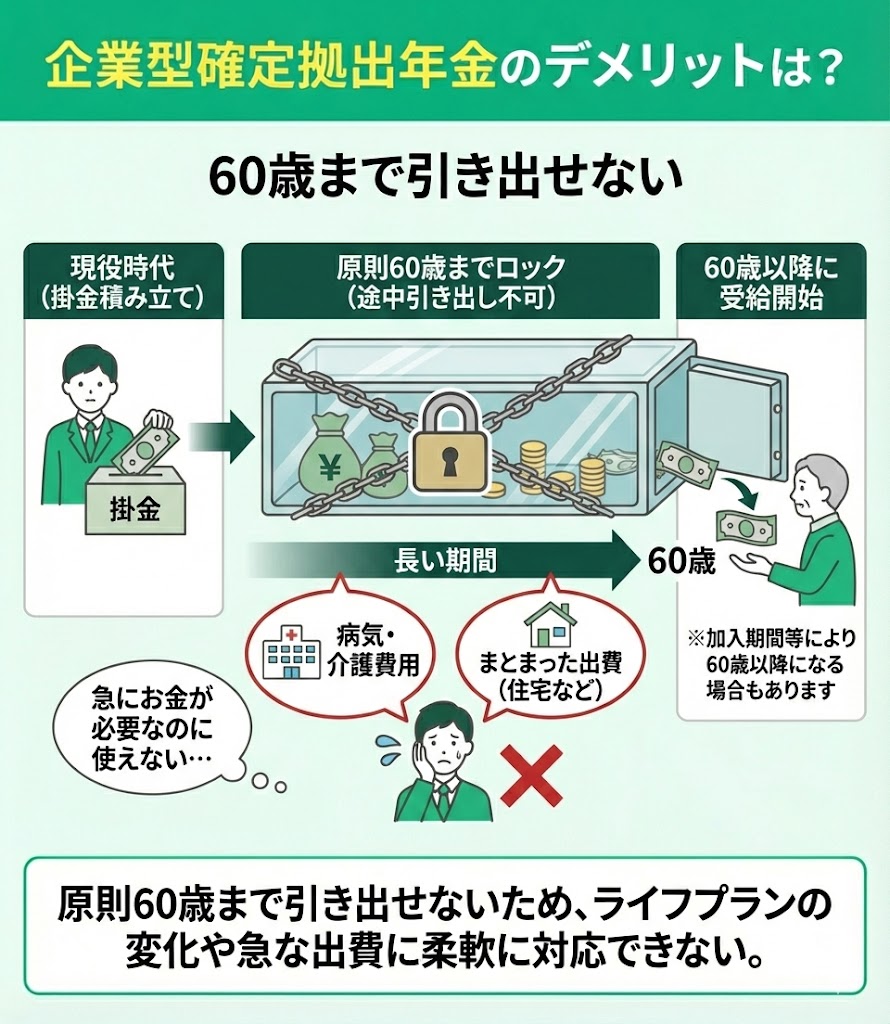
最大の制約として挙げられるのが確定拠出年金における60歳引き出し制限です。病気や失職、マイホーム購入など急な資金需要が生じても、原則として60歳に達するまで1円たりとも途中解約・現金化ができません。手元資金に余裕がない段階で無理に拠出枠を埋めてしまうと、日々の生活防衛資金が枯渇する深刻なリスクを招きます。
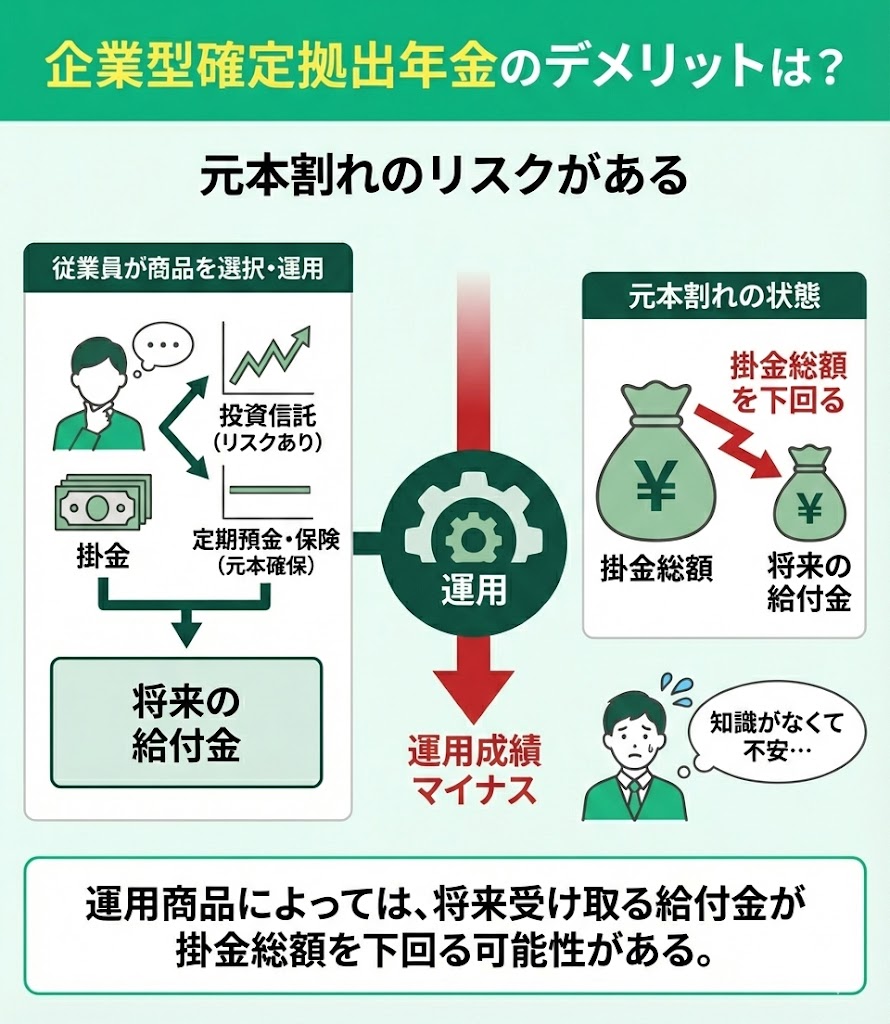
加えて、投資である以上「確実に資産が増える」保証はどこにもありません。選ぶ商品次第では確定拠出年金の元本割れ確率はゼロではなく、市場暴落時に受取時期を迎えてしまえば元本を大きく割り込む事態も起こり得ます。さらに、運用機関に毎月支払う口座管理手数料や信託報酬が資産を削り続け、「確定拠出年金の手数料が高すぎるせいで運用益が吹き飛んだ」と憤る初心者が後を絶ちません。
企業型DCやiDeCoで後悔?損をした人の口コミ評判とリアルな体験談
ネット上の個人型確定拠出年金後悔ブログやSNSに投稿される企業型DCで損をした人の口コミ評判を精査すると、後悔している人たちには共通する明確なパターンが浮かび上がってきます。
「会社で自動加入させられたが、よく分からないので初期設定の元本確保型(定期預金)に放置していた。数年後に確認したら、微々たる利息に対して毎月の管理手数料が上回り、残高が減り続けていた」(30代・メーカー勤務)という声は典型例です。運用商品を選び直す知識がないまま放置した結果、実質的な目減りを招いています。
また、昨今の給与体系見直しに伴う企業型確定拠出年金の改悪を嘆く声も目立ちます。退職金の一部が企業型DCへ強制移行されたものの、会社側のマッチング拠出額が少なく、従業員側の自己責任ばかりが重くなったと感じるケースです。選択の自由がないままリスク市場に晒された層ほど、制度への反発を強めています。
確定拠出年金を「やらないほうがいい人」の決定的特徴と家計状況
確定拠出年金は万人に適した魔法の仕組みではありません。明確に確定拠出年金が向いていない人の特徴に当てはまる場合、加入を見送るか少額にとどめるのが賢明です。
第一に、預貯金が半年分の生活費に満たない人です。いつでも引き出せる流動資産がない状態で資金を固定してしまうと、予期せぬトラブル時に高金利なカードローン等に頼らざるを得なくなります。
第二に、専業主婦(主夫)や所得が低く所得税・住民税を払っていない世帯です。iDeCo最大の恩恵である「掛金の全額所得控除」による節税メリットが機能しないため、毎月の口座維持手数料だけを払い続ける結果になりかねません。
第三に、住宅ローン控除で既に所得税枠を使い切っている人や、5年以内にマイホーム購入・教育費のピークを迎える家庭です。節税効果が重複して薄れるうえ、近い将来に使う現金を拘束される痛手の方が大きくなります。
特別法人税の影と受取時の税金|見逃せない「出口の落とし穴」
制度を利用する上で最も警戒すべきなのが、運用終了時の税制問題です。入口の節税ばかりに目を奪われていると、確定拠出年金受取時税金の落とし穴に足元をすくわれます。
一時金として一括で受け取る場合は「退職所得控除」、年金形式で分割受取する場合は「公的年金等控除」が適用されます。しかし、勤続年数に応じた控除枠の上限を超えた分や、会社の退職金と受取時期が重複した場合は多額の所得税・住民税が課税されます。さらに年金受給額が増えることで、老後の国民健康保険料や介護保険料が跳ね上がる二次被害も軽視できません。
もう一つの潜在的脅威が特別法人税の凍結解除リスクです。現在まで凍結措置が継続されているものの、年金資産残高に対して一律約1.173%が課税される本税制が万が一復活すれば、運用益どころか元本すら急速に蝕まれます。法改正の動向には常にアンテナを張っておく必要があります。
【2026年最新シミュレーション】節税メリット徹底比較とNISAとの賢い使い分け
デメリットを正しく把握した上で、それでもなお確定拠出年金が選ばれる理由は、他の投資制度を圧倒する掛金全額所得控除の破壊力にあります。税率に応じた確実なリターンを数値で比較してみましょう。
課税所得400万円の会社員(所得税10%・住民税10%)が毎月2万円(年間24万円)をiDeCoに拠出した場合、年間4万8,000円、20年間で約96万円の税金がダイレクトに軽減されます。この確実な節税効果は、非課税枠が無期限化されたNISAにも存在しない確定拠出年金だけの強みです。
資産形成の優先順位としては、まず「数年以内に使う予定のない生活防衛資金」を確保した上で、流動性の高いNISAを満額活用し、さらに中長期的な節税余力がある場合に確定拠出年金を併用するのが2026年現在の最適解と言えます。
【確定拠出年金はデメリットしかない?】に関するよくある質問(FAQ)
Q1:投資初心者が確定拠出年金で元本割れを避けるにはどうすればいいですか?
A1:元本確保型商品(定期預金など)を選べば名目上の元本割れは防げますが、インフレや口座管理手数料で実質的な価値が目減りします。世界経済に広く分散された低コストのインデックスファンド(全世界株式や米国株式など)を長期積立することで、長期的な元本割れリスクを統計的に抑える手法が一般的です。
Q2:もし会社を退職・転職した場合はどうなりますか?
A2:転職先に企業型DCがあれば移換手続きを行い、ない場合は個人型のiDeCoへ移換します。退職から6ヶ月以内に手続きを怠ると、資産が国民年金基金連合会へ自動移換(仮預かり)され、運用が止まるだけでなく毎月ペナルティ手数料が引かれ続けるため迅速な移換が必須です。
Q3:途中で掛け金の支払いが苦しくなった場合は止められますか?
A3:原則として途中解約や資金の引き出しはできませんが、掛金の減額(最低月5,000円から)や、拠出を一時停止して「運用指図者(新たな資金は入れず既存資産の運用のみ行う状態)」に変更することは可能です。ただし、拠出を停止しても毎月の口座管理手数料は発生し続けます。
まとめ:制度のデメリットを正しく見極め自分に合った出口戦略を
確定拠出年金は「デメリットしかない」という極論は誤りですが、「誰にとってもノーリスクでお得な制度」でないことも明白です。60歳までの資金拘束という強力な足かせを受け入れられる家計の体力があるか、そして受取時の税金まで見据えた出口戦略を描けているかが成否を分けます。
目先の節税メリットだけに惑わされず、手元の流動資産残高とライフステージを冷静に照らし合わせた上で、自分にとって真に有益な資産形成ツールであるかを判断してください。 (出典: 確定 拠出 年金 デメリット しか ない(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
