満期保有目的債券はなぜ時価評価不要?償却原価法の仕訳と減損を徹底解説
日商簿記2級の学習者や企業の財務経理担当者が必ず直面するのが「満期保有目的債券」の会計処理です。市場価格が常に変動しているにもかかわらず、決算で原則として時価評価(評価替え)を行わない独特のルールに疑問を抱いた経験を持つ方も少なくないはずです。
金利環境の変動が続く2026年現在、債券投資のポートフォリオ管理や会計処理の正確性は一段と重要視されています。本稿では、満期保有目的債券が時価評価されない論理的根拠をはじめ、償却原価法(利息法・定額法)の具体的な仕訳手順、売却制限のペナルティ、減損処理の要件まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:満期まで保有して元本と利息を満額回収する意図があるため、期中の市場価格変動を損益に反映させる必要がない。
- 要点2:取得原価と額面金額の差額が金利調整差額と認められる場合、償却原価法(利息法または定額法)で帳簿価額を調整する。
- 要点3:途中で安易に売却すると保有区分の厳格な制限を受け、発行体の信用リスクが著しく悪化した際は強制的な減損処理が求められる。
【基礎知識】有価証券の保有目的区分と満期保有目的債券の定義
日本の企業会計基準において、有価証券はその保有目的に応じて厳格に4つの区分に分類されます。企業の保有意図や投資実態に即した適切な損益計算を行うためです。
具体的な有価証券の保有目的区分は以下の通りです。
1. 売買目的有価証券:短期的な価格変動を利用して利益を得る目的(時価評価・評価差額は当期損益)
2. 満期保有目的の債券:満期まで保有することを意図した債券(償却原価法・原則時価評価なし)
3. 子会社株式・関連会社株式:他企業への支配や影響力行使を目的とする株式(取得原価で評価)
4. その他有価証券:上記3つ以外の有価証券。政策保有株や長期保有目的の債券など(時価評価・評価差額は純資産直入または部分買証)
満期保有目的債券に分類するための条件は極めて厳格です。単に「満期まで持っておきたい」という主観的な希望だけでは認められず、企業に満期まで保有する積極的な意思と、資金繰り上途中で売却せざるを得ない状況に陥らない保有能力の双方が客観的に備わっている必要があります。
【なぜ時価評価しないのか?】評価替えが不要とされる決定的な理由
多くの投資家や簿記学習者が抱く最大の疑問が、「上場国債や社債のように客観的な時価が存在するにもかかわらず、なぜ期末に時価評価を行わないのか」という点です。
満期保有目的債券が時価評価されない理由は、投資の成果(キャッシュ・フロー)が満期時に確定している点にあります。満期まで持ち続ける前提であれば、期中に市場金利が上下して債券価格が乱高下したとしても、最終的に受け取る金額は「額面金額」と「約定利息」から変わりません。
市場の短期的な値動きを損益計算書に反映させてしまうと、満期保有を前提とする企業の期間損益が実態と乖離して歪んでしまいます。期中の相場変動によるリスクを負っていない以上、期末の時価による評価替えは行わず、取得原価または金利調整差額を加減した金額(償却原価)で貸借対照表に計上するのが会計理論上の筋道です。
【計算手順を解説】償却原価法における「利息法」と「定額法」の実務と簿記仕訳
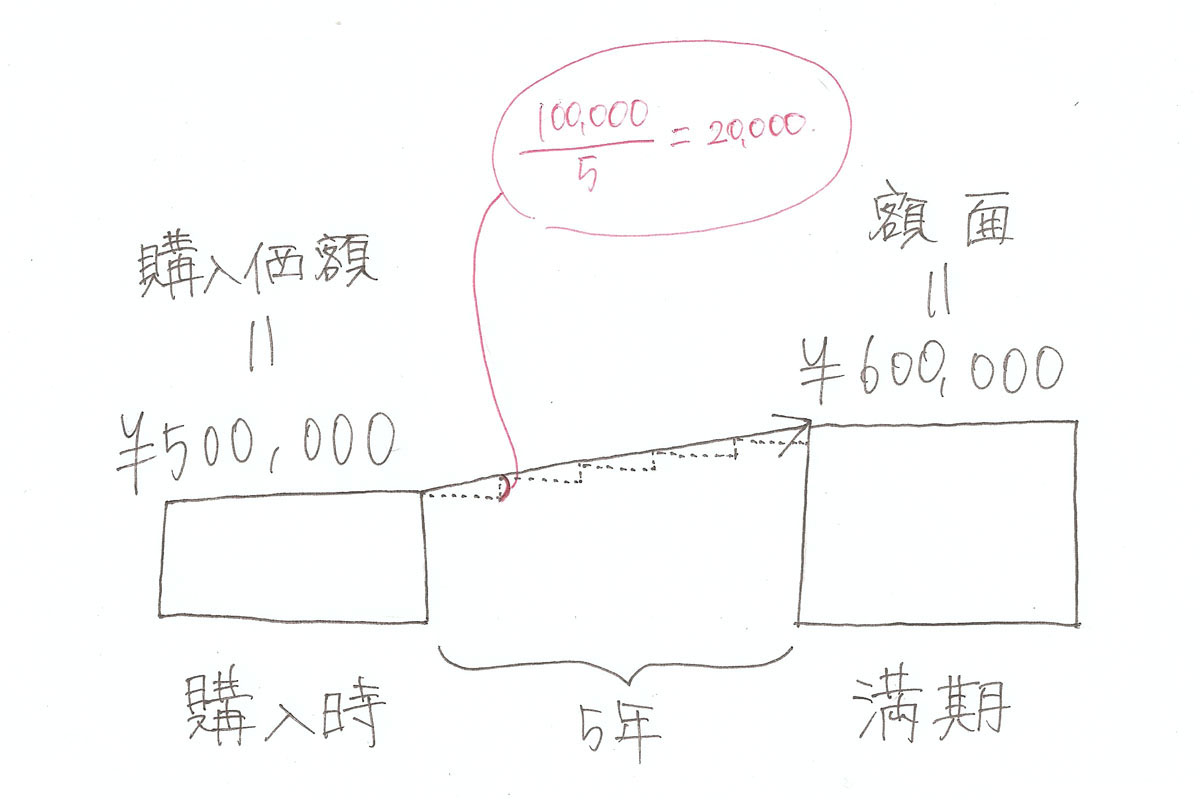
債券を額面金額と異なる価額(通常は額面を下回る価額)で取得した場合、その差額が金利の調整と認められるときは償却原価法を適用します。この処理には「利息法」と「定額法」の2種類が存在します。
1. 利息法(原則的な会計処理)
実効利子率を用いて各期の受取利息と金利調整額を配分する方法です。大企業の実務や金融商品会計基準では原則として利息法が求められます。
(期末仕訳例:額面1,000万円を9,500万円で購入、当期分の償却額が10万円、受取利息が15万円の場合)
・借方:未収利息 150,000 / 満期保有目的債券 100,000
・貸方:有価証券利息 250,000
2. 定額法(容認処理・簿記検定で頻出)
取得原価と額面金額の差額を満期までの残存期間で均等に按分する方法です。実務上は重要性が乏しい場合や、日商簿記検定(特に満期保有目的債券 簿記2級レベル)において計算の簡便さから頻繁に出題されます。
例えば、残存期間5年の社債(額面100万円)を95万円で購入した場合、差額5万円を5年で割り、毎年1万円ずつ帳簿価額を増額させます。
(期末仕訳例:定額法による償却額1万円)
・借方:満期保有目的債券 10,000
・貸方:有価証券利息 10,000
貸方の相手勘定が「有価証券評価益」ではなく「有価証券利息」になる点が、金利の調整としての本質を表しています。
【実務の盲点】端数利息の計算とその他有価証券との違い・振替ルール
債券実務や試験問題で失点しやすいのが端数利息の計算です。期の途中で債券を取得した場合、直前の利払日の翌日から取得日までの日数(月数)に応じて、前保有者に利息相当分を支払う必要があります。
(取得時の仕訳例:社債本体98万円、端数利息5千円を小切手で支払った場合)
・借方:満期保有目的債券 980,000 / 有価証券利息 5,000
・貸方:当座預金 985,000
端数利息を取得原価に含めてしまわないよう注意が必要です。
また、その他有価証券との違いにも留意しなければなりません。その他有価証券は決算時に時価評価を行い、評価差額は純資産の部に計上されます。途中で保有目的を変更して有価証券の区分を振り替える行為は、原則として厳しく禁止されています。意図的な利益操作(チェリーピッキング)を防ぐため、保有目的の変更には合理的な経営環境の変化が証明されなければなりません。
【ペナルティとリスク】売却制限の壁と信用失墜時の「減損処理」
満期保有目的債券は、原則として満期前の売却が認められていません。もし企業が資金繰りや利益確定のために多額の満期保有目的債券を中途売却した場合、「満期まで保有する能力や意思がなかった」とみなされる売却制限のペナルティが科されます。
その結果、保有している他のすべての満期保有目的債券についても区分変更を余儀なくされ、向こう2年間は同区分への分類が認められなくなる「タインティング・ルール(汚染ルール)」が適用されるリスクがあります。
さらに、時価評価をしない満期保有目的債券であっても、減損処理の例外規定が存在します。発行企業の倒産危機などによって信用リスクが著しく悪化し、元利金の回収が困難と判断された場合には、帳簿価額を回収可能価額まで強制的に切り下げ、その差額を当期の損失(有価証券評価損・減損損失)として計上しなければなりません。安全資産として保有していても、発行体の信用状況のモニタリングは不可欠です。
【日商簿記2級対策】試験で頻出する仕訳パターンと解法のコツ
日商簿記2級において満期保有目的債券は、商業簿記の第1問(仕訳問題)や第2問・第3問(決算整理後残高試算表や財務諸表作成)で極めて高い確率で出題されます。攻略のポイントは以下の3ステップを確実にルーティン化することです。
1. 保有期間の月数按分を正確に行う:期中取得や期末の利息未収計上において、当期に帰属する月数を指折り確認する。
2. 額面と取得原価の差額を確認する:差額が金利調整と明記されているか確認し、定額法なら月割りで償却額を計算する。
3. 有価証券利息の合算を忘れない:クーポン利息(未収利息計上分)と償却原価法による加算分を合算して「有価証券利息」に反映させる。
仕訳の枠組み自体はシンプルなため、問題文の「取得日」「利払日」「決算日」のタイムラインを余白に描いて整理する習慣をつけることで、ケアレスミスを劇的に減らすことができます。
【満期保有目的債券】に関するよくある質問(FAQ)
Q1:額面より高い金額(プレミアム)で購入した場合も償却原価法を適用しますか?
A1:適用します。市場金利がクーポンレートより低い場合などに額面を超えて購入することがあります。この場合は決算ごとに帳簿価額を減額していき、満期時に額面金額と一致するように処理(切り下げ)を行います。
Q2:やむを得ない事情で満期前に一部を売却した場合、すべてペナルティになりますか?
A2:発行体の著しい信用悪化や法令改正、予測不能な大災害など、企業側に起因しない極めて限定的な事由による売却であれば、タインティング・ルールの例外として処理が認められる場合があります。
Q3:その他有価証券から満期保有目的債券への振替は可能ですか?
A3:原則として認められていません。有価証券の保有区分は取得時に厳格に決定されるものであり、評価損の表面化を避ける目的などの恣意的な変更を防止するため、厳格な会計基準上の制限が設けられています。
まとめ:会計基準の本質を押さえて実務と試験を完全攻略
満期保有目的債券の会計処理は、一見すると特例的なルールに見えますが、「満期まで保有して投資元本と利息を回収する」という明確な投資意図に完璧に整合した合理的な仕組みです。
時価評価を行わない理由の本質を理解し、償却原価法の計算メカニズムや売却制限の重みを把握しておくことで、簿記検定の得点力向上はもちろん、実務における的確な財務分析や決算対応へと直結します。基本となる利息計算とタイムラインの整理を徹底し、確かな知識として定着させましょう。 (出典: 満期 保有 目的 債券(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
